PMI : retour de la croissance, reste à savoir par rapport à quoi

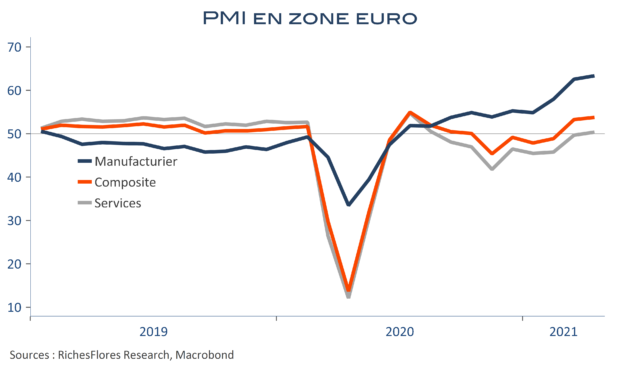
Les indicateurs PMI de climat des affaires publiés ce matin par Markit sont presque partout en zone d’expansion, au-dessus de 50, et enregistrent souvent une nouvelle progression, à l’exception des allemands, lésés par les nouvelles restrictions sanitaires. Leur baisse n’empêche pas cependant l’indice composite européen de progresser légèrement, pour atteindre 53,7. Interprété littéralement, cela signifie donc un retour de la croissance : Par rapport au mois d’avril 2020 ? Ce n’est pas bien difficile, puisqu’il s’agit du pire mois de crise économique consécutive à la pandémie. Or, on sait que les directeurs d’achats interrogés observent le plus souvent leurs résultats sur un an…Par rapport au mois de mars 2021 ? C’est plus compliqué à dire : là où le climat des affaires composite de l’INSEE recule, les PMI français progressent. Reste que ce n’est pas impossible : les restrictions sont moindres que lors des épisodes précédents, la demande se reprend petit à petit et les perspectives de sortie de crise se raffermissent avec l’accélération des vaccinations.Par rapport à la tendance d’avant crise ? On en est, de toutes façons, très loin. Et le retour d’une croissance modérée, si tant est qu’il est confirmé, n’y changera pas grand-chose.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Climat des affaires INSEE : mauvais dans l’absolu, pas si mal pour un confinement

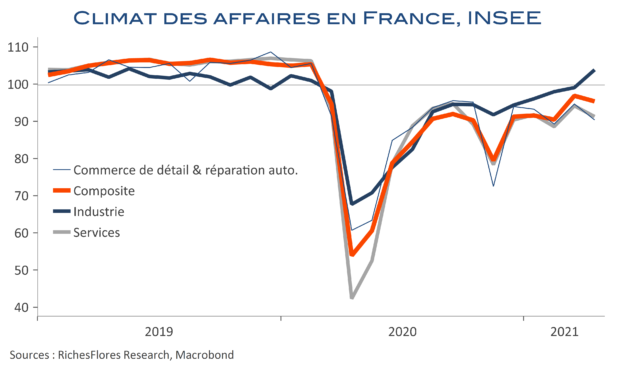
Les conséquences économiques des restrictions sanitaires font, comme attendu, reculer le climat des affaires français en avril, mais de seulement 1,5 point, à 95. On est bien loin des -40 points d’avril 2020 et des -10 points de novembre dernier. La baisse de 2 points de l’indicateur des services est la principale cause de l’affaissement du composite. Difficile, là aussi, d’espérer mieux, malgré des niveaux que l’on aurait jugé désastreux il y a encore deux ans. C’est en réalité surtout le retour de la composante manufacturière, à 104, au-dessus de sa moyenne de long terme et au plus haut depuis près de 2 ans, qui semble particulièrement encourageant…ou pas, selon qu’il reflète surtout une véritable embellie ou est amplifié par des effets de base.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Persistance de la crise automobile européenne

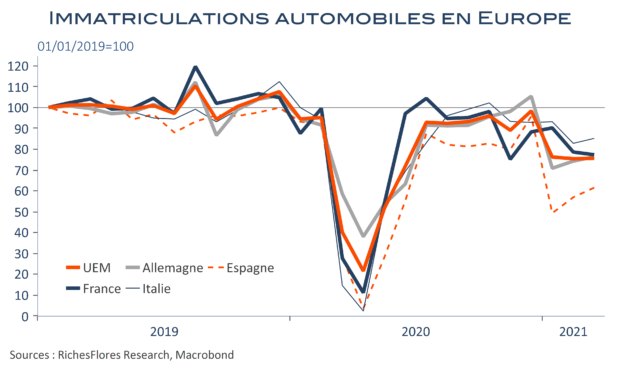
Les ventes automobiles en zone euro se stabilisent à un bas niveau pour le deuxième mois consécutif en mars. Elles progressent en effet de seulement 0,2 %, soutenues par l’allègement temporaire des contraintes sanitaires en Allemagne et en Italie, avant de nouveaux resserrements, et par un énorme retard espagnol qu’il faut bien combler, du moins partiellement. Les ventes automobiles françaises baissent quant à elles de 1,7 % par rapport à février. Pour l’ensemble de la zone, le retard est toujours de 25 % par rapport à la période d’avant crise, avec un total de 701 000 véhicules vendus, contre plus de 900 000, voire parfois un million, en temps normal. L’Espagne est le pays le plus touché, avec des immatriculations inférieures de près de 40 % à celles du début d’année 2019. Bien que plus réduites ailleurs, les pertes ne semblent guère en phase de résorption rapide.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation américaine, merci pétrole, tant pis pour les ménages !

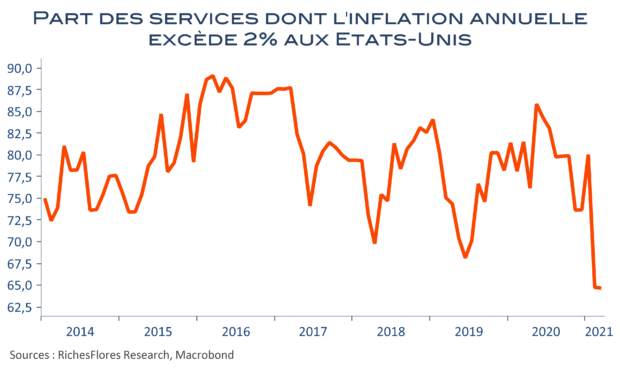
L’inflation américaine a atteint 2,6 % en mars, majoritairement du fait des effets de base pétroliers auxquels s’est ajoutée une nouvelle hausse mensuelle des prix de l’essence de plus de 9 % le mois dernier. Entre février et mars, l’indice des prix enregistre ainsi une progression de 0,6 %. Hors alimentation et énergie, la hausse n’est plus que de 0,3 % après 0,1 % ce qui correspond à une remontée de l’inflation sous-jacente annuelle à 1,6 % après 1,3 %. Dans le détail cependant, bien peu de mouvements significatifs. Les accélérations de prix restent limitées à quelques rares cas, principalement les automobiles d’occasion, l’électro-ménager, l’assurance transport et très légèrement, les loyers. La hausse des prix à la consommation est, par ailleurs, très inférieure à celle des prix à la production dont la progression a atteint 4,2 % l’an en mars. Les entreprises semblent dans leur grande majorité avoir des difficultés à répercuter l’envolée de leurs coûts sur leurs prix de vente quand la part des services dont l’inflation excède 2 % l’an conserve un très bas niveau, en-deçà de 65 % où elle était tombée le mois dernier. À ce stade, l’ensemble n’inspire toujours rien d’inflationniste.

Lire la suite…

En attendant la reprise de l’industrie mondiale…

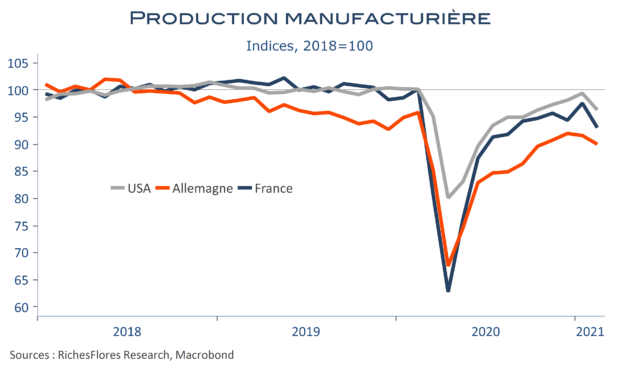
La production industrielle française a reculé de 4,7 % en février par rapport à janvier, avec une baisse semblable de sa composante manufacturière. Outre-Rhin, la situation n’est guère meilleure ; après une première baisse en janvier, la production manufacturière s’est repliée de 1,8 %. Ces reculs, par ailleurs généralisés à la quasi-totalité des secteurs, ne s’expliquent qu’en partie par la nouvelle détérioration des conditions sanitaires. Portés par le recul de l’épidémie dans le reste du monde, les espoirs de reprise à l’exportation ne sont pas au rendez-vous, en effet, ainsi que souligné hier par la mollesse des commandes étrangères à l’industrie allemande et, de fait, les exportations ne font guère de miracles ; elles ont progressé de 0,9 % entre janvier et février, même à prix courants… Il faut dire que l’activité industrielle mondiale n’est pas particulièrement florissante en dehors de quelques secteurs spécifiques, tels l’électronique. Ainsi, aux Etats-Unis, la production manufacturière n’a pas fait mieux qu’en Europe le mois dernier. Ces observations n’empêcheront probablement pas les indicateurs du climat des affaires de caracoler sous l’influence prépondérante des effets de base mais commencent sérieusement à poser question. Il faudra assurément que la réouverture de l’économie s’accompagne d’un sérieux coup d’accélérateur pour échapper à une révision des perspectives 2021.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG mars 2021 – Un peu, pas beaucoup…pas à la folie

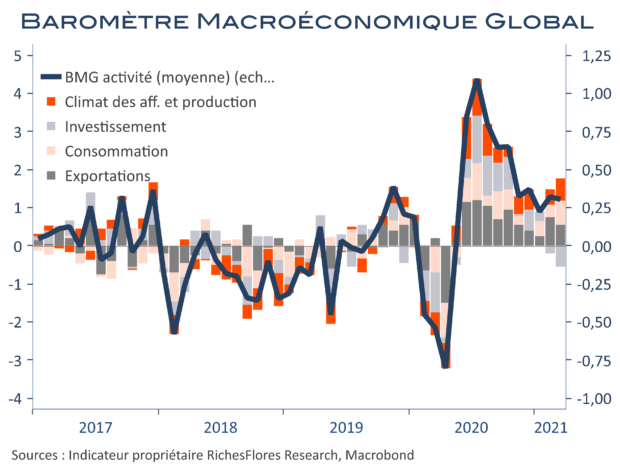
Notre baromètre économique global est inchangé, à 0,3, en mars, après révision à la hausse de celui de février, initialement de 0,2. Nos indicateurs de production et de consommation se redressent. En revanche, la déprime persiste du côté de l’investissement et l’amélioration sur le front extérieur marque le pas. Notre méthode n’est pas totalement imperméable aux effets de base. Ceux-ci transparaissent notamment en matière d’inflation, avec un momentum en franche accélération.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation ? C’est raté pour la zone euro !

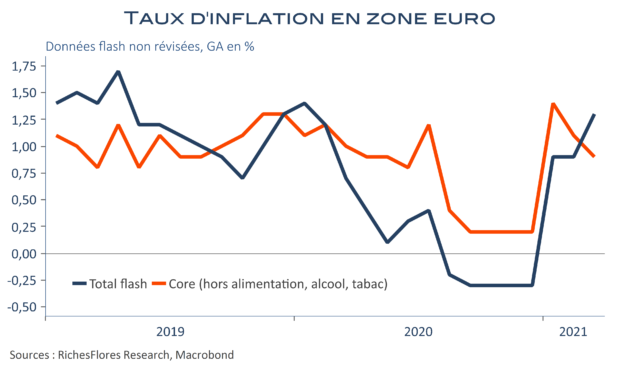
Comme largement anticipé, l’inflation de mars a été dopée par les effets de base pétroliers en zone euro et se redresse à 1,3 % au lieu de 0,9 % en février.  De fait, avec une contribution de 0,4 points, le secteur de l’énergie explique la totalité de cette accélération. Le ralentissement de l’inflation sous-jacente était en revanche nettement moins anticipé, or celle-ci retombe à 0,9 % l’an après 1,1 %. Dit autrement, hors effets de base, il ne se passe rien sur le front de l’inflation, ou plutôt si : les pressions baissières persistent et ce sera sans doute le cas avant que l’économie ne se débarrasse du Covid… Ce devait être pour bientôt mais l’horizon s’éloigne à nouveau.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La monnaie hélicoptère ça marche tant que ça délivre…

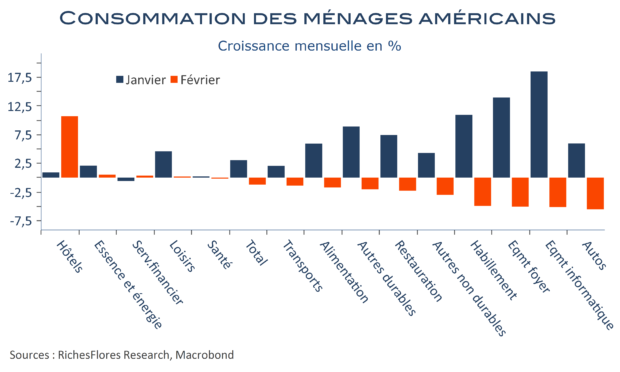
En février, les dépenses des ménages américains ont reculé de 1,2 % à prix constants et retrouvent des niveaux similaires à ceux d’octobre dernier, inférieurs de 2,1 % à ceux de février 2020. A l’exception du fort rebond, de plus de 10 %, des dépenses dans l’hôtellerie, lesquelles restent néanmoins particulièrement déprimées, et d’une contribution positive de quelques services et de l’énergie, les différents postes d’achats reculent pour la plupart fortement. La consommation de biens, qui s’était bien reprise après la première vague de COVID, recule nettement : les dépenses d’habillement, d’équipement du foyer, d’informatique ou d’automobile refluent de près de 5 % par rapport à janvier. Si la rudesse de l’hiver dans certaines régions peut éventuellement être invoquée pour expliquer une part de ce recul, il n’en reste pas moins que février marque le troisième mois de baisse sur les quatre derniers, seul janvier, mois de distribution des chèques, faisant exception. En février, la fin de ces transferts gouvernementaux a engendré une chute de 8,2 % du revenu des ménages. Le consommateur américain est décidément accroc à la monnaie hélicoptère… ça tombe bien, les hélices s’activent à nouveau. Mais l’ensemble ne fait pas encore d’inflation. La hausse annuelle des prix de la consommation effective se tasse légèrement, à 1,4 % hors énergie et alimentation.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre