Omnipotence des banques centrales, capitalisme financier et capital productif

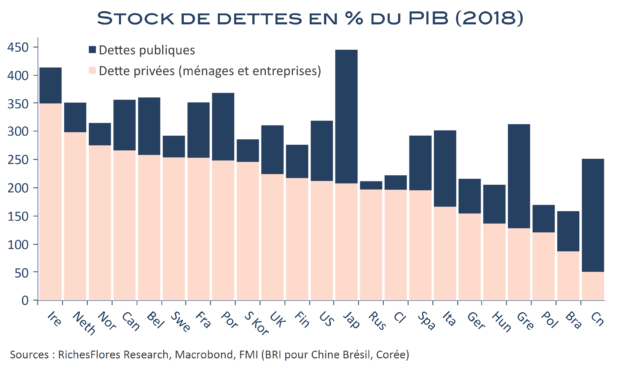
A l’heure où le pire de la crise provoquée par la pandémie de coronavirus semble dépassé, les incertitudes sur « l’Après » restent considérables. L’onde de choc provoquée par les mesures de prévention sanitaire a créé des dégâts majeurs et rendu plus menaçantes les faiblesses préalablement existantes de l’économie mondiale. Pour parer aux risques extrêmes, gouvernements et banques centrales ont usé de moyens exceptionnels dans des proportions souvent inédites, avec un effet incontestablement salvateur à court terme. Cependant, ces réactions ne suffiront vraisemblablement pas à remettre en bon ordre de marche la situation économique mondiale, comme le soulignent d’ailleurs, les projections des grandes institutions internationales et des banques centrales. Face à l’envolée de la dette des États et des entreprises consécutive à cette nouvelle crise, un point fait néanmoins consensus : les banques centrales poursuivront, pour longtemps encore, leurs politiques quantitatives.
Cette évidence justifie à bien des égards le retour de l’optimisme sur les places financières.

Les conséquences de ces pratiques monétaires sont, toutefois, assez largement inconnues sur le long terme. Censées faciliter le financement des économies et, idéalement donc, l’investissement productif qui serait nécessaire à l’amélioration du socle structurel de la croissance, elles ont échoué jusqu’alors et l’explosion des liquidités qui se profile ne semble pas avoir beaucoup plus de chances de succès en la matière. Plus encore, leur effet stimulant sur les prix des actifs finit par détourner le capital de la sphère économique au lieu de l’enrichir, ce qui alimente un puissant mécanisme de montée des inégalités.

Rompre cette mécanique ne pourra venir des banques centrales mais d’initiatives politiques de très grande envergure. Malgré le moyens exceptionnels déployés ces dernières semaines, nous n’y sommes pas encore.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le grand mirage des bourses émergentes

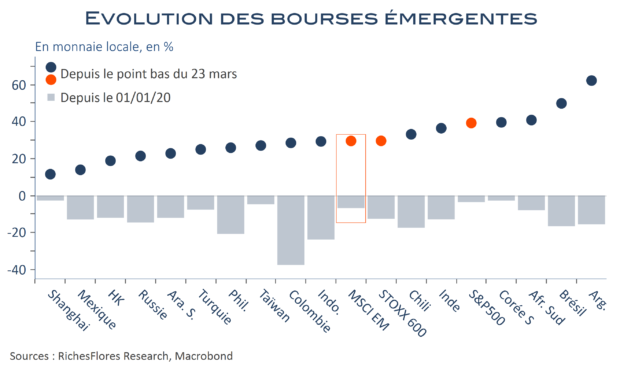
Les bourses du monde émergent caracolent depuis leur point bas du 23 mars, jour où le président de la FED a annoncé le déploiement de l’artillerie lourde pour faire face aux méfaits du coronavirus. En monnaie locale comme en dollar, l’indice MSCI émergent s’est adjugé une progression de 30 %, identique à celle du STOXX 600 européen et inférieure d’à peine 10 % au S&P500. Alors que l’épidémie de Covid-19 fait des ravages et continue à se propager à vive allure dans la plupart des régions en développement, les pays les plus durement frappés sont précisément les plus performants en matière boursière. En Argentine, Brésil, Afrique du Sud, Inde ou Chili, les indices de référence ont progressé beaucoup plus nettement que dans les pays du sud de l’Asie, aux situations économiques plus saines et souvent beaucoup moins impactés par la pandémie. Comme sur le reste du marché, l’appétit des investisseurs pour le risque émergent semble bien outrancier au regard des perspectives qui sont celles de ces économies aujourd’hui ; la situation ne devrait pas pouvoir s’éterniser.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Que reste-t-il pour prévenir une accélération à la baisse du dollar ?

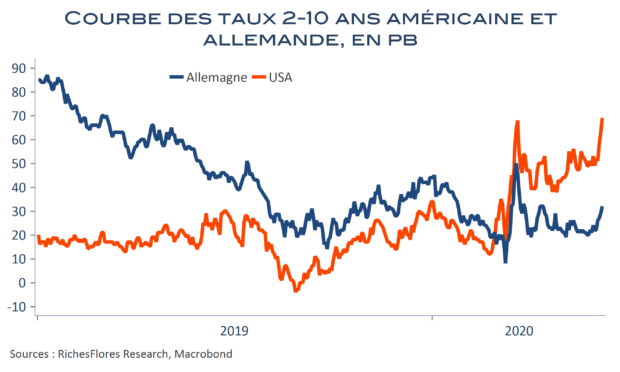
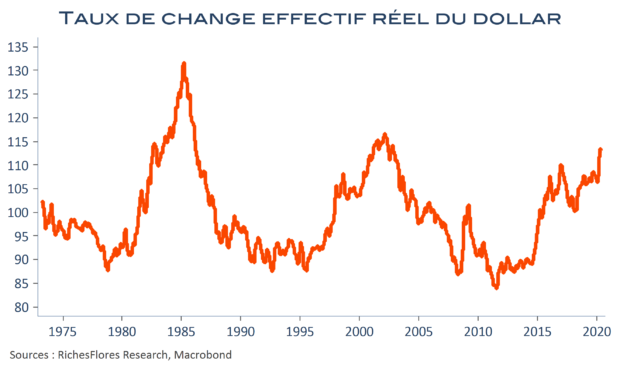
Chutera, chutera pas ? L’inquiétude monte au sujet d’une éventuelle correction à la baisse du dollar américain et cela n’est pas bon signe pour l’évolution des perspectives économiques mondiales. Car, avec le dollar c’est un peu comme avec le bâtiment, « quand il va, tout va » sur les marchés financiers, ce qui explique la tendance à plébisciter un dollar fort, notamment par rapport aux devises du monde développé. Sauf que plus rien ne va plus chez l’Oncle Sam et que la résistance déjà exceptionnelle du billet vert à la détérioration des fondamentaux qui habituellement président à l’évolution du taux de change a du plomb dans l’aile. Mauvaise gestion de la crise sanitaire, dislocation sociale, mise en doute des perspectives structurelles de croissance s’ajoutent à des déficits abyssaux et à une expansion monétaire de moins en moins compatibles avec un taux de change réel à ses plus hauts niveaux depuis près de vingt ans. Alors, c’est parti ? La réponse semble pour l’essentiel dans la capacité de la gouvernance européenne à rassurer sur l’avenir de la monnaie unique. Sans ce préalable, le repli du dollar se limitera sans doute à quelques rares devises peu influentes sur le front économique mondial.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Vous avez dit reflation ?

C’est le scénario que les tombereaux de liquidités déversés par les banques centrales sur les marchés financiers ont fini par imposer malgré l’ampleur de la crise provoquée par la pandémie de Covid-19. L’hypothèse trouve bien peu de justifications économiques et finira, selon toute vraisemblance, par être balayée d’un revers de manche à un moment donné. Pour autant, l’illusion reflationniste pourrait encore gagner du terrain à l’heure du déconfinement et de ses effets sur les indicateurs économiques : +2,5 millions d’emplois créés en mai aux États-Unis après 22 millions détruits entre avril et mars. Face à l’ébullition en présence c’est probablement à un profond remue-ménage des différentes classes d’actifs qu’il faut s’attendre, au-delà du rallye boursier déjà bien avancé. Comprendre cette mécanique reflationniste est essentiel pour apprécier la puissance de ce qui se joue et pour mieux appréhender les éventuelles incohérences futures qui permettront de déceler les signaux avant-coureurs d’une remise à plat du scénario aujourd’hui plébiscité par les marchés.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inspiré par les cycliques européennes?

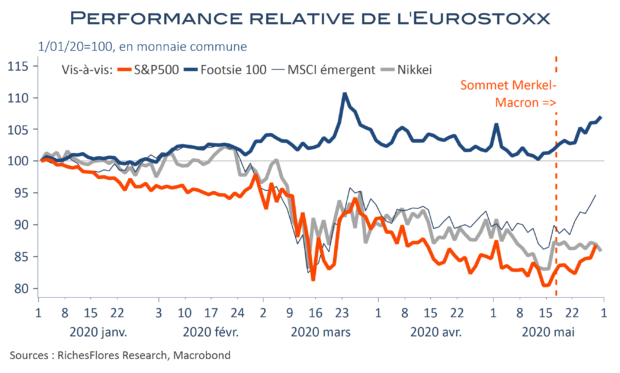
Les investisseurs ont retrouvé de l’appétit pour les valeurs européennes ces derniers jours au point d’autoriser un regain de surperformance de l’Eurostoxx par rapport aux indices phares internationaux. Il est vrai que l’Europe est, pour une fois, plutôt en avance sur ses partenaires occidentaux avec, quoi qu’on en dise, une bonne maîtrise de l’épidémie de coronavirus et des réponses de politique économique, à ce jour, plutôt efficaces, en comparaison du cas américain tout au moins. Le déconfinement est donc lancé et, dans son sillage, les signes de reprise palpables. Manquait, pour passer le cap, l’élimination des risques chroniques sur la survie d’une union monétaire ensevelie sous les dettes que la BCE et la Commission sont finalement parvenues à endiguer. Avouons qu’il ne manque plus grand-chose pour convaincre des investisseurs croulant sous les liquidités que le risque vaille la peine d’être pris. Dont acte ; après tout, quitte à s’exposer aux marchés d’actions, l’Europe dispose d’atouts valables aujourd’hui. Jusqu’où ce raisonnement est-il néanmoins recevable ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les sous-jacents du marché américain de l’ère Trump à rude épreuve face au Covid-19

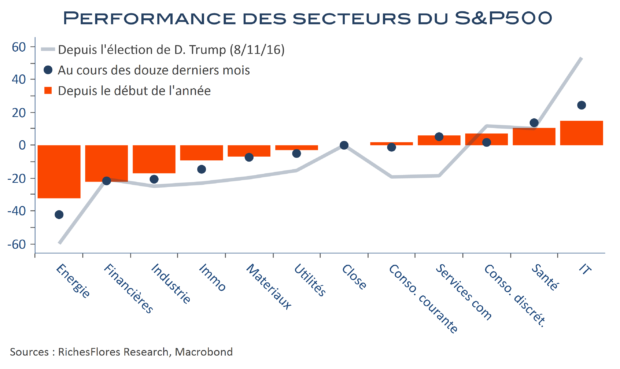
La performance sectorielle des marchés américains est restée relativement constante depuis l’élection de D. Trump en novembre 2016. Parmi les grands gagnants : les nouvelles technologies, la santé et la consommation discrétionnaire se détachent assez distinctement des autres secteurs boursiers, sans parler des plus sanctionnés qu’ont été l’énergie, les financières et les industrielles. La crise du Covid 19 n’a pas particulièrement modifié la donne depuis ses débuts. Les valeurs technologiques, plutôt bénéficiaires des effets de la pandémie, ont continué à surfer sur les mauvaises nouvelles conjoncturelles, la santé a plutôt tiré son épingle du jeu des espoirs portés par la recherche de remèdes ou vaccins contre le Covid-19 et les valeurs de consommation discrétionnaires ont été épargnées dans un contexte de baisse des taux d’intérêt et de mesures de soutien exceptionnelles aux ménages américains. En somme, la vie a poursuivi son cours sur des marchés dopés aux liquidités, très peu soucieux de la réalité économique. Les données calamiteuses du mois d’avril, sur fond de regain de tensions commerciales entre D. Trump et Xi Jinping, pourraient finir par rebattre les cartes.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Surendettement, vieillissement, climat : une et une seule préconisation

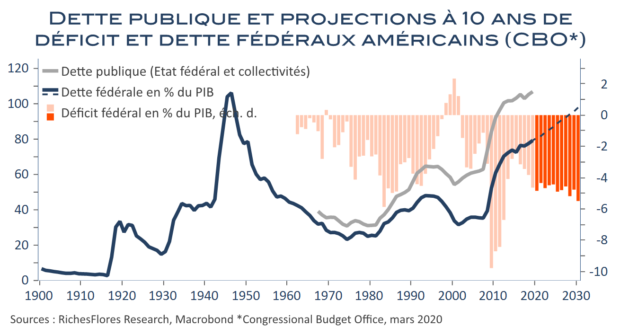
La crise provoquée par l’épidémie de Covid-19 soulève une multitude d’interrogations sur ses effets et ses conséquences à court et moyen-long terme, au point parfois de donner l’impression de ne rien pouvoir anticiper ni prévoir. Ce n’est pas faux. Dire de quoi sera fait demain est à peu près impossible dans la situation présente et il faudra vraisemblablement un temps relativement long avant d’être en mesure de se faire une idée plus précise de la trajectoire de l’économie mondiale post-pandémie. Il serait néanmoins erroné de penser que les caractéristiques essentielles de ce qui façonnait les projections économiques de moyen-long terme avant la crise du covid-19 se soient évaporées avec cette dernière. En l’occurrence, tout l’inverse s’observe : le surendettement généralisé de ces deux dernières décennies va connaître une expansion considérable ; le vieillissement démographique ne va pas s’arrêter et ses conséquences seront d’autant plus ressenties que l’endettement sera élevé et la croissance rabotée par les conséquences de la crise sanitaire ; le processus de démondialisation, déjà largement amorcé, va s’accélérer ; les enjeux climatiques, qui posent depuis longtemps la question de la soutenabilité de notre modèle de croissance, n’ont pas fini de se rappeler à nous comme ils viennent de le faire à travers la pandémie de Covid-19 ; enfin, le creusement des inégalités, violemment accentué par la crise sanitaire, risque de l’être plus encore par chacun des phénomènes mentionnés ci-dessus. Les principales caractéristiques du monde de l’après pandémie sont effectivement les mêmes que celles du monde d’avant, en pire, et c’est en partant de ces constats que se précisent les pourtours des réponses les plus appropriées à la situation présente.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre