
You need to be logged in to view this content. Veuillez Log In. Not a Member? Nous Rejoindre
Archives par catégories : Emerging
En Chine, une nouvelle démonstration de l’échec du tout technologique ?
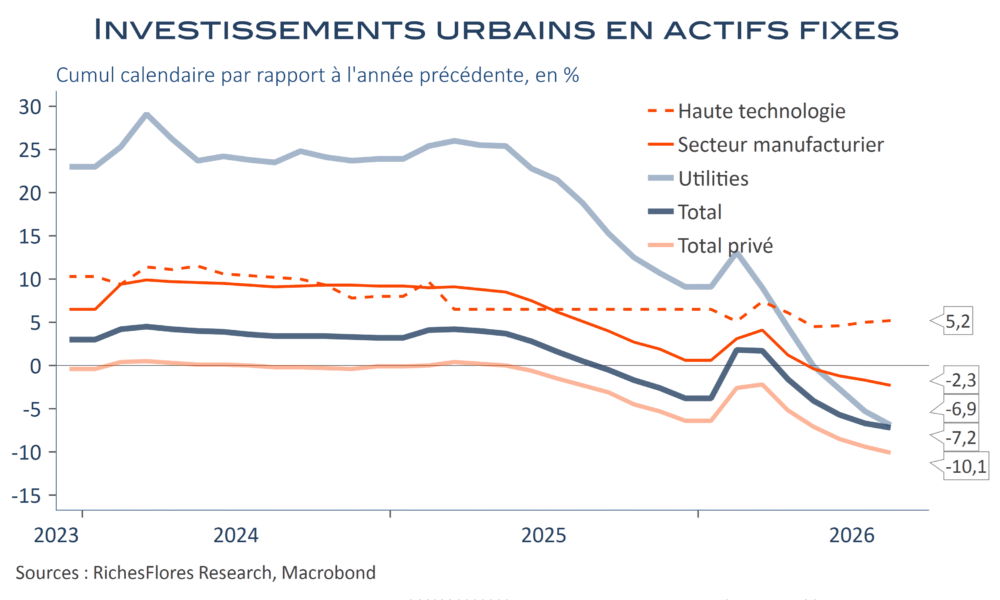
Les données chinoises du mois d’août sont, une nouvelle fois, de piètre qualité. Sauf, la croissance annuelle de la valeur ajoutée industrielle, en légère accélération en valeur, de 4,5 % à 5,2 % grâce à la hausse des prix, les statistiques pointent toutes vers une aggravation de la conjoncture, que souligne notamment l’anémie de la demande domestique : la croissance des ventes au détail s’est de nouveau affaiblie, en effet, à 0,4 % l’an inflation comprise, après 0,6 %, et celle des investissements en actifs fixes marque sa plus forte chute hors période covid, de 7,2 % dont 10,1 % pour le seul secteur privé. Outre l’aggravation persistante de la situation immobilière, les dépenses d’investissement manufacturier continuent de se rétrécir et celles dans les utilities, particulièrement soutenues jusque l’an dernier, ont disparu du paysage. Seuls restent donc les investissements dans la haute technologie, en progression de plus de 5 % l’an, dont la dynamique – du reste toute relative par rapport à ce que sait délivrer l’économie chinoise- est sans effet sur les autres pans de l’activité. Loin d’être la seule dans ce cas, la Chine serait-elle une sorte de laboratoire pour nombre d’économies aux caractéristiques comparables ? La question est de moins en moins contournable.
Marchés émergents : de l’attraction aux risques, selon trois scénarios
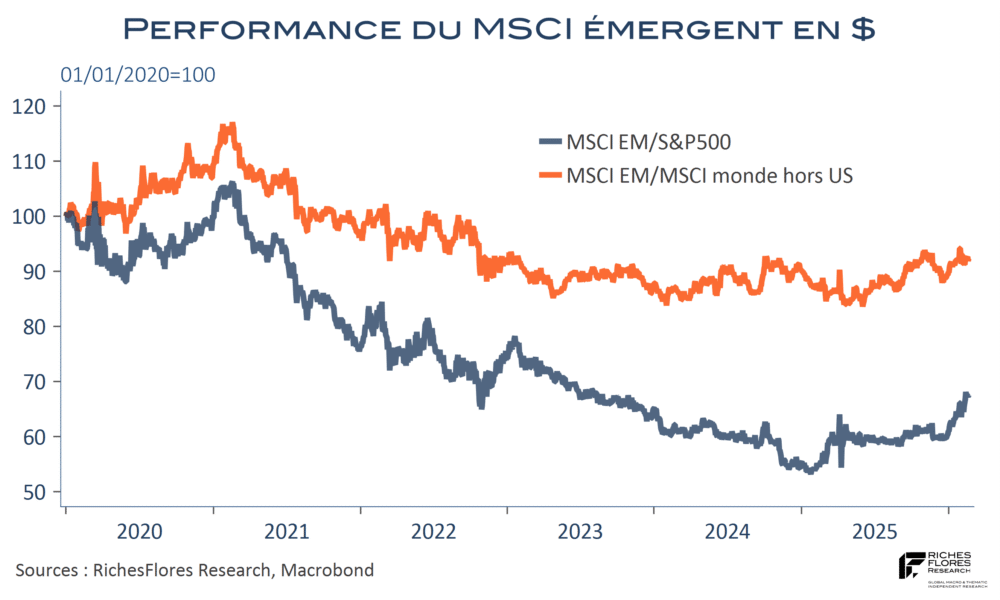
L’engouement des investisseurs pour les marchés émergents ne s’est pas démenti ces derniers temps. Depuis le début de l’année, l’indice MSCI de ces pays s’est adjugé une progression de 11 % en dollar, à comparer à une stagnation du S&P500 et une hausse de 6 % du Stoxx 600 (5 % en euro). Après un démarrage en trombe au mois de janvier, au cours duquel l’indice a progressé de plus de 8 %, la performance est plus normée depuis le début février mais conserve un rythme soutenu, d’autant plus remarquable que S&P500 et Nasdaq sont en repli marqué.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Les « Dragons » d’Asie prêts pour un grand retour
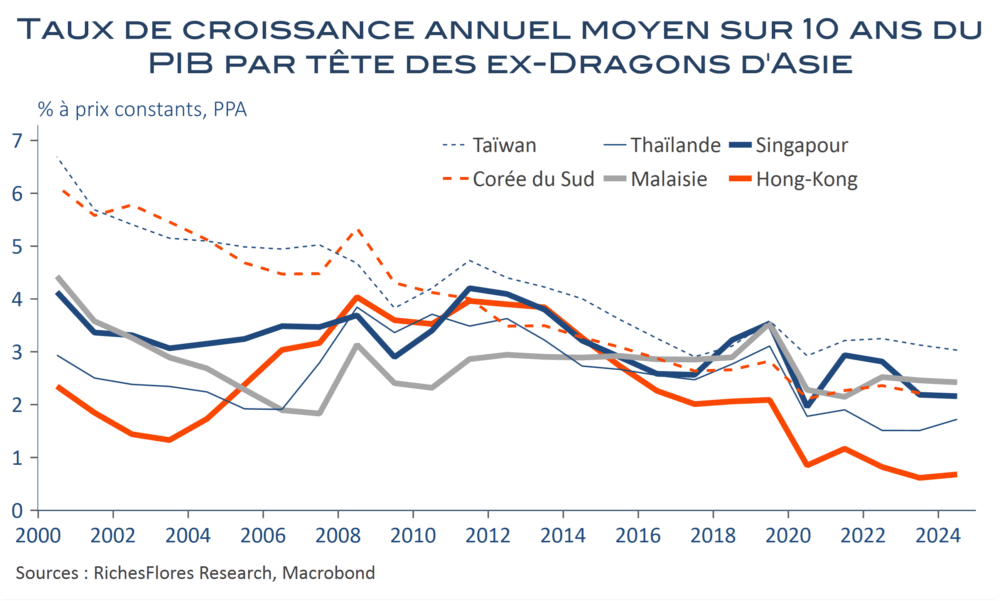
Avant que la Chine n’entre dans l’OMC au début du siècle, il y avait les « Tigres » ou « Dragons » d’Asie, un groupe de quatre pays du Sud-Est asiatique, composé de la Corée du Sud, de Singapour, Hong-Kong et Taïwan, auxquels se sont ajoutées la Thaïlande et la Malaisie, alors regroupés sous le vocable de Nouveaux Pays Industrialisés d’Asie (NPIA). Pionnières de la mondialisation, ces économies ont connu leur heure de gloire dans les années soixante-dix à quatre-vingt-dix, jusqu’à la crise de surinvestissement de 1998 et avant la montée en puissance de l’économie chinoise. Leur réussite, assise sur le modèle d’un développement à l’exportation, a largement inspiré les politiques mondiales d’ouverture des frontières des années quatre-vingt-dix et la stratégie de l’Empire du Milieu.
Les performances de la Chine ont, depuis, largement occulté ces petits pays, considérés comme des satellites économiques de la Chine, à l’égard de laquelle leur dépendance s’est considérablement accrue ces vingt dernières années. Plus récemment, le Vietnam, a pu paraître leur voler la primeur, avant que les déboires de l’économie chinoise ne les entrainent sur la voie de nouvelles difficultés, souvent aggravées par des crises politiques, domestiques ou régionales, récurrentes. La politique protectionniste de D. Trump a, alors, pris l’allure d’un coup de grâce. Toujours très dépendantes de leurs exportations à destination des Etats-Unis, ces économies étaient en première ligne du « Liberation Day », victimes directes des droits de douanes annoncés, en même temps que victimes collatérales de la guerre commerciale sino-américaine qui se profilait. Difficile d’imaginer à ce moment-là quelle issue favorable pourrait se présenter pour ces feus puissances à l’exportation.
Les perspectives pourraient, pourtant, redevenir plus porteuses pour ce groupe de pays qui disposent pour la plupart d’un leadership incontestable dans les domaines technologiques, qui semble déjà jouer en leur faveur et pourrait en faire de grands gagnants incontournables de la course à l’innovation en présence.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Le Vietnam, bouc émissaire, de la guerre commerciale sino-américaine
Les derniers PMI le confirment, l’Asie résiste aux pressions commerciales. Et pour cause, la pause de 90 jours des hausses de tarifs annoncées le 2 avril en a, jusqu’à présent, différé l’essentiel des effets de la guerre commerciale. En Chine, les différentes mesures du climat des affaires se sont améliorées en juin, tout comme les enquêtes manufacturières de la plupart des pays d’Asie : Corée, Inde, Japon, Philippines, Malaysie ou Thailande.
Ce n’est pas le cas au Vietnam, où le PMI manufacturier a reculé d’un point, à 48,9. Le pays, en ligne de mire de l’administration américaine, est parvenu à conclure un accord commercial avec les Etats-Unis pour échapper aux droits de 46 % annoncés le 2 avril. Il s’en tire néanmoins avec une surtaxe de 20 % sur ses ventes à destination des Etats-Unis. La pillule est amère pour une économie dont 30 % des exportations ont pour destination la première économie mondiale et représentent presque autant de son PIB. Elle risque de passer d’autant plus mal que les Américains ont instauré une surtaxe de 20 % additionnelle aux ventes de produits d’origine étrangère par le Vietnam. La mesure, qui vise directement les tentatives de contournement des taxes américaines par les entreprises chinoises, devrait finir par impacter ces dernières et par peser d’autant plus sur l’économie vietnamienne.

You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Les marchés rattrapés par les données chinoises… sauf les matières premières
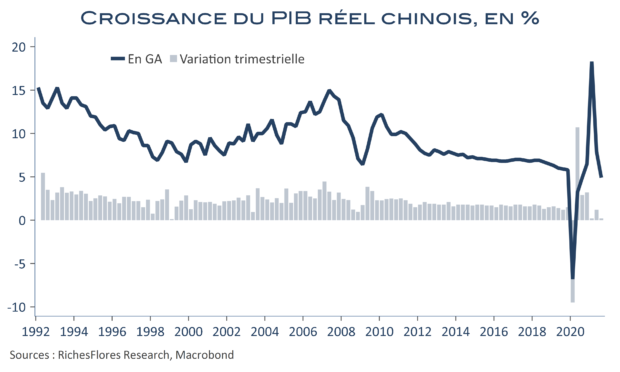
Ça ne s’arrange pas du côté de l’Empire du milieu : la croissance est ressortie en ligne avec les indicateurs très médiocres de l’été et n’a pas excédé 0,2 % au troisième trimestre, après 1,2 % et 0,2 % respectivement au deuxième et premier. Certes, une bonne part de ce ralentissement provient d’une concentration des difficultés en août, sur fond de regain de l’épidémie de Covid, de contraintes environnementales, de fermetures d’usines et de ports, mais les données de septembre ne montrent guère d’amélioration. Les effets de base très porteurs du printemps maintenant dépassés, la croissance en glissement annuel n’excède pas 4,9 %, un plus bas jamais observé, en dehors de l’épisode du premier semestre 2020, depuis le début des publications trimestrielles, en 1992. L’économie chinoise devrait faire un peu mieux dans les trimestres à venir, grâce notamment à ses exportations, mais il faudrait un mini-miracle pour qu’elle renoue avec sa croissance d’avant la crise en 2022. L’illusion d’une locomotive chinoise de retour après la crise du covid est décidément de moins en moins crédible. Les bourses s’en chagrinent mais les marchés des matières premières sont parfaitement insensibles à ces nouvelles et la hausse des cours a repris de plus belle ce matin. Cette rupture de la courroie de transmission inquiète plus que les données chinoises elles-mêmes.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
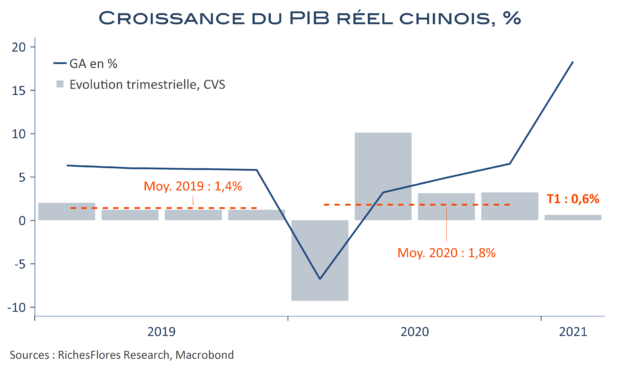
À 0,6 % au T1, la croissance chinoise est la plus faible hors Covid depuis 1999
On pouvait s’en douter, les données chinoises du jour donneraient le tournis tant elles seraient distordues par les effets statistiques résultant de la comparaison avec une période de quasi-paralysie de l’activité à l’occasion de la première vague de Covid en Chine. Nous n’avions pas osé imaginer que même les médias de référence tomberaient dans le panneau -ou feraient semblant ?- en titrant par exemple ce matin sur « une activité industrielle frénétique à l’origine d’une croissance historique de 18,3 % au premier trimestre ». D’un trimestre sur l’autre, la croissance du PIB chinois n’a été en effet que de 0,6 %, la plus faible jamais enregistrée depuis le premier trimestre 1999 selon les données historiques officielles. En 2019, avant la crise sanitaire, l’économie chinoise progressait à un rythme moyen de 1,4 % par trimestre, l’année dernière cette même moyenne s’est élevée à 1,8 % grâce au phénomène de rattrapage post crise du début d’année. On comprend alors la retenue qu’inspire un tel rapport en dépit d’un certain nombre de résultats progressivement plus convaincants d’une récupération de l’économie chinoise publiés cette nuit.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Le « formidable » rebond de la Chine oublie ses consommateurs sur le bas-côté
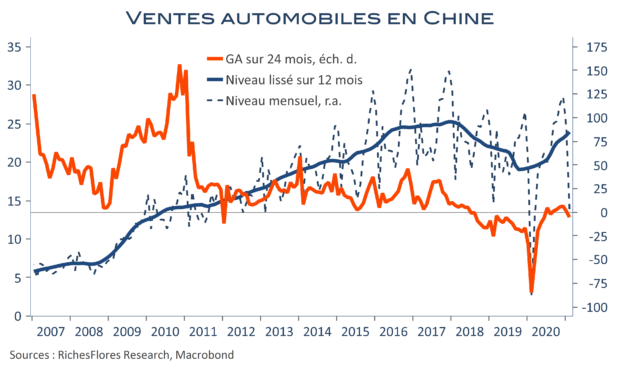
Pas facile d’y voir clair dans les données chinoises de ce début d’année, lesquelles, outre les difficultés habituelles liées au mode de publication le plus souvent en variations annuelles, se comparent à la période particulièrement chahutée de 2020. Les progressions, quelles qu’elles soient, sont spectaculaires comparées à la quasi paralysie de février de l’an passé. Dans l’automobile, les ventes ressortent en hausse de plus de 400 %, ce qui pour le non averti peut être particulièrement trompeur. Leur niveau, même non désaisonnalisé, est sans aucun doute un meilleur indicateur de la réalité, comme le sont les évolutions sur 24 mois. Sauter à pied joint au-dessus des données de 2020, lorsque les données officielles nous le permettent, donne une autre lecture de la situation chinoise. De celle-ci il ressort que, si l’industrie s’en sort bon an mal an, principalement soutenue par la production de masques et autre matériel médical ainsi par les produits électroniques, les consommateurs, eux, ont beaucoup plus de mal. La hausse du taux de chômage de 5,2 % en décembre à 5,5 % en février ne nous dit pas autre chose, d’ailleurs.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre