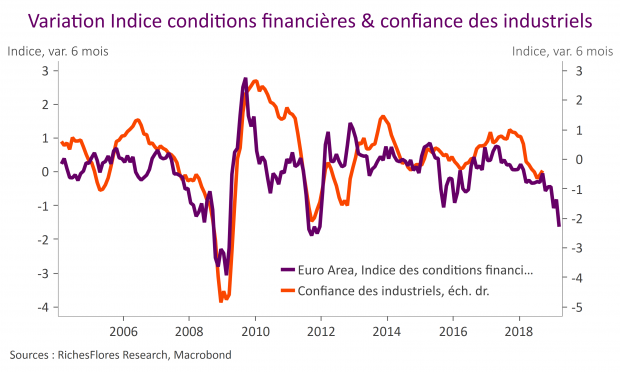
Depuis la réunion de septembre, les chiffres d’activité en Zone Euro sont ressortis plus faibles qu’attendu tandis que l’inflation sous-jacente ne montre toujours pas de signe d’amélioration. Ceci devrait forcer M. Draghi à adopter un ton plus prudent sans toutefois remettre profondément en cause la stratégie de la BCE. Son président optera sans doute pour repousser à décembre l’annonce d’éventuels ajustements, face à des différences de vues vraisemblablement persistantes au sein du conseil.
Archives par catégories : Pays/régions
Nette détérioration de la conjoncture chinoise au 3ème trimestre
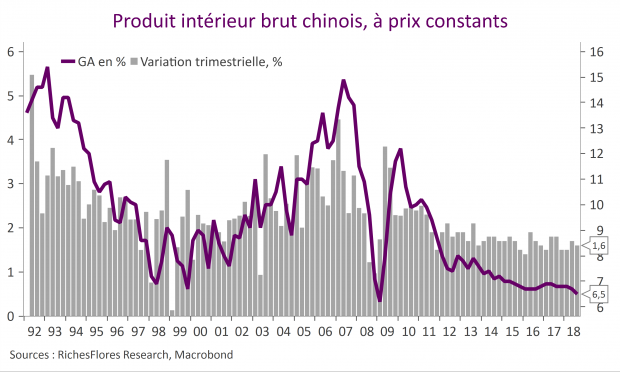
Sans réelle surprise, compte-tenu des indicateurs récents, la situation économique chinoise s’est nettement dégradée au troisième trimestre.
Durant cette période, le PIB réel aurait augmenté de 1,6 %, après 1,7% au deuxième trimestre (chiffre initialement annoncé à 1.8 %). En glissement annuel, ce résultat se traduit par une croissance 6,5 %, après 6,7 %, contre 6,6 % prévu par le consensus de marché. Il s’agit du résultat le plus faible depuis 2009 où la croissance avait atteint 6,2 %.
Dangereux excès de zèle de la Commission Européenne
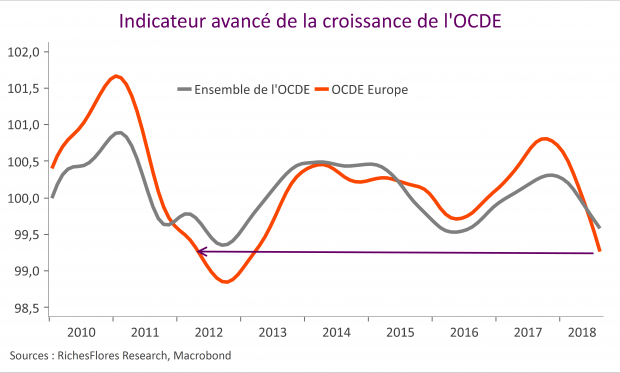
Italie, Belgique, Espagne, France… la liste des pays dans le viseur de la Commission européenne faute de suivre leur feuille de route budgétaire pour 2019 s’allonge de jour en jour, à un moment critique où les risques de contagion de la crise italienne s’amplifient au fur et à mesure des déceptions sur la conjoncture et l’inflation et à l’approche de la fin supposée du programme d’achats d’actifs de la BCE.
Postview Inflation américaine : La Fed peut prendre tout son temps
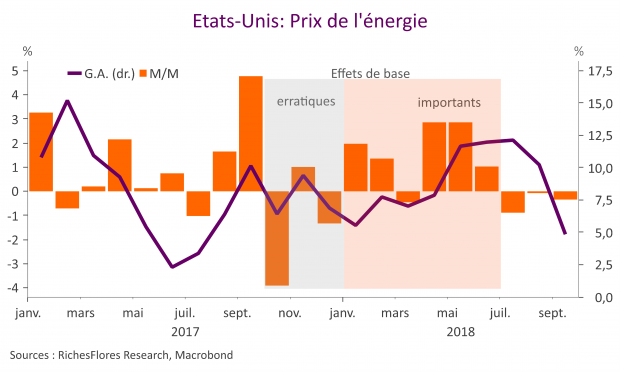
L’inflation aux Etats-Unis en septembre a poursuivi sa décélération à 2,3 % en g.a. après 2.7% en août et un point haut à 2,9 % en juillet. Dans le même temps, l’inflation sous-jacente est restée stable à 2.2% en g.a. Deux chiffres en deçà des attentes du consensus (respectivement à 2,4 % et 2,3 %) qui donnent des marges de manœuvre à la Fed pour, si elle le souhaite, temporiser sa politique monétaire et calmer la nervosité des marchés financiers.
Italie, périlleux bras de fer entre la BCE et les marchés
Un écart d’un point de PIB par rapport aux engagements ; soyons sérieux, rien ne justifie que les annonces du gouvernement italien provoquent un vent de panique sur les marchés et valeurs bancaires. À moins que les marchés ne profitent de cette occasion pour tester la BCE et peut-être, au-delà, l’équilibre des forces au niveau de la Commission européenne en ces temps troublés de veilles d’échéances cruciales concernant la future gouvernance européenne. À ce jeu-là, la partie pourrait se compliquer davantage avant de trouver la voie d’un compromis.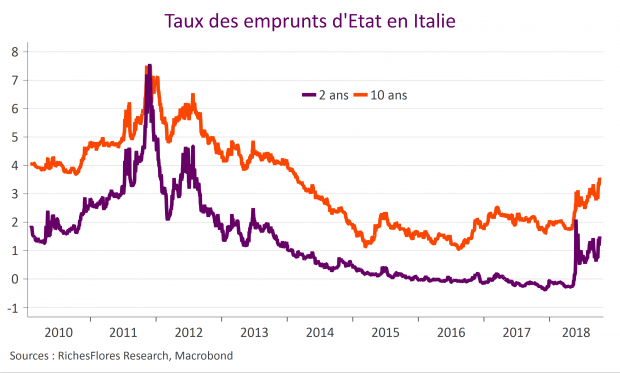 Lire la suite…
FOMC – Donald Trump semble avoir déjà pris place au board de la FED !
Comme attendu, la FED a relevé d’un quart de point son taux directeur à 2,25 %. Jusque-là pas de scoop. Plus surprenants sont les changements apportés à son communiqué et à ses prévisions :
- La FED a retiré de son communiqué l’appréciation selon laquelle la politique serait accommodante ; en d’autres termes, le niveau des taux directeurs serait proche de celui correspondant à la neutralité de la politique monétaire. La hausse des Fed Funds pourrait donc approcher son terme, sous réserve que l’inflation n’impose pas de passer en mode restrictif. On note à ce titre que ses prévisions de taux d’intérêt ne sont pas modifiées.
BCE 2019, l’année des grands changements
La gestion de la politique monétaire de la BCE pourrait connaitre de profondes mutations l’année prochaine. Non seulement Mario Draghi laissera son poste à un nouveau président mais le mandat de nombreux membres du directoire arrivera également à terme. Le rapport de force entre « colombes » et « faucons » pourrait en être bouleversé. Par ailleurs, après quatre ans, la BCE mettra fin à sa politique d’assouplissement quantitatif en décembre. L’attention va donc se porter sur la suite, à savoir la possibilité ou non de voir les taux d’intérêt remonter et la gestion de la stratégie de réinvestissement des actifs de son bilan arrivant à maturité.

Les PME américaines enfin, plus promptes à investir. Les choses se compliquent pour J. Powell
Nous avons suffisamment souligné l’anomalie de ces derniers mois au cours desquels le moral des PME américaines culminait sans être accompagné d’une quelconque amélioration de leurs perspectives d’investissement pour ne pas manquer les conclusions de l’enquête NFIB de ce mois-ci. En Août, le moral des PME grimpe davantage pour atteindre un record historique. Élément nouveau toutefois, leur moral s’accompagne maintenant d’une nette hausse de leurs perspectives d’investissement, avec un retour sur leur plus haut niveau depuis 2006.
