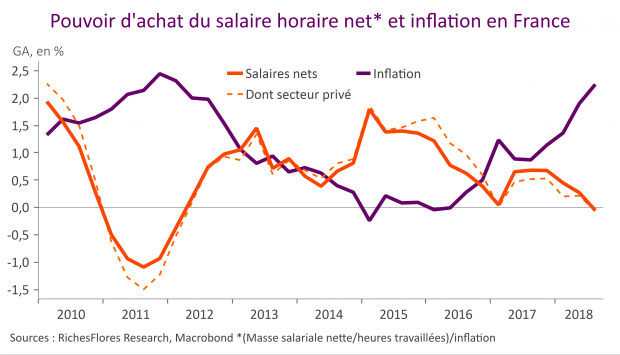
Mesures Macron – un impact économique significatif, une réponse pas forcément suffisante

Il y avait dans le mouvement des « gilets jaunes » l’expression de deux types de revendications :

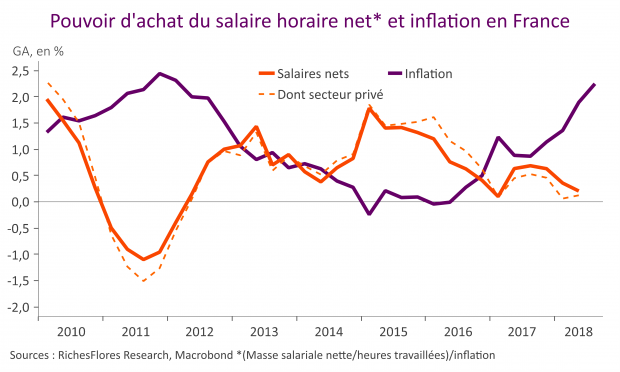
  • Une, immédiate, que l’on peut résumer à celle du pouvoir d’achat trop durement impacté ces derniers mois par la remontée de la CSG et l’envolée des prix des carburants qui a résulté de la conjonction de l’envolée des cours du pétrole et de l’augmentation de la fiscalité carbone.
  • Une revendication plus structurelle, ou sociétale, appelant à une réduction des inégalités, une meilleure redistribution des ressources, une plus grande sécurité économique, cette dernière passant, entre autres, par le maintien de services publics de proximité et de qualité (transport, éducation, santé en particulier).

Les mesures annoncées par le président de la République répondent à la première ; elles colmatent les brèches d’une année 2018 particulièrement difficile en matière de pouvoir d’achat et sont, de ce point de vue, à la hauteur des besoins immédiats, à même, y compris, de changer la donne conjoncturelle en France. Elles laissent néanmoins de côté les revendications plus politiques, dont pourrait dépendre l’efficacité des dispositions adoptées en termes de revenus immédiats.
Lire la suite…

Inflation & Stratégie: Brutal changement de décor après la chute du pétrole

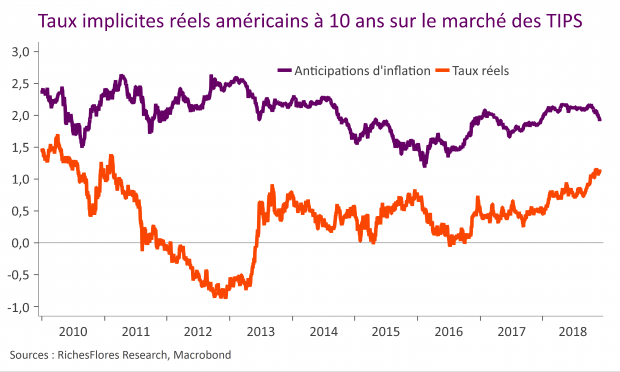
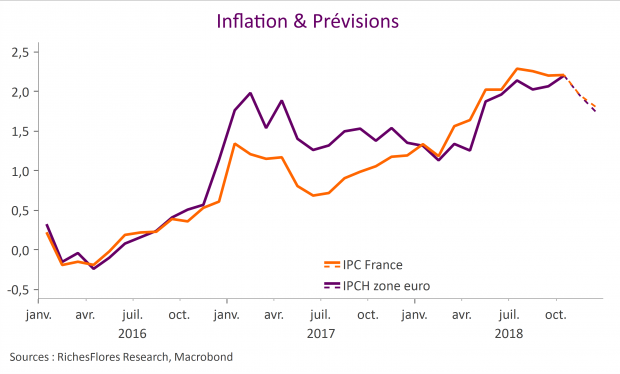
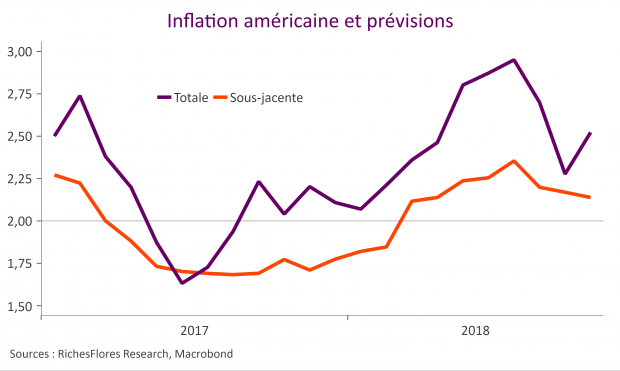
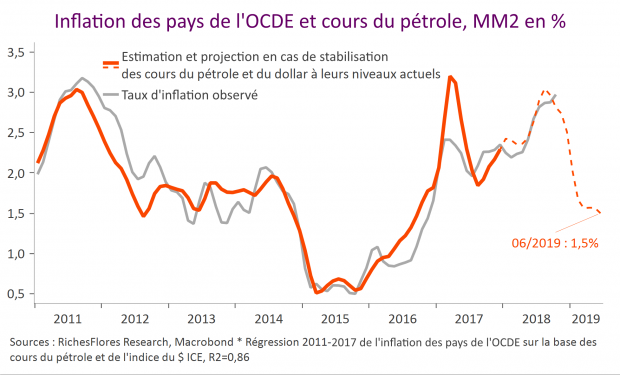
La chute des cours du pétrole bouleverse la donne inflationniste des prochains mois et in fine celle de l’ensemble de l’année 2019. Ces changements devraient avoir d’importantes répercussions sur l’environnement économique et sur la perception des banques centrales quant à l’évolution du contexte de prix. Aux Etats-Unis, l’inflation totale refluerait vers de 1,5 % dès le premier trimestre 2019, un mouvement qui ne sera, a priori, pas suivi par l’inflation sous-jacente à ce stade du cycle, attendue en légère hausse (voir page 4). En zone euro, l’inflation totale devrait revenir vers 1 %. Au contraire du cas américain, l’inflation sous-jacente aura du mal à résister à la diffusion des effets dépressifs en provenance de l’énergie et refluerait légèrement aussi. L’année prochaine devrait ainsi marquer un fort mouvement de convergence des différentes mesures d’inflation en zone euro (cf page 6) ainsi qu’une moindre dispersion des taux d’inflation entre pays membres, au risque près des problèmes d’approvisionnement en carburants en Allemagne qui, toutefois, devraient se cantonner au court terme.

Lire la suite…

ADP – quels enseignements préliminaires pour le rapport sur l’emploi de demain ?

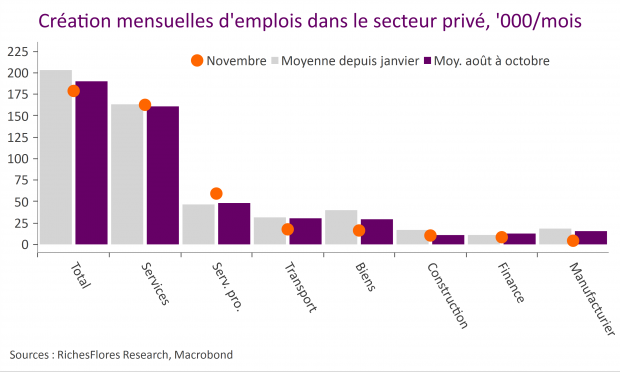
Le rapport sur l’emploi mensuel de vendredi aux Etats-Unis sera suivi avec attention par les marchés financiers et les membres de la FED. De la lecture qui en sera faite dépendent en grande partie les marges de manœuvre que la FED pourrait consentir à employer dans le contexte actuel de montée des risques financiers. Un bon rapport sur l’emploi, potentiellement accompagné de tensions salariales un peu plus développées, réduirait l’espoir que la FED ajuste sa trajectoire monétaire à la baisse ; ce ne serait une bonne nouvelle ni pour les marchés d’actions, ni les marchés obligataires. Un rapport décevant pourrait se révéler plus favorable aux marchés obligataires mais risquerait, en contrepartie, d’accentuer l’aplatissement de la courbe des taux et de nuire aux indices boursiers. Ce même rapport, assorti d’une montée des tensions salariales, serait doublement sanctionnant, potentiellement plus périlleux que le premier scénario. La voie n’est assurément pas large et le risque de basculer d’un côté ou de l’autre est significatif dans le contexte en présence. Les données de l’ADP publiées aujourd’hui préfigurent plutôt le second de ces scénarii.

Lire la suite…

Crise en France, quelques éléments de réflexion

Les gouvernements tombés sous le coup de mécontentements liés à la fiscalité ne se comptent plus, même M. Thatcher en avait fait les frais en son temps après avoir instauré une « poll taxe » en 1990. La crise que traverse la France ne peut être minimisée. Elle fragilise grandement le gouvernement et l’économie française et aura, sans aucun doute, des retentissements profonds en Europe.

Les raisons du mécontentement sont assez claires ; la faiblesse des gains de pouvoir d’achat depuis plusieurs années rend insupportable la hausse de l’inflation.

Lire la suite…

L’inflation sous-jacente reflanche à 1 % en zone euro

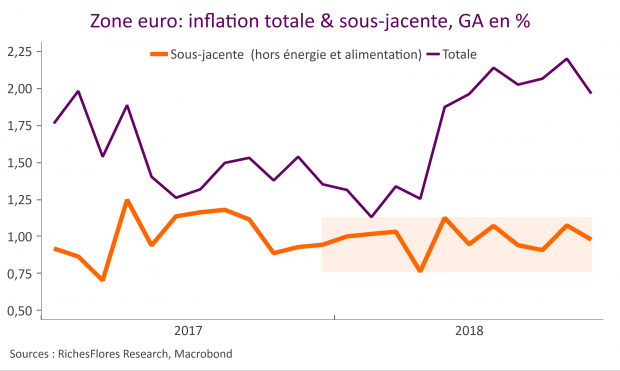
Les estimations préliminaires de l’inflation en zone euro indiquent une baisse mensuelle de 0,2 % et un ralentissement à 2,0 % en glissement annuel, contre 2,2 % le mois précédent. De même, l’inflation sous-jacente retombe à 1 % en novembre, après une accélération temporaire à 1,1 % en octobre, dans le sillage d’un ralentissement de l’inflation des services, de 1,5 % à 1,3 %.

En France, l’inflation IPC rebaisse de trois dixièmes à 1,9 %, contre 2,2 % en octobre, du fait d’une décélération généralisée.

Lire la suite…

Jérôme Powell tire plus vite que son ombre. Trop tôt ?

Signe que la panique a gagné du terrain ces derniers temps, le président de la FED nous annonce que les taux directeurs sont proches de la neutralité. Voilà qui a bien changé en quelques semaines ; en octobre son appréciation sur cette même neutralité n’était-elle pas que nous en étions bien loin ?

Manifestement, la chute des marchés de ces dernières semaines inquiète le président de la FED qui dit redouter, à juste titre, un emballement à la baisse en cas d’erreur d’appréciation. Le scénario est, en somme, conforme à nos attentes : la dernière hausse des fed funds sera celle de décembre et sera suivie d’une pause ; à ceci près que Jérôme Powell devance l’appel de quelques semaines, ce qui est loin d’être anodin.

Lire la suite…

Preview Inflation Zone Euro & France : les prix du pétrole donnent le tempo

Les estimations préliminaires de l’inflation en zone euro et en France seront publiées vendredi. Nous prévoyons un ralentissement de l’inflation totale en novembre à 1,9 % en glissement annuel en zone euro (consensus à 2,0 %) et en France, après 2,2 % en octobre, en raison de la baisse brutale des prix de l’énergie depuis le début novembre.

L’inflation sous-jacente devrait se stabiliser de justesse à 1,1 % en zone euro, avec un risque baissier lié aux soldes du Black Friday dont l’ampleur reste difficile à estimer compte-tenu de la montée récente de ce phénomène ces dernières années.

Lire la suite…

Postview Inflation Etats-Unis : l’inflation sous-jacente statique, aux biens industriels près

En ligne avec nos attentes, l’inflation totale aux Etats-Unis est remontée de 2,3 % en septembre à 2,5 % en glissement annuel en octobre, principalement sous les effets de base énergétiques. L’inflation sous-jacente a légèrement baissé, à 2,1 %, un poil en dessous de nos attentes du fait des arrondis, et semble totalement muette. L’analyse dans le détail indique toutefois quelques signes de tensions sur les biens industriels, à surveiller.

Lire la suite…