You need to be logged in to view this content. Veuillez Log In. Not a Member? Nous Rejoindre
Tag Archives: budget
Un « Breturn » pour quoi faire, alors que l’économie britannique marque des points ?
Sauf l’insécurité que peut susciter l’insularité dans un monde de plus en plus exposé aux agressions, les raisons du regain d’intérêt des Britanniques pour un éventuel retour dans l’UE interrogent. Les difficultés rencontrées par les entreprises nationales pour commercer avec le marché unique ne sont vraisemblablement pas, en effet, la raison principale de cette expression de la population. Quant aux résultats économiques du Royaume-Uni, ils n’ont pas grand-chose à envier à ceux des principales économies de l’UE.
Le pays a, certes, payé un gros contrecoup à sa sortie de l’UE, intervenue, qui plus est, en plein covid, mais s’est, a priori, bien remis de ce divorce : dès 2022 son PIB réel avait, en effet, rattrapé son retard des deux années passées par rapport aux quatre principales économies de l’UEM : Allemagne, France, Italie et Espagne.
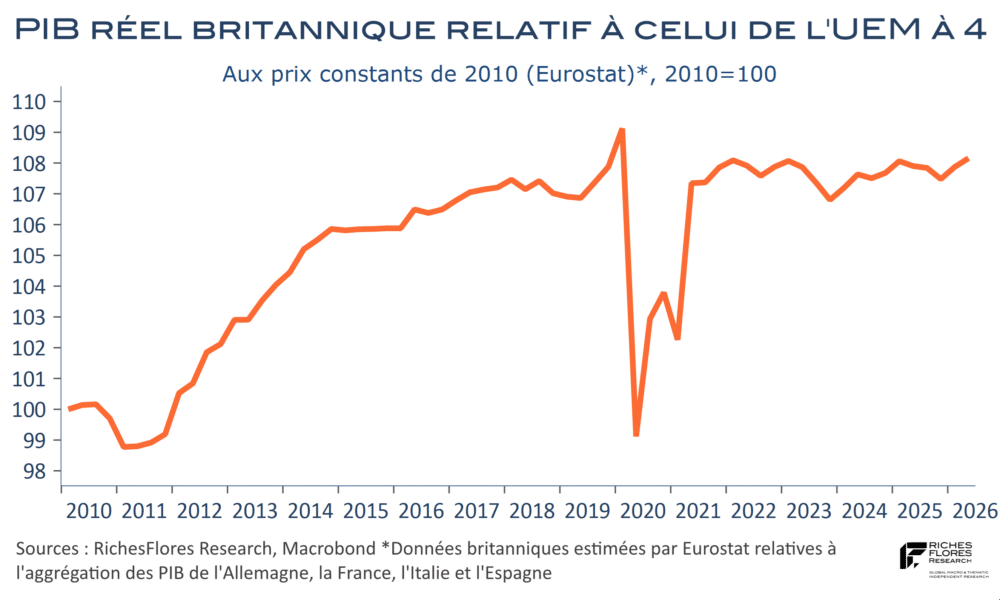
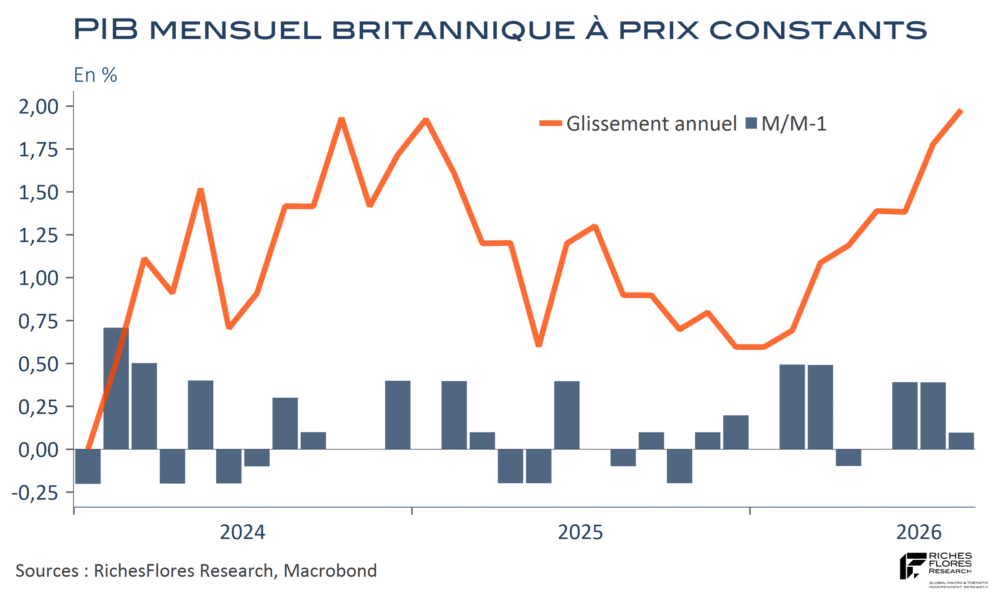
Si l’économie britannique a perdu la surperformance qui la caractérisait avant cette rupture, elle n’a pas fait moins bien que les principales économies de l’union monétaire. C’est en outre par une croissance économique nettement plus dynamique que ces dernières qu’elle se distingue depuis le début de l’année, grâce notamment à un début de transformation que bien des pays du continent pourraient lui envier…
Malgré le trouble créé par la publication des derniers sondages en faveur d’un « Breturn », ces avancées économiques pourraient retirer une grosse épine du pied du nouveau Chancelier, J. Healey, dans l’exercice budgétaire en préparation.
1 % de croissance en 2027, avec quel multiplicateur le gouvernement travaille-t-il ?
Si l’alchimie budgétaire passe souvent pour impénétrable, il est des questions économiques élémentaires auxquelles on ne peut se soustraire : comment envisager une croissance de 1 % pour une économie à laquelle on entend imposer un effort budgétaire équivalant à 1,8 % de son PIB ? À supposer que ce dernier se traduise par une contraction d’autant de la demande, avec un multiplicateur budgétaire égal à l’unité, il faudrait, pour afficher un scénario de croissance de 1 %, que celle-ci ait initialement été envisagée à 2,8 %. Si, tel n’est pas le cas, mais que la prévision initiale était plutôt de 1 %, confisquer 1,8 % ne devrait-il pas revenir à faire baisser la prévision dans la région de 0,8 % ? On l’aura compris, cette manière de poser le problème n’est pas de proposer une estimation juste mais vise à adresser une question essentielle : celle du coût immédiat de la consolidation budgétaire effectivement intégré dans le scénario du gouvernement.
Les économistes travaillent le plus souvent avec un multiplicateur de 0,5, selon lequel un effort de 1,8 % du PIB aurait un impact négatif moitié moindre sur la croissance relativement au scénario de base, dans le cas présent, donc, de 0,9 %. On se souvient néanmoins du mea culpa d’Olivier Blanchard et de Daniel Leigh qui, dans leurs travaux du FMI de 2013, montraient que les prévisions de croissance réalisées pendant la crise européenne avaient systématiquement sous-estimé les effets négatifs des consolidations budgétaires. Les auteurs concluaient, alors, que les multiplicateurs avaient probablement été sensiblement supérieurs à 1 au début de la crise, au lieu de l’hypothèse moyenne de 0,5 sur laquelle reposaient les prévisions.
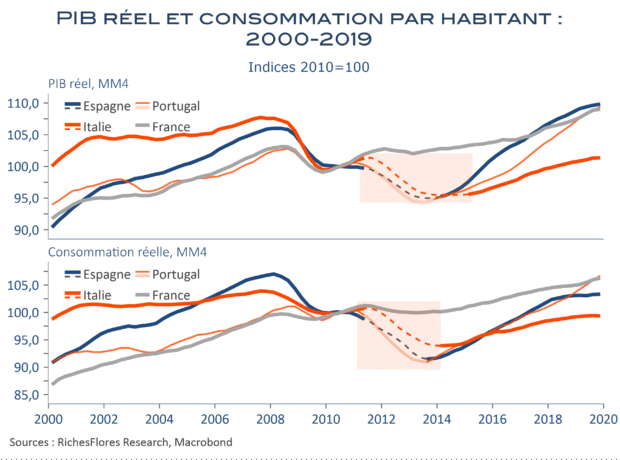
Les résultats de cette erreur ont été désastreux, marqués par une crise économique sans précédent pour les pays concernés et l’amplification d’une spirale de la dette qui s’en est suivie. Le PIB par tête de l’Italie s’est contracté de 5 % entre 2011 et 2013, celui de l’Espagne ou du Portugal de 5,5 % mais, dans chacun de ces pays, la consommation des ménages s’est effondrée de quasiment le double.
Alors, à combien pourrait s’élever le multiplicateur d’une économie simultanément confrontée à un choc énergétique exceptionnel, à une crise du logement sans précédent, peut-être bientôt immobilière, et à des pertes de pouvoir d’achat historiques, avant même l’entrée en vigueur de la cure promise : 0,5, 1 ou davantage, hypothèse synonyme d’aggravation de la situation budgétaire plutôt que l’inverse ? Les marchés semblent avoir répondu jeudi, avec une nouvelle embardée des taux de l’OAT.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Le PIB japonais, objet de crispations entre la BoJ et le gouvernement fait chuter le yen
Rien de tel qu’une contraction du PIB pour renforcer la rhétorique de la nouvelle première ministre japonaise et mettre plus en porte-à-faux la BoJ sur son intention de poursuivre la normalisation du niveau de ses taux directeurs. Après une progression de 0,6 % au printemps, l’activité s’est contractée de 0,4 % au troisième trimestre au Japon, une occasion d’enfoncer le clou pour Mme S. Takaichi, en faveur du plan de relance en préparation et d’une opposition plus farouche à toute hausse des taux directeurs que la BoJ s’apprêtait à décider en décembre. Avec un déflateur du PIB en hausse annuelle de 2,8 %, la posture toujours très accommodante de la BoJ pose d’autant plus question que la politique budgétaire a pris un tour résolument expansionniste avec l’arrivée au pouvoir de la nouvelle première ministre. Dans un tel contexte, la perspective de maintien de taux directeurs à 0,5 % attise les pressions à la baisse du yen dont le taux de change a de nouveau faibli contre le dollar ce matin, pour se rapprocher de ses points bas de l’année dernière, à 145,7 yen pour un dollar. Mme Takaichi, dont l’objectif est bel et bien d’affaiblir ce dernier, n’y verra pas d’inconvénient, au risque de devoir payer cette préférence par des taux de financement de plus en plus exorbitants au vu du haut niveau d’endettement public du pays. Les conditions ne semblent décidément pas en place pour une stabilisation du yen et des rendements des JGB, qui affectent, par ailleurs, la compétitivité européenne et menacent le reste du monde d’une raréfaction des sources de financements japonais.

Dangereux excès de zèle de la Commission Européenne
Italie, Belgique, Espagne, France… la liste des pays dans le viseur de la Commission européenne faute de suivre leur feuille de route budgétaire pour 2019 s’allonge de jour en jour, à un moment critique où les risques de contagion de la crise italienne s’amplifient au fur et à mesure des déceptions sur la conjoncture et l’inflation et à l’approche de la fin supposée du programme d’achats d’actifs de la BCE.