Inflation UEM : fort repli généralisé en décembre

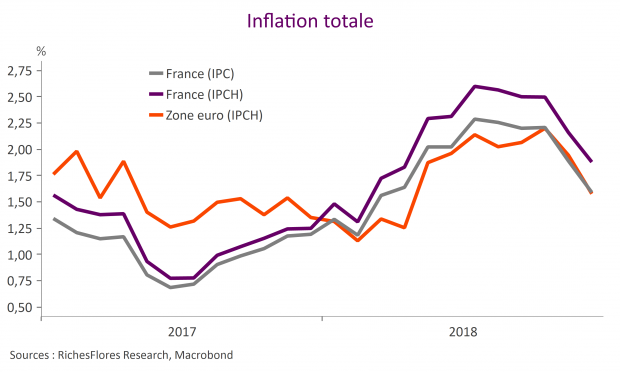
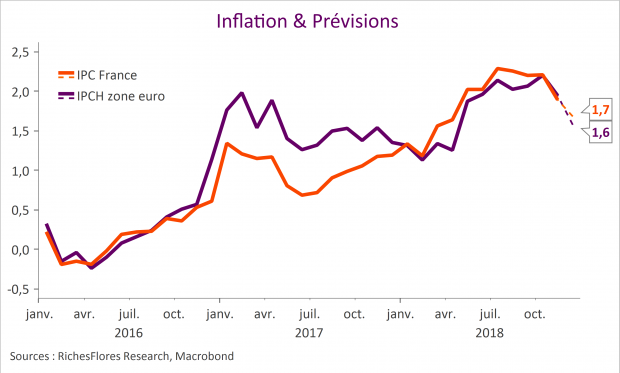
En ligne avec nos prévisions, l’inflation en zone euro s’est stabilisée sur le mois de décembre mais a fortement ralenti a 1,6 % en glissement annuel, après 1,9 % et 2,2 % à son point le plus haut de l’année en octobre. L’inflation sous-jacente, en hausse de 0,5 % sur le mois, est restée stable à 1 % en glissement annuel. En moyenne pour l’ensemble de l’année 2018, l’inflation de l’UEM s’élève ainsi à 1,7 %, en deçà des prévisions de la BCE de 1,8 %.

L’inflation française (IPC) a également décéléré à 1,6 %, au lieu de 1,7 % selon nos prévisions, après 1,9 % en novembre, en raison de l’effet énergie mais vraisemblablement aussi des perturbations liées aux manifestations des gilets jaunes.
Lire la suite…

Inflation UEM et France : décrochage en vue en décembre

Les estimations préliminaires de l’inflation du mois de décembre en zone euro et en France seront publiées ce vendredi. Nous prévoyons une stabilité des prix de la zone euro sur le mois qui se solderait par forte baisse de l’inflation annuelle, de 1,9 % à 1,6 % (très inférieure aux estimations du consensus à 1,9 %) ainsi qu’un repli de l’inflation française à 1,7 %, après 1,9 % en novembre malgré une hausse mensuelle de l’IPC de 0,1 % après -0,2 %.

L’inflation sous-jacente, en hausse de 0,4 % sur le mois, devrait également décélérer à 0,9 % en glissement annuel, après 1 % en novembre, selon nos estimations (contre un consensus stable à 1 %).

Lire la suite…

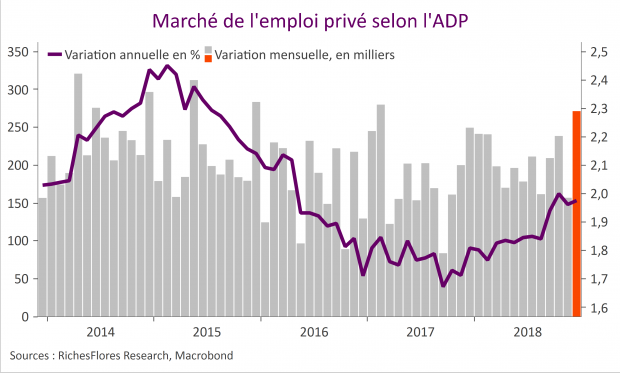
L’économie américaine aurait créé 271 000 emplois en décembre, selon l’ADP

Voilà un chiffre qui ne laissera pas les marchés insensibles à la veille du rapport officiel sur l’emploi américain du mois de décembre. Selon l’ADP, les créations d’emplois privés auraient atteint 271 K, un chiffre très au-dessus des attentes mais également le plus fort depuis janvier 2017, après 179 K en novembre.

Lire la suite…

Pour une fois, le président de la FED aurait été bien inspiré d’écouter D. Trump !

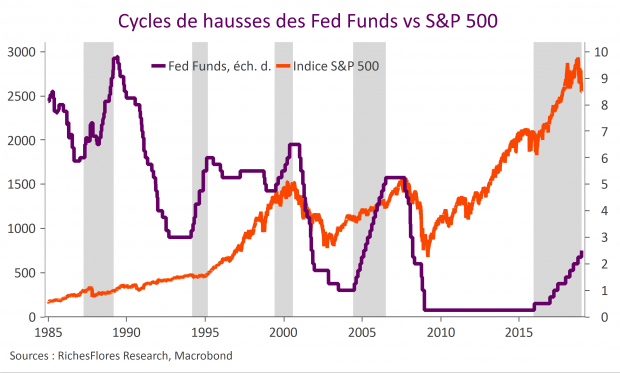
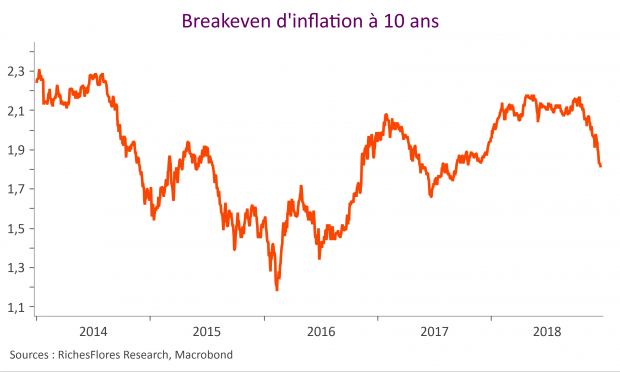
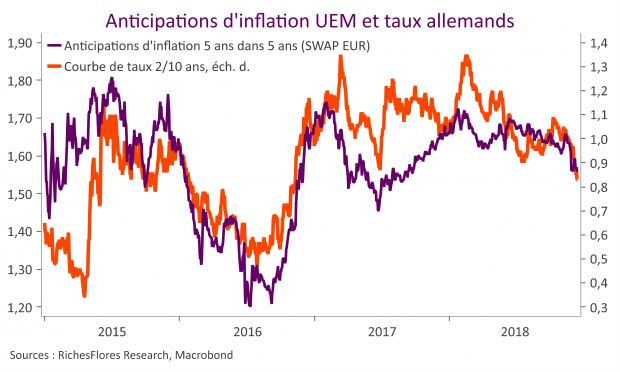
La FED a décidé de passer outre les alertes en provenance des marchés financiers et de relever une nouvelle fois le niveau de ses taux directeurs à 2,50 %. Justifiée il y a encore quelques jours au vu des développements économiques récents, la décision l’était beaucoup moins ces derniers jours au vu de la montée des risques financiers. En cela, sa décision est assez inédite et d’autant plus surprenante au regard de la chute des anticipations d’inflation, que Jérôme Powell avait signalées comme directrices dans la conduite de sa politique monétaire. Tout aussi gênantes sont les incohérences que l’on relève dans son scénario d’inflation. L’ensemble n’est guère rassurant.

Lire la suite…

Preview Fed – hausse des taux, vraiment ?

La FED, cela semblait acquis, devrait relever une nouvelle fois ses taux directeurs à 2.50 % au terme de son comité de politique monétaire, mercredi, avant, selon nous, de marquer une pause, au minimum, de plusieurs mois. Mais passera-t-elle vraiment à l’acte cette semaine ? À en juger par l’allure des marchés boursiers américains, la question se pose indiscutablement et, quoiqu’il en soit, la partie sera serrée. Par mesure de prudence, la FED pourrait se donner le temps et repousser sa décision au début d’année sans préjuger de ce qu’elle fera alors (scénario que les récents développements nous incitent à privilégier aujourd’hui). Si, au contraire, elle décide de suivre les anticipations des marchés qui pricent encore à 72 % une remontée de ses taux, il lui faudra assurément accompagner cette décision d’un discours très accommodant quant à l’orientation future de sa politique pour prévenir une chute potentiellement incontrôlable des marchés boursiers (pourquoi prendrait-elle un tel risque ?).

Lire la suite…

Postview Inflation zone euro : tensions temporaires des prix industriels sous-jacents

L’inflation totale en zone euro baisse de 0,2 % en novembre et ralentit à 1,9 % en glissement annuel après 2,2 % en octobre. Initialement estimée à 2 % par Eurostat en début du mois, l’inflation est ainsi ramenée au niveau de notre prévision.

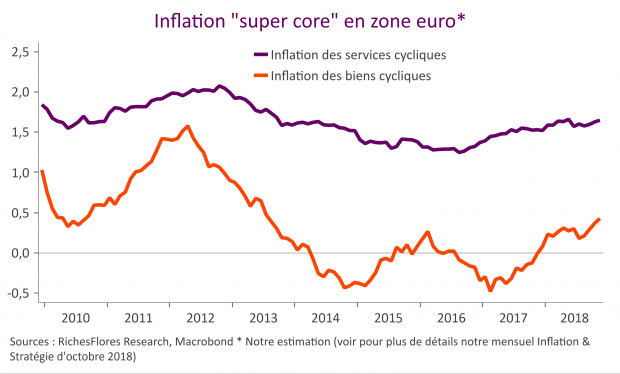
L’inflation sous-jacente s’est établie à 1 %, soit une baisse de 0,1 point par rapport à octobre (1,1 %), en ligne avec les estimations préliminaires. Notre mesure des composantes les plus cycliques de l’inflation sous-jacente, « super core », est stable à 1,3 % en glissement annuel, leur partie industrielle grapille encore un peu de terrain…

Lire la suite…

Après la langue de bois de ces derniers mois, qu’attendre de la BCE ?

Depuis le début de l’été la BCE a fait preuve d’une rigidité dont on avait perdu l’habitude sous le règne de Mario Draghi, maintenant mordicus un scénario indéfendable et des  perspectives de remontée de ses taux directeurs d’ici la fin de l’année 2019, tout aussi indéfendables.

Aujourd’hui au pied du mur, qu’attendre de sa communication à l’occasion de son comité de politique monétaire de jeudi ?

Lire la suite…

Preview Inflation Etats-Unis – Inflation totale vs. sous-jacente, l’inversion s’enclenche

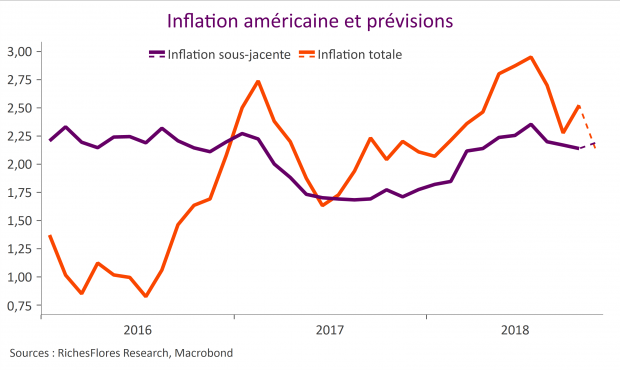
L’inflation IPC américaine du mois de novembre sera publiée aujourd’hui. Nous anticipons une baisse mensuelle de 0,1 % de l’inflation totale, ajustée des variations saisonnières (-0,4 % non cvs), consécutive à la chute des prix du pétrole, et une baisse de l’inflation annuelle à 2,1 % après 2,5 % en octobre, à comparer à une prévision du consensus de respectivement 0 % et 2,2 %.

Selon nos estimations, l’inflation sous-jacente devrait, à l’inverse, progresser de 0,2 % (0 % non cvs) ce qui ferait remonter son taux annuel à 2,2 % après sa légère baisse à 2,1 % en octobre.

Lire la suite…