J. Biden ou l’épreuve des taux d’intérêt

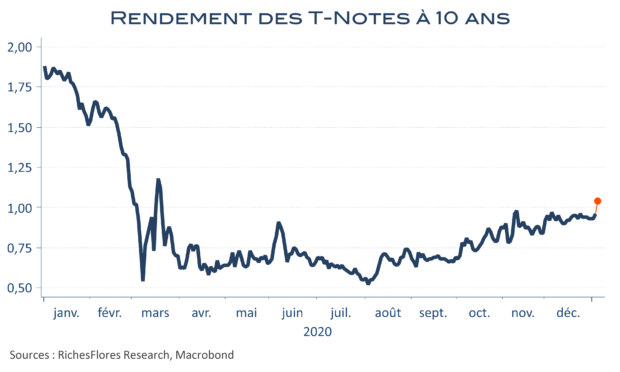
S’il est une incertitude dans le contexte actuel de changement de présidence aux Etats-Unis, c’est bien du côté des conséquences de l’élection de Joe Biden sur les taux d’intérêt qu’elle se trouve. Les marchés ne s’y sont pas trompés ces dernières heures à l’annonce d’une vraisemblable victoire des démocrates au Sénat qui, pour la première fois depuis le 19 mars dernier, a propulsé le rendement des T-Notes à 10 ans au-delà de 1 %. Bien que d’à peine 10 points de base, on aurait tort de considérer ce mouvement comme anecdotique à en juger par la configuration technique de la courbe des rendements ; le risque que la tendance s’accélère est bien réel au vu de la spéculation en place sur les marchés ces derniers temps. D’aucuns y verront sans doute un signal supplémentaire de reflation. Gare cependant à ne pas mettre la charrue devant les bœufs : une hausse des taux, un tant soit peu significative, pourrait faire d’immenses dégâts si elle n’était pas précédée d’une amélioration des conditions économiques, nécessaire pour y faire face…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le message subliminal de la FED : un scénario en racine carrée et une perte in fine de 4 % de PIB

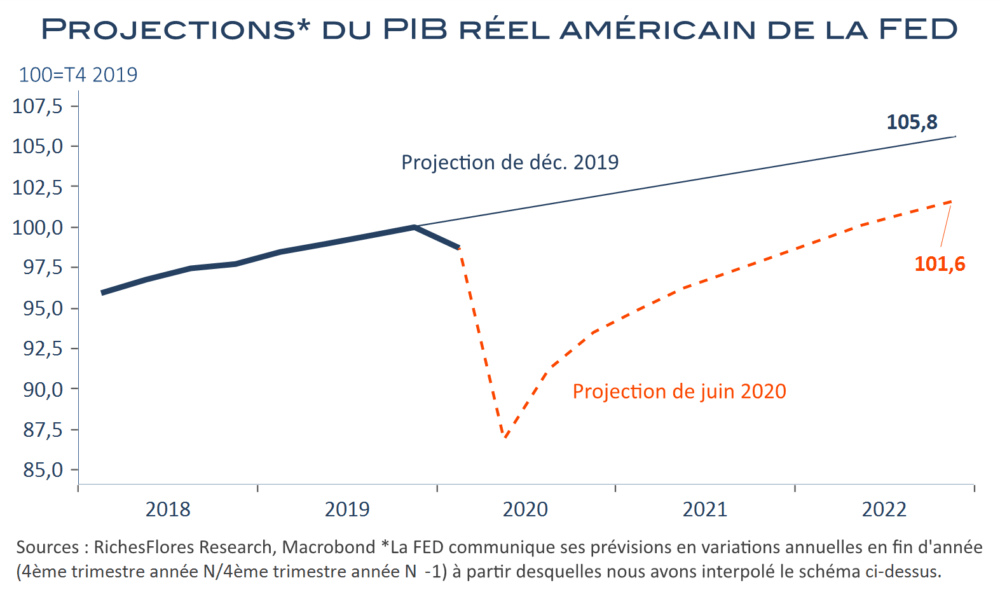
L’exercice était délicat pour J. Powell; la FED a déjà tellement fait qu’il ne pouvait guère jouer sur les effets d’annonce. La perception de son message tiendrait exclusivement au ton employé et au contenu des projections. L’exercice a-t-il réussi ? Ce n’est pas certain. La FED, c’est sûr, apparaît dovish : elle prolongera ses achats de bons du Trésor au rythme présent et n’envisage aucun mouvement de hausse de ses taux directeurs, lesquels resteraient à leur niveau actuel au cours des trente prochains mois. Elle se montre, par ailleurs, plutôt confiante dans la capacité de rebond de la croissance, avec une prévision à -6,5 % cette année, suivie d’une récupération de 5 % en 2021 puis 3,5 % en 2022. L’ensemble aurait donc pu fonctionner, au détail près que derrière ces données, ce n’est pas un scénario en V qu’elle semble privilégier mais celui d’une racine carrée avec, en fin de parcours, un écart de 4 % entre sa prévision de décembre et l’actuelle. Cela ne semble pas avoir échappé aux marchés…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’or remonte après l’accord USA-Chine…

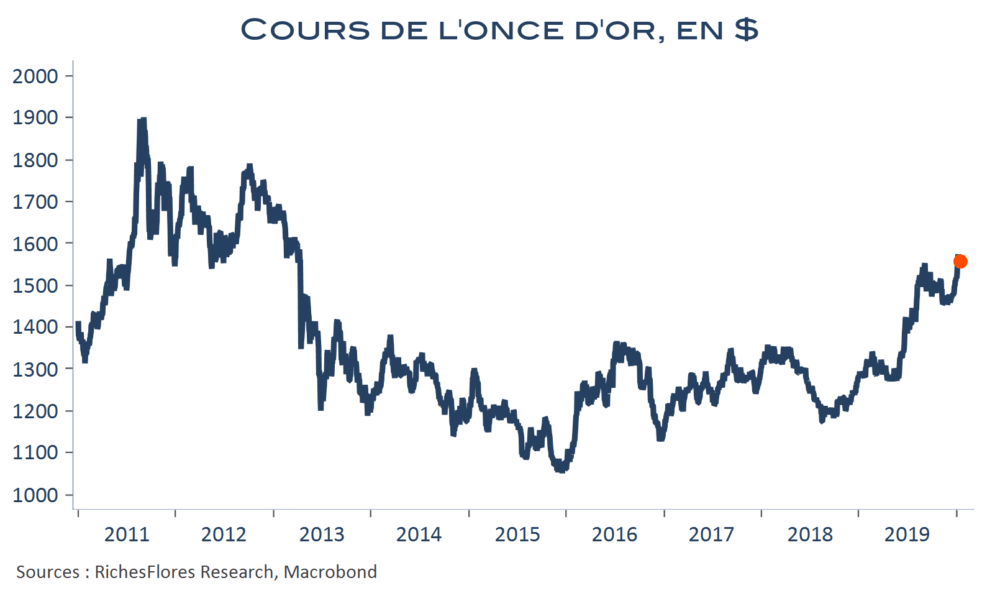
Dubitatifs, est sans aucun doute le qualificatif le plus approprié à la réaction des marchés à la signature de la phase I de l’accord commercial entre les États-Unis et la Chine. Si les indices boursiers américains donnent le sentiment de continuer à « acheter » la bonne nouvelle supposée, les marchés de taux et de matières premières semblent avoir fait plus de cas des faibles chiffres des prix à la production américains qu’à cette nouvelle du jour. Contrairement au scénario de reflation privilégié il y a quelques semaines à la perspective de cette trêve entre les deux premières économies mondiales, c’est un repli des taux futurs et des cours du pétrole qui ont simultanément marqué la séance de ce mercredi, qui plus est, couronnée par une remontée des cours de l’or de 0,8 %, à 1556,6 USD, à deux doigts de ses plus hauts récents de la semaine dernière.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Perspectives 2020 : le grand pari

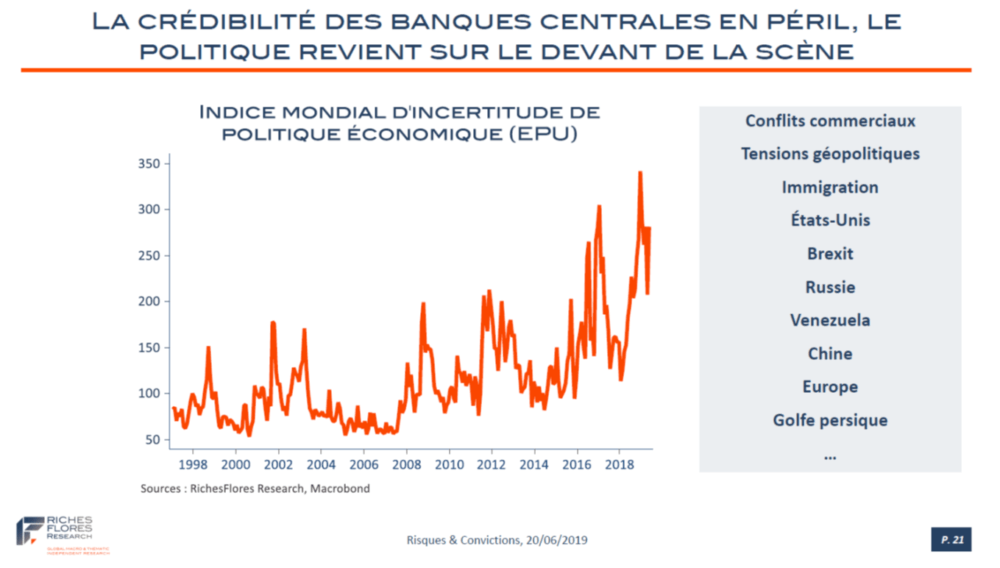
S’il existait une échelle du degré d’incertitude assorti aux prévisions économiques, nous serions sans aucun doute très haut sur celle-ci aujourd’hui, en l’occurrence probablement à un niveau jamais atteint depuis fin de la seconde guerre mondiale. Il y a trois bonnes raisons à cette situation :

1- La première vient des effets mal connus de l’hyper financiarisation de l’économie mondiale sur les équilibres économiques, le comportement des agents, la perception des risques et les réponses préventives apportées par les responsables de politique économique.
2- La deuxième est liée à la fragilité de l’expertise sur la réalité et la profondeur des changements systémiques que semblent à même de provoquer les ruptures démographiques, technologiques, scientifiques, climatiques et sociétales en cours, dont les conséquences, jusqu’alors considérées avec distance, s’accélèrent, sans que l’on sache estimer avec précision leur influence réelle sur les rouages économiques, y compris conjoncturels.
3- La troisième provient des interrogations et incertitudes que suggère le constat de la disparition de l’inflation et, semble-t-il, avec elle, du principal déterminant des cycles tels qu’ils ont rythmé l’activité économique du monde développé depuis la seconde guerre mondiale. Phénomène passager ou durable, plus sociétal ou systémique qu’économique, issu de quel changement et avec quelles conséquences à long terme ?
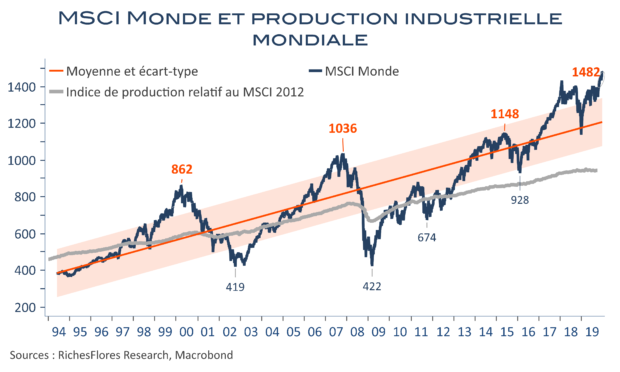
Face à ces enjeux l’économiste tâtonne, les modèles déraillent et les décisions des agents et les prévisions s’en ressentent. Jamais l’exercice prévisionnel n’est apparu aussi fragile, voire à la limite de l’inconsistance tellement le sentiment est vif de risquer de passer à côté de l’essentiel de ce qui fera le monde de demain, c’est-à-dire peut-être déjà celui des prochains trimestres. Face à ces questionnements trop nombreux, le réflexe de conservatisme est souvent de mise. C’est un risque dont nous sommes bien conscients qui vaut tout à la fois à la hausse comme à la baisse sur nos estimations.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le vieillissement démographique, une garantie de taux bas ou de QE à l’infini ?

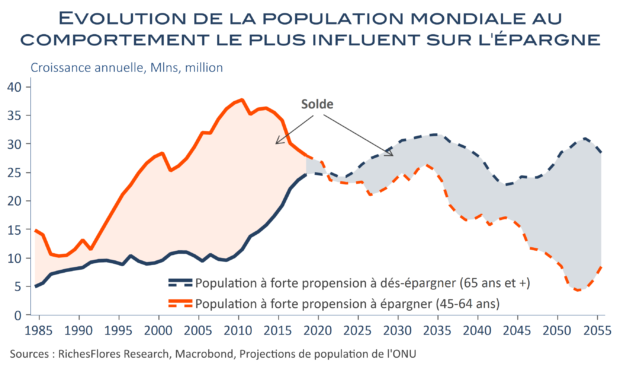
Quel serait le niveau des taux d’intérêt sans les politiques quantitatives ? Les banques centrales sont-elles responsables de la chute inédite du loyer de l’argent ou ne font elles qu’accompagner une tendance inéluctable inhérente au vieillissement démographique ? Et, si tel est le cas, pourquoi poursuivre sur la voie de pratiques aussi extrêmes dont elles risquent, à terme, d’être les propres victimes ? Il n’est pas difficile de comprendre les mécanismes par lesquels la montée en âge des populations peut simultanément conduire à de moindres rythmes de croissance, d’inflation et de productivité justifiant un affaissement du niveau d’équilibre des taux d’intérêt. S’arrêter à ce stade laisse toutefois de côté un autre aspect essentiel des conséquences du vieillissement démographique : celui d’exposer, à terme, nos économies à une pénurie d’épargne et nos États à la faillite. Cette perspective aurait sans doute déjà poussé les taux d’intérêt d’un certain nombre pays, non pas à zéro mais sur des sommets, sans les achats massifs de dettes souveraines par les banques centrales. Alors, le bas niveau des taux d’intérêt s’explique-t-il par un processus naturel ou par l’impérieuse nécessité de contrer ces risques majeurs ? Le débat n’est pas tranché. C’est pourtant bien de la réponse à cette question que dépendent la façon d’appréhender l’avenir et, par là-même, les choix de politiques économiques les plus appropriées à la situation présente.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

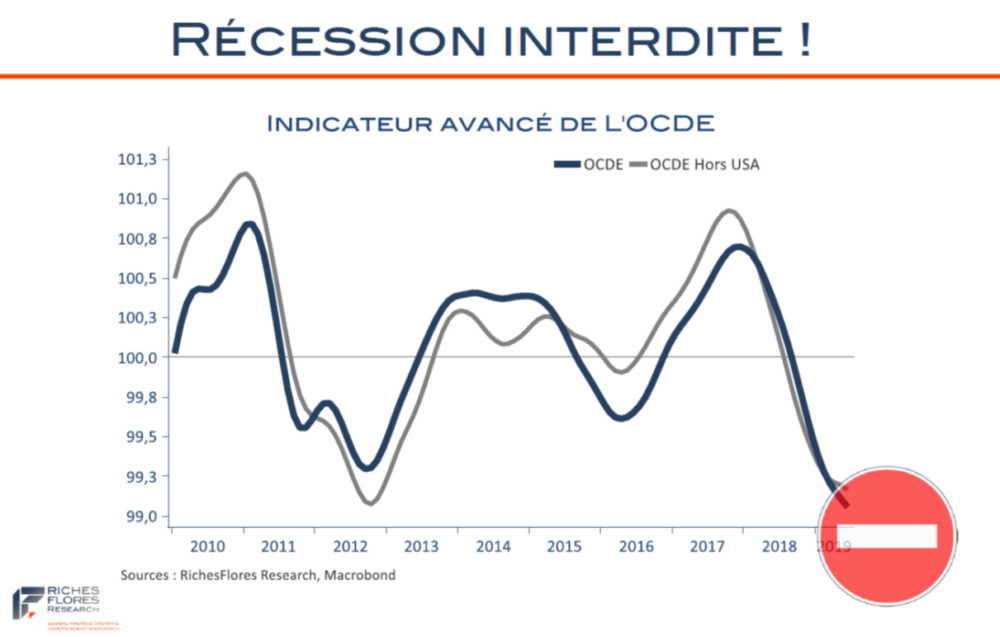
Scénario trimestriel – septembre 2019

Récession interdite !

Mise à jour du scénario de croissance et d’inflation mondiales, de taux d’intérêt et de taux de changes et recommandation d’actifs

Thématiques :

  • 2 % d’inflation, mauvaise fin ou mauvais moyens?
  • La dimension démographique des bouleversements économiques et financiers en cours

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’ombre de Weidmann ?

Au mieux, incompréhensible, au pire particulièrement préoccupante, la communication de la BCE pose question. Coup de force ou signe prémonitoire ? Les annonces surprennent et interrogent dans le contexte particulier où se négocie âprement la future présidence de la BCE. L’euro en profite pour s’envoler et les anticipations d’inflation pour plonger; un nouveau coup dur pour les valeurs bancaires qui, en attendant les futurs financements, trinquent un peu plus.

Lire la suite