L’Allemagne première source d’inflation en zone euro. Ça pourrait durer !

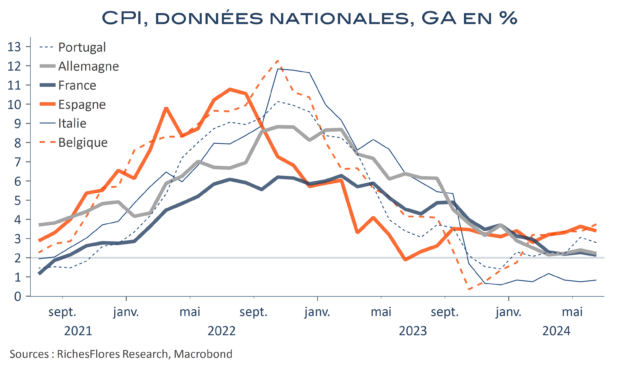
L’inflation en zone euro est ressortie en hausse de 0,2 points en décembre, à 2,4 %. Sa composante sous-jacente est restée stable, à 2,7 %. Sauf les effets de base et la légère hausse mensuelle des prix de l’énergie qui expliquent ce résultat, il ne s’est pas passé grand-chose sur le front de l’inflation régionale en décembre. Reste le constat troublant d’une inflation allemande définitivement plus robuste que celle de la moyenne de la zone euro, renforcé par l’absence de changement en France et en Italie, où les hausses annuelles de prix sont ressortie à 1,8 % et 1,4 % respectivement selon les données harmonisées. Ça commence à faire une sacrée différence et à y regarder de plus près, la tendance ne s’explique pas par un accident de parcours…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Commandes allemandes : fragile soutien international, déprime domestique

Les commandes allemandes sont ressorties en recul de 1,5 % sur un mois en octobre, après une hausse de 7,2 % en septembre en raison, toujours, des fluctuations des ordres « majeurs ». Elles n’en ont, pas moins, affiché une nette hausse sur un an, de 5,8 %. Un satisfecit sur le court terme, a priori, de bonne augure, pour l’activité, en attendant les chiffres de production de demain.
En revanche, les données en présence font le grand écart entre des ordres étrangers toujours soutenus, en hausse de 0,8 % après 9,3 % en septembre et des commandes domestiques, en baisse de 5,3 %, au plus bas depuis la crise covid. L’amélioration de la consommation, qui a fait les premiers éléments de la reprise cet été, est déjà menacée.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Dans son malheur, la France a, jusqu’à présent, eu de la chance…

Les conditions financières de ces derniers mois ont épargné la France de contrecoups trop pénalisants de la crise politique qu’elle traverse depuis le 7 juillet. Il s’agit d’une immense chance, qui a permis d’atténuer les impacts financiers et économiques les plus redoutés de la succession de chocs connus par l’Hexagone ces derniers mois. Dans un contexte de détente monétaire, les taux de financement de l’Etat français ont, ainsi, reflué de près d’un demi-point depuis leur pic de début juillet, tandis que le contexte boursier très favorable en occident a, également, permis de limiter la casse au niveau du CAC 40, en repli de 4,3 % seulement entre le 7 juillet et la fin novembre. Bien évidemment les stigmates de la crise ne sont pas absents : l’écart de taux avec l’Allemagne a quasiment doublé et la sous-performance de l’indice parisien par rapport au Dax est sans équivalent depuis 34 ans, mais la perception de la crise serait sans nul doute beaucoup plus sévère sans ces amortisseurs exogènes. Ces derniers peuvent-il encore protéger l’Hexagone de la tourmente que redoutée de la censure votée ce 4 décembre ? Les tendances toutes récentes des marchés incitent à le penser mais ne peuvent faire oublier une évidence : la chance n’est, par définition, jamais éternelle et finira par tourner si la France ne retrouve pas sans tarder la voie de la stabilité.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation américaine cesse de baisser mais la Fed n’est pas encore dans l’inconfort

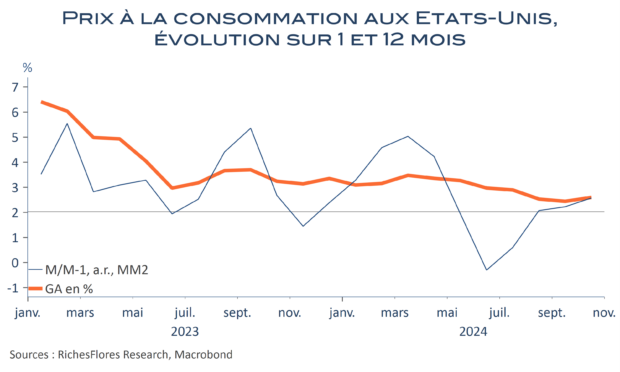
Comme attendu, l’inflation américaine est ressortie en hausse au mois d’octobre pour la première fois depuis mars, à 2,6 % après 2,4 % en septembre, du fait d’une moindre baisse annuelle de sa composante énergie. Les détails du rapport témoignent cependant d’un relatif statu-quo : l’inflation sous-jacente est stable à 3,3 % et les évolutions mensuelles des prix totaux et sous-jacents sont semblables à celles des deux derniers mois, de 0,2 % et 0,3 % respectivement. Au total, l’environnement inflationniste évolue peu et reste, dans l’ensemble, plus compatible avec un stationnement de l’inflation autour de 3 % qu’avec un retour à 2 %. A l’instar de J. Powell la semaine dernière, les membres de la Fed qui se sont exprimés aujourd’hui semblent s’en satisfaire et, reconnaissons-le, cela n’est guère choquant. La question, dorénavant, est celle de l’impact de la politique du futur gouvernement sur la croissance et l’inflation. Mais pour cela il faudra attendre.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Mme Lagarde, toujours « data dependent » mais confiante sur les tendances à venir…

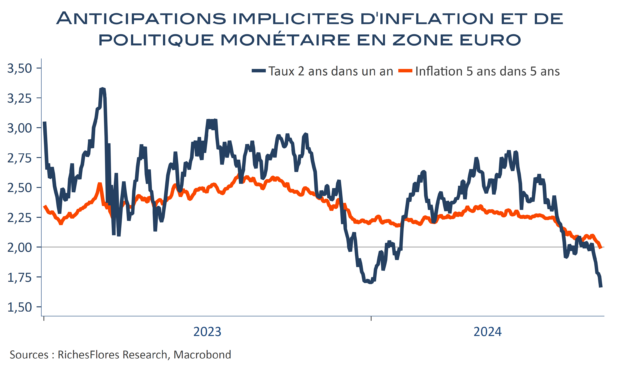
Comme prévu, la BCE a annoncé une nouvelle baisse d’un quart de point de son taux directeur, de 3,75 % à 3,5 % pour le taux de facilités de dépôts, le repo étant abaissé à 3,65 %, conformément à l’annonce du mois de mars d’une réduction du spread entre les deux taux à 15 pb. Si, à en juger par la remontée des taux futurs qui a suivi la conférence de presse de Mme Lagarde, ce nouveau pas dans le sens d’une « réduction du caractère restrictif de la politique monétaire » a quelque peu déçu les marchés, notre lecture est plutôt rassurée par rapport à ce que nous redoutions des réserves éventuelles qu’elle aurait pu formuler à cette occasion. La présidente de la BCE a, certes, mentionné le manque de résultats en matière d’inflation dans les services, précisant toutefois que le scénario retenu était celui d’une baisse, y compris pour ce qui concerne l’inflation salariale. De fait, le leitmotiv de son intervention n’a pas été sur les risques d’une inflation trop durablement résiliente mais plutôt sur la faiblesse des perspectives économiques régionales. En mentionnant le Rapport Draghi sur la compétitivité, Mme Lagarde semble donner plus de poids aux enjeux structurels de croissance de la zone euro et se détacher quelque peu des contraintes de très court terme. Une bonne nouvelle s’il en est, qui pourrait lui donner un peu de latitude… surtout si l’inflation baisse fortement en septembre comme elle a jugé bon de le souligner.

Lire la suite…

L’inflation européenne, un peu plus près du but avec les données allemandes

En baisse de deux dixièmes, l’inflation allemande est retombée à 2,2 % au mois de juin, sous l’effet, notamment, d’une accélération à la baisse de sa composante énergétique, à -2,1 % après -1,1 % et malgré une très légère accélération dans l’alimentaire.

Après les données françaises, espagnoles et italiennes, les variations sur le front des prix semblent, clairement, baissières en zone euro. Parmi les principaux pays de l’Ouest du continent, seule la Belgique a enregistré une accélération entre mai et juin. Après s’être légèrement retendue en mai, l’inflation en zone euro, publiée demain, devrait ainsi pouvoir refluer d’un dixième, à 2,4 %-2,5 % en juin.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Retour de la désinflation sous-jacente en zone euro

D’après les données publiées aujourd’hui, l’inflation espagnole est ressortie en hausse d’un dixième en avril, à 3,3 % et l’allemande s’est stabilisée à 2,2 %. Rien de très surprenant au vu de l’évolution récente des prix du pétrole : outre Rhin, l’inflation énergétique a été un peu moins négative, à -1,2 % après -2,7 % et l’inflation alimentaire a retrouvé la zone positive, à 0,5 %.
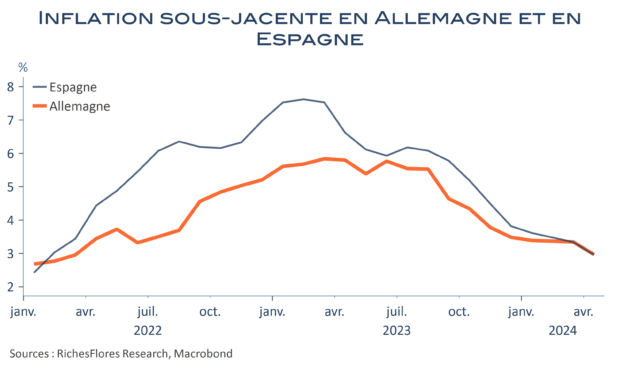
Pour autant, en attendant les données pour l’ensemble de la zone euro et la France, demain, ces premiers résultats sont encourageants. L’inflation sous-jacente a, en effet, nettement reculé, sous l’effet d’un franc ralentissement mensuel des prix hors énergie et alimentaire. Sauf très grande surprise en provenance des données d’ensemble pour la zone euro, rien ne devrait plus s’opposer à une baisse des taux de la BCE en juin, un pronostic que pourrait venir renforcer les premiers résultats sur la croissance du début d’année attendus demain.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Oublié le PCE, le CPI reprend la main : J. Powell prêt à ravaler son chapeau ?

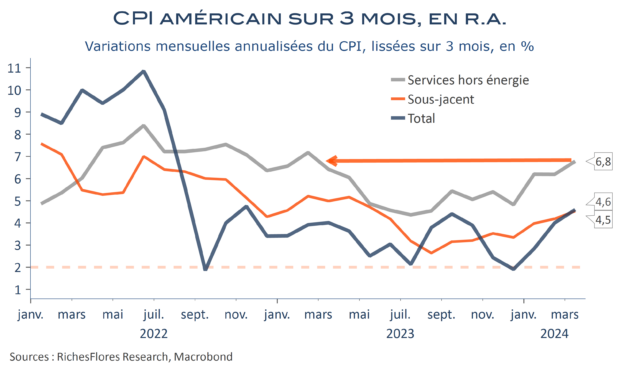
Le rapport était particulièrement attendu, dans un contexte des plus incertains sur l’évolution de l’inflation et, par conséquent, sur des perspectives monétaires. Il est, sans réelle surprise, mauvais, tout du moins en première lecture. L’inflation totale ressort en accélération de 3,2 % en février à 3,5 % en mars et la mesure hors prix de l’énergie et de l’alimentation ne baisse plus, inchangée à 3,8 %. Si ces évolutions annuelles ne sont pas outre mesure significatives, il en va autrement des tendances mensuelles, toujours au moins deux fois trop rapides par rapport à l’objectif de la Fed et, surtout, en accélération. Au cours des trois derniers mois, les hausses mensuelles des indices sous-jacent et total ont respectivement atteint 4,5 % et 4,6 % en rythme annualisé. Celle des services est montée à 6,8 %, 2,5 point de plus qu’en milieu d’année dernière et son plus haut niveau depuis février 2023. Quand bien même l’analyse détaillée du rapport est, en réalité, plutôt meilleure que celle de février compte-tenu de la contribution élevée des tarifs d’assurance automobile, de tels résultats mettent à l’évidence la Fed en porte-à-faux, ceci d’autant plus que les prix de l’énergie et de l’alimentation ne baissent plus, voire réaugmentent sensiblement pour les premiers.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre