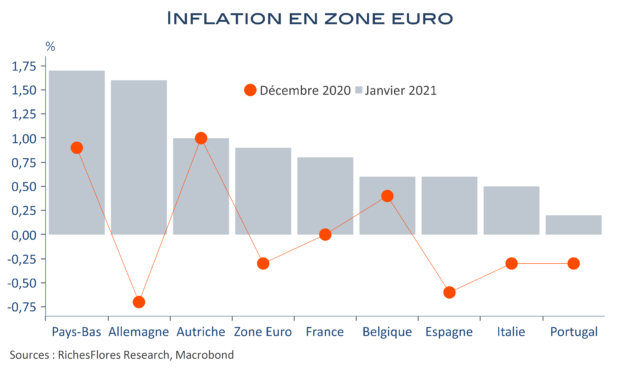
L’inflation européenne rebondit avant même les effets de base

Le CPI en zone euro ressort en hausse de 0,9 % en glissement annuel en janvier, après -0,3 % en décembre, avec un sous-jacent à +1,4 %, un plus haut depuis octobre 2015. Les prix des biens affichent une augmentation sur 12 mois de 1,4 %, après -0,5 % sur fonds de report des soldes, notamment en France. Quant aux services, ils sont eux aussi en forte accélération, à 1,5 % après 0,7 %. Bien que le calendrier français ou le retour à la normale des taxes allemandes constituent des déterminants puissants à ce changement de rythme, l’accélération de l’inflation n’est pas circonscrite à ces pays. Les conditions actuelles ne permettent cependant pas pour l’instant pas de conclure à une rupture brutale du contexte inflationniste.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

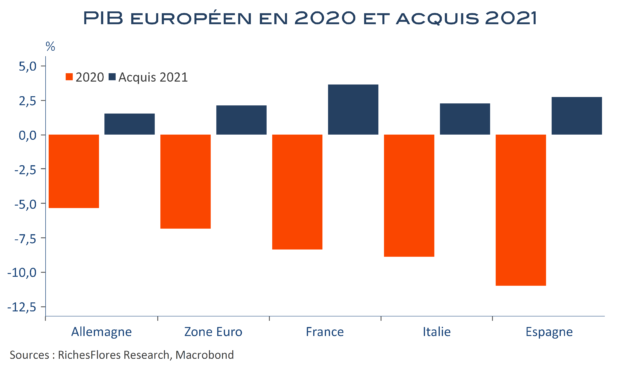
PIB européen : un peu meilleur que prévu en 2020, un peu moins bon en 2021…

Le PIB de la zone euro se sera finalement contracté de 6,8 % en moyenne l’an dernier. C’est moins mauvais que généralement attendu grâce à une fin d’année moins pénalisée qu’initialement prévu par le regain de l’épidémie. Au quatrième trimestre, la baisse du PIB n’a été que de 0,7 %, en effet, à raison de 2 % de repli en Italie, 1,3 % en France et d’une légère croissance de 0,1 % en Allemagne et de 0,4 % en Espagne et au Portugal. En fin d’année dernière, l’acquis de croissance pour 2021 est de 2,1 %, ce qui devrait permettre de sauver les meubles cette année. Parviendra-t-on aux 3,9 % attendu par la BCE sur l’ensemble de l’année ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

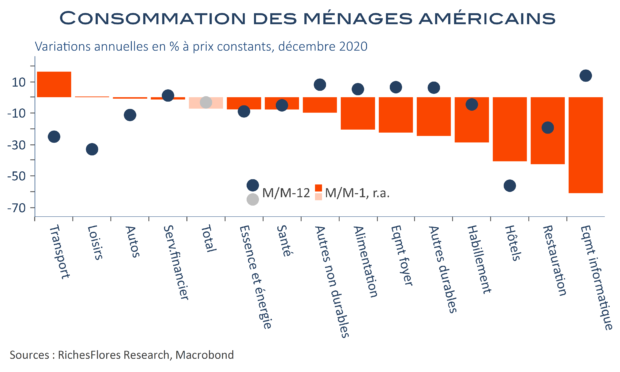
La consommation américaine sur la pente descendante

Alors qu’environ la moitié des grands secteurs américains a retrouvé des niveaux de consommation similaires à ceux de l’an dernier, l’après rattrapage semble bien difficile, avec un recul un peu partout, pour des dépenses totales en baisse de 0,6 % en termes réels en décembre. Si cette information ne modifie à priori pas les estimations de PIB publiées hier, ce recul, le deuxième consécutif, n’est pas de meilleur augure pour démarrer l’année 2021. Surtout, certains secteurs s’enfoncent encore un peu plus dans la crise, à l’exemple de l’hôtellerie, avec un niveau de consommation inférieur de plus de moitié à celui de décembre 2019.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

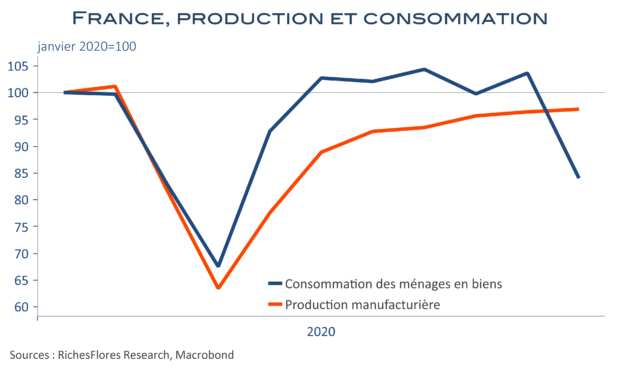
L’industrie a résisté au 2ème confinement de novembre, pas la consommation…

Les indicateurs français et allemands illustrent une rare dichotomie entre les tendances respectives de l’activité industrielle et celles de la consommation. Dans la lignée des indicateurs de commandes et de climat des affaires, plutôt cléments voire bons, la production manufacturière a cru de 1,2 % en novembre outre-Rhin et de 0,5 % dans l’Hexagone, quoique dans ce dernier cas les énergies aient fait reculer la production totale de 0,9 %. Premier enseignement, donc, le confinement a eu jusqu’à présent des effets limités sur l’industrie. Le constat n’est pas le même du côté des consommateurs. En France, les achats de biens des ménages ont chuté de 19 %, une contraction d’ampleur comparable à celles observées en mars puis en avril. En Allemagne, où les mesures de restriction ont été moindres, les consommateurs se sont rués sur les achats de biens pour profiter des dernières semaines de TVA à taux réduit. Les lendemains risquent fort de déchanter néanmoins avec le retour du taux normal de TVA en janvier et le durcissement des mesures de distanciation. En somme, il faudrait un miracle pour que la production parvienne à maintenir le cap positif de cet automne en ce début d’année.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

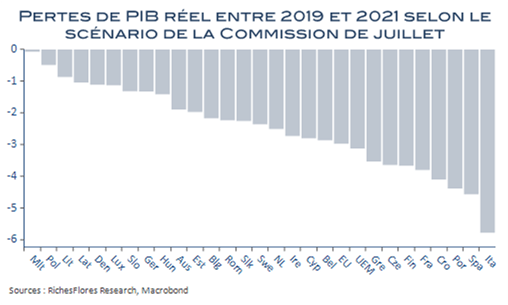
Le symbole envoyé par l’UE est fort mais le compte n’y est pas encore pour une relance

Face aux risques auxquels sont exposés les économies et l’avenir européen, la signature de l’accord de l’UE-27 de ce jour est indiscutablement un événement réconfortant doté d’une valeur hautement symbolique : la concrétisation d’une possible cohésion que l’on désespérait de voir aboutir après près de dix ans d’attente. Vient ensuite le temps du décompte et du nécessaire travail d’estimation de l’enveloppe dédiée aux défis provoqués par la crise sanitaire. Il en résulte un sentiment de déception qu’alimente le risque évident du possible gâchis d’une initiative historique faute d’une concentration suffisante des efforts envisagés !

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Lent déconfinement pour l’industrie allemande

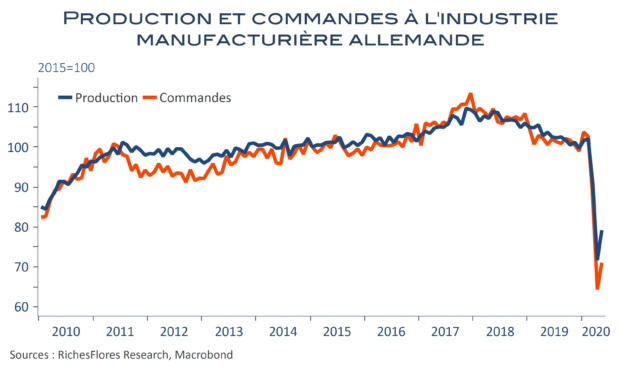
Déconfinement oblige, le mois de mai est franchement meilleur qu’avril, avec une hausse de 10 % des commandes et de la production manufacturières en Allemagne. Reste que ce rebond est loin de combler la chute des deux derniers mois et que le recul par rapport à mai 2019 est de 29 % pour les commandes et de 20 % pour la production. Une simple question de temps, avant que les effets de la crise ne se résorbent, presque automatiquement ? Pas si sûr, au vu des obstacles qui se présentent sur la voie de la reprise.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Selon les PMI, la France a renoué avec la croissance en juin, pas l’Allemagne

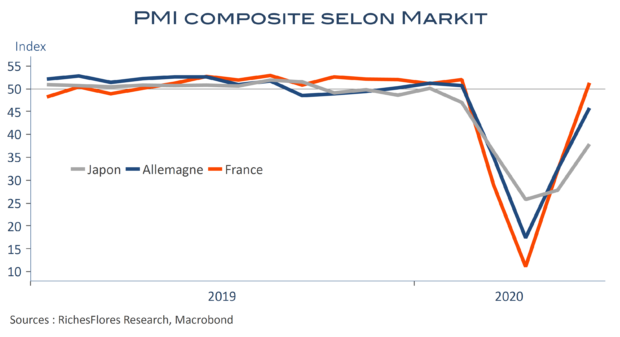
La reprise de l’activité se confirme un peu partout à en juger par les premiers résultats des enquêtes PMI publiées ce matin. Mais la situation sur le front de la demande reste très fragile et peu porteuse, notamment à l’exportation. Cette situation entraîne de grands écarts selon les pays. Au Japon et en Allemagne, la reprise est incontestablement plus lourde qu’en France, seule économie à avoir renoué, à ce stade, avec la croissance, à en juger par le PMI composite remonté à 51,3 contre 45,8 Outre Rhin et 37,9 au Japon.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les indicateurs américains sont meilleurs que prévu mais n’informent pas sur la suite

Meilleures que généralement attendu, les statistiques américaines publiées aujourd’hui tombent à pic pour offrir aux marchés le coup de pouce dont ils avaient besoin pour se remettre des turbulences de la fin de la semaine dernière. Ventes au détail, production industrielle, indice NAHB de confiance des constructeurs, ont tous marqué une nette amélioration par rapport au mois d’avril. Tout comme les effets du confinement étaient très difficiles à anticiper, ceux de sa fin créent une volatilité telle qu’il est difficile d’en tirer beaucoup de conclusions sur ce que ces indicateurs nous enseignent au-delà du seul constat que la situation s’améliore. On retiendra néanmoins de ces données :

Qu’elles devraient autoriser une révision à la hausse des estimations du PIB du deuxième trimestre, que les derniers chiffrages de la FED d’Atlanta voyaient toujours en repli de 48,5 %…

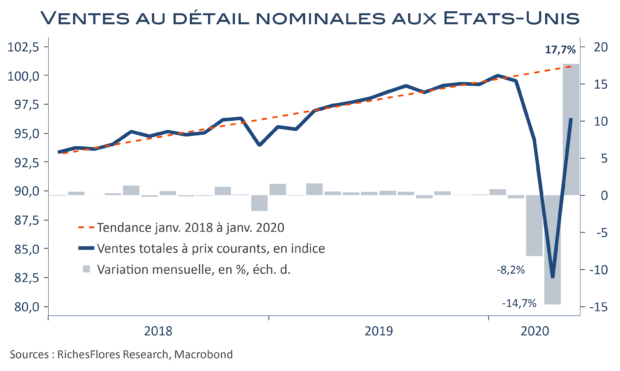
Que les bonnes surprises viennent avant tout des ventes de détail, lesquelles affichent une progression de 17,7 % mensuelle en mai, proportionnelle à leurs chutes passées.

Que rien dans ces données du mois de mai, ne nous indique quoi que ce soit sur le futur de l’économie américaine, à savoir : de quoi sera faite la reprise et combien de temps il faudra pour effacer les pertes occasionnées en début d’année par le coronavirus, sur l’emploi notamment.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre