La BoE déjà sur le grill après les publications du jour

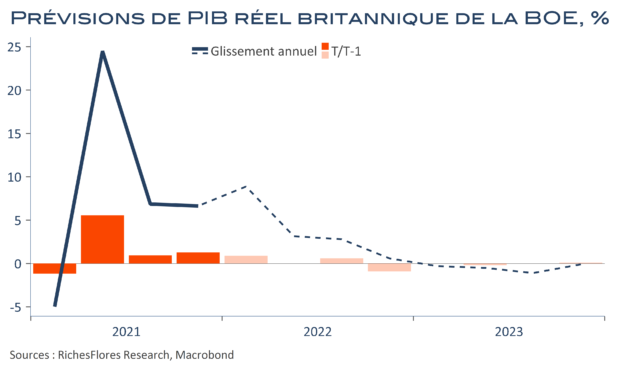
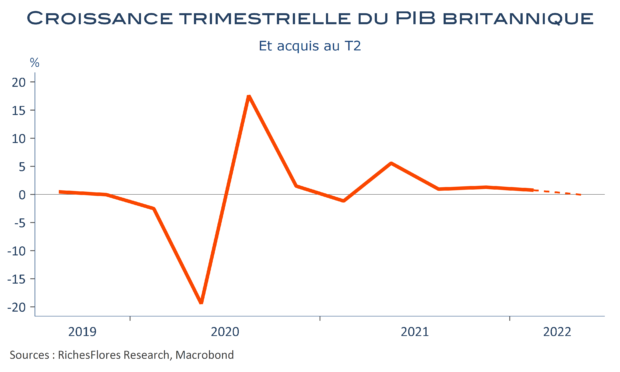
Au premier trimestre, le PIB britannique a progressé de 0,8 % soit beaucoup plus que dans tous les autres grands pays industrialisés occidentaux, Canada excepté. Mais cette hausse est principalement le résultat d’une forte augmentation de la contribution des stocks et des investissements publics, partiellement compensée par un fort recul de celle des exportations nettes. Les autres postes évoluent peu quoi que l’investissement privé et la consommation progressent légèrement. La croissance du premier trimestre, attendue plutôt forte, ressort donc finalement inférieure aux anticipations de marchés (1 %) mais surtout à celles de la BoE (+0,9 %). De fait, le PIB s’est replié de 0,1 % en mars après une stagnation en février. L’acquis de croissance pour le deuxième trimestre est donc d’ores et déjà légèrement négatif. Alors que l’envolée des prix de l’énergie et le tarissement des effets positifs de la fin d’Omicron devraient avoir largement entamé la consommation du trimestre en cours,  la probabilité d’un recul du PIB au deuxième trimestre est importante. La BoE qui prévoyait une récession seulement au quatrième trimestre, se trouve de fait dans une situation de plus en plus embarrassante; la livre marque le coup.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le pic d’inflation est en voie d’avoir été dépassé en mars aux Etats-Unis

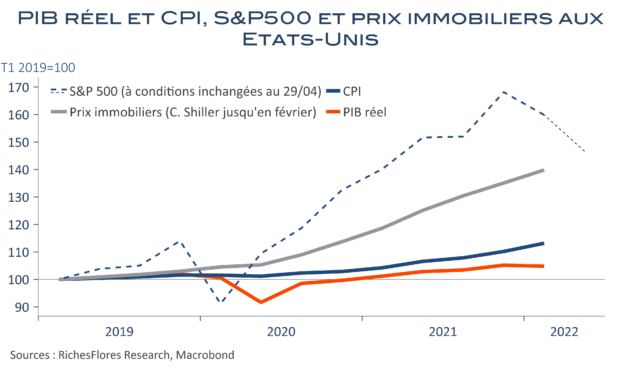
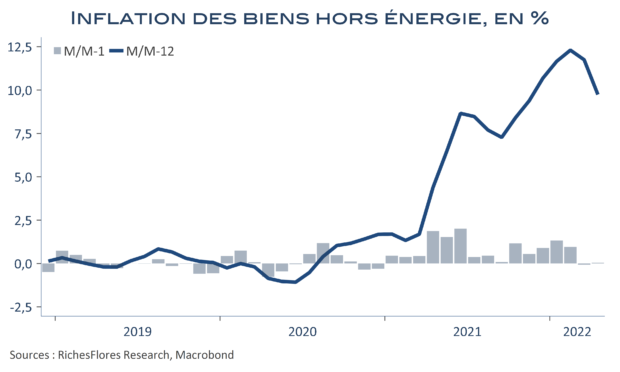
L’inflation était attendue en repli en avril, ce qu’elle a fait en décélérant légèrement, de 8,5 % en mars à 8,3 %. Comme prévu, les prix de l’énergie ont enregistré une baisse sur le mois, la première depuis avril 2021. De même, les prix des véhicules d’occasion ont poursuivi leur déclin de sorte que le rythme de hausse de l’ensemble des biens industriels a décéléré de deux points, de 11,7 % l’an à 9,7 %. C’est sur la partie sous-jacente non industrielle que résidaient les plus grandes incertitudes, notamment les loyers et les services. Les premiers augmentent de 0,5 %, comme en février et mars, soit de 5,1 % l’an ; c’est élevé mais quatre fois moins rapide que l’envolée des prix immobiliers. Les autres composantes sous-jacentes évoluent à des rythmes peu différents de ceux des mois récents et plutôt moins rapidement, ce qui se traduit dans notre tableau par la réapparition de cases bleues et rouge pâle. Une exception à ces tendances plutôt encourageantes : l’envolée des tarifs aériens de 18,5 % en un mois, de très loin la plus forte hausse de l’indice, sans lesquels la hausse mensuelle de l’indice sous-jacent aurait été de 0,4 %, au lieu des 0,6 % que les marchés ont vu d’un mauvais œil par rapport à l’espoir d’une possible détente des tensions sur les taux. Pourtant, au vu de ce qui précède, ce rapport accroît indiscutablement les chances que le pic d’inflation américaine soit derrière nous.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’industrie européenne flanche, l’UEM enregistre un déficit commercial record

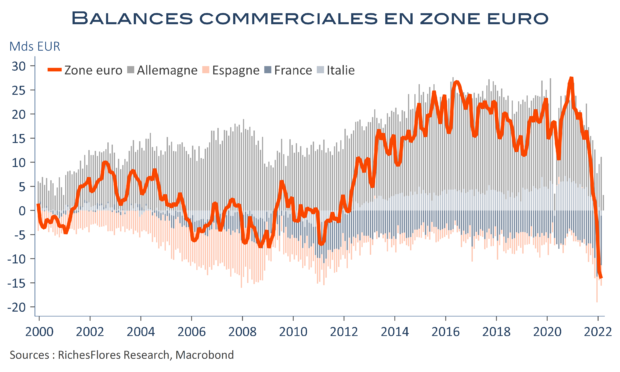
L’activité industrielle a été violemment frappée en mars avec des baisses de la production manufacturière modérées en France (0,3 %) et en Espagne (1,4 %) mais beaucoup plus importantes en Allemagne où la chute atteint 4,6 % entre février et mars. De crise en crise, la situation finit donc par être dramatique pour la première puissance industrielle de la région, avec comme répercussion une récession presque assurée au deuxième trimestre, étant donnés les acquis en présence, en même temps qu’une disparition de ses excédents commerciaux, doublement impactés par la langueur des exportations de ces trois dernières années et le renchérissement récent des importations. Un signe de plus des stigmates en mesure de marquer le futur de la zone euro après le double choc de la crise sanitaire et de la guerre, ainsi qu’en témoigne la chute de l’euro.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

En Angleterre la banque centrale remonte ses taux et prévoit une récession

Comme attendu, la Banque d’Angleterre a, une nouvelle fois, relevé ses taux directeurs de 25 points de base, à 1 %, par un vote à 6 voix contre 3, qui privilégiaient une hausse de 50 points de base. La partie était donc serrée quand bien même l’issue est plus raisonnable. Pour l’heure, la BoE estime que l’économie britannique a été relativement robuste : elle estime à 0,9 % la croissance du PIB réel au premier trimestre. Ses projections pour la suite font, en revanche, sacrément grise mine : croissance zéro au deuxième trimestre, hausse du PIB de 0,6 % au troisième et récession de 0,9 % au quatrième trimestre ! L’année 2022, qui ressortirait, acquis oblige, à 3,8 % en moyenne, finirait sur une croissance de 0,7 % l’an, amenée à s’effriter davantage en 2023 que la BoE envisage en récession de 0,2 % en moyenne. Les effets combinés des hausses des tarifs administrés de l’énergie en avril (+54 %) et en octobre (+32 %) et du resserrement monétaire justifient ces prédictions avec des pics d’inflation à 9 % puis 10 % au cours des trimestres suivants chacun de ces ajustements.

L’arbitrage entre la lutte contre l’inflation et la croissance sera pour le moins serré et la Banque d’Angleterre semble en être plus consciente que tout un chacun. Elle envisage néanmoins de remonter le niveau de son taux de base jusqu’à 2,5 % d’ici mi-2023…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La FED n’en fait pas trop ; les taux et le dollar fléchissent, les bourses et les MP respirent

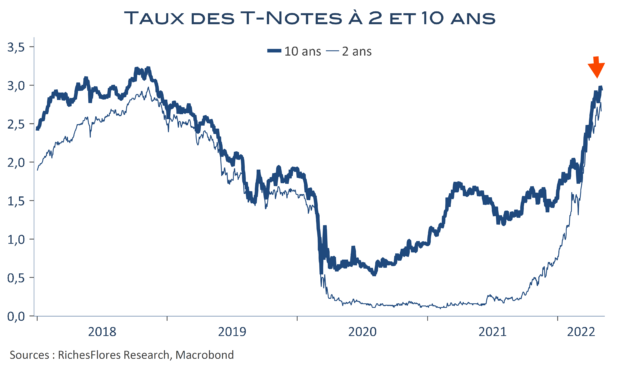
Fait inhabituel, J. Powell a débuté sa conférence de presse en s’adressant aux Américains pour les rassurer sur le fait que la FED a les moyens de lutter contre l’inflation et de restaurer la stabilité des prix. Elle justifie ainsi la remontée de son l’objectif des Fed funds d’un demi-point, pour la première fois en 22 ans, et envisage de faire de même à l’occasion des deux prochaines réunions. Pour autant, la FED ne considère pas devoir aller plus vite ; il n’en fallait pas davantage pour rassurer sur le fait qu’elle ne partait pas bille en tête dans une stratégie trop agressive ainsi que certains propos ou indicateurs récents avaient pu le laisser craindre.

La réduction de son bilan, est, par ailleurs, confirmée et débutera en juin, selon les termes déjà précisés dans les minutes du dernier comité, à raison de 95 milliards de dollars par mois, pour une durée envisagée de 3 ans, soit une baisse de 3 000 milliards de dollars qui abaisserait son stock d’actifs d’un tiers, si elle parvient à son terme.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inde entre dans la danse: la RBI procède à une première hausse de ses taux directeurs

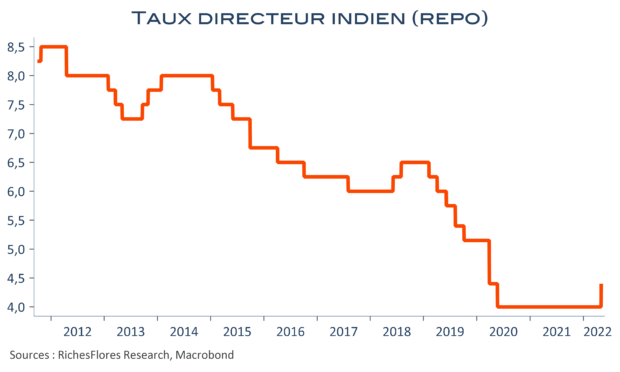
La Banque centrale indienne a repoussé le plus longtemps possible l’échéance mais vient aujourd’hui de passer à l’acte, de manière impromptue, entre deux réunions de son comité de politique monétaire. La RBI a, en effet, annoncé une remontée de 40 points de base de ses taux directeurs, la première depuis 2018, à 4,4 %, ainsi qu’une hausse du taux de réserves obligatoires d’un demi-point à 4,5 %. Après avoir mené une politique particulièrement accommodante depuis le début de l’épidémie de Covid, la Reserve Bank of India prend acte des menaces inflationnistes grandissantes consécutives à l’envolée des prix des matières premières énergétiques et alimentaires. L’inflation, déjà de 7% en mars, est attendue en hausse en avril et les risques qu’elle poursuivre sa tendance haussière dans un avenir proche sont indiscutablement élevés ; une menace importante qui contraint le gouverneur de la BRI, Shaktikanta Das, à agir dans le but de « consolider les perspectives de croissance économique à moyen terme ».

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Option « dovish » ouverte du côté de la Banque d’Angleterre

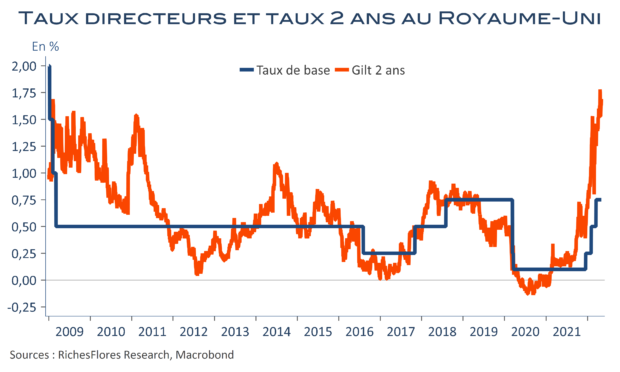
L’arbitrage entre la lutte contre l’inflation et les risques pour la croissance est de plus en plus difficile… Tels ont été, en substance, les mots du gouverneur de la Banque d’Angleterre, le 21 avril, qui ont mis fin à l’escalade des anticipations de hausse des taux directeurs et provoqué une chute de la livre Sterling. La BoE est la seule des grandes banques centrales à avoir anticipé le dérapage de l’inflation dans des proportions comparables à ce qui s’est effectivement produit, dès la fin de l’année dernière, quand FED et BCE défendaient encore le registre d’une inflation transitoire, et à en avoir tiré les conséquences, avec trois hausses successives de son taux directeur. Cette approche a permis de nettement limiter le dérapage des anticipations d’inflation en comparaison de ce qui a été observé ailleurs. Prête début février, à envisager la nécessité d’une récession pour contrer l’inflation, les anticipations sur le resserrement à venir n’ont pas molli au fur et à mesure de l’envolée des prix… du moins, jusqu’aux propos plus hésitants d’A. Bailey il y a deux semaines. Il faut dire que les retours sur la conjoncture britannique ne sont pas les meilleurs et que la récession est peut-être déjà au coin de la rue.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation, croissance, risques financiers : les banques centrales face à un choix cornélien

Si les banques centrales avaient les mains libres, sans doute la FED préfèrerait-elle d’emblée relever le niveau des Fed Funds de 100 points de base cette semaine, quand, de son côté, la BoE pourrait opter pour le maintien de ses taux directeurs actuels. La première augmenterait ainsi ses chances de casser les anticipations d’inflation une bonne fois pour toute et la seconde pourrait préserver l’économie britannique d’un choc dont elle n’a assurément pas besoin compte-tenu des nombreuses difficultés engendrées par le Brexit et autre pandémie. Sauf qu’aucune n’a véritablement ce choix. En procédant de la sorte, la FED risquerait d’expédier l’économie américaine en récession et les marchés financiers mondiaux dans un abîme aux conséquences imprévisibles, tandis que la seconde exposerait le Royaume-Uni à une chute de sa devise à même de souffler un peu plus sur les braises de l’inflation qui étouffe d’ores et déjà les Britanniques. Dans de telles conditions, l’une comme l’autre risque de surprendre, dans un sens ou dans l’autre, fonction de l’agglomération des sensibilités de leurs membres respectifs. Mais l’une et l’autre donneront aux marchés des indications précieuses sur leurs priorités face à un environnement, à bien des égards, inédit au regard de ce qu’elles ont affronté jusqu’alors.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre