Emploi américain – verdict le mois prochain

Télécharger l’article

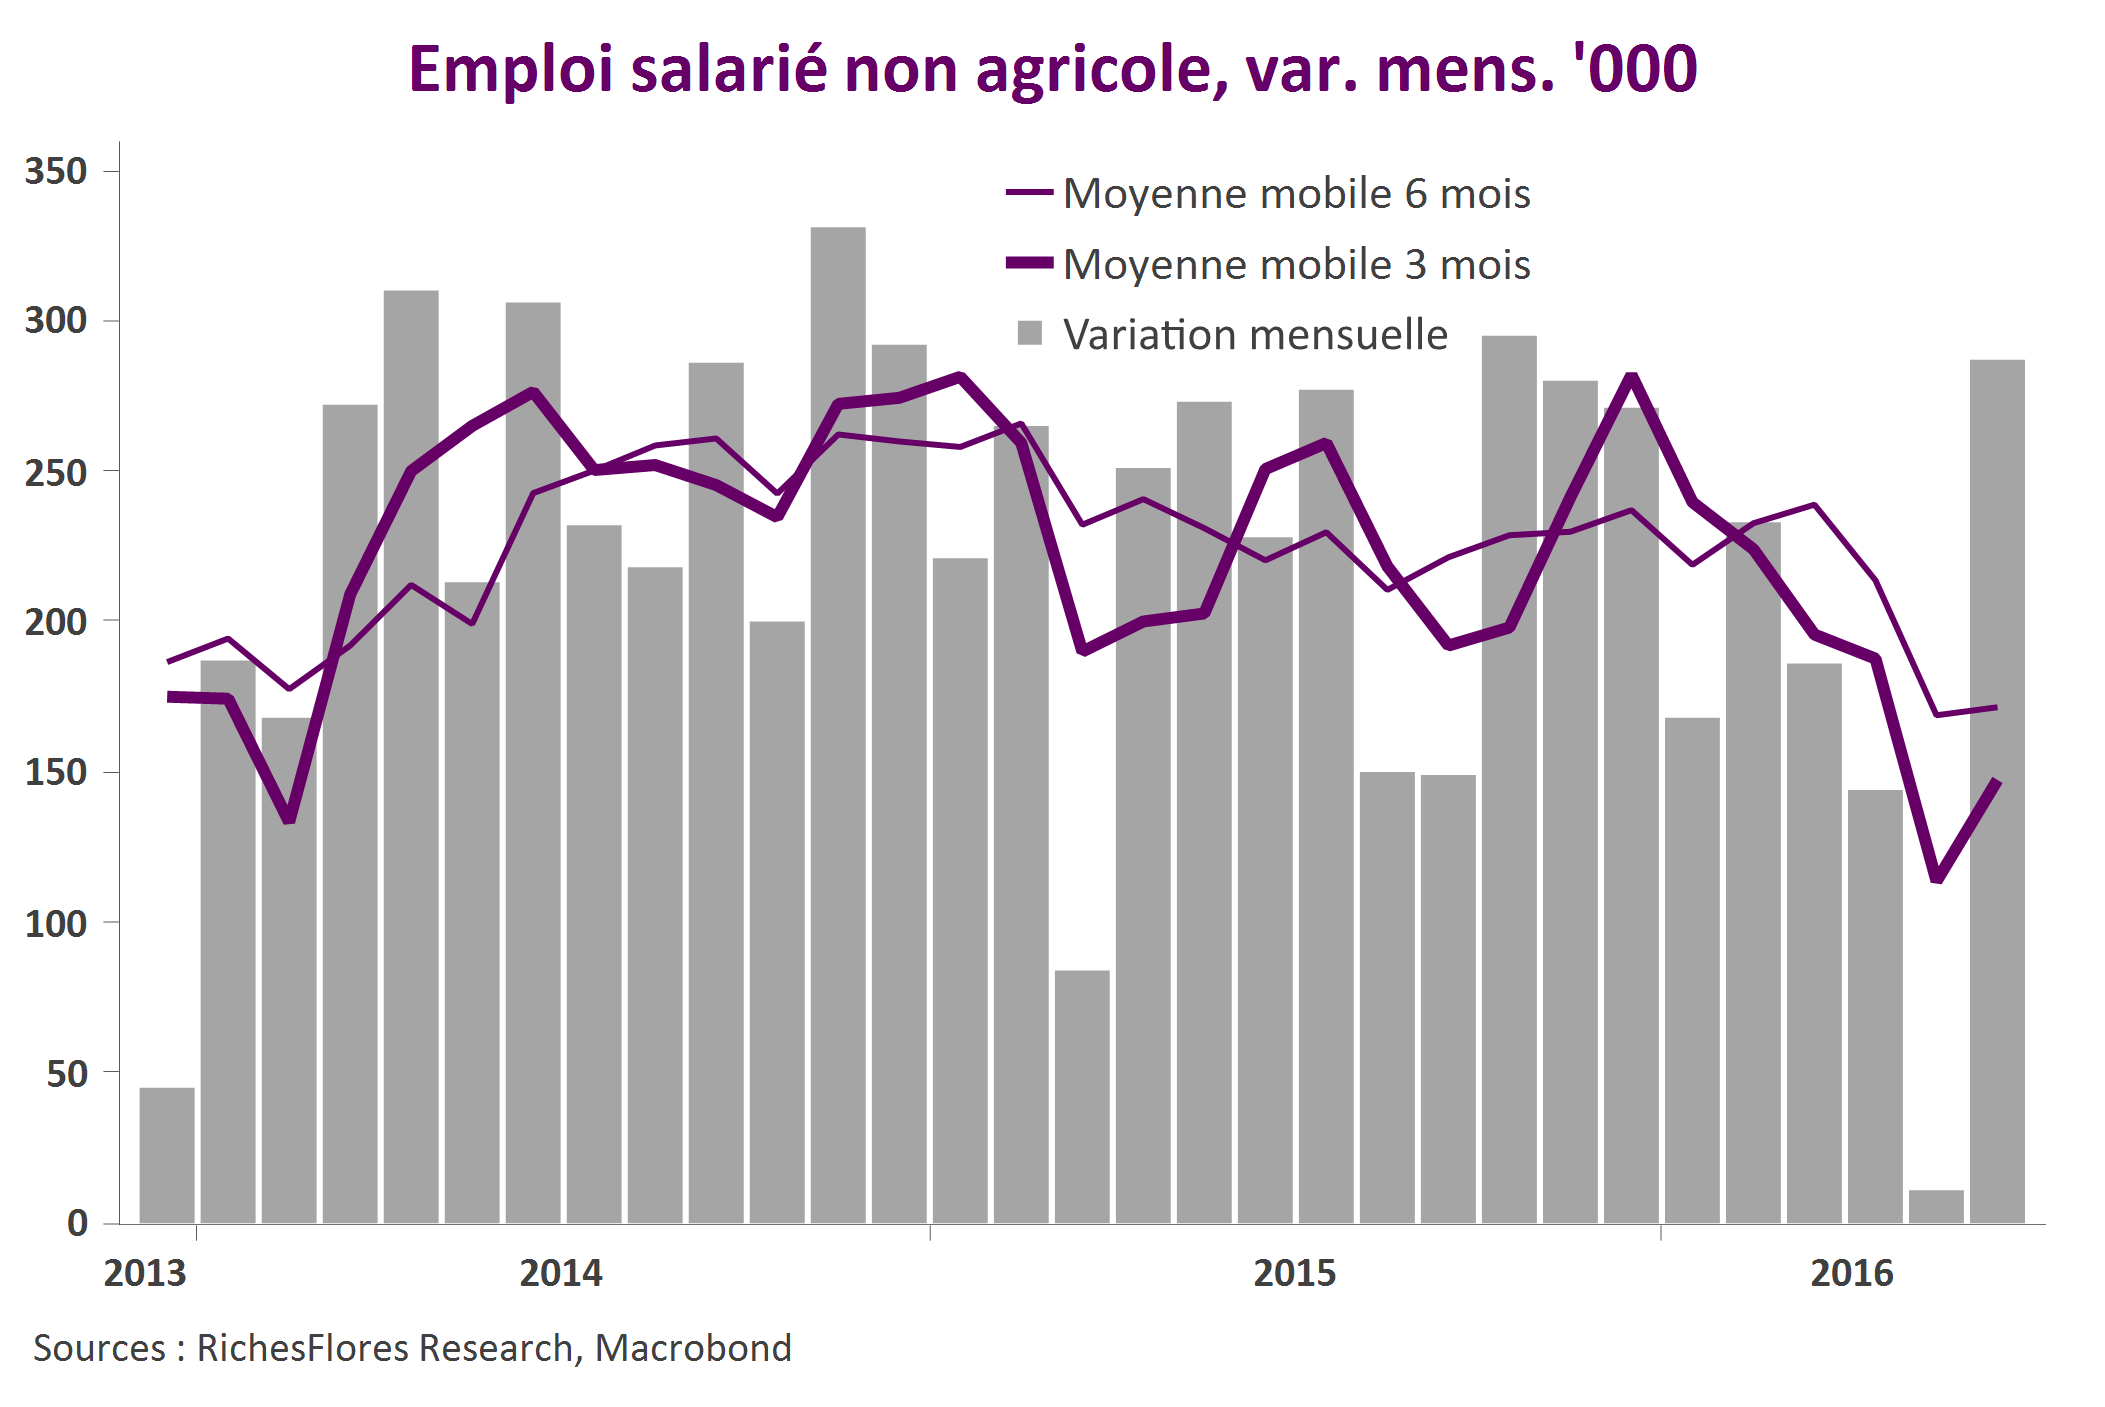
Avec 287 000 créations nettes d’emplois en juin, le rapport officiel évacue les risques immédiats de détérioration accélérée de la conjoncture américaine mais n’apporte que peu d’informations solides sur les développements effectivement en cours.

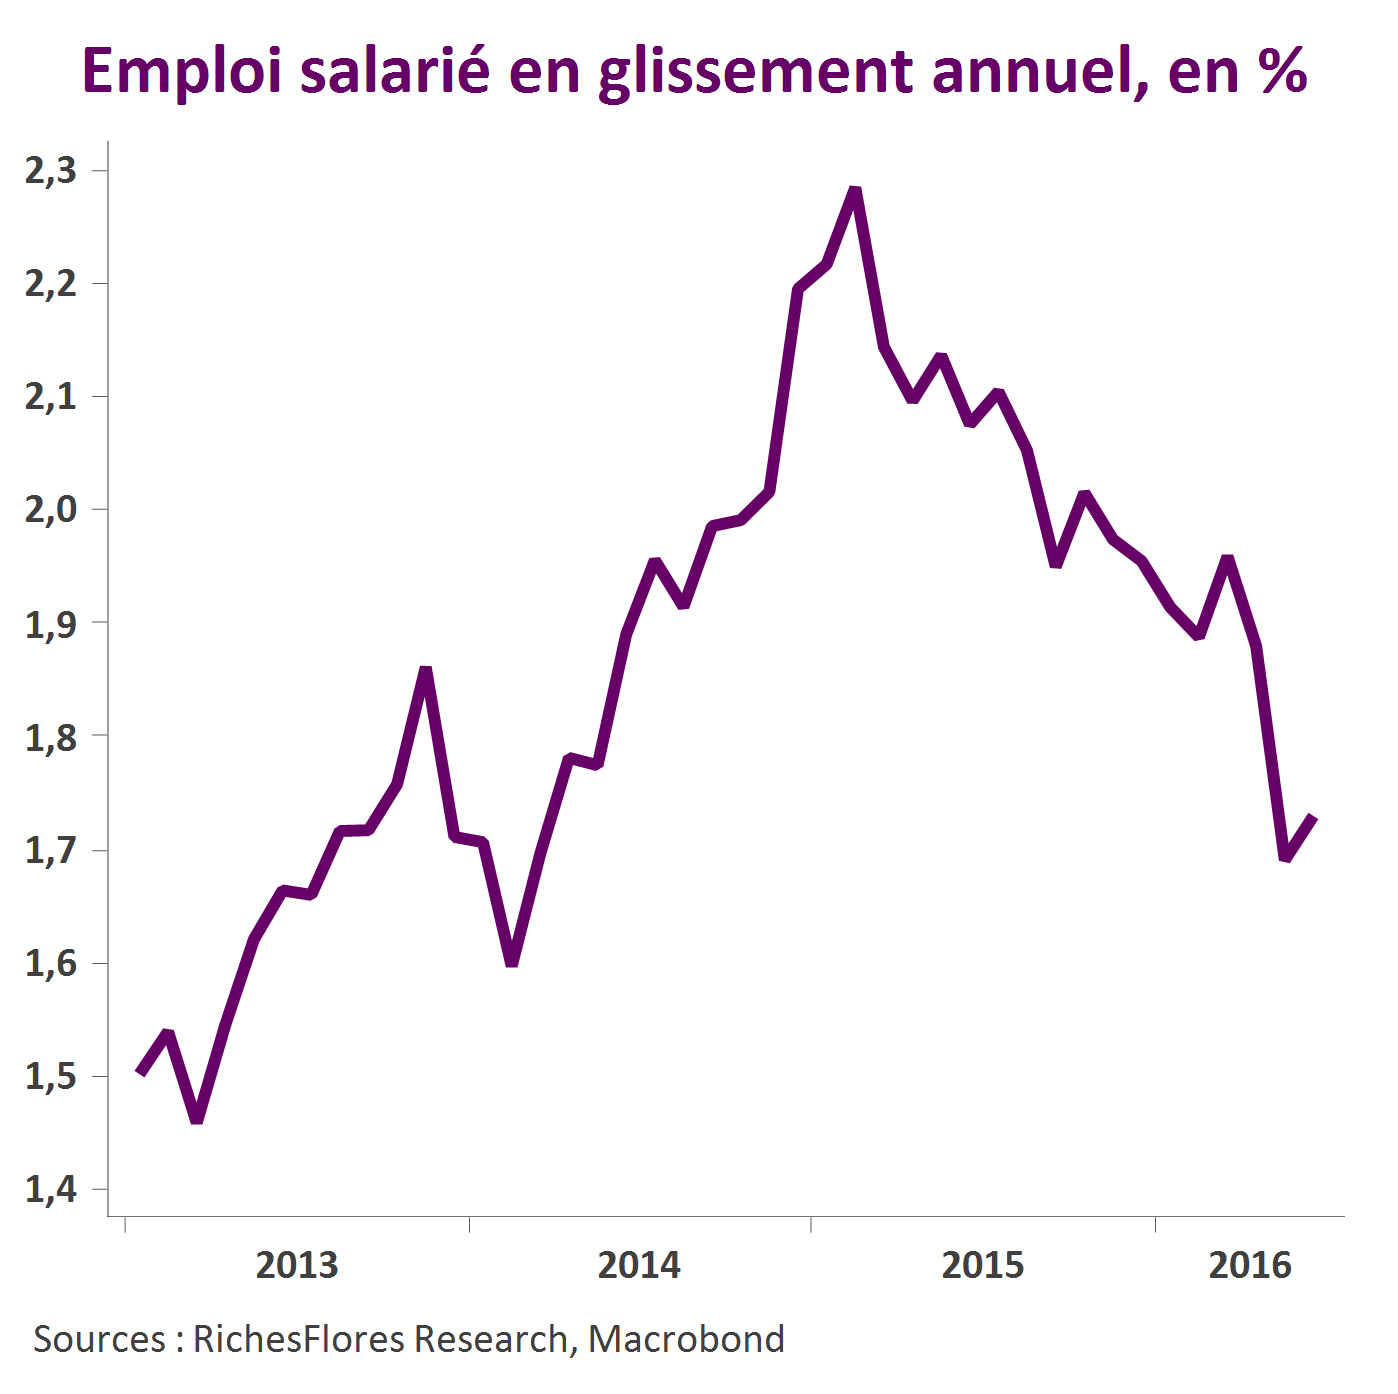
Les chiffres du mois de mai ayant été revus à la baisse, à 11 000 au lieu de 38 000 initialement, l’instabilité de ces deux derniers mois oblige à la prudence. Sans doute a-t-on une meilleure appréciation en lissant ces données qui ressortent ainsi à 114 000 créations mensuelles au cours des trois derniers mois ou 147 000 au cours des six derniers, soit, quelle que soit la mesure, une décélération significative par rapport à l’année dernière ainsi qu’illustré par la baisse du taux de variation annuelle à 1,7 % au lieu de 2,1 % en moyenne en 2015.
emploi US juinEmploi us GA

Si ces données sont incontestablement bienvenues, elles sont probablement insuffisantes pour insuffler un changement de la politique de la FED ou de ses intentions immédiates et mériteront d’être validées.

L’accélération des salaires est davantage en mesure de semer le trouble parmi les membres du board les plus préoccupés par le risque d’une FED en retard sur le cycle.
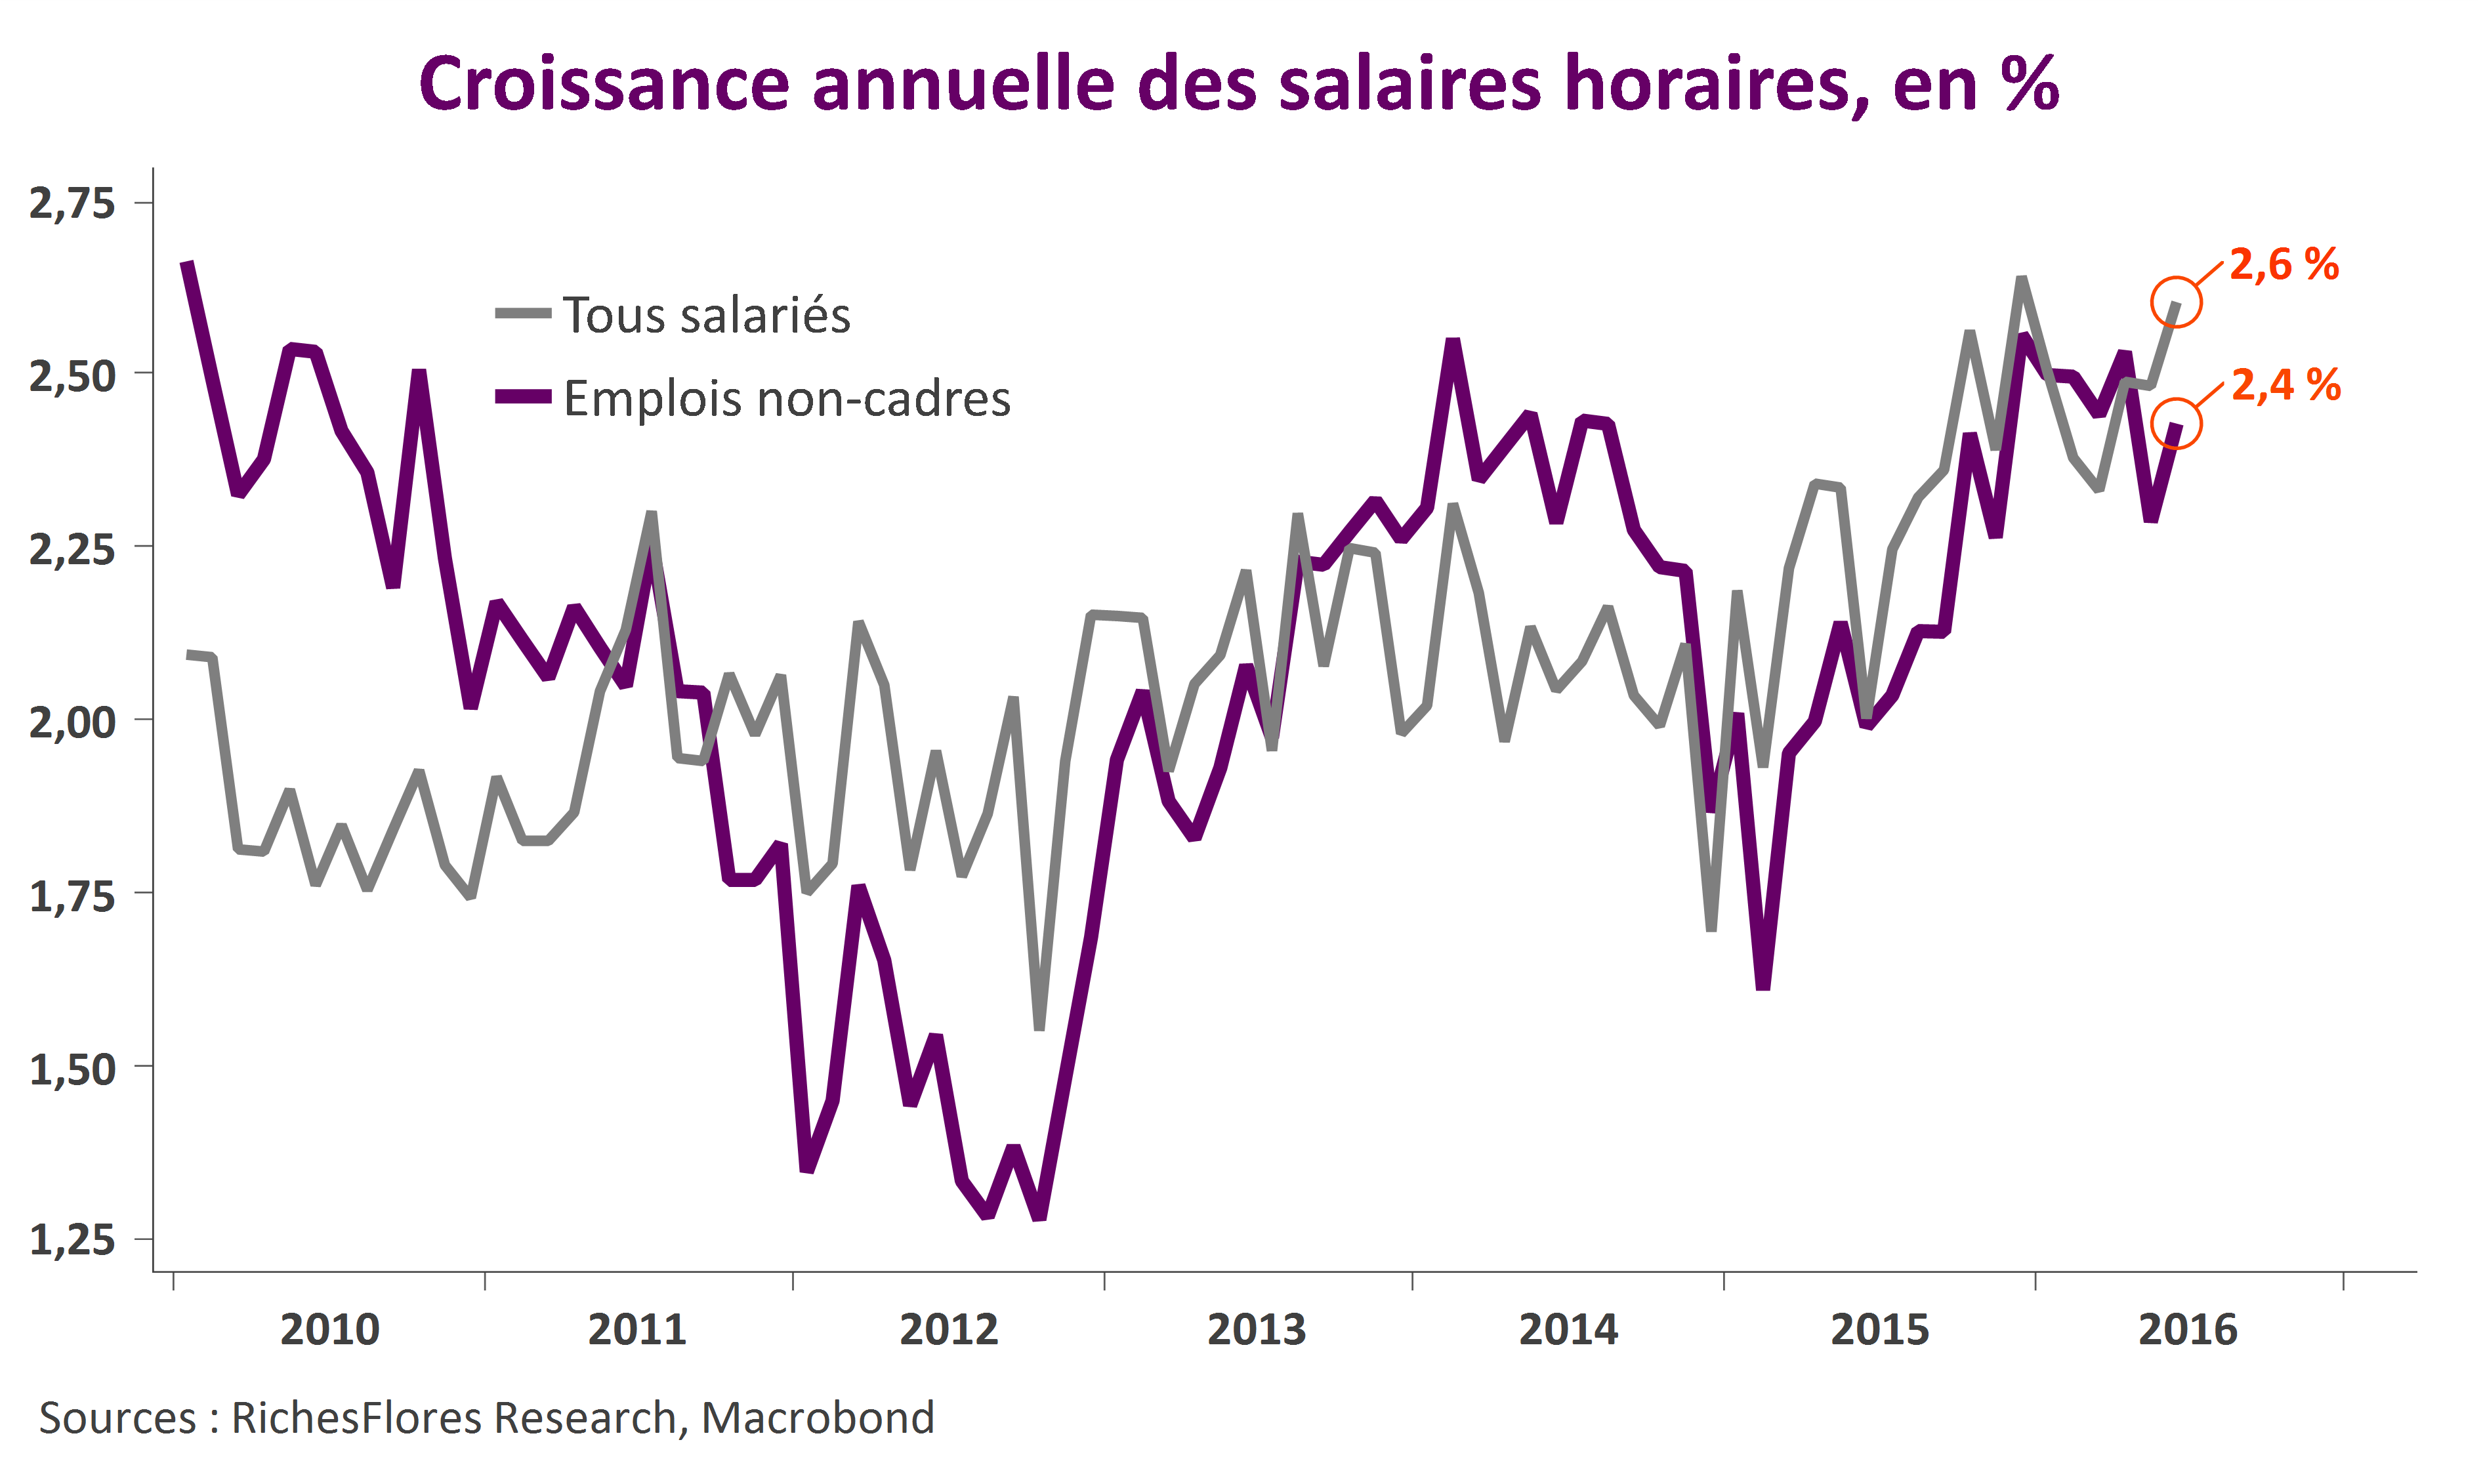
salaires US

L’Espagne et le Portugal, à l’amende. L’UE continue de marcher sur la tête.

Télécharger l’hebdo

Souvent cités en exemple pour leurs prouesses fiscales, notamment lors des négociations sur le dossier grec, l’Espagne et le Portugal sont aujourd’hui menacés de pénalités par la Commission européenne pour leur négligence en matière de gestion des déficits en 2014 et 2015. Si la sanction n’est pas encore prononcée, une première si elle venait à l’être, cette annonce ne tombe assurément pas au meilleur moment, dans le contexte d’une Union européenne en question après le vote britannique.

Mais que dirait-on si, précisément après le Brexit, l’Europe reculait devant des règles qu’elle s’est elle-même fixées ces toutes dernières années ? Sauf à ce que l’on revoit, ce qui n’est pas à l’ordre du jour, le traité de 2012 sur la stabilité, la coordination et la gouvernance (TSCG), à bien des égards critiquables et que les Britanniques avaient refusé de ratifier, l’Espagne et le Portugal pourraient, ainsi, être les victimes indirectes du durcissement des positions européennes après le vote britannique. C’est bien l’ironie et l’enjeu de cet épineux dossier et de ceux qui, irrémédiablement, suivront si les textes ne sont pas modifiés.

La FED dans une logique de fin de cycle ?

Télécharger l’article

Les minutes du dernier FOMC de la FED sont on ne peut plus claires : la Fed est de nouveau préoccupée par le marché de l’emploi, globalement moins inquiète qu’au cours des derniers mois par les tendances inflationnistes et peu encline à relever le niveau de ses taux d’intérêt avant d’avoir les éléments de clarification sur les perspectives américaines. En d’autres termes pas de hausse à ce stade quand bien même les dissensions entre les membres du board n’ont pas totalement disparu. Ceci d’autant plus que la FED semble dorénavant se positionner dans une logique de fin de cycle ; une posture assurément nouvelle sur laquelle il convient de s’arrêter.


La Livre, le yuan, les banques… le krach ? M. Draghi ne vous trompez pas d’aléa

Télécharger l’article

Oublié le réconfort de l’apaisement de la fin de la semaine dernière, l’heure est à nouveau à d’intenses crispations sur les marchés internationaux que les développements en cours obligent à observer d’un œil, incontestablement, inquiet. Trois sujets sont aujourd’hui particulièrement préoccupants, susceptibles de transformer la crise latente en un nouvel épisode de krach financier : le nouvel accès de faiblesse de la Livre Sterling, fruit tout à la fois des inquiétudes grandissantes sur l’avenir du Royaume-Uni et des mesures de prévention annoncées par la Banque d’Angleterre ; le yuan, dont les ajustements baissiers de ces derniers jours ajoutent à la complexité de la situation internationale en plombant les cours du pétrole et, par là même, les marchés émergents ; les banques, dont la vulnérabilité de ces derniers mois a été brutalement exacerbée par les résultats du référendum sur le Brexit. Il est difficile de faire la part des choses entre ces différents éléments qui finissent par s’auto-entretenir et constituer une source d’accumulation et de propagation du risque financier international particulièrement inquiétantes dans le contexte de ces derniers mois. Le Brexit, pourrait-il faire craquer le fragile édifice des marchés mondiaux ? La question se pose bel et bien.

Dans un tel contexte, le risque que représente aujourd’hui l’inflexibilité de la BCE à l’égard de l’Italie est digne de l’erreur commise en leur temps par les États-Unis, lorsqu’ils jugèrent bon, en lâchant Lehman, d’épingler l’aléa moral…

BRexit vs BRemain : Scénario en deux temps, au moins

Télécharger l’article (libre)

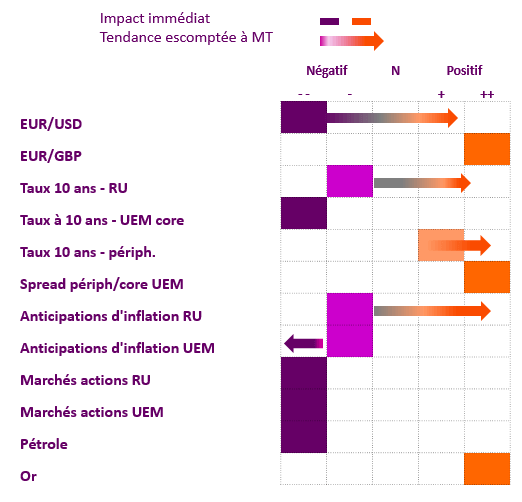
Quelle que soit l’issue du référendum, les implications pour les marchés financiers, les taux d’intérêt et les taux de changes ont tout lieu de se faire en plusieurs temps

  • Les réactions envisageables à très brève échéance risquent, dans bien des cas, d’être contraires à celles qui, finalement, prendront le dessus d’ici à quelques semaines (GBP, taux d’intérêt notamment)
  • Les développements politiques des semaines à venir devraient jouer un rôle clé sur les conséquences de ce vote à plus long terme
  • Les conditions dans lesquelles s’inscrit cet évènement restent de mise et pourraient rapidement reprendre la main sur l’environnement financier international.

L’asymétrie est importante entre le scénario de BRexit et celui de BRemain

  • Le potentiel de remontée des marchés est réduit en cas de BRemain , tout comme celui de remontée de la £ ou des taux à LT

En d’autres termes, ce qui se passera dans les tout prochains jours devra être interprété avec prudence.

BRexit versus BRemain

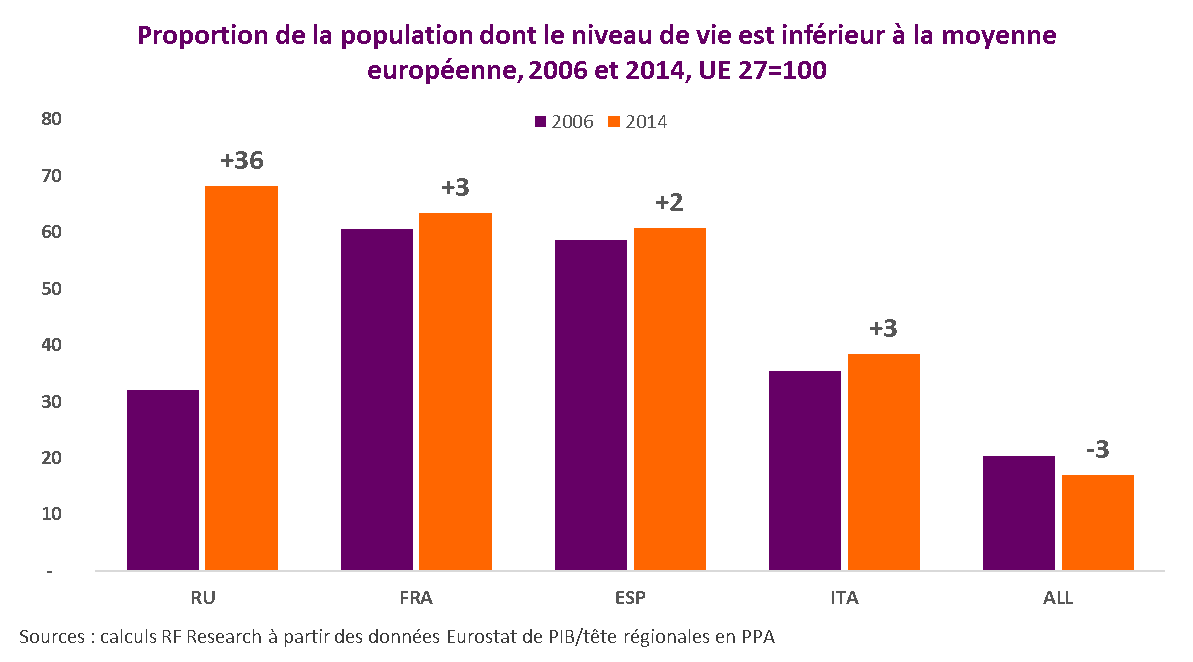
Les raisons de la colère : quand 7 Britanniques sur 10 ont un revenu inférieur à la moyenne de l’UE

Télécharger l’hebdo

Avec 68 % de sa population au revenu par tête inférieur à la moyenne de l’UE 27, le Royaume-Uni est bien éloigné du modèle de réussite que l’on nous dépeint généralement. Il s’agit en l’occurrence du pays ayant subi le plus fort taux de déclassement en termes de revenu relatif par rapport à l’Union européenne ces dernières années et, également, l’un des plus exposés au risque de pauvreté, selon les critères retenus par la Commission européenne. Sans doute comprend-on mieux à la lueur de ces quelques chiffres, l’origine de la rancœur qu’expriment les sondages en faveur d’un Brexit.

Niveau de vie

Que l’Europe n’ait que peu à voir avec l’origine des problèmes de cette économie importe peu ; les Britanniques ne se sont jamais formellement reconnus dans le projet d’intégration européenne, le sujet s’imposant comme un bouc émissaire tout trouvé face au désarroi de la population. La possibilité d’une rupture jeudi prochain est donc réelle, avec à la clé deux risques majeurs :

  • Celui d’ébranler une économie que le rôle de tête de pont vers l’Europe continentale a largement contribué à reconstruire depuis 20 ans
  • Celui d’emporter avec elle les composants d’une Union de plus en plus mal en point.

La Fed, trop dovish pour rassurer

Télécharger l’article

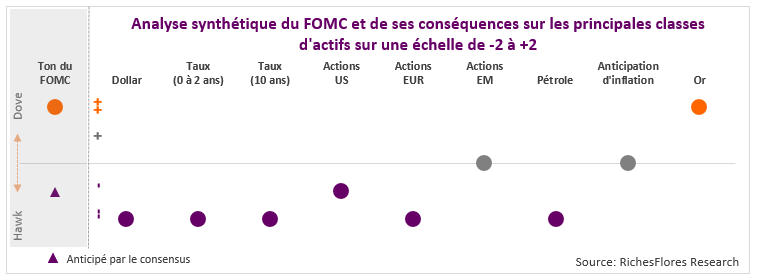
Plus « dovish » qu’anticipé par le consensus, le communiqué de la Fed et le propos de Janet Yellen lors de sa conférence de presse sont clairs : la tournure de la conjoncture américaine déçoit et suscite un regain de prudence. En conséquence de quoi la Fed révise à la baisse son scénario de croissance et décale sine die son intention de relever le niveau de ses taux directeurs. Le ton du communiqué, comme celui de la Présidente de la Fed, sont nettement moins réconfortants sur les perspectives américaines que ne le suggéraient les derniers communiqués, voire même les propos de Janet Yellen du 6 juin, trois jours après le rapport sur l’Emploi.

fomc

En attendant la Fed

Télécharger l’article

Que nous réservent le communiqué de la Fed et la conférence de presse de sa Présidente Janet Yellen ce soir ? Nous passons en revue les différents cas de figure de l’issue de ce FOMC ainsi que leurs principales implications, étant entendu que nous n’envisageons pas l’éventualité d’une hausse des taux aujourd’hui.