FOMC – mais où est le loup ?

Télécharger l’article

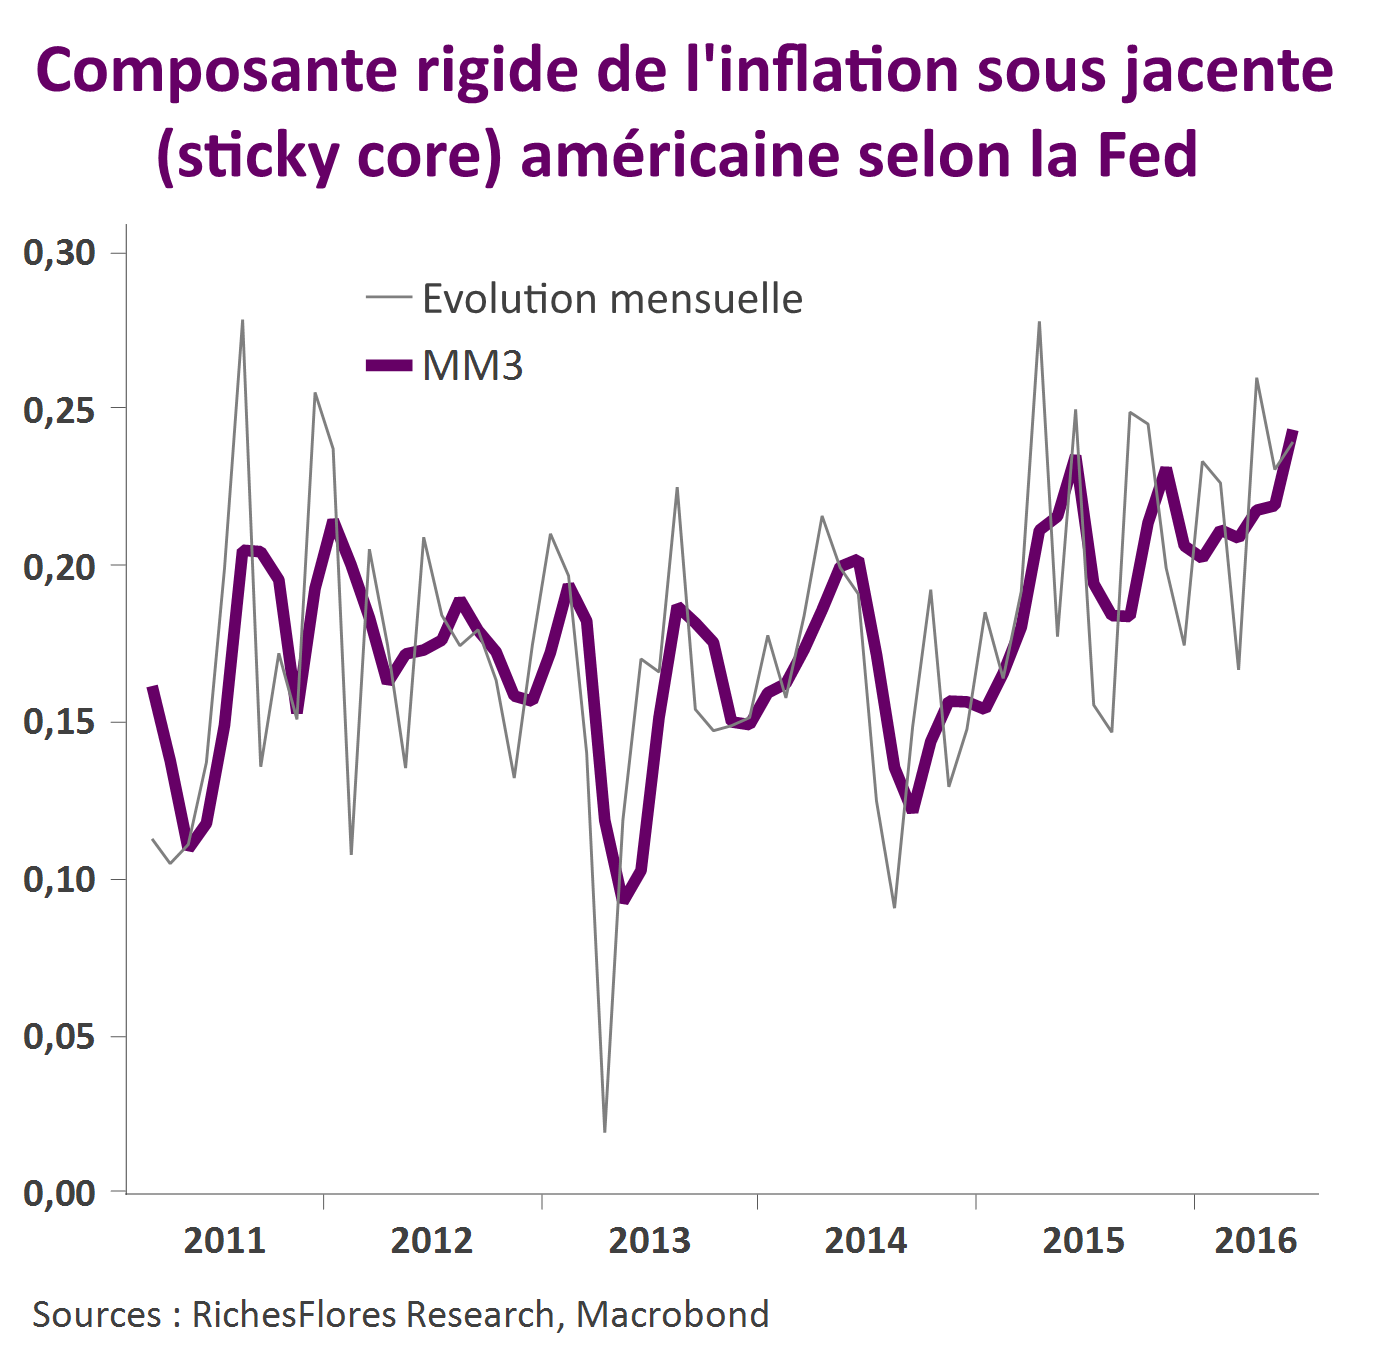
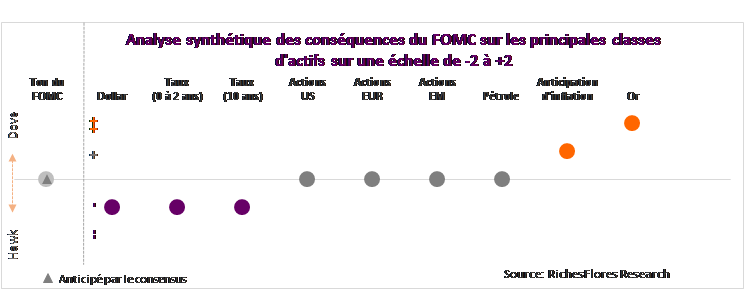
La Fed, nous l’avons exprimé plus tôt dans la journée, avait toutes les raisons de reprendre son bâton de pèlerin en rouvrant la porte à une possible hausse des taux d’ici la fin de l’année, à l’occasion du FOMC de ces deux derniers jours. À ce stade, rien de tel, tout du moins de façon explicite. Si son communiqué prend acte de l’amélioration des indicateurs économiques récents, notamment sur le marché de l’emploi, il souligne néanmoins la détérioration persistante des tendances sur le front de l’investissement. Par ailleurs, rien de son analyse sur l’inflation ne suggère une quelconque préoccupation, malgré des arguments, à l’évidence, à sa portée sur ce dernier front.

En somme ce communiqué est des plus opaques, laissant les voies ouvertes à tous les scénarios… au point de se demander ce qu’il cache. Les minutes du FOMC dévoileront-elles une autre réalité, comme cela a été régulièrement le cas ces derniers mois ? La Fed redoute-t-elle les effets contrariants de la chute des cours des MP ou les conséquences d’une hausse trop rapide du billet vert tandis que les autres grandes banques centrales s’apprêtent à assouplir leur politique, comme suggéré dans notre hebdomadaire (voir à ce sujet Quid de la FED face à la rechute des MP ?, du 22 juillet) ? Ou encore, virera-t-elle sa cuti à la rentrée ? Autant de questions susceptibles de compliquer la lecture des marchés dans les prochaines semaines.
FOMC Juillet 16

Les données américaines plaident en faveur des « hawks »

Télécharger l’article

Après sa communication très accommodante du mois de juin, les données en provenance des États-Unis ont tout lieu de créer l’inconfort du côté de la FED. Que redouter ?

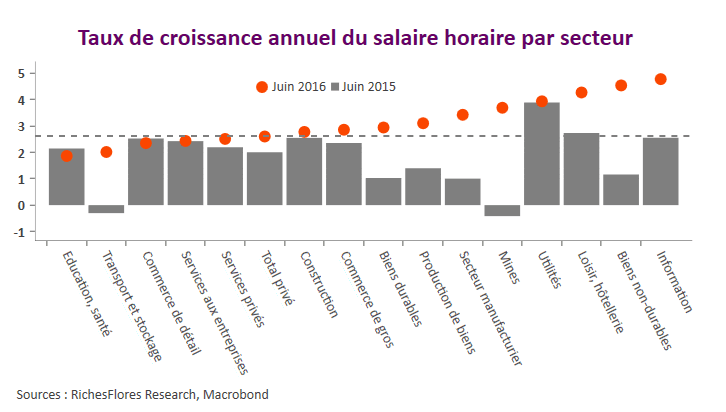
Les données économiques sont sans équivoques, les risques immédiats sur la croissance sont en retrait par rapport à la situation qui prévalait depuis le début de l’année tandis que l’inflation est, indiscutablement, en hausse. Il sera, dans ces conditions, compliqué pour la FED de ne pas reconsidérer la nécessité de relever le niveau de ses taux d’intérêt d’ici la fin de l’année dans son communiqué de ce soir. De la fermeté avec laquelle ce verdict sera présenté dépendra dans une large mesure la réaction des marchés financiers, des cours des matières premières et des marchés des changes. Le risque d’un communiqué perçu comme « hawkish » semble relativement élevé.

Capture

Quid de la FED face à la rechute des matières premières ?

Télécharger l’hebdo

Quid de la FED face au nouveau round d’assouplissement monétaire que préparent la rechute des MP et la montée des risques britanniques ?

Sur le papier, la FED aurait largement de quoi changer une nouvelle fois son fusil d’épaule et préparer le terrain pour une communication relativement « hawkish » au terme du FOMC de la semaine prochaine, tout du moins au vu des derniers chiffres sur l’économie américaine. C’est le propre, en effet, d’une gestion de court terme, assise sur un panier d’indicateurs plus ou moins définis, que d’être soumise à des contradictions répétées. Faute d’avoir su revoir son objectif d’inflation à la hausse, les va et viens incessants de la FED depuis le début de l’année l’ont déjà conduite à changer par trois reprises son fusil d’épaule, soit quasiment autant que de FOMC depuis janvier !

Sans doute est-ce, en l’occurrence, ce qui se prépare à nouveau pour la semaine prochaine car, avec un horizon d’analyse grosso modo mensuel, la cause est sans appel : emploi, consommation, salaires, inflation sous-jacente, record du S&P 500, BRexit sous contrôle de Theresa May, Chine de nouveau sous anesthésie de crédit… tout est potentiellement en place pour ?que la FED vienne à reconsidérer l’opportunité d’un relèvement de ses taux d’intérêt dès le mois de septembre.


M. Draghi, répond discrètement à la question bancaire

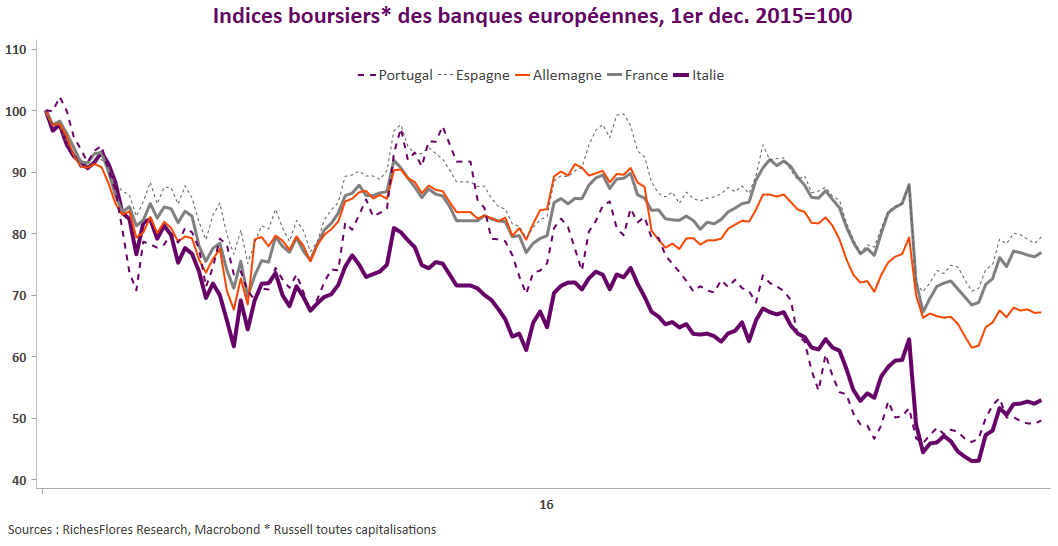
Minimum syndical de la part de la BCE qui, sans surprise, n’annonce aucune mesure de soutien supplémentaire ; ni extension de la période de Quantitative Easing attendue par certains, ni aucune indication sur les mesures à l’égard des banques italiennes au sujet desquelles il laisse à la Commission Européenne l’initiative d’appliquer la législation existante.

Ce dernier point a clairement déçu, les valeurs bancaires qui s’étaient reprises en fin de matinée, rebaissent brutalement au fil de l’intervention du Président de la BCE.

Le vent a toutefois tourné lors de la séance des Q&A, durant laquelle M. Draghi a laissé entendre que la question bancaire serait plus claire après la publication la semaine prochaine des résultats des stress test sur les banques européennes. S’agissant du problème des banques, le Président a rappelé que l’action de la BCE avait permis de résoudre les problèmes de solvabilité et que les difficultés actuelles concernaient surtout la rentabilité, proposant trois pistes de solutions :

  • Le respect des règles prudentielles
  • Le développement d’un marché des créances douteuses
  • Enfin, l’action renforcée des gouvernements….

En d’autres termes, conformément à la décision de la Cour de justice européenne de ces derniers jours, Mario Draghi ne ferme plus la porte à une recapitalisation éventuelle des banques italiennes.

Les valeurs bancaires n’ont pas tardé à se ressaisir à ces propos qui, s’ils ne répondent pas totalement aux attentes, permettent néanmoins de croire en l’émergence d’une solution à venir.

En somme, une habile communication permettant de gagner du temps. 

banques

Warning sur le DAX, l’euro répond

Télécharger l’article

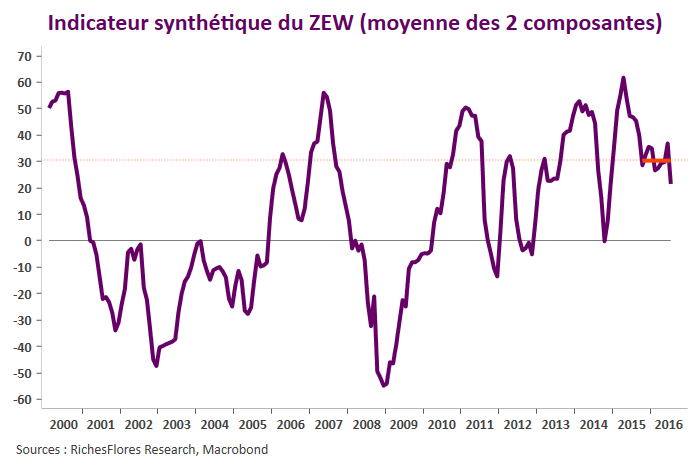
Le repli de l’indice ZEW du climat de confiance auprès des investisseurs allemands n’est pas de bon augure pour le DAX. En juillet, l’indice synthétique a cassé à la baisse le niveau de 30 points sur lequel il s’était stabilisé depuis le mois d’octobre, ouvrant la voie à un possible nouveau déclin au cours des prochains mois. Si les craintes à l’égard des conséquences du Brexit peuvent expliquer ce décrochage, principalement lié à la baisse de la composante sur les perspectives de cette enquête, l’indice composite risque néanmoins, au vu de son historique, d’avoir plus de difficultés à rebondir à partir de son niveau présent.

dax

Plus confiants, oui mais…

Télécharger l’hebdo

Les développements intervenus au cours de la semaine écoulée ont ouvert la voie à une nette récupération des marchés boursiers internationaux avec pour conséquence la propulsion des indices phares américains sur de nouveaux records historiques et, dans leur sillage, un retour généralisé de l’appétit pour le risque. Après une clôture jeudi de l’indice MSCI monde sur un plus haut depuis le 1er décembre 2015, la tentation est grande de voir dans le regain de confiance de ces derniers jours les signes avant-coureurs d’une embellie durable des marchés mondiaux à l’heure, qui plus est, où les liquidités ne manquent pas.

Qu’en penser ?

Sticky inflation USExports All

BMG juin 2016 – l’économie mondiale en stand-by

Télécharger le baromètre 

BMG IMAGE

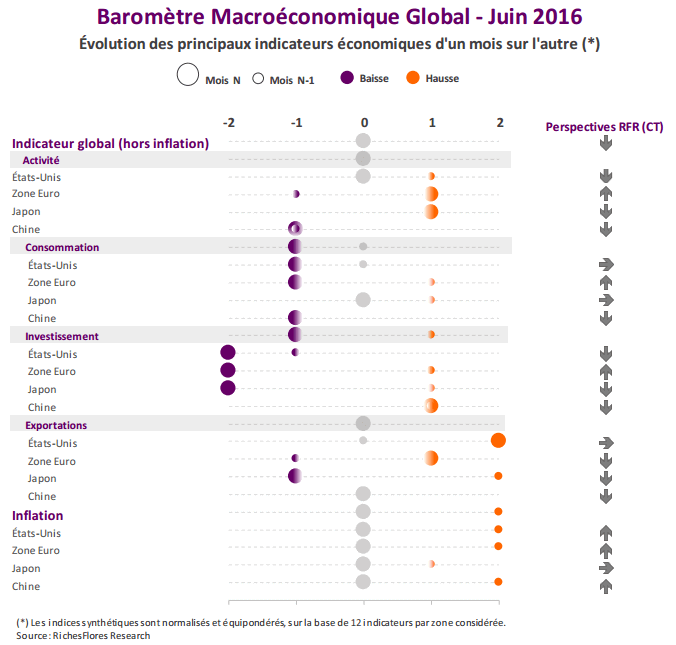
  • Fin juin, notre Moniteur Macroéconomique Global* ressort à 0, en légère amélioration par rapport au solde révisé de -1 du mois de mai (0 initialement).
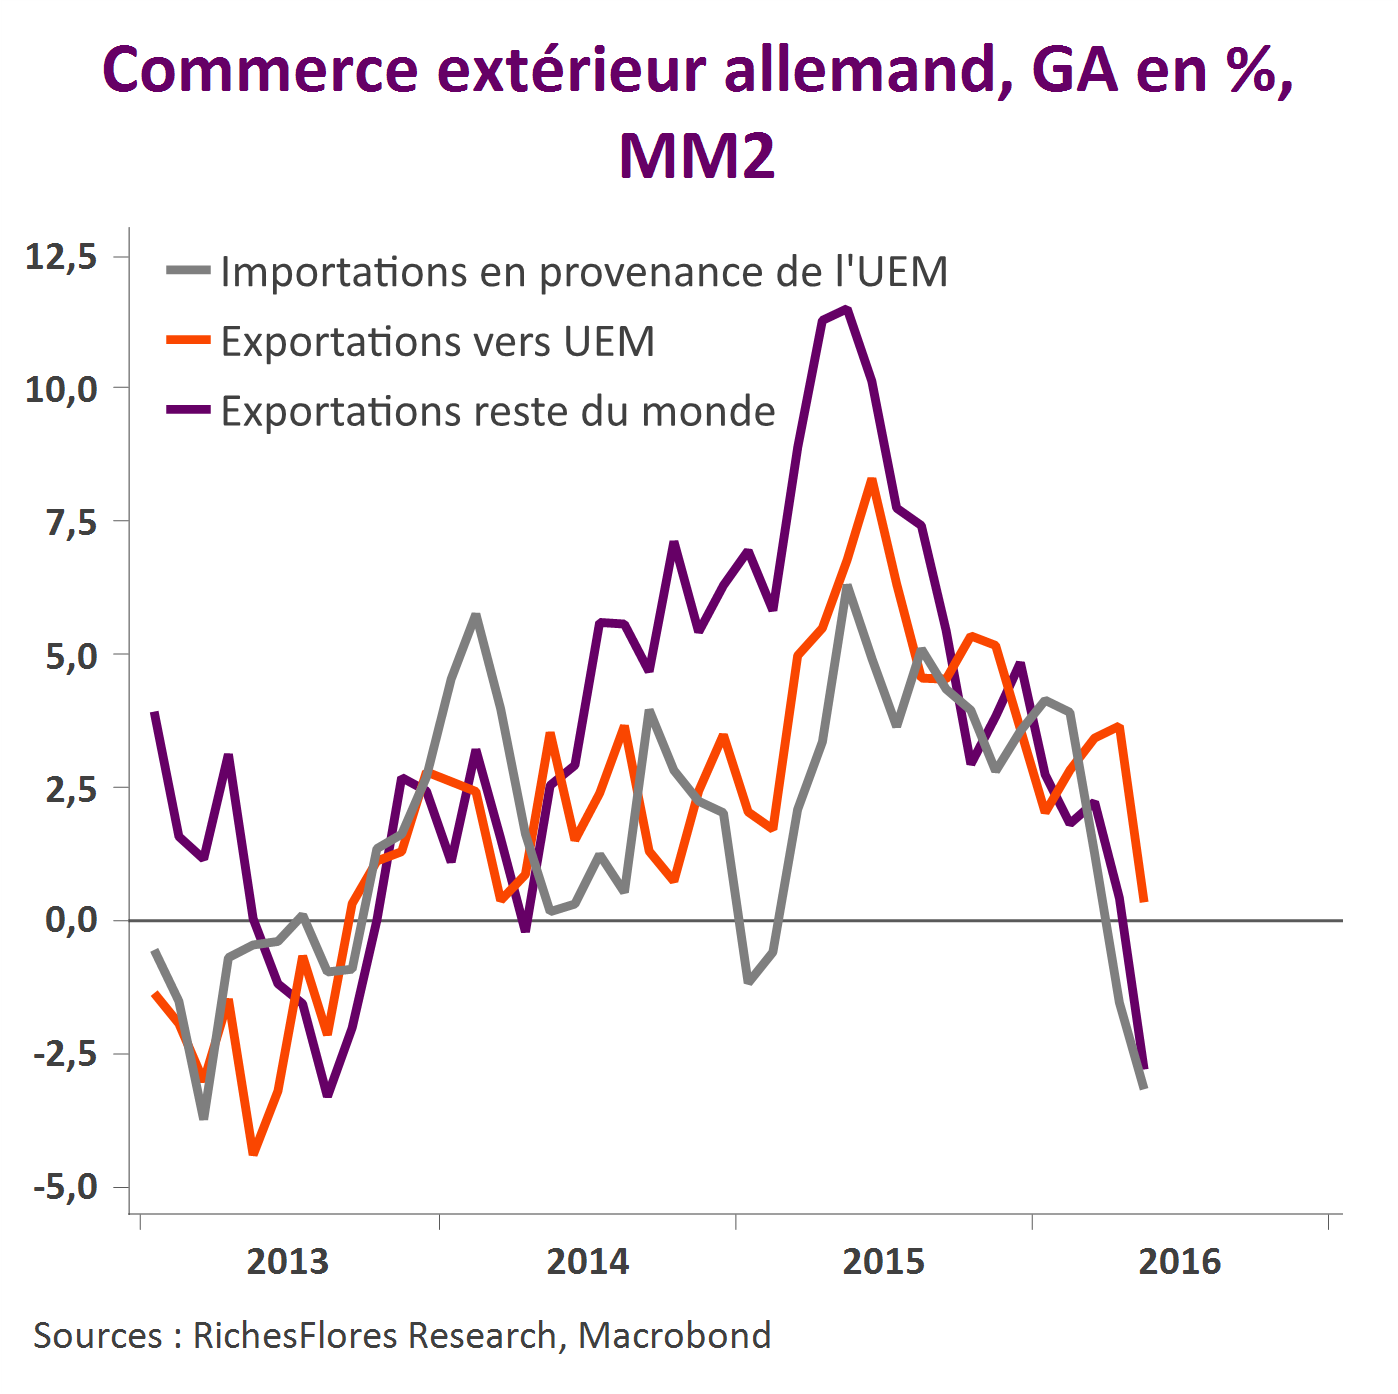
    • L’amélioration sur le front de l’activité industrielle et du contexte à l’exportation explique la remontée de notre indicateur synthétique global, en dépit d’une détérioration assez nette des composantes domestiques de consommation et d’investissement, revenues en territoire négatif aux États-Unis et en zone euro notamment.
    • À l’exception de la production, les indicateurs japonais se dégradent tous, le solde du pays passant de +1 en mai à 0 en juin, sous l’effet d’une forte chute du contexte à l’exportation, en particulier.
    • Les indicateurs chinois sont inchangés, à zéro, le soutien aux dépenses d’investissement n’ayant, à ce stade, aucun effet d’entrainement visible sur le reste de l’économie.
  • Inflation : Après une hausse significative en mai, nos indicateurs nationaux du contexte inflationniste ressortent inchangés en juin dans chacune des régions sous revue.

*Voir le numéro zéro pour les détails sur ce nouveau produit