Recul de la production américaine : la croissance du 3ème trimestre en basses eaux

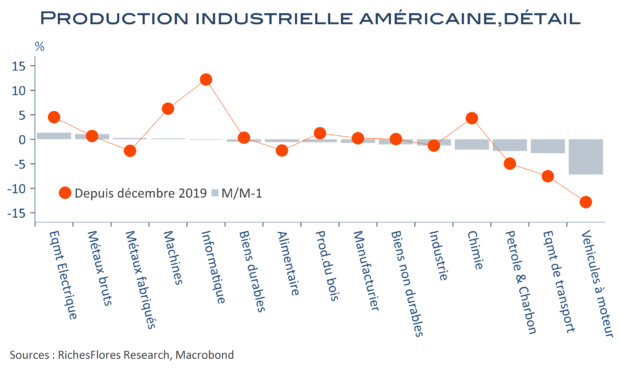
La production industrielle américaine baisse de 1,3 % en août et sa composante manufacturière recule de 0,7 % après -0,4 % en août. Sans surprise, la fabrication de véhicules à moteurs continue d’être, de loin, la plus touchée, avec une chute de 7 %, deux fois plus importante qu’en août. Elle est cependant loin d’être seule, puisque l’énergie, la chimie ou l’alimentaire connaissent également des variations négatives. Du côté des bonnes nouvelles, toutes relatives, les machines, l’équipement électrique ou les métaux bruts se reprennent quelque peu… après leur baisse du mois précédent.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La transition environnementale, principal rempart contre une baisse des dividendes en 2022

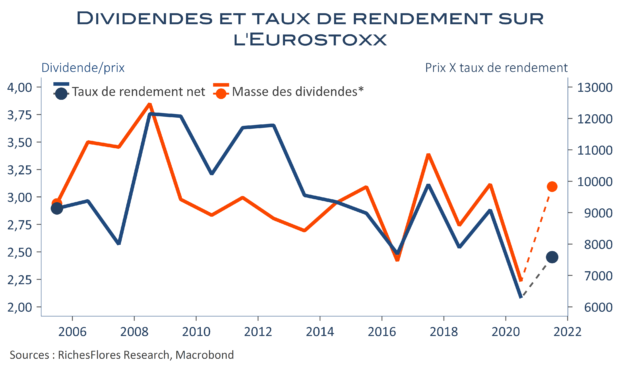
Après une année de crise, les dividendes des entreprises européennes sont attendus en très forte augmentation en 2021. Selon les données disponibles, leur masse, en hausse dans la plupart des secteurs, progresserait d’environ 45 % en moyenne pour les sociétés de l’Eurostoxx, revenant, ainsi, peu ou prou à son niveau de 2019. Tandis que dans un contexte de hausse des marchés, le taux de rendement est loin de s’être normalisé, on aurait tôt fait de considérer que ce dernier ajustement restant à venir, constitue un socle porteur pour 2022, susceptible de se prémunir contre le plafonnement des indices et la montée des aléas qui va de pair.

Le diagnostic n’est pas aussi clair. Non seulement, la croissance bénéficiaire est amenée à se normaliser après un cru 2021 inédit mais la complexité du contexte de reprise a tout lieu d’introduire de nombreux biais, contraintes ou changements de stratégies sectoriels, sur fond, en outre, de remontée de l’inflation et des taux d’intérêt aux conséquences très inégales selon les branches. C’est peu de dire que la visibilité sur les dividendes est, dans de telles conditions, loin d’être au rendez-vous.


Lire la suite…

Ventes de détail toujours aussi insipides et confiance au tapis aux Etats-Unis

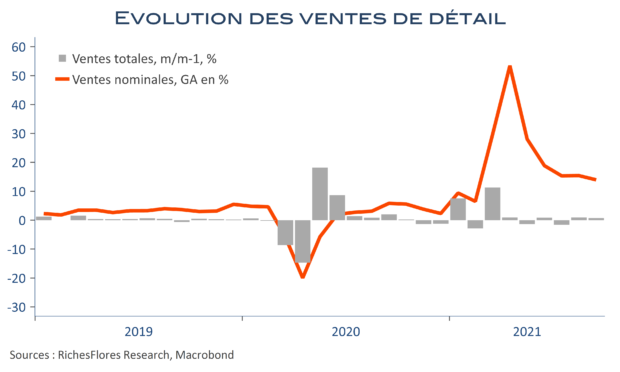
Les ventes de détail à prix courants ont progressé, de 0,7 % en septembre par rapport à août, qui voit lui-même sa hausse corrigée de 0,7 % en première estimation à 0,9 %. En glissement annuel, les ventes de détail sont supérieures de près de 14 % à celles de septembre 2020. Ces deux mois de hausse se font cependant dans un contexte tel qu’il est difficile de discerner les effets volume des effets prix. Qui plus est, ces résultats compensent à peine la baisse de 1,6 % de juillet, notamment si l’on exclut l’essence de l’équation. En résumé, cette augmentation sans doute pour partie attribuable à une décrispation sur le front sanitaire n’en reste pas moins peu convaincante et pourrait cacher une situation bien plus tendue que ne l’inspirent les données nominales, à l’instar des résultats de plus en plus mauvais observés sur le front de la confiance par l’Université du Michigan en octobre.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le tapering, maintenant imminent, l’heure de vérité approche

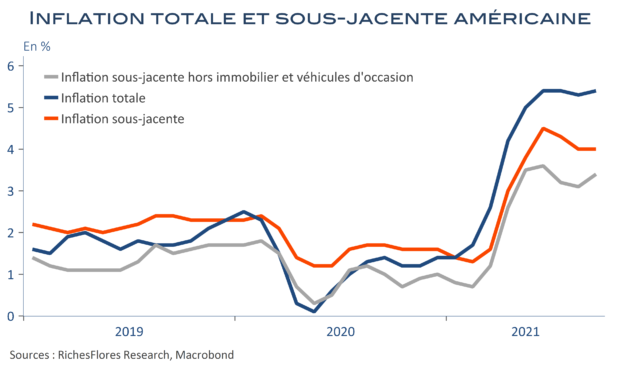
La remontée de l’inflation américaine à 5,4% en septembre ne laisse guère de marge de manœuvre à la Fed après la publication des minutes de son dernier FOMC : un tapering sera enclenché avant la fin de l’année. Quand bien même le caractère transitoire de l’inflation n’est pas fondamentalement remis en cause par les données du mois de septembre, les différentes mesures de l’inflation sont incontestablement embarrassantes, même une fois éliminés les éléments « spécifiques ».


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

En Allemagne, l’inflation pourrait trouver de nouveaux carburants, plus explosifs

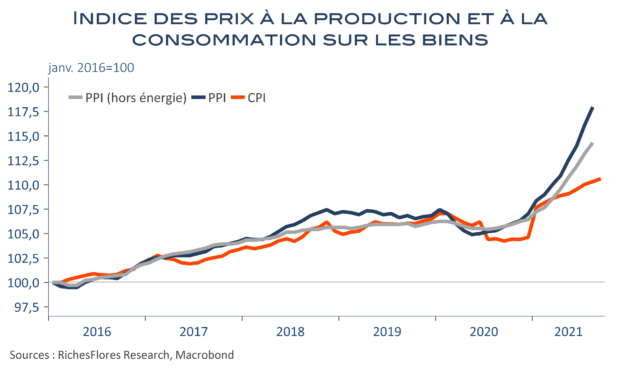
Les prix à la consommation allemands (harmonisés ou non), sont confirmés en hausse de 4,1 % sur 12 mois en septembre, une évolution qui, on le sait, s’explique principalement par les effets de base liés aux baisses de taxes du dernier semestre de l’an dernier et par les évolutions des prix du pétrole, faibles en 2020, en forte hausse en 2021 . De cet état de fait découlent deux constats. Le premier concerne l’aspect temporaire de la plupart des facteurs d’inflation mesurés jusqu’ici : toutes choses égales par ailleurs, l’inflation devrait reculer l’an prochain. Le second concerne les développements récents, sur le front de l’approvisionnement ou des prix des matières premières, notamment du gaz. Pour l’heure, leur effet sur l’inflation totale demeure limité. En revanche, les prix à la production ont d’ores et déjà franchement accéléré, à 12 % sur un an en août. De quoi faire redouter une transmission aux prix payés par les consommateurs, ou un approfondissement de la crise industrielle.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Production industrielle française: le 3eme trimestre est sauvé, la suite…

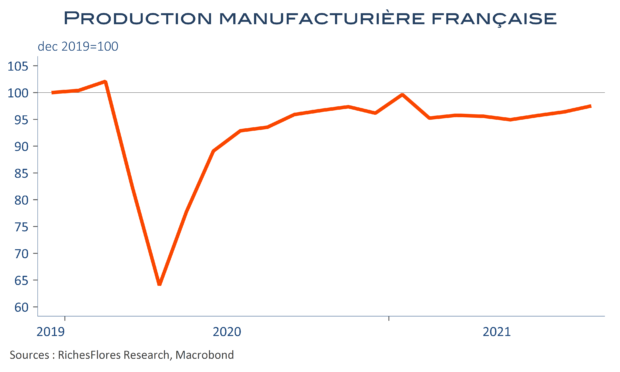
La production industrielle française fait beaucoup mieux qu’anticipé par le consensus en août, avec une progression de 1 %, dont 1,1 % pour sa seule composante manufacturière. Si les niveaux d’avant crise sont encore loin, avec un retard de 2 % par rapport à décembre 2019, l’acquis de croissance industriel pour le troisième trimestre est, d’ores et déjà, de 1,3 %. Malgré le faible poids du poste dans le PIB, il pourrait donc être d’un soutien non négligeable, signe d’un début de rattrapage plus convainquant de l’Hexagone. Dommage que ce rebond ne concerne principalement que trois secteurs, l’informatique, la pharmacie et l’automobile, au sujet desquels les perspectives ne sont pas brillantes tandis que de nombreux autres affichent des reculs parfois conséquents…


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG septembre 2021 – Retour à la surface de notre baromètre global

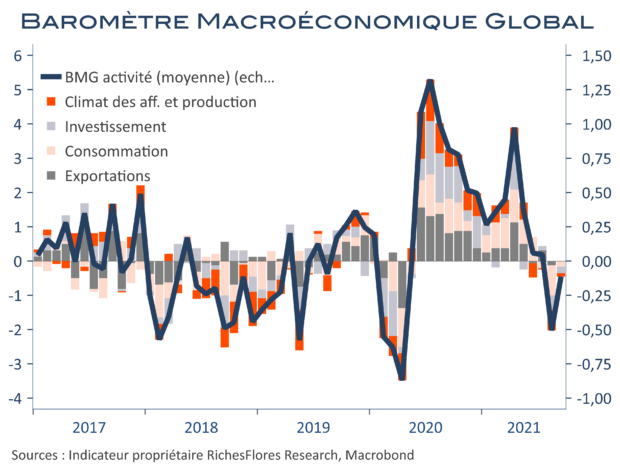
Notre baromètre économique global revient timidement en zone neutre, à -0,1 après un passage en zone négative en août, à -0,5 contre -0,4 en première estimation. Le momentum de chacune des composantes revient vers zéro en septembre, synonyme d’un arrêt de la dégradation. L’indicateur d’inflation remonte à 1,1, en revanche, et retourne en zone franchement positive pour la première fois depuis mai.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation en zone euro, une histoire dépassée

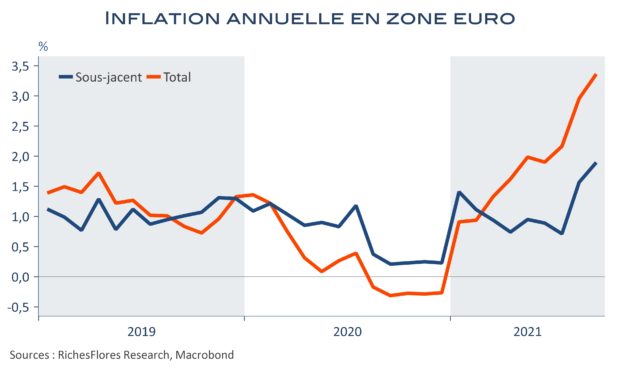
Sans surprise, l’inflation a continué d’accélérer en zone euro en septembre, à 3,4 % après 3 %, le sous-jacent passant, lui, de 1,6 % à 1,9 %. Pour comprendre ces évolutions, et surtout leur signification pour l’inflation à venir, un rapide retour sur les mouvements sur les prix observés depuis le début de la crise du covid n’est pas superflu. Il permet, non seulement, de comprendre d’où vient l’essentiel de ce sursaut des prix, mais également de mieux anticiper ce qui pourrait y mettre fin et à quel terme.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre