À en juger par les données publiées vendredi, Janet Yellen a été bien inspirée de prendre ses distances à l’égard du risque inflationniste et de celui d’une éventuelle surchauffe de l’économie américaine. Non seulement l’inflation a poursuivi son déclin en juin mais les ventes de détail se sont repliées pour le deuxième mois consécutif, n’affichant sur l’ensemble du deuxième trimestre qu’une progression de 0,3 %. De quoi, pour la FED, repenser sa stratégie de relèvement de ses taux directeurs mais aussi potentiellement de réduction de son bilan… Assurément, la tâche de la BCE ne sera pas facilitée par ce revirement imposé à la politique américaine.
Tag Archives: BCE
UEM – Des déceptions sans conséquences ; l’euro et les taux ont le vent en poupe !
L’indice IFO du climat des affaires en Allemagne et l’enquête mensuelle de l’INSEE en France ont quelque peu déçu ce mercredi. Le repli des perspectives manufacturières de l’IFO tranche avec l’excellente tenue des PMI de ces derniers mois tandis qu’en France, la forte baisse du climat des affaires dans les services, relatée par l’INSEE (- 4 points), est en parfaite déconnexion avec le rebond de l’indice PMI des mêmes activités de services. Ces déceptions n’ont guère gêné le DAX qui s’est adjugé une progression de plus de 1,8 % dans la journée de mercredi quand, de leur côté, les taux d’intérêt allemands à long terme sont remontés de plus de cinq points de base, franchissant, à plus de 0,46 %, leur plus haut niveau depuis plus d’un an…
DJ Trump : reflation vertueuse ou inflation destructrice ?
L’histoire est aussi vieille que l’humanité, la tendance naturelle de l’homme est de préférer l’illusion et la séduction à la brutalité de certaines vérités et la réalité du danger. Mais comme pour l’agneau, le hibou ou le berger, « quiconque est loup agisse en loup ». Alors, le nouveau président des États-Unis investi ce 20 janvier à la Maison Blanche, déjouera-t-il la fable ? Il est peu probable que nous ayons la réponse dès aujourd’hui. Pour autant, c’est bien la question qui hante la planète et, à ce titre, pourrait faire des premiers jours de la nouvelle présidence américaine un enjeu majeur, en fonction principalement d’un sujet central : la politique économique de D.J. Trump sera-t-elle celle d’une reflation vertueuse ou, au contraire, d’une inflation destructrice ? De la réponse à cette question pourrait dépendre dans une large mesure la poursuite ou non du cycle mondial des marchés boursiers.
BCE – Quelque chose nous échappe
Contrairement à nos anticipations Mario Draghi n’a rien changé au ton de son communiqué conservant un biais résolument accommodant, notamment souligné par la phrase suivante :
“Les développements économiques et l’analyse monétaire confirment la nécessité de poursuivre la voie d’un soutien monétaire très substantiel pour assurer le retour de l’inflation vers, bien que sous, 2 %, sans retard injustifié”. Cette posture est surprenante dans le contexte présent. Lire la suite…
BCE, plus de risques de mauvaises que de bonnes surprises
Alors que M. Draghi a dû jouer des coudes pour prolonger comme il l’a fait ses mesures de soutien à l’économie en fin d’année dernière, force est de constater que les publications économiques de ces dernières semaines le mettent en porte-à-faux. Pas sûr dès lors que la partie soit aussi facile que jusqu’alors face à une opposition sans doute grandissante au sein du conseil des gouverneurs. Lire la suite…
Ouvrons nos écoutilles, la BCE ne devrait pas tarder à réviser sa copie
À -0,82 %, les taux à deux ans allemands flirtent depuis ce matin avec de nouveaux plus bas historiques. Alors que l’euro menace de tomber à parité contre le billet vert, que les anticipations d’inflation des ménages redressent vigoureusement la tête et que les statistiques économiques de la zone euro décrivent une nette amélioration de la situation (y compris en France !)…
Tapering, who cares ?
Mario Draghi aurait pu faire mieux pour convaincre que la réduction de son programme d’achats d’actifs à partir du mois de mars n’était pas un sujet. Car assurer, comme il l’a fait, que le QE ne serait pas stoppé brutalement, quand personne n’avait osé imaginer un tel scénario, suggère plutôt que la question d’un éventuel « tapering » soit bel et bien d’actualité…
Les raisons susceptibles d’inciter la BCE à franchir le pas sont, de fait, assez nombreuses, de sorte que l’interprétation que les marchés ont eue des propos du Président de la BCE lors de sa conférence de presse du 20 octobre, peut être perçue comme assez largement conciliante. Retour sur un sujet auquel il pourrait être difficile d’échapper dans les prochaines semaines.
M. Draghi, répond discrètement à la question bancaire
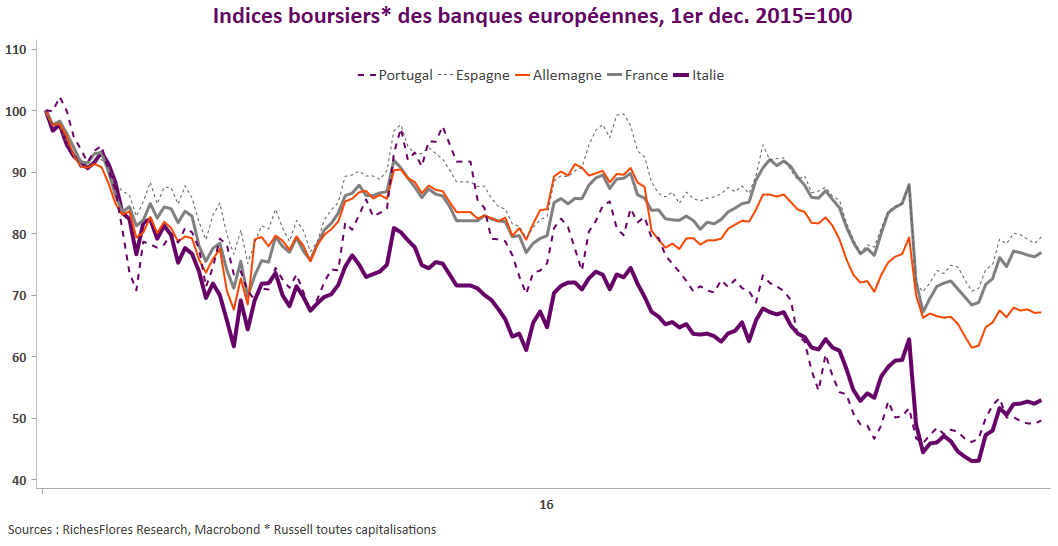
Minimum syndical de la part de la BCE qui, sans surprise, n’annonce aucune mesure de soutien supplémentaire ; ni extension de la période de Quantitative Easing attendue par certains, ni aucune indication sur les mesures à l’égard des banques italiennes au sujet desquelles il laisse à la Commission Européenne l’initiative d’appliquer la législation existante.
Ce dernier point a clairement déçu, les valeurs bancaires qui s’étaient reprises en fin de matinée, rebaissent brutalement au fil de l’intervention du Président de la BCE.
Le vent a toutefois tourné lors de la séance des Q&A, durant laquelle M. Draghi a laissé entendre que la question bancaire serait plus claire après la publication la semaine prochaine des résultats des stress test sur les banques européennes. S’agissant du problème des banques, le Président a rappelé que l’action de la BCE avait permis de résoudre les problèmes de solvabilité et que les difficultés actuelles concernaient surtout la rentabilité, proposant trois pistes de solutions :
- Le respect des règles prudentielles
- Le développement d’un marché des créances douteuses
- Enfin, l’action renforcée des gouvernements….
En d’autres termes, conformément à la décision de la Cour de justice européenne de ces derniers jours, Mario Draghi ne ferme plus la porte à une recapitalisation éventuelle des banques italiennes.
Les valeurs bancaires n’ont pas tardé à se ressaisir à ces propos qui, s’ils ne répondent pas totalement aux attentes, permettent néanmoins de croire en l’émergence d’une solution à venir.
En somme, une habile communication permettant de gagner du temps.