
La Livre, le yuan, les banques… le krach ? M. Draghi ne vous trompez pas d’aléa

Télécharger l’article

Oublié le réconfort de l’apaisement de la fin de la semaine dernière, l’heure est à nouveau à d’intenses crispations sur les marchés internationaux que les développements en cours obligent à observer d’un œil, incontestablement, inquiet. Trois sujets sont aujourd’hui particulièrement préoccupants, susceptibles de transformer la crise latente en un nouvel épisode de krach financier : le nouvel accès de faiblesse de la Livre Sterling, fruit tout à la fois des inquiétudes grandissantes sur l’avenir du Royaume-Uni et des mesures de prévention annoncées par la Banque d’Angleterre ; le yuan, dont les ajustements baissiers de ces derniers jours ajoutent à la complexité de la situation internationale en plombant les cours du pétrole et, par là même, les marchés émergents ; les banques, dont la vulnérabilité de ces derniers mois a été brutalement exacerbée par les résultats du référendum sur le Brexit. Il est difficile de faire la part des choses entre ces différents éléments qui finissent par s’auto-entretenir et constituer une source d’accumulation et de propagation du risque financier international particulièrement inquiétantes dans le contexte de ces derniers mois. Le Brexit, pourrait-il faire craquer le fragile édifice des marchés mondiaux ? La question se pose bel et bien.

Dans un tel contexte, le risque que représente aujourd’hui l’inflexibilité de la BCE à l’égard de l’Italie est digne de l’erreur commise en leur temps par les États-Unis, lorsqu’ils jugèrent bon, en lâchant Lehman, d’épingler l’aléa moral…
Mario Draghi sur la défensive, fait remonter les taux longs

Télécharger l’article

Outre les précisions sur le programme d’achat d’obligations d’entreprises, sur lequel le Président de la BCE était largement attendu, Mario Draghi est clairement apparu sur la défensive à l’égard des critiques adressées par l’Allemagne sur sa politique. Le temps passé à justifier les décisions de la BCE puis, lors des questions-réponses, à tenter de rassurer les Allemands au sujet de leur épargne, témoigne de pressions montantes en provenance d’Outre Rhin, dont le Ministre des finances allemand, M. Schäuble, s’est notamment fait le porte-parole ces derniers temps.
On comprend de ces échanges indirects, qu’il sera sans doute difficile à la BCE d’aller beaucoup plus loin dans les dispositifs non-conventionnels à l’avenir, notamment si le contexte économique et financier s’apaise. A ce titre, le scénario d’inflation de la BCE constitue sans doute le risque le plus important.

3045… Seuil de réussite franchi pour M. Draghi !

Télécharger  l’hebdo

À la question qui m’a récemment été posée sur les conditions susceptibles d’améliorer mon sentiment sur les conditions de marché, j’ai répondu : l’écartement de la trajectoire des indices de celle observée lors du cycle de correction précédent. Concernant l’Eurostoxx 50, il s’agissait de refranchir à la hausse le cap des 3045 points. Le pari n’était pas gagné à en juger par le scepticisme des marchés dans la journée d’hier, il est néanmoins en passe d’être acquis aujourd’hui.

Mario Draghi a donc réussi une première manche. L’avenir dira s’il s’agit de la plus facile tant les défis économiques restent entiers et la situation internationale compliquée. Pour autant, ce cap franchi devrait offrir un peu de répit aux marchés européens. Reste à espérer que la Fed ne vienne pas bousculer ce fragile équilibre dès la semaine prochaine.

BCE, la totale !

Télécharger l’article

  • Baisse du taux de refinancement à zéro pourcent,
  • Nouvelle baisse du taux de facilité de dépôts à -0,4%,
  • Augmentation de 20 milliards du programme d’achats d’actifs, à 80 milliards par mois jusqu’en septembre 2017 et au-delà si nécessaire, tant que ne sera pas constaté de changement de trajectoire de l’inflation vers l’objectif officiel ;
  • Élévation de 33 % à 50 % des émissions de la limite des achats de titres par la BCE
  • Éligibilité des obligations d’entreprises non bancaires au programme d’achats d’actifs.
  • Nouveau programme de quatre opérations de financement de très long terme sur des durées de quatre ans (TLTRO2).

Difficile d’imaginer plus que ce que le Président de la BCE vient d’annoncer. L’ensemble excède largement les attentes, y compris celles des analystes les plus optimistes. Nous retenons en particulier trois conclusions de ces annonces.

  1. L’ensemble des mesures vise à l’évidence, à offrir aux banques des compensations à la baisse supplémentaire des taux de dépôts. Ce souci a vraisemblablement participé au lancement des quatre nouvelles opérations de refinancement de très long terme (4 ans) et à la baisse, bien que symbolique, de cinq points de base, des taux de refinancement, à zéro pourcent. La précision du Président de la BCE sur l’impossibilité de baisser le niveau des taux de dépôts indéfiniment tout en signalant la possibilité de taux de refinancement négatifs complète ce sentiment. Il s’agit d’une bonne nouvelle pour le secteur bancaire par rapport aux craintes suscitées ces dernières semaines par la perspective de taux d’intérêt de plus en plus négatifs.
  2. Conformément à ce que nous écrivions hier, la mesure consistant au relèvement du plafond de la limite des achats des émissions des différents émetteurs, est incontestablement bienvenue. Elle devrait notamment accroitre la force de frappe du dispositif de quantitative easing dans les cas de tensions spécifiques. Ajouté à l’augmentation des montants consacrés, ce changement devrait permettre un rétrécissement des spreads de taux des pays périphériques.
  3. L’élargissement aux actifs des entreprises non bancaires, dont les spécificités restent toutefois à venir, devrait se révéler en mesure d’atténuer les pressions apparues sur le marché du crédit.

L’impact de ces annonces sur l’eurostoxx dépendra à nos yeux de leur capacité à maintenir l’indice au-dessus de son niveau de 3045 en clôture, niveau à partir duquel, les perspectives redeviendraient plus favorables. La partie n’est pas gagnée, l’ampleur de ce programme suggérant un diagnostic particulièrement inquiet de la BCE sur la situation économique fondamentale de la zone euro et la réalité du risque de déflation. C’est sans doute ce qui, après un très bon accueil, explique l’indécision des marchés, notamment sur le front du taux de change de l’euro.

BCE, qui y croit ?

Télécharger l’article

Drôle de climat que l’actuel où les marchés attendent encore un coup de pouce de la BCE sans n’avoir plus confiance dans l’efficacité économique des mesures qu’elle pourrait, éventuellement, prendre. Quoiqu’il en soit, mieux vaudrait dans le contexte présent que Mario Draghi trouve les moyens de surprendre agréablement plutôt que l’inverse. Quel type d’annonce pourrait jouer ce rôle ?

La balle n’en finit pas de rebondir

Télécharger l’hebdo

Après la BCE, la Fed range ses plans, la BOJ emboîte le pas à M. Draghi… C’est reparti pour un tour !

Nous l’avions exprimé en début de semaine, un assouplissement supplémentaire de la politique monétaire de la BCE risquerait de pousser d’autres pays à répliquer, avec pour conséquence de compliquer plus encore l’environnement économique et financier international.

La BCE n’a finalement probablement pas eu d’autre choix que de sérieusement considérer un accroissement de son programme d’achats d’actifs pour prévenir le risque d’amplification des tensions naissantes sur les marchés souverains du sud de l’Europe et sur le secteur bancaire de la zone euro (voir à ce sujet « BCE, une bonne raison d’agir !» publié hier).

Les répliques aux annonces du Président de la BCE, Mario Draghi, ne devraient, en conséquence, pas tarder.

BCE, une bonne raison d’agir !

Télécharger l’article

Quoi que nous ayons pu dire -mea culpa-, M. Draghi a sans doute fait le bon choix.
 
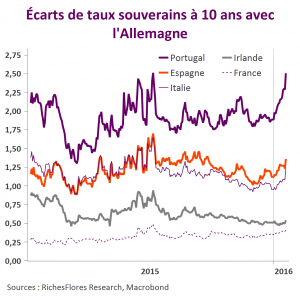
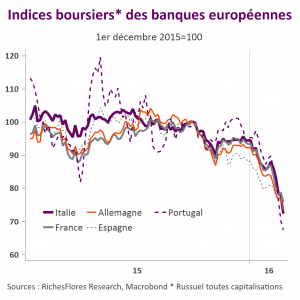
Expliquer le changement de perception de la BCE par les seuls arguments du prix du pétrole ou du taux de change, n’est pas convaincant. C’est ailleurs que semblent se trouver les raisons des annonces d’aujourd’hui : le regain de tensions sur les marchés souverains et bancaires de la zone euro. 
De quoi assurément mettre tout le monde d’accord et considérer l’option d’une très vraisemblable augmentation du programme d’achats d’actifs en mars si ces éléments de stress ne se dissipent pas rapidement.
Spread UEMBanques UEM

Surprise, incompréhension et tentative de décryptage

Télécharger l’hebdo

Les arguments susceptibles de justifier que la BCE prenne son temps, avant, le cas échéant, de s’engager plus avant vers une extension de son programme de quantitative easing étaient assez nombreux et solides. Comment expliquer que M. Draghi les ait balayés d’un revers de manche pour privilégier une action apparemment imminente ? Est-il fondamentalement plus inquiet que ne le suggèrent les prévisions officielles ou ce nouveau geste doit-il être vu comme la seule expression d’une fuite en avant dont on ne pourrait que redouter les conséquences à moyen-long terme ? Pas sûr que nous sachions répondre à cette question à ce stade. Une chose, cependant, apparaît de plus en plus claire : M. Draghi est déterminé à prévenir tout décrochage de la croissance susceptible de repousser davantage le retour de l’inflation vers l’objectif officiel de 2 %. Peut-il réussir à impulser une nouvelle approche du policy-mix en zone euro ?