Mme Lagarde : « we are holding »

Le ton du communiqué de la BCE a préparé le terrain avant la conférence de sa présidente: ne laisser transparaître aucun élément susceptible de laisser place à la formation d’anticipations d’un possible assouplissement de la politique monétaire à venir. Cet objectif implique une posture bien calculée. Ainsi, au lieu de se satisfaire des résultats sur l’inflation, en forte baisse et amenée à suivre sa tendance des mots même de Mme Lagarde, cette dernière choisit d’insister sur son niveau encore trop élevé et sur la ferme intention de la BCE de la ramener à 2 %. Par ailleurs, plutôt que de souligner de quelconques préoccupations sur la croissance, dont elle reconnait, là encore, que la transmission monétaire jouant pleinement son rôle, les perspectives se détériorent, la présidente de la BCE préfère souligner l’effet supposé salvateur à venir de la baisse de l’inflation sur le pouvoir d’achat des ménages…

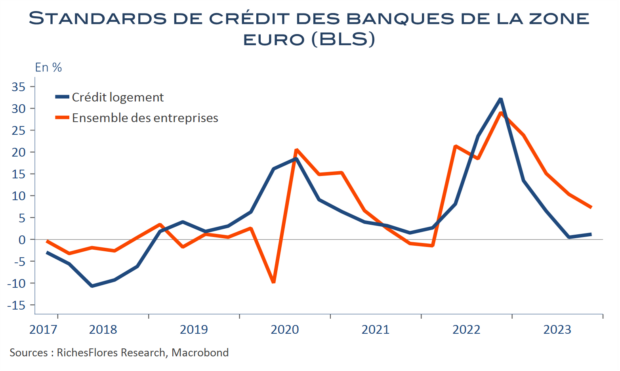
Jusque là, le discours est assez aisé. Le degré de confort baisse, cependant, assez notablement lorsque Mme Lagarde commente les résultats de l’enquête BLS auprès des banques et le durcissement des conditions de crédit qui en ressort. Interrogée sur ce point, elle insiste : la transmission de la politique de la BCE est forte, en particulier dans le secteur bancaire, ce qui affecte le crédit, pas seulement du fait d’une réduction de la demande, mais parce que les banques referment le robinet. Les entreprises s’en ressentent et l’immobilier aussi.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Stand-by tout court ou un brin dovish pour la BCE ?

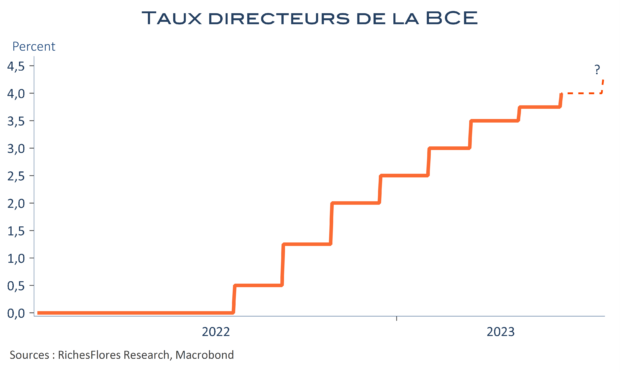
En même temps qu’elle avait relevé ses taux directeurs à 4,25 % en septembre, la BCE avait clairement laissé entendre que cette dixième hausse du cycle entamé en juillet 2022 serait suivie d’une pause. Le niveau des taux et les mécanismes de transmission de la politique monétaire étaient jugés suffisamment restrictifs pour assurer un reflux de l’inflation vers l’objectif souhaité, quand bien même, à un horizon un peu plus lointain qu’envisagé en juin. Ce message, réconfortant, avait toutefois été accompagné d’un discours très vigilant visant principalement à prévenir la formation d’anticipations d’un possible assouplissement de sa politique, vouée à rester durablement restrictive.

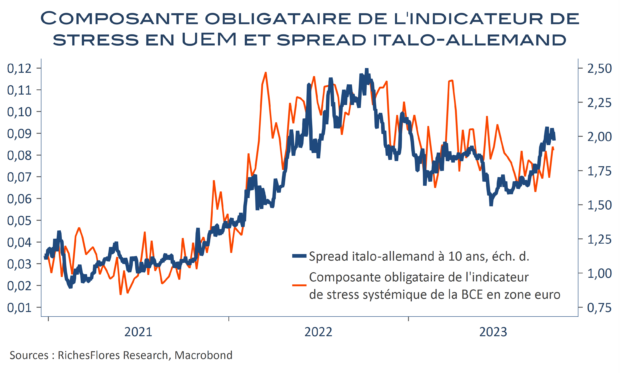
Le repli de l’inflation et la détérioration des perspectives conjoncturelles observés depuis ont tout lieu d’avoir conforté son choix. La BCE pourrait donc se contenter de réitérer son message en attendant son prochain comité de décembre qui sera également l’occasion de publier la mise à jour de son scénario trimestriel. S’arrêtera-t-elle là ? La question se pose face aux inquiétudes que suscite le conflit israélo-palestinien et, peut-être plus encore, face à la rapide remontée des taux d’intérêt à long terme sur fond d’écartement des spreads intra-européens. De là à ce que la BCE infuse son discours de petites pointes plus colombes il n’y a qu’un pas que, sauf la fragilité de l’euro, elle pourrait être tentée de franchir au vu de la situation souveraine.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BCE ouvre grand la porte à une pause, les cours du pétrole saluent la nouvelle !

Comme envisagé, la remontée de 25 points de base des taux de la BCE, à 4,5 %, se présente comme le point final du cycle de hausses des taux. C’est, en tout cas, ce que signale, de manière on ne peut plus claire, le communiqué officiel avec, comme point d’orgue cet extrait : «les taux d’intérêt directeurs de la BCE ont atteint des niveaux qui, maintenus pendant une durée suffisamment longue, contribueront fortement au retour au plus tôt de l’inflation au niveau de l’objectif ». Les bourses saluent la nouvelle comme il se doit, avec une hausse de 1,4 % de l’Eurostoxx. Le résultat est plus mitigé sur les taux, rattrapés par des données américaines moins conformes aux attentes de statu quo de la FED. L’indice des prix à la production est, en l’occurrence, ressorti en hausse mensuelle de 0,7 % en août. Comme pour le CPI, l’effet énergie est le grand responsable : hors alimentation et énergie, la hausse est de 0,3 %, comme en juillet, et en repli à 2,2 % sur un an. Il n’y a probablement pas de quoi retenir la FED de marquer une pause la semaine prochaine mais une vraie source d’incertitude pour la suite.

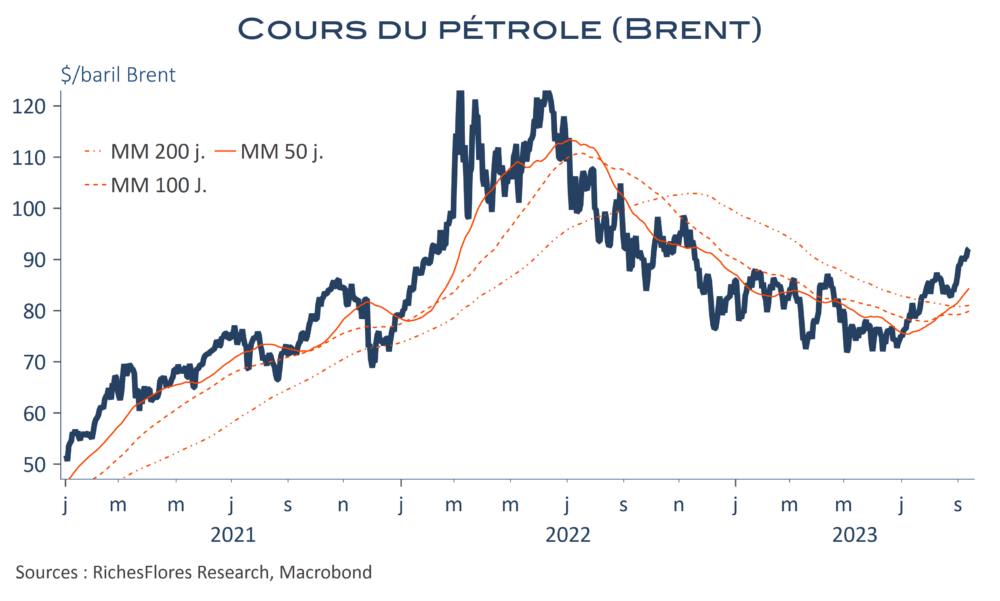
Comme redouté, les matières premières saluent, en effet, la perspective d’un arrêt du resserrement monétaire, avec pour conséquence une nouvelle embardée des cours du pétrole, à 93,6$ le baril de Brent, suivie par la plupart des matières premières industrielles. De quoi réduire à bien peu de choses les chances que la pause des banques centrales se transforme en détente des taux directeurs si la tendance venait à se confirmer.

PREVIEW: Rebond statistique de l’inflation allemande en juin : une histoire de billet de train !

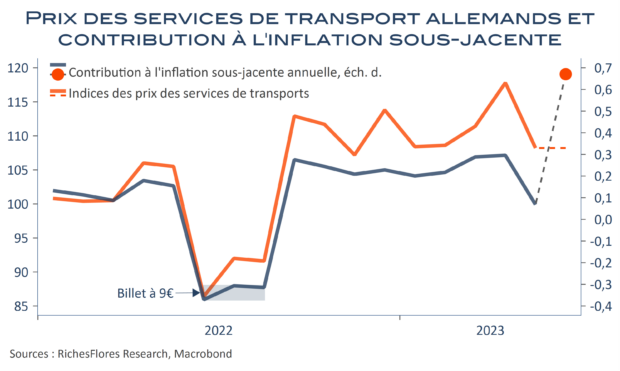
Parce que l’inflation se mesure sur douze mois, tout particulièrement en zone euro où Eurostat ne publie pas de données désaisonnalisées, ses évolutions sont tout autant liées aux tendances immédiates de prix qu’à celles d’un an auparavant.Ainsi, en juin 2022, le gouvernement allemand avait introduit un ticket de train à 9€ pour la période estivale. Cela  avait eu pour conséquence de faire baisser le taux d’inflation annuel de 4/5 dixièmes avant un retour à la normale en septembre. L’inflation de juin 2023, se réfèrera donc à des données distordues de l’année dernière, en l’occurrence anormalement basses, ce qui aura pour conséquence de faire monter la mesure de l’évolution des prix, quoi qu’il en soit de ces derniers. Or, il ne s’agit pas de broutilles.

A prix inchangés entre mai et juin, la contribution du secteur des services de transport à l’inflation sous-jacente annuelle devrait, en effet, gagner six à sept dixièmes. De quoi faire rebondir cette dernière d’autant… Sauf si, l’introduction d’un billet unique pour les transports publics à 49€ le mois dernier a fait baisser les prix de la concurrence, en l’occurrence aérienne, ce mois-ci. Bref, une histoire de politique de transport public qui risque, cependant, de coûter cher à l’ensemble de la zone euro si ses responsables de politique monétaire n’ont pas la fibre statistique…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

On n’avait rien compris : l’inflation c’est bon pour les actions !

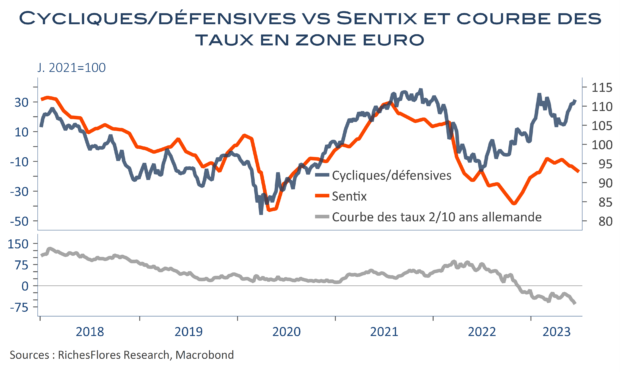
Les banques centrales actent et promettent de nouvelles hausses de leurs taux directeurs. Qu’à cela ne tienne, les bourses grimpent. Ben oui, si les gardiens du temple relèvent encore leurs taux ou envisagent de le faire, c’est bien sûr, parce que l’inflation est trop haute, mais aussi qu’ils ne sont pas outre mesure inquiets sur la conjoncture. Or, d’où vient l’inflation sinon de la hausse des prix des entreprises qui peuvent, précisément, encore les relever tant que la demande tient ? Il n’en faut pas davantage pour conclure que, « tant qu’il y de l’inflation, tout va bien » et trouver normal que la remontée des taux de la BCE crée un appel d’air sur les bourses, tout particulièrement sur les valeurs cycliques qui concentrent les espoirs de bonnes surprises, non pas parce qu’elles vendront plus mais à de meilleures conditions… Vous ne comprenez pas ? Vous n’êtes pas seul, à en juger par le scepticisme de l’indice Sentix de sentiment des investisseurs, sans doute trop dépendants des messages récessifs renvoyés par la courbe des taux.

Car c’est bien de cette dernière que viendra, in fine, l’appréciation sur la capacité des entreprises à conserver leur pricing power et celle des bourses à poursuivre leur tendance. Alors, où en sommes-nous ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

« Lagged effects » et bugs du scénario de la BCE 

Après l’annonce de la Fed hier sur de probables nouvelles hausses de ses taux au deuxième semestre, Mme Lagarde a enfoncé le clou aujourd’hui. Non seulement, sans surprise, les taux directeurs de la BCE ont été relevés de 25 points de base, à 4 %, mais la présidente de la BCE a annoncé une nouvelle augmentation en juillet et écarté toute idée de pause. Manifestement, nous nous sommes trompés en envisageant qu’un discours plus « colombe » pourrait accompagner sa décision. A moins que tout ceci ne soit qu’un grand exercice de bluff, principalement destiné à ne surtout pas laisser penser que la BCE pourrait suivre la FED et à satisfaire, par là-même, les plus faucons du Conseil des gouverneurs. Avouons que les ajustements apportés aux perspectives macroéconomiques sont, un brin, risibles et que personne n’y voit autre chose qu’un exercice de communication subliminale. Or, ce nouveau scénario pose un certain nombre de questions.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation s’affaisse en zone euro… Il en faudra plus pour les ménages mais la BCE pourrait y trouver son compte

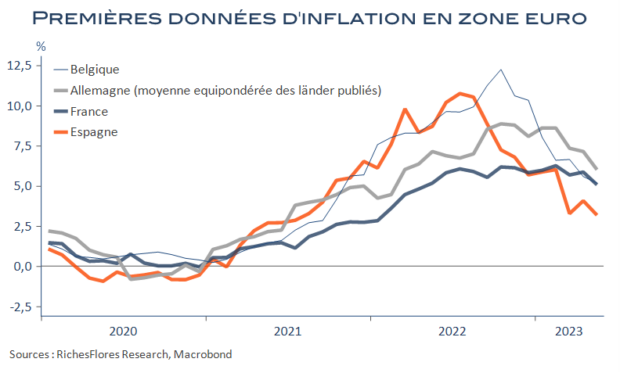
A la veille de la publication de l’inflation de mai pour la zone euro, les premières données nationales dessinent une tendance claire : les prix à la consommation ont nettement décéléré en France, en Espagne ou dans les Landers allemands, y compris, la plupart du temps, leur composante sous-jacente. Ce résultat, s’il s’explique en partie par des effets de base d’une année sur l’autre est renforcé par le constat d’une certaine normalisation des évolutions mensuelles des indices de prix.

Ces résultats encourageants n’effacent pas, pour autant, plus d’un an d’une inflation inédite. Les ménages ont été très durement touchés par la flambée des prix et, malgré un léger mieux ces derniers mois, les contraintes de pouvoir d’achat restent entières, comme en témoignent les données françaises de ce matin avec une nouvelle baisse de 1 % des achats réels de biens en avril. L’ensemble devrait finir par convaincre la BCE qu’elle peut lever le pied.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le paradoxe des liquidités qui pourrait inciter à préconiser une pause de la BCE avant la FED

C’est peu de dire que les arcanes de la politique monétaire s’opacifient, presque, de jour en jour. Les banques centrales ont pensé pouvoir terrasser l’inflation en pratiquant, essentiellement, comme elles l’avaient fait dans le passé, par des relèvements de leurs taux directeurs. Or, force est de constater que les mécanismes de transmission de leur action sont distendus. N’en ont-elles pas fait assez, ont-elles mal fait, ou ne sont-elles, tout simplement, pas en mesure de gérer une situation qui dépasse leur champ d’action ?

La réponse est un peu dans chacune de ces propositions. Les déterminants de l’inflation sont, à l’évidence, fonction de critères bien plus larges et complexes que la seule adéquation des politiques monétaires à la conjoncture. Pour autant, la persistance de taux réels négatifs suggère, bel et bien, que les banques centrales n’en aient pas fait assez. A moins qu’elles aient mal fait, négligeant notamment l’importance des ajustements de leurs bilans sans lesquels les excès de liquidités risquaient de contrarier la bonne transmission des hausses des taux directeurs aux conditions de financement ; en maintenant des niveaux de taux futurs anormalement bas et des conditions trop favorables à la croissance du crédit non-bancaire.

Sur chacun de ces points, FED et BCE ne se confrontent, cependant, pas aux mêmes réalités. Les excès de liquidités semblent être beaucoup plus influents aux Etats-Unis que ce n’est le cas en zone euro. En dépit de la menace que représente la crise bancaire, c’est, de fait, aujourd’hui du côté de la FED que se concentrent les risques de devoir en faire plus, tandis qu’il semble, à l’inverse, de plus en plus urgent que la BCE lève le pied au regard des développements conjoncturels récents.

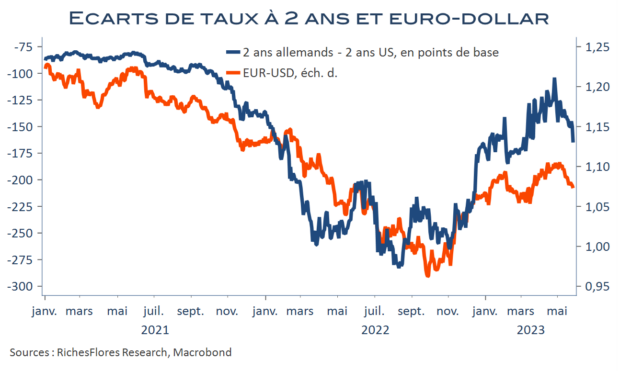
C’est ce message éminemment contrariant que nous renvoient les évolutions respectives des taux à deux ans au détriment de l’euro ces derniers jours et que l’on peut de moins en moins ignorer tant il viendrait bouleverser les anticipations.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre