ISM américain, beaucoup de bruit pour bien peu de chose

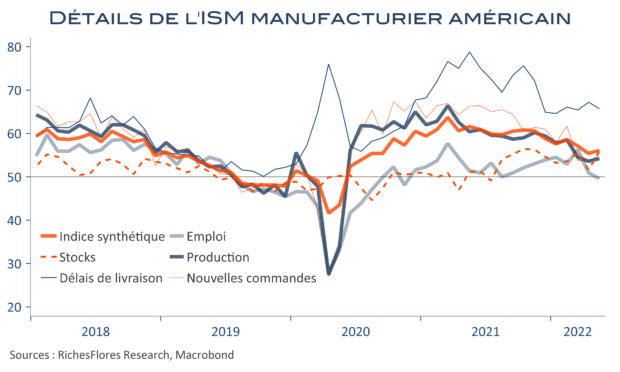
Dans un contexte où les marchés sont à l’affût de n’importe quelle nouvelle pour tenter de trouver la bonne direction, une simple hausse de 0,7 point de l’ISM manufacturier suffit à faire décoller de près de dix points de base les taux américains à 10 ans et à faire décoller le dollar. Rien, pourtant, de ce rapport ne justifie un tel tumulte.

  • Commandes et production sont effectivement en hausse, de respectivement de 1,6 point et 0,6 point, à des niveaux, toutefois, encore faibles, de 55,1 et 54,2.
  • L’indicateur d’emploi passe sous les 50, à 49,6, pour la première fois depuis décembre 2020.
  • Seule l’opinion sur les stocks remonte nettement, de 51,6 à 55,9, ce qui peut être lu comme un bon signe si la demande est au rendez-vous ou, au contraire, son inverse, s’il s’agit de stocks subis.
  • Quant au haut niveau de l’indicateur synthétique, à 56,1, il continue de s’expliquer à raison de 2,5 points ce mois-ci par les délais de livraison toujours tendus, malgré leur léger repli, à 65,7, ce qui tendrait plutôt à signaler un petit tassement des tensions.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La conjoncture française franchement mal en point

Déjà peu brillante, la situation française entre la fin du premier trimestre et le début du deuxième paraît maintenant clairement inquiétante au vu de la vague de données de ce matin:

  • Le PIB du premier trimestre a été révisé à la baisse, avec, au lieu d’une croissance nulle, un reflux de 0,2 %, certes surtout dû à un changement dans le calcul des variations de stocks, dont la contribution passe de 0,4 à 0,2. L’acquis de croissance pour 2022 perd donc, lui aussi, quelques dixièmes, à 1,9 % contre 2,2 % auparavant.
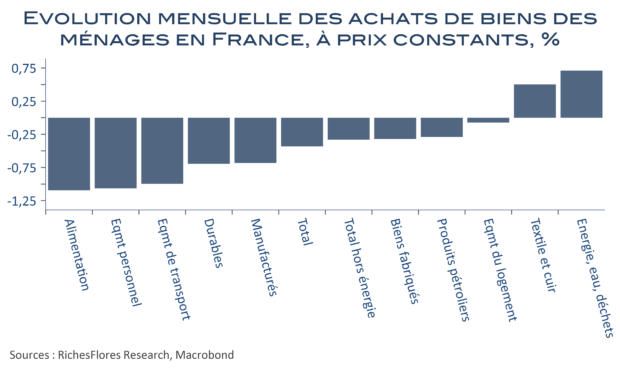
  • La consommation des ménages en biens, attendue en hausse par le consensus, déçoit très franchement, à tous les niveaux, avec une baisse globale de 0,4 % …

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Un PMI chinois, et ça repart !

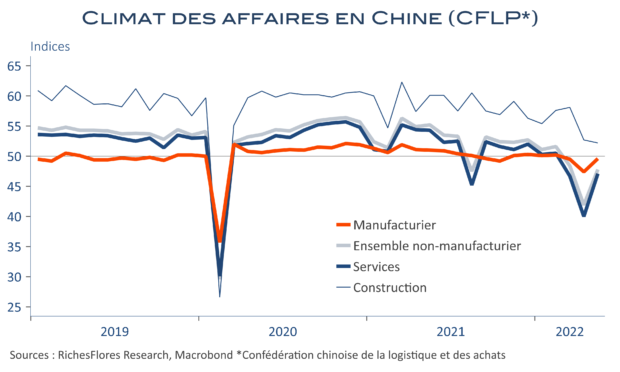
Après s’être effondrés le mois dernier, les PMI chinois se sont nettement repris en mai, avec un retour de l’indice manufacturier à 49,6 et une remontée plus spectaculaire de l’indice des services, de plus de 7 points, à 47,1 points. L’assouplissement des mesures sanitaires aurait donc porté ses fruits, vraisemblablement aidé par les mesures de relance gouvernementales. L’économie chinoise serait donc en moins mauvaise posture qu’envisagé ces derniers temps. Dans les starting-blocks ces derniers jours, les marchés sont repartis au quart de tour à la connaissance de ces chiffres. Les prix du pétrole, s’envolent à quasiment 120 $ le baril, comme la plupart des matières premières industrielles, les anticipations d’inflation se retendent et les taux d’intérêt futurs remontent aux Etats-Unis et en Europe.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Après les premières données d’inflation de mai, la BCE risque-t-elle la crise de nerfs ?

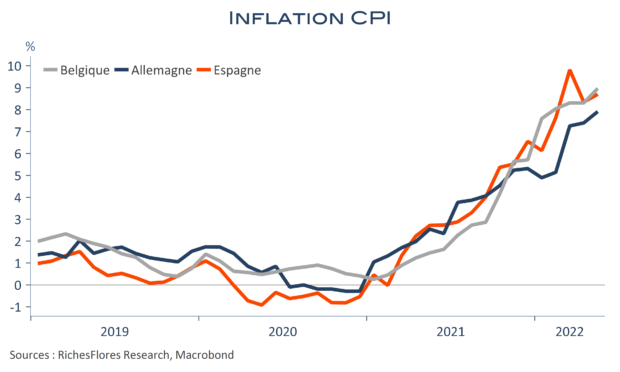
Les premières données d’inflation en zone euro confirment les craintes de tensions persistantes, avec une accélération de la hausse annuelle des prix à la consommation de 0,4 point à 8,7 % en Espagne, de 0,7 point en Belgique, à 9 %, et d’un demi-point en Allemagne, à 7,9 %. Si la remontée des prix de l’énergie courant mai explique dans une grande partie ces résultats, les composantes sous-jacentes échappent de moins en moins à la diffusion des hausses de tarifs.

Dans un tel contexte, la relative bonne tenue des climats des affaires de la Commission devrait plutôt encourager la BCE à agir vite et, peut-être, fort… plus fort que généralement escompté ? La question se pose et a de quoi attiser les tensions sur les taux d’intérêt futurs, au contraire du mouvement de repli entamé ces dernières semaines aux Etats-Unis, ainsi que l’euro, déjà quasiment revenu à 1,08$.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Ni l’IFO, l’INSEE ou les PMI ne sont en mesure de gêner la BCE

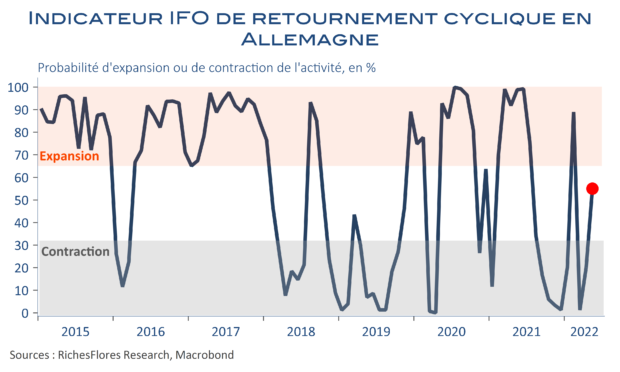
Dans le contexte particulièrement instable en présence, les indicateurs avancés de ce mois-ci apportent quelques nouvelles réconfortantes sur la zone euro. L’activité résiste mieux que prévu à en juger par les retours des enquêtes mensuelles de l’INSEE, de l’IFO et, plus généralement, des PMI. Synthèse de ces bonnes nouvelles, les indicateurs de retournement ont quitté la zone de récession dans laquelle ils étaient tombés en mars pour s’établir en zone neutre. Malgré des doutes persistants sur l’avenir, les retours des chefs d’entreprises sur la situation courante ou l’activité récente, sont portés par un net rattrapage de l’activité dans les services.

Sans être totalement évacués, les risques de récession sont donc franchement tempérés ; un diagnostic particulièrement sensible alors même que la BCE s’apprête à concrétiser son changement de cap monétaire. La voie se dégage clairement pour les remontées de taux directeurs que Mme Lagarde nous annonce pour l’été.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Un pas en avant, deux pas en arrière, les taux d’intérêt américains rebaissent

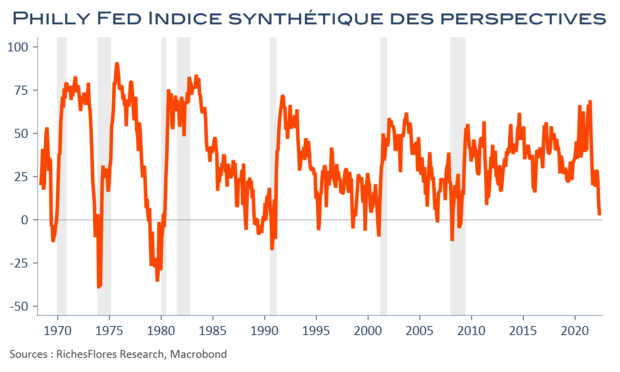
Après avoir été soutenues par les statistiques économiques du début de semaine, les anticipations de hausse des taux vacillent après la chute des marchés et les statistiques du jour : les taux à deux ans, retombent en-dessous de 1,60 % et les 10 ans autour de 2,80 %. Tout comme l’indicateur ISM de la région de New-York, l’enquête de la Fed de Philadelphie fait ressortir une brutale détérioration des conditions économiques, retombées dans l’industrie manufacturière à un plus bas depuis début 2020, à 2,6 après 17,6 en avril. C’est néanmoins, surtout sur leurs perspectives que les industriels de la région sont les plus réservés, avec un indicateur au plus bas depuis 2008, à 2,5, qui se rapproche dangereusement de la zone de récession….

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation britannique dopée par les prix administrés mais le « core » accélère aussi

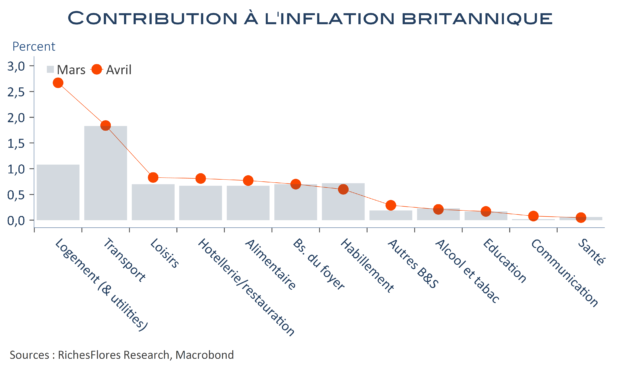
Pas de véritable surprise pour ce qui est de l’inflation britannique, puisque celle-ci ressort à +9 % en avril contre 7 % en mars et est tout à fait conforme aux prévisions de la BoE pour le deuxième trimestre. En effet, la hausse de 54 % des prix administrés du gaz et de l’énergie a entrainé une progression sur 12 mois des prix des « utilities » de près de 70 %, contre 25 % en mars. La contribution de ce poste passe, donc, de 0,9 point à 2,5 point. Insuffisant, cependant, pour expliquer l’intégralité de l’inflation puisqu’à de rares exceptions près, tous les postes ont, en réalité, accéléré en ce quatrième mois de l’année.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Bonnes nouvelles économiques : regain de tensions sur les taux

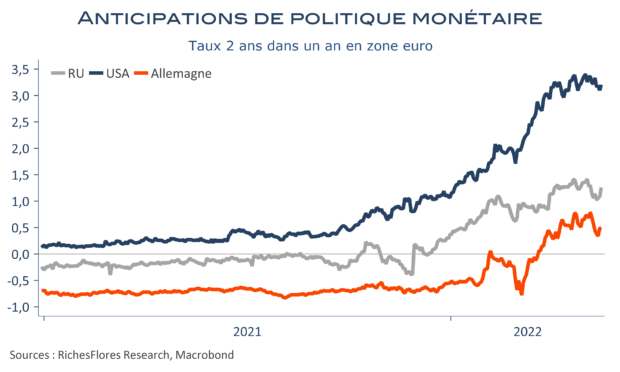
Après avoir marqué une pause la semaine passée, les anticipations de hausses de taux repartent de plus belle dans la foulée des données successivement publiées au Royaume-Uni et aux Etats-Unis aujourd’hui. Ce matin, la nouvelle baisse du taux de chômage britannique et l’accélération des salaires ont déjà fait leur effet, quand bien même ces chiffres ne concernent que le mois de mars. Les taux à 2 ans du Gilt se sont envolés de plus de 18 points. Aux Etats-Unis les hausses de 0,9% des ventes de détail et celle de 1,1 % de la production industrielle sont venues en renfort. Les taux à 2 ans américains se reprennent de 10 points de base et ne sont plus qu’à une grosse dizaine de points de leur plus haut de début mai (2,80 %). En zone euro, les tendances suivent ; il est de plus en plus évident que la BCE ne pourra faire bande à part très longtemps si FED et BoE ne sont pas freinées dans leur élan… L’euro en profite pour regagner un peu de terrain. Si les points hauts récents sur les taux d’intérêt futurs ne sont pas encore dépassés, les chances de les revoir sont accrues.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre