Récession à l’horizon après les PMI

Les résultats préliminaires des enquêtes auprès des directeurs d’achat publiés ce matin n’augurent rien de rassurant :
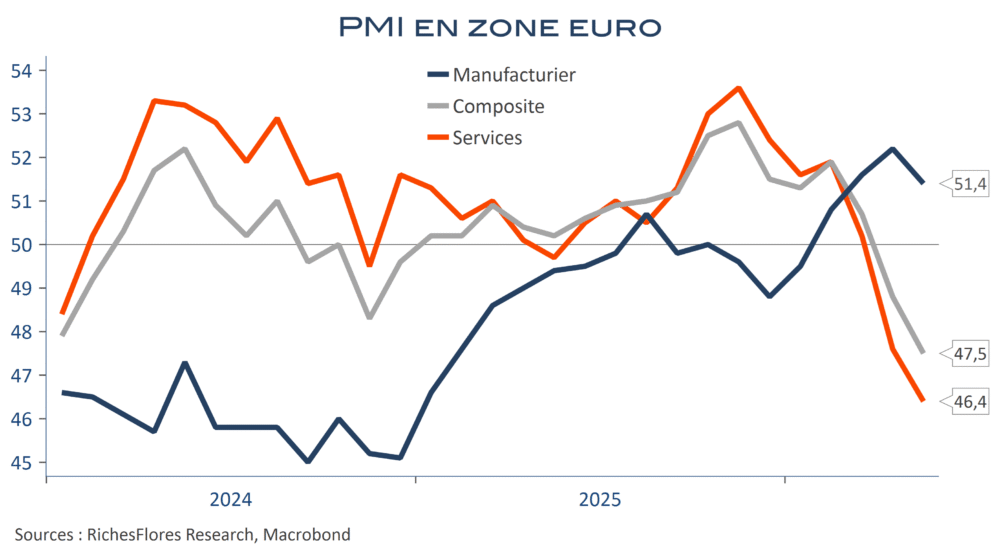
– l’activité manufacturière trébuche sous le coup d’une chute de la demande et des tensions sur les coûts que les entreprises ne parviennent à répercuter intégralement dans leurs prix de vente. Après avoir rassuré par leur relative résilience à la crise du Golfe le mois dernier, le PMI manufacturier français accuse une perte de près de quatre points ce mois-ci, de 52,8 à 48,9, et l’allemand baisse de 1,5 points, de 51,4 à 49,9. De manière surprenante l’estimation de l’indicateur pour l’ensemble de la zone euro ressort à 51,4, un niveau nettement supérieur à la moyenne des deux principales économies de la région, possiblement soumis à révision à l’occasion de l’estimation définitive, une fois les données des autres pays, Italie et Espagne notamment, connues.

– C’est des services que proviennent, néanmoins, les plus mauvaises nouvelles, en particulier dans le cas français pour lequel l’indice PMI tombe d’un niveau déjà affaibli de 46,5 en avril à 42,9 en mai, un plus bas depuis 66 mois. L’Allemagne s’en sort mieux avec un indice en légère récupération après sa chute du mois d’avril, à 47,8 après 46,9.
Lire la suite…

L’inflation en Europe, une histoire au cas par cas

La publication des données définitives d’inflation du mois d’avril par Eurostat permet d’affiner l’analyse des tendances de prix et d’établir des comparaisons entre les principaux pays de la zone euro et de l’EU, que nous avons complétées pour l’occasion avec celles du Royaume-Uni.
Cette approche permet de faire ressortir les grandes lignes des tendances de prix et de mettre en évidence les disparités ou spécificités des principaux pays européens. Elle permet également de se faire une première idée du degré d’exposition au risque de propagation du choc énergétique en présence, dont nous passons en revue les points-clés.
1- L’inflation n’est déjà plus seulement énergétique en zone euro
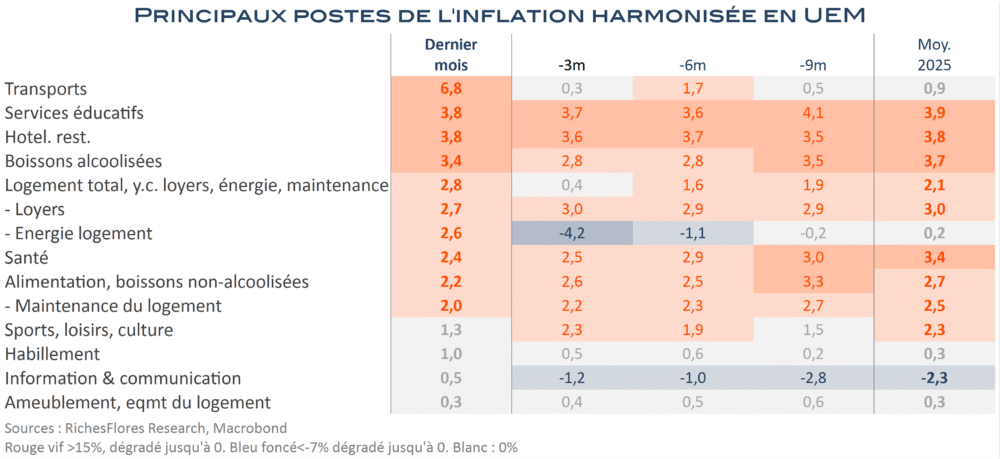
L’envolée des prix de l’énergie, que relatent les postes « transport » et « énergie domestique » des données harmonisées, est loin de constituer la seule source de tensions sur les prix en zone euro. L’inflation des services reste soutenue, en effet, en particulier pour ce qui concerne les services de restauration et d’hébergement ou d’éducation, avec des hausses annuelles de prix de quasiment 4 % l’an en avril, très proches de leur niveau de 2025. Sauf très net ralentissement de la demande, il s’agit a priori d’un point de départ favorable à une diffusion rapide du choc énergétique, dont le secteur de la restauration et de l’hébergement pourrait notamment profiter en cas de surcroit de demande pour le tourisme régional provoqué par l’instabilité géopolitique en présence.

Lire la suite…

Imparable hausse des taux

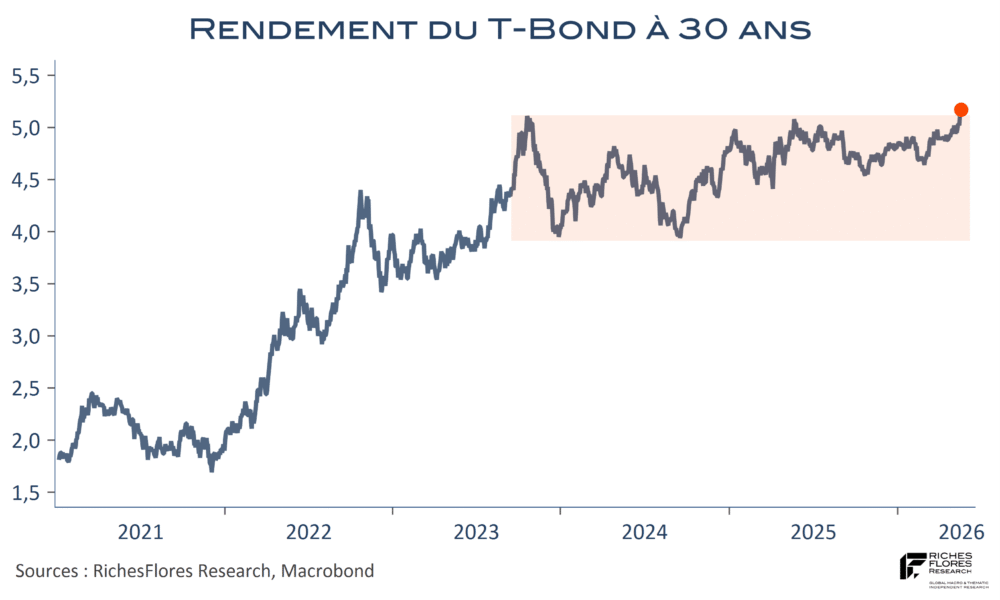
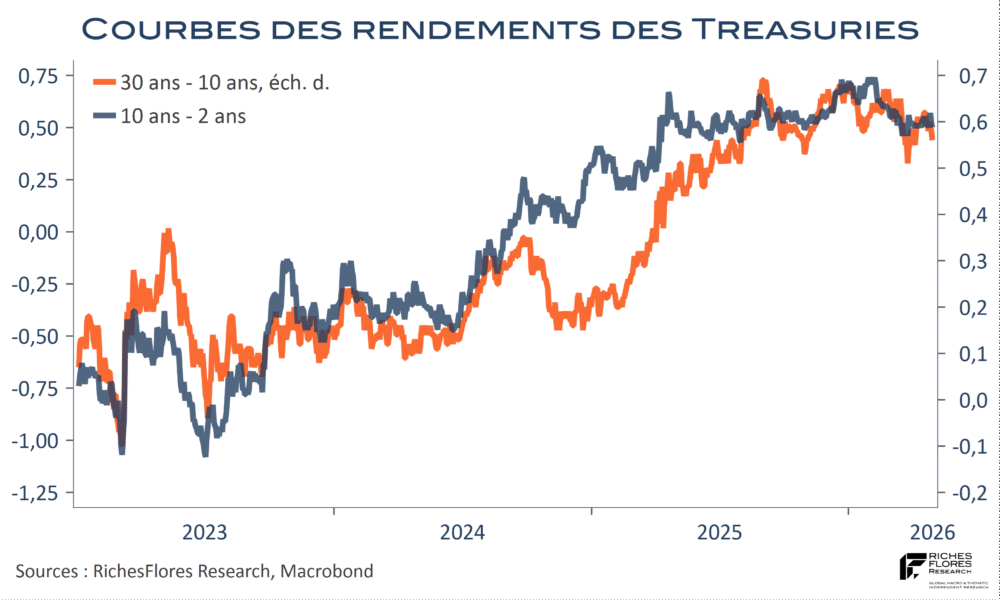
A 5,18 %, le rendement des Treasuries à 30 ans a franchi une nouvelle marche mardi, avec une incursion en dehors de la fourchette dans laquelle il évoluait depuis octobre 2023. La publication de données hebdomadaires de créations d’emploi de l’ADP puis de promesses de ventes immobilières meilleures que prévu aux Etats-Unis, alors que les cours du pétrole caracolent toujours dans la région de 110$ le baril de Brent, expliquent en partie cette nouvelle embardée. Jusqu’où peut aller le mouvement ? Avec une croissance nominale de plus de 6 % l’an au premier trimestre, l’économie américaine n’a aucune raison de conserver des taux de financement à leurs niveaux présents, surtout avec une politique budgétaire débridée qui souffle sur les braises d’une inflation en sommeil et un futur président de la Fed dont on est en droit de douter de la vigilance qu’il impulsera à l’égard du risque inflationniste à la tête de l’Institution. K. Warsh prêtera serment vendredi et devrait prendre la tête du FOMC dans la foulée, sans doute peu de temps avant que l’inflation américaine flirte les 5 %… De quoi propulser les taux bien au-delà des 5 % et plus encore s’il se révèle en tant soi peu dilettant à l’égard de ces perspectives ou s’il concentre son action en faveur d’une réduction du bilan de la Fed.

Lire la suite…

Enjeux de souveraineté et rebond industriel en Allemagne et en France

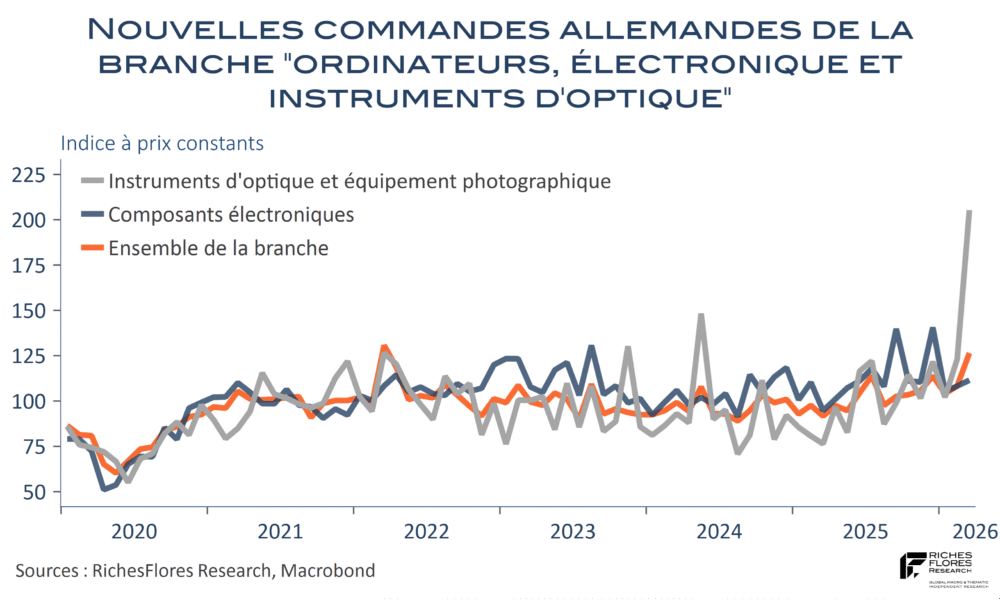
Après la bonne surprise française d’une production industrielle en nette amélioration en mars, l’envolée des commandes allemandes vient compléter le tableau : en hausse de 5 % en un mois, ces dernières envoient un message définitivement encourageant, qui cette fois-ci n’est pas lié à des ordres exceptionnels dont on ne sait jamais trop avec quel délai ils profitent à l’industrie. Contexte oblige, l’industrie de l’armement tourne à plein régime outre Rhin et draine un nombre croissant de secteurs. En mars, les commandes d’instruments d’optique et photographiques qui incluent les lentilles, jumelles, microscopes, télescopes, capteurs, lasers et équipements photographiques, très utiles pour les usages militaires et de souveraineté technologique, ont bondi de 67 %, entrainant dans leur sillage une envolée de 14,4 % de la branche « ordinateurs, électronique et optique » qui a le plus fortement contribué à la hausse des commandes totales.

Lire la suite…

L’emploi privé américain reste médiocre. K. Warsh pourra-t-il s’en servir d’argument ?

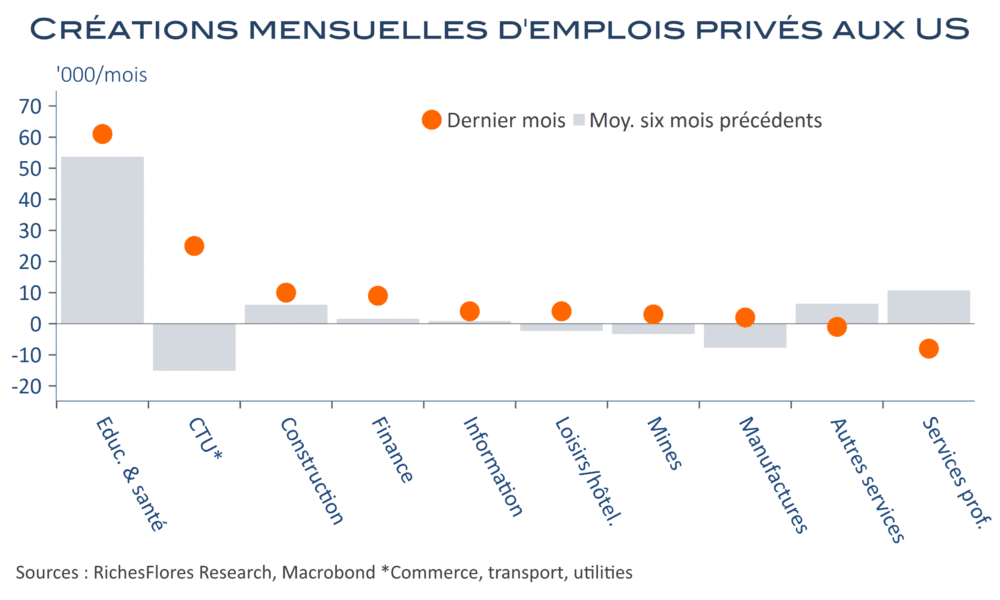
Les rapports sur l’emploi américain se suivent et se ressemblent. Les données de l’ADP du mois d’avril, tout juste publiées, sont dans la lignée des tendances des derniers mois. Avec 109 K créations de postes, le chiffre d’avril corrige la mauvaise surprise de celui de mars, contredit par les rapport NFP. La correction vient pour l’essentiel du rebond de l’agrégation des activités de commerce, transports et utilities dont la chute de mars semble plus à voir avec des effets saisonniers de la série que tout autre phénomène d’importance. Sauf cette correction, les données sont conformes à celles des six derniers mois : les créations de postes privés sont largement concentrées dans la santé (61 K en avril) et le reste se dissémine principalement dans la construction (soutenue par les dépenses d’infrastructures) et la finance.

Lire la suite…

Bol d’air pour l’industrie française : aéronautique et désépargne

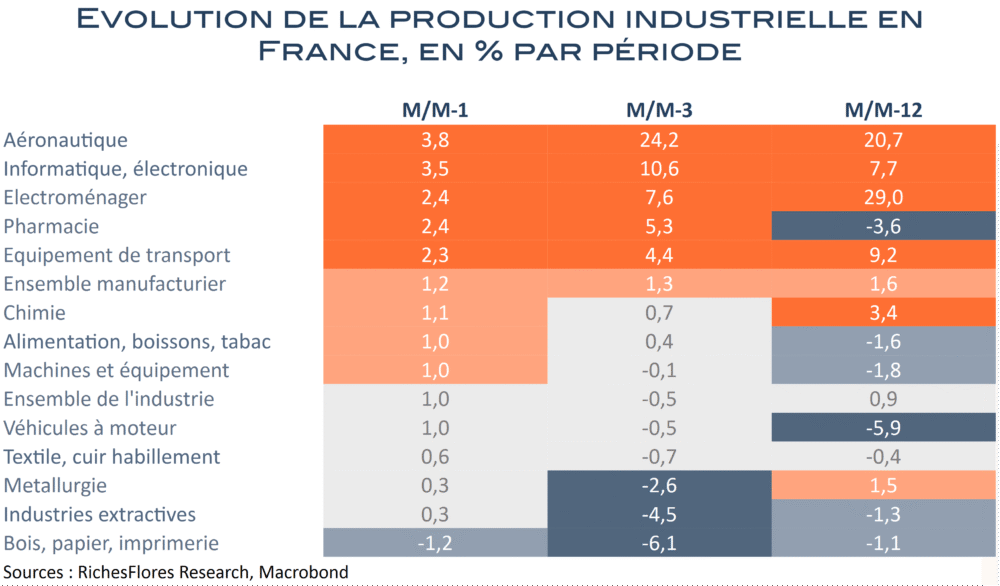
Avec une progression de 1,2 %, la production manufacturière française a signé en mars sa meilleure performance mensuelle depuis le mois de juin de l’année dernière. Principalement portée par un rebond de 3,8 % de l’industrie aéronautique et la bonne tenue renouvelée de la filière électronique, l’activité manufacturière a aussi profité d’une embellie généralisée, électroménager, pharmacie et équipement de transport en tête, chacun en progression de plus de 2 % en mars et le plus souvent de plus de 5 % au cours des trois premiers mois de l’année. Voilà qui tranche avec les données préliminaires trimestrielles du produit intérieur brut, qui avaient fait ressortir une croissance zéro pour l’ensemble de l’économie et de moins de 0,2 % pour la seule valeur ajoutée industrielle, et pourrait accroître les chances d’une révision à la hausse de cette première estimation du PIB français.

Lire la suite

J. Powell au board de la Fed… pour préserver l’indépendance de l’institution !

Plus que le communiqué et les précisions qu’il y a apportées durant sa conférence, le message le plus important livré par J. Powell au terme du FOMC tient dans sa décision de rester membre du board après son remplacement par K. Warsh à la tête de la Fed, le 15 mai. À la réponse à la première question d’un journaliste sur les raisons qui justifient ce choix et la durée de son maintien au poste de gouverneur, J. Powell n’a pas mâché ses mots, d’une manière des plus cinglantes à l’égard de l’exécutif, qui en dit long sur le climat de suspicion qui règne au sein de l’institution aujourd’hui. J. Powell fera « profil bas » selon ses propres termes, en tant que gouverneur, avec pour unique objectif d’être le garant de l’indépendance de Fed, tant qu’il le pourra et qu’il le faudra, sans préciser combien de temps mais en rappelant qu’il lui en restait.
Par cette décision, J. Powell souhaite occuper la place qui est sienne et faire barrage au risque d’une politisation de la première institution monétaire au monde. L’occasion se présentera, peut-être, dès le prochain comité en s’opposant aux baisses de taux que pourrait souhaiter un FOMC sous influence politique ou pour aider à éliminer des projections du mois de juin, les baisses de taux jusqu’alors envisagées pour cette année et l’an prochain. Par son maintien, J. Powell élimine ainsi l’éventualité d’une baisse « électoraliste » des Fed Funds d’ici aux Midterms… Il s’agit d’une quasi-promesse de guerre au sein de la Fed, entre les partisans d’une baisse des taux, de nouveau soutenue par S. Miran ce mois-ci, et ses opposants. Parmi ces derniers, trois ont voté contre le maintien du biais en faveur d’un assouplissement, implicitement suggéré par la mention du communiqué selon laquelle « le comité serait prêt à ajuster l’orientation de la politique monétaire de manière appropriée si des risques qui pourraient entraver la réalisation de ses objectifs apparaissaient ».
Plusieurs conclusions peuvent être retirées de ces observations.

Lire la suite…

Et maintenant?

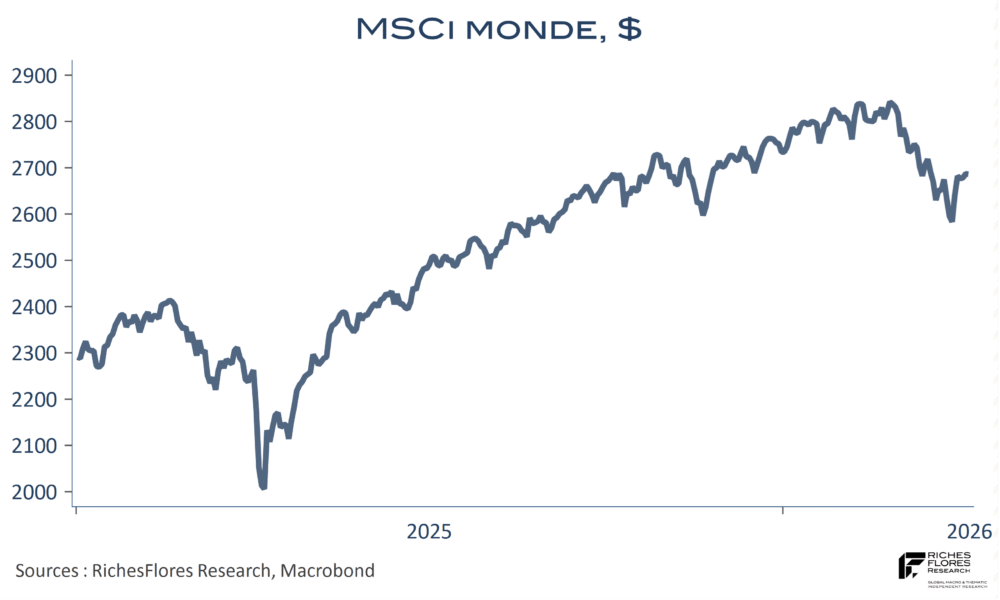
Réglée comme une horloge, l’annonce d’un cessez-le-feu de quinze jours entre les forces américano-israéliennes et l’Iran a produit les effets que nombreux auraient pu attendre sur les marchés financiers : une correction de plus de 15 % des cours du baril, une envolée des bourses mondiales, enfin un net repli des taux d’intérêt et du dollar, auxquels l’or et l’argent on répondu sans ambages. Il était temps, à en juger par les menaces que l’impatience des investisseurs commençait à laisser poindre. De moins en moins facile à tenir ces derniers jours, la stratégie du gros dos a, néanmoins, fini par payer. Avec des pertes relativement contenues depuis le 27 février, la plupart des actifs mondiaux trouveront sans doute dans les prochains jours de quoi effacer une bonne partie de leurs pertes, voire de renouer avec leurs niveaux de la fin du mois de février. Mais encore, comment envisager la suite ?

Lire la suite…