L’inflation américaine évaporée, En Chine, les capex font vaciller la croissance

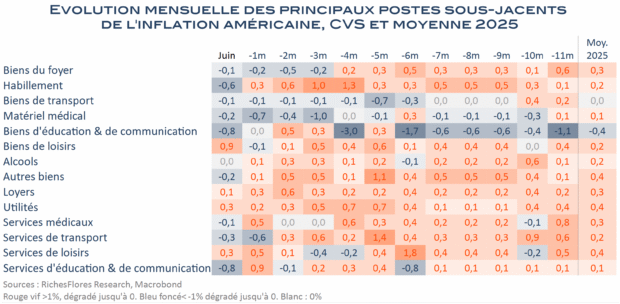
Aura-t-il suffi que K. Warsh apparaisse pour que l’inflation américaine disparaisse ? Trève de plaisanterie, les données d’inflation du mois de juin publiées hier sont pour le moins surprenantes, au point de peiner à convaincre. Inutile de chercher dans les détails, les composantes du CPI vont toutes dans le même sens, celui d’une baisse quasi-généralisée des prix, à la principale exception de ceux des loisirs. Effet des festivités des 250 ans des Etats-Unis et de la coupe du monde, sur un secteur qui, pourtant, est censé avoir détruit des emplois comme jamais depuis 2009 au cours de ce même mois ? Décidément les statistiques américaines commencent à poser sérieusement question.
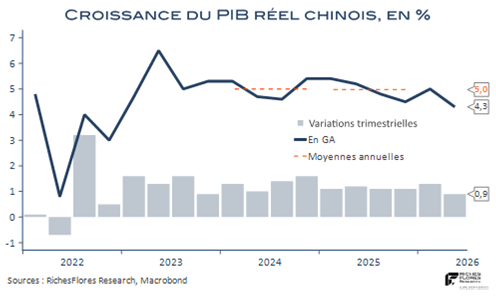
A 4,3 %, la croissance annuelle de l’économie chinoise a sérieusement marqué le pas au deuxième trimestre. En cause, la faiblesse des dépenses de consommation et de l’activité industrielle avaient préparé le terrain à un ralentissement. Ce dernier a toutefois été plus marqué que prévu, du fait, principalement, de la baisse accentuée des dépenses d’investissement.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

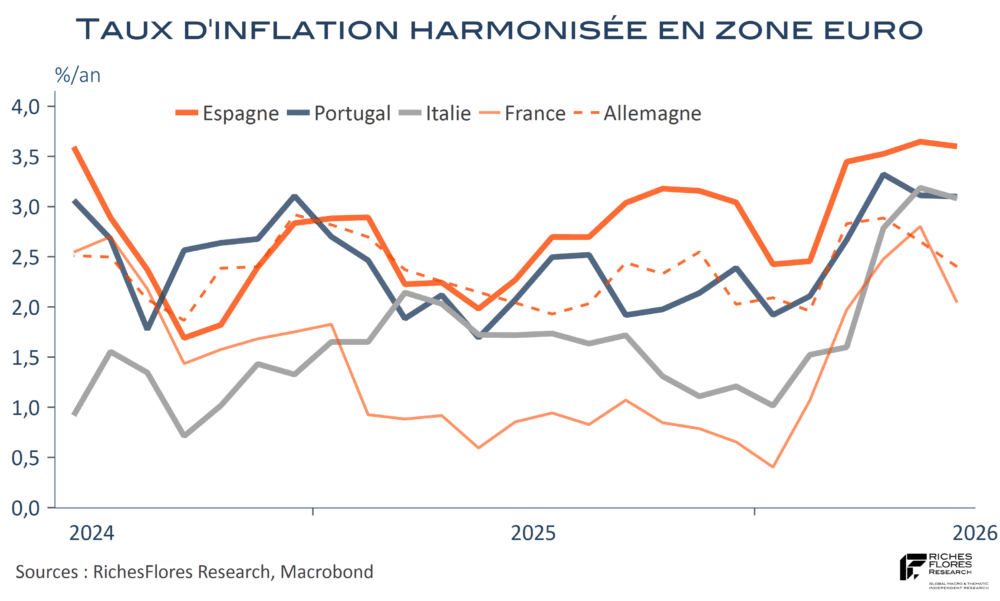
L’inflation retombe plus que prévu en zone euro en juin. La BCE en porte-à-faux ?

Des données à ce stade disponibles, il ressort un tassement de l’inflation assez généralisé en zone euro au mois de juin. Si Italie et Espagne participent peu au mouvement, le net repli de l’inflation harmonisée française, de 2,8 % à 2 %, est une réelle surprise, consolidée par la baisse de trois dixièmes de l’inflation allemande, de 2,7 % à 2,4 %. Dans de telles conditions, les données d’ensemble de la zone euro attendues demain pourraient être bien meilleures qu’attendu avec un possible tassement de trois, voire quatre, dixièmes de l’inflation, de 3,2 % à 2,9 % – 2,8 %.

Bonne nouvelle s’il en est, ces résultats pourraient semer le doute au sein de la BCE sur la nécessité de poursuivre les hausses de taux après sa décision du mois de juin. Malgré un repli des cours du pétrole plus important qu’escompté, l’économiste en chef de la BCE reste, toutefois, sur ses gardes, considérant que le choc énergétique de la guerre en Iran maintiendra des prix du pétrole durablement supérieurs à ce qu’ils étaient avant ce conflit et soulignant, de nouveau, les risques de chocs d’offre récurrents.
Les indicateurs économiques, par ailleurs, publiées ces tout derniers jours suggèrent un léger mieux sur le front conjoncturel…

Lire la suite…

K. Warsh fait remonter les taux futurs et aplatir la courbe et ça change tout !

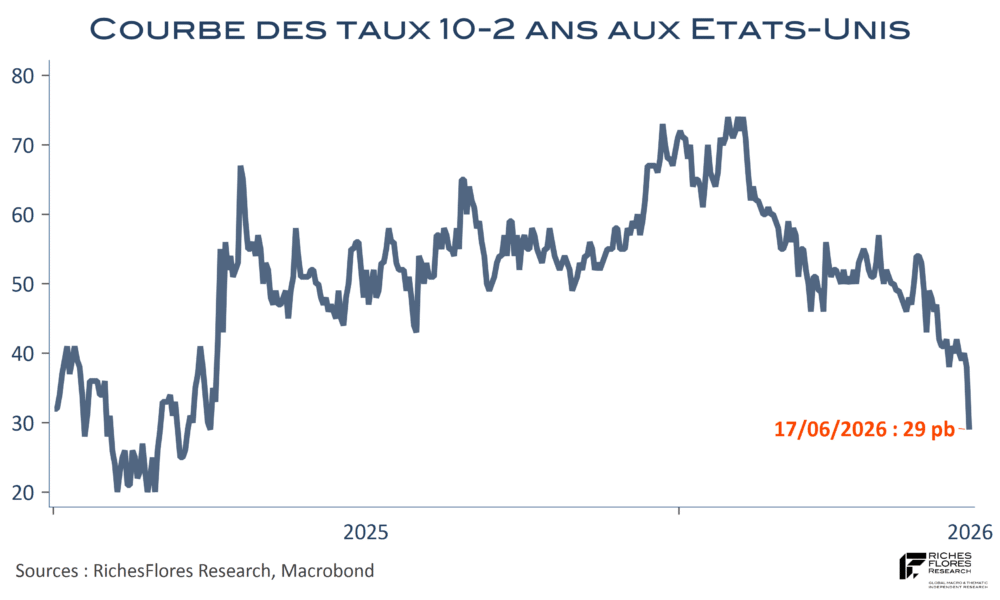
Le premier test de K. Warsh est passé et force est de constater que le nouveau président de la Fed n’a pas conduit l’institution là où D. Trump l’avait laissé entendre et où, de facto, nombreux l’attendaient. Non seulement les promesses de baisses des taux se sont évaporées mais elles ont été remplacées par la perspective d’une hausse d’un quart de point des Fed Funds d’ici la fin de l’année. Plus encore, la hausse généralisée des rendements consécutive à la publication des Dots et aux propos de K. Warsh, se sont soldés par un net aplatissement de la courbe des taux, plutôt qu’à sa pentification souvent espérée. Il faut dire que K. Warsh n’a mâché ni ses mots ni ses intentions, faisant clairement du retour de l’inflation à 2 % son objectif premier. Le communiqué du FOMC, inhabituellement succinct, se termine sans ambages : le Comité garantira la stabilité des prix.
K. Warsh est-il plus royaliste que le roi, du moins que son prédécesseur ? C’est le sentiment qui ressort de cette première apparition dans son rôle de président de la Fed et qui pourrait grandement changer la donne. Si la posture de K. Warsh risque de faire bien peu de gagnants du côté des actifs financiers, elle semble, à l’inverse, en mesure de rétablir la confiance des marchés à l’égard de la Fed, comme le suggère le rebond de près de 1 % du dollar qui a signé sa plus forte hausse quotidienne depuis près d’un an et la chute simultanée des cours de l’or.

Lire la suite…

Le consommateur chinois, happé par le K-Shaped, ne va pas voir sa situation s’arranger

…Et c’est un sujet.
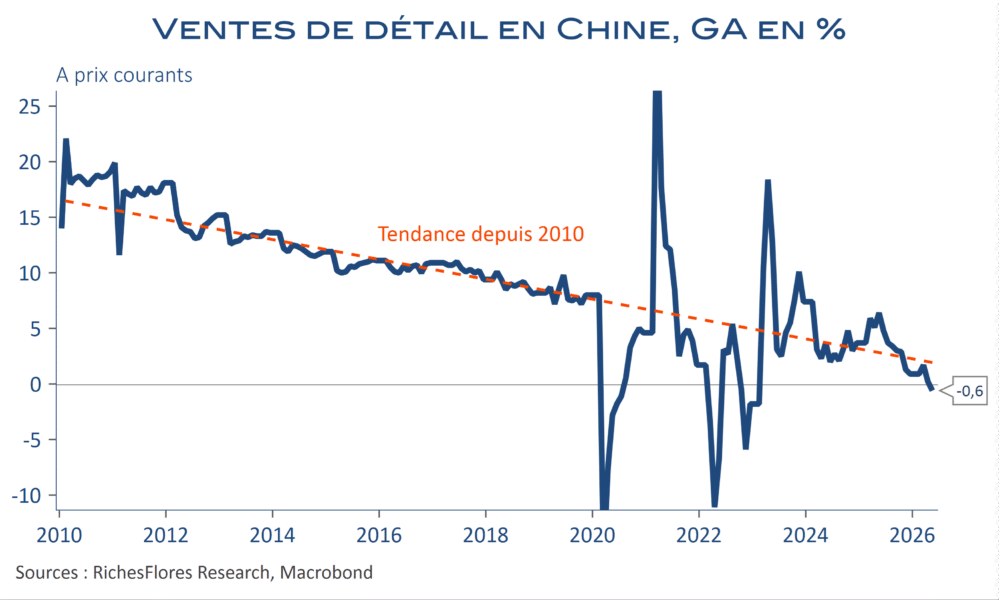
S’il est un domaine où la Chine a échoué, c’est bien celui-là. L’ambition de Pekin de rééquilibrer son économie au profit d’une croissance de la demande plus endogène, tirée par celle de ses consommateurs, est loin d’avoir donné les résultats escomptés. En l’occurrence, sauf les périodes de crise sanitaire liées au Covid, jamais la contribution des dépenses de consommation à la croissance économique du pays n’a été aussi faible qu’aujourd’hui. De crises en crises, les ventes de détail ont même fini par refluer au mois de mai par rapport à l’année dernière. On ne s’attarderait pas sur ce résultat s’il n’interrogeait, non seulement, les origines de cet échec mais, plus encore, l’éventualité que cette tendance préfigure un mouvement plus global, notamment accéléré par le virage technologique sur lequel la Chine a incontestablement un temps d’avance sur le reste du monde. Alors que l’expression de K-Shaped est le plus souvent attribuée aux caractéristiques américaines, c’est en Chine qu’elle semble trouver sa plus évidente expression ces dernières années, avec des conséquences qui dépassent de loin le seul cadre des perspectives de l’Empire du Milieu.

Lire la suite

Tout va bien : l’inflation américaine est conforme aux attentes, à 4,2 %…

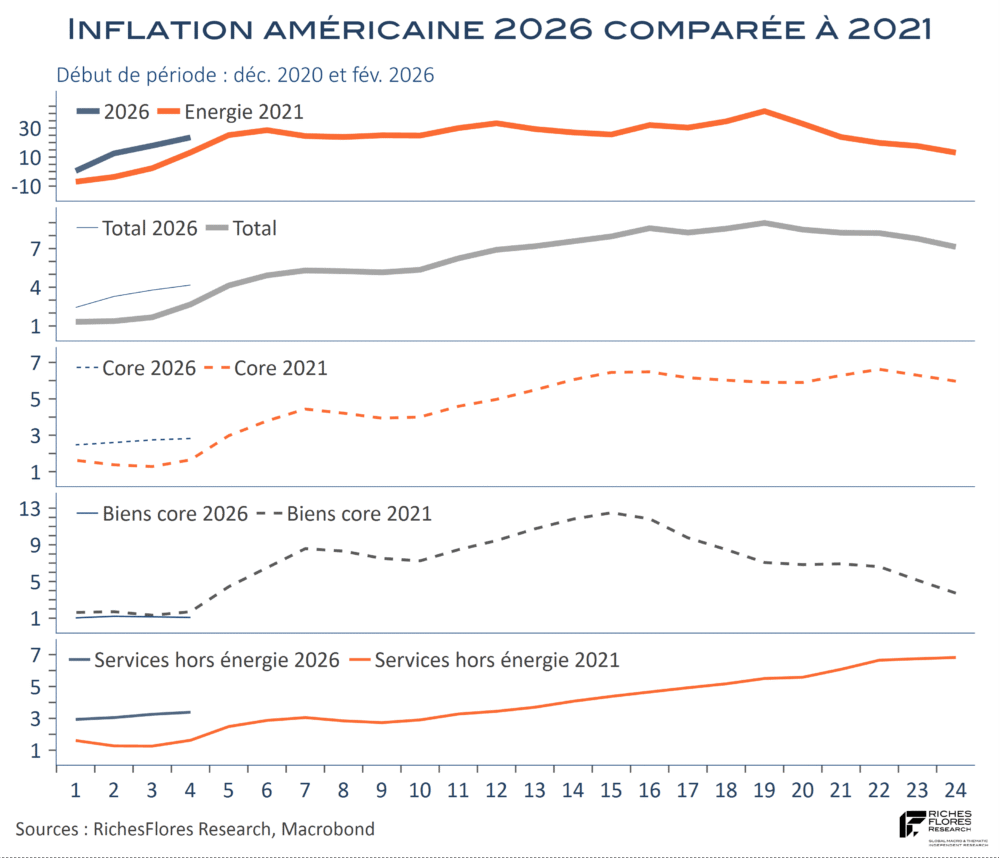
L’inflation américaine n’a pas évolué plus vite que prévu par le consensus et a même réservé de bonnes surprises sur sa partie sous-jacente. En mai, l’indice des prix à la consommation s’est accru de 0,3 %, comme attendu, et l’indice hors alimentation et énergie de seulement 0,2 %, un dixième de moins qu’envisagé par le consensus. Par ailleurs, les mauvaises surprises du mois dernier ne se sont pas réitérées. Les loyers, dont les prix avaient bondi de 0,6 % en avril, se sont assagis, avec une hausse moitié moindre en mai. Les services de transport sont en repli, non pas du fait des tarifs aériens de nouveau en augmentation de 2,7 % mais grace à une contraction de 1,7 % des tarifs d’assurance automobile, dont le poids est plus de deux fois supérieur aux premiers dans l’indice. Par ailleurs, exception faite de l’habillement, les prix des biens hors énergie et alimentation ont pour la plupart reflué, contrairement à ce que pourrait laisser attendre les tensions en amont des prix à la production. La demande est sans doute plus contraignante pour les entreprises sur ce front que dans les activités tertiaires.


L’accueil plutôt favorable des marchés de taux à cette publication est donc assez légitime. Malgré une accélération de l’inflation de 3,8 % à 4,2 % entre avril et mai, les détails de ce rapport ne soulignent pas de diffusion préoccupante de l’envolée des cours de l’énergie, dont l’indice marque une nouvelle augmentation de 3,9 % en mai, après 3,8 % et 10,9 % respectivement en avril et mars, soit une hausse de 23,5 % l’an.
On aurait tort, néanmoins, de considérer que les risques sont derrière nous.

Lire la suite…

Du côté économique, l’ambiance n’est pas la même que du côté des actions aux Etats-Unis

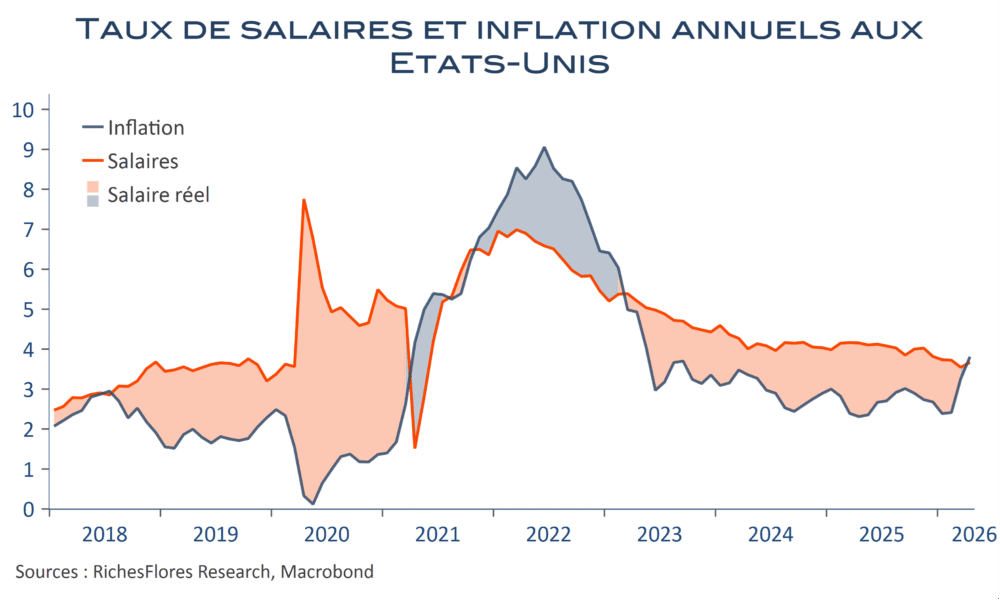
Avec des actions au beau fixe et des investisseurs qui n’ont d’yeux que pour les perspectives de résultats, tous secteurs confondus, c’est-à-dire principalement pour la technologie et quelques rares domaines où le pricing power est porté par la réforme fiscale et les effets richesse, on en oublierait presque les risques conjoncturels assortis à la situation américaine en présence. Les données du jour constituent à ce titre un rappel à l’ordre. Si aucun signe particulièrement préoccupant n’en ressort, la corde s’use manifestement du côté des consommateurs et de leur capacité à faire durablement face au contexte en présence.

Lire la suite…

Les enquêtes de la Commission ne vont pas apaiser la BCE… en guerre contre la stagflation

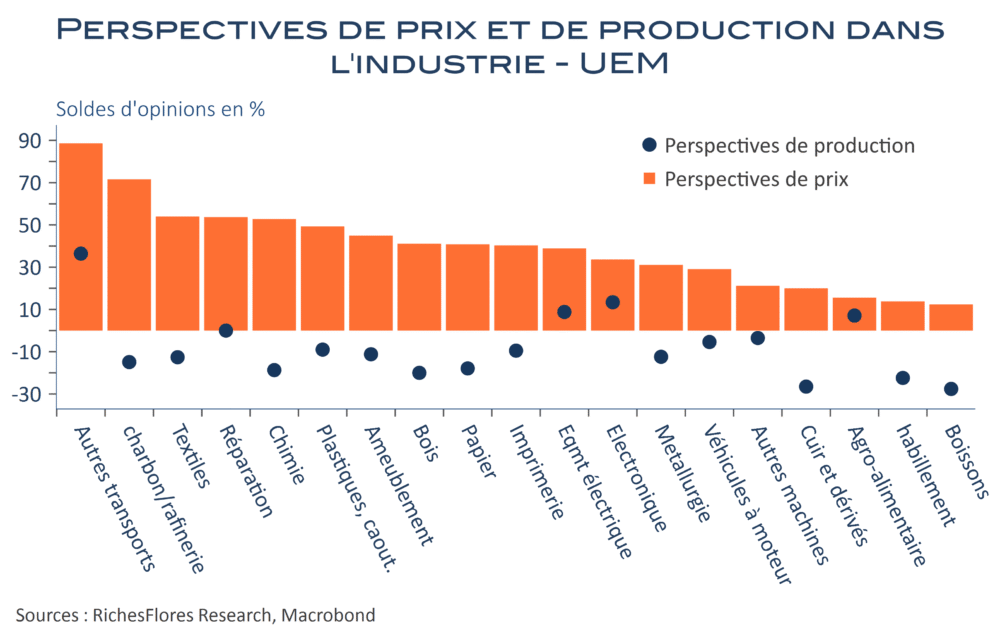
La politique monétaire de la BCE fera-t-elle in fine plus de mal à l’économie régionale que la flambée des cours du pétrole ? On peut se poser la question à en juger par les résultats des dernières enquêtes de la Commission européenne du mois de mai. Ces dernières mettent en évidence une économie en voie de stagflation de plus en plus prononcée qui, pour une banque centrale hémianopsique est, avant tout, synonyme d’inflation. Les hausses quasi-généralisées et particulièrement importantes des perspectives de prix que relatent ces enquêtes dans l’industrie et le services sont en mesure de faire grimper de plusieurs crans, en effet, les inquiétudes de la banque centrale européenne quant aux perspectives inflationnistes de la région. Ces évolutions ne laissent, non seulement, aucune chance à l’hypothèse d’un statu quo lors de la prochaine réunion du comité de politique monétaire mais augmentent significativement l’hypothèse d’un discours particulièrement déterminé à lutter contre l’inflation, à même de décaler les anticipations de resserrement monétaire en hausse significative, ce que ne semblent pas avoir encore intégré les taux futurs.

Lire la suite…

Enquêtes INSEE et IFO, une amélioration en trompe l’œil

Si la première réaction aux publications des enquêtes de l’INSEE et de l’IFO sur le climat des affaires a été celle d’un soulagement, après les PMI d’hier, leur analyse détaillée jette un sérieux coup de froid.
• Les bons résultats apparents en provenance de l’industrie manufacturière sont biaisés par la bonne tenue d’un nombre particulièrement limité de secteurs. Les commandes à l’industrie du transport hors automobile qui regroupe l’aéronautique et le naval, seule à réellement tirer son épingle du jeu de la conjoncture actuelle en France comme en Allemagne, grâce notamment à l’effort de réarmement. En cela rien de bien nouveau, ni par rapport aux trois derniers mois ni par rapport aux trois années écoulées, quand bien même la France se distingue quelque peu dans le secteur technologique, sans, non plus, produire des étincelles. Dans un tel contexte, les perspectives de production, mieux orientées, peinent à convaincre.
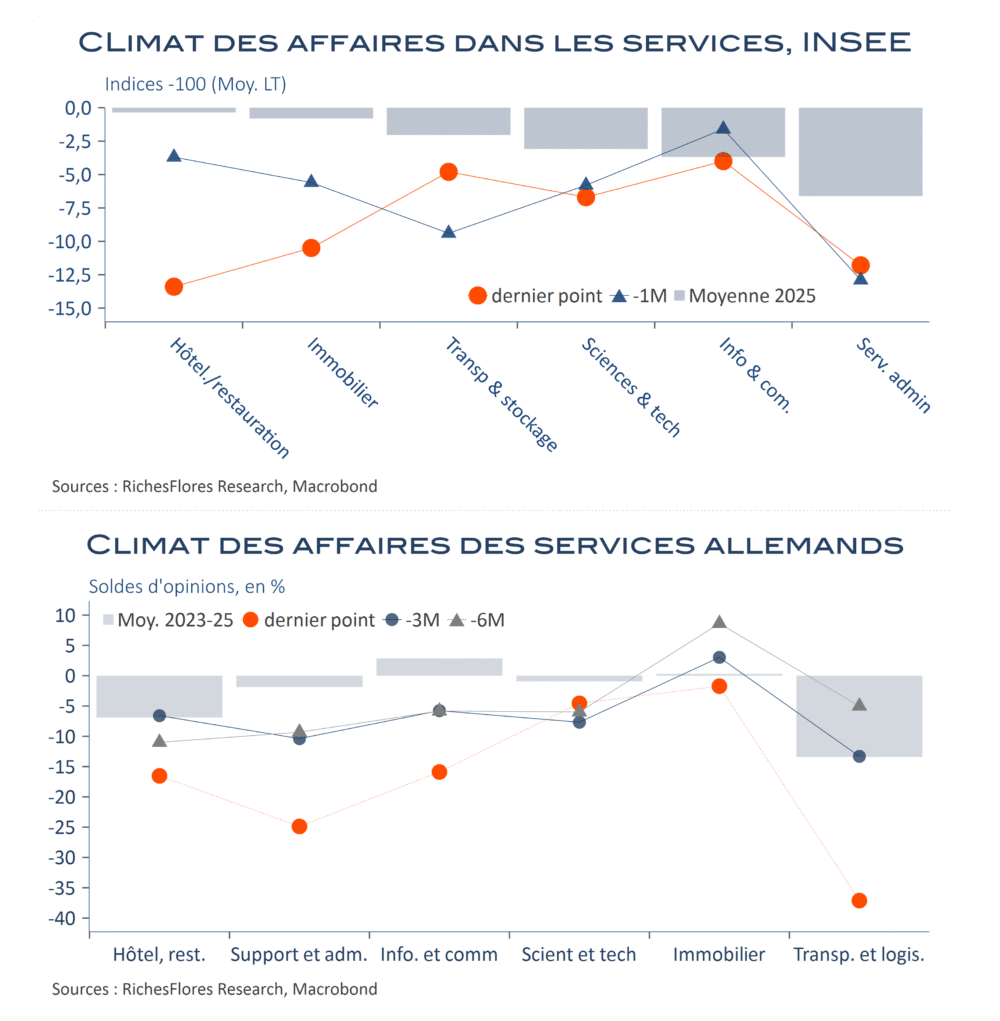
• Comme pour les PMI, les retours en provenance des services sont de piètre qualité, très négativement impactés en France par la chute du climat des affaires du tourisme, de l’immobilier et des services administratifs. Quand les activités de transport et de logistique concentrent outre-Rhin les effets les plus négatifs du ralentissement de l’activité économique, suivies par les activités administratives et, également, l’hôtellerie-restauration.

Lire la suite…