En France, la dissipation des pressions déflationnistes reste laborieuse dans les services

Les enquêtes publiées ce matin par l’INSEE et Markit confirment l’amélioration du climat des affaires dans l’industrie. Dans les services, l’indice INSEE s’est légèrement tassé mais conserve un niveau solide tandis que le PMI a continué de progresser, pour atteindre en octobre un niveau, assez significativement supérieur à celui de l’Allemagne. Cette amélioration tarde toutefois à produire ses effets en matière de prix au sujet desquels les perspectives restent toujours assez largement à l’écart des anticipations sur l’activité. Qu’en est-il ?

Lire la suite…

Du futur perdu de la première économie mondiale à la tentation autoritaire de Xi Jinping

Au cours des cinq années du premier mandat du président Xi Jinping, la croissance de l’économie chinoise a atteint 7,1 % l’an en moyenne, une performance certes la plus faible de ces vingt-cinq dernières années, mais néanmoins la plus solide du monde émergent et plus encore du monde développé. Après s’être hissée au premier rang mondial en 2013, l’économie chinoise n’a cessé de creuser son écart avec les Etats-Unis, son produit intérieur brut en parité de pouvoir d’achat excédant de quelques 20 % l’américain en 2016. Les places de premiers ne manquent pas à l’Empire du Milieu. Avec plus de 18 % du PIB planétaire et une population de 1,4 milliards, la plus importante au monde, la Chine occupe dans bien des domaines ce premier rang au fur et à mesure de son développement et n’est probablement pas sur le point de s’arrêter en si bon chemin, même avec une croissance structurellement ralentie.

Que ces constats ne trompent pas. Cette super puissance, qu’est devenue la Chine en moins de deux décennies, a cumulé les excès et dérives, ceci tout particulièrement sous les cinq premières années de l’ère Xi Jinping, et donne à bien des égards aujourd’hui l’image d’un colosse aux pieds d’argile. Comme l’a exprimé, fort justement, Zhou Xiaochuan, le gouverneur de la Banque populaire de Chine, en marge du 19ème Congrès du parti communiste ce 19 octobre : « S’il y a trop d’optimisme alors que les choses vont lentement, les tensions s’accumulent, ce qui pourrait conduire à une forte correction. C’est ce que l’on appelle le « moment Minsky » et le risque contre lequel nous devons tout particulièrement nous protéger ».

Lire la suite…

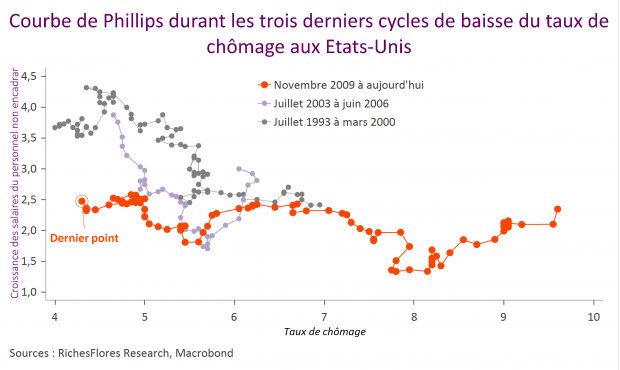
Et si la courbe de Phillips n’était pas le sujet ?

Le faible niveau d’inflation concentre l’attention des banquiers centraux dont les modèles sont mis à mal par l’anomalie apparente d’une absence d’inflation cyclique. La fonction de réaction des politiques monétaires étant essentiellement assise sur celle du degré de sollicitation des ressources productives, au premier rang desquelles les ressources en emploi, on comprend que les dysfonctionnements de la courbe de Phillips créent un profond embarras. Une approche différente, qui considèrerait non pas la réserve d’emploi mais la dynamique du marché du travail, suggère une réponse à l’anomalie constatée mais ne promet guère d’accélération imminente des salaires.

Lire la suite…

Ouragan ou non, l’inflation américaine est absente

Nous avions conclu à la suite des minutes du dernier FOMC que les données sur l’inflation viendraient départager les marchés sur les perspectives de la politique de la FED, c’est apparemment chose faite. La déception sur les statistiques de septembre a brutalement retenti sur les taux futurs, le dollar et les cours de l’or. L’effet des ouragans, censés avoir dopé les prix d’un certain nombre de biens et service, est à ce stade invisible. Hors l’impact de la remontée des prix du pétrole sur ceux des transports, l’inflation américaine reste désespérément amorphe, à 1,3 % pour sa composante hors énergie et alimentation.

Lire la suite…

John Taylor, un chien dans un jeu de quilles ?

Le président américain semble avoir terminé les consultations des candidats potentiels au poste de gouverneur de la FED en remplacement probable de Mme Janet Yellen, quand bien même la présidente actuelle de l’institution fait encore partie des cinq finalistes. Parmi ces prétendants, le dernier en date, John B. Taylor, professeur de l’université de Stanford, plusieurs fois conseiller économique de la Maison blanche, aurait séduit D. Trump. Célèbre pour la formulation en 1993 de la fonction de réaction de politique monétaire la plus prisée des banques centrales occidentales entre le milieu des années quatre-vingt-dix et la crise de 2008, J. B. Taylor pourrait être perçu comme le garant d’une application stricte de cette règle qui depuis porte son nom, que les républicains avaient un temps pensé imposer à la FED sous le contrôle tutélaire du Congrès.

Lire la suite…

Minutes du FOMC – Janet Yellen, « hawk » parmi les « doves »

Loin de la détermination affichée par J. Yellen en faveur d’un durcissement des conditions monétaires après le comité de politique monétaire du mois de septembre, les minutes de ce FOMC soulignent une grande indécision des membres de la FED à l’égard du faible niveau persistant de l’inflation et de la nécessité de remonter davantage les taux directeurs avant d’avoir la confirmation que ce phénomène n’est que transitoire. Contrairement à la posture qu’elle semblait occuper jusqu’alors au sein du conseil, la présidente de la FED, J. Yellen, fait figure de « faucon » ; une volte-face qui, au-delà d’être intrigante, sème le doute quant à l’orientation à venir de la politique monétaire américaine.

Lire la suite…

Le taux de chômage américain, indicateur fétiche de la FED, tombe à 4,2 %… Gare au loup

Malin qui peut dire de quel côté s’oriente le curseur du marché de l’emploi américain après la publication du rapport du mois de septembre. Alors que les marchés financiers ont eu pour première réaction d’ignorer la mauvaise nouvelle d’une perte de 30 000 emplois pour donner la primeur aux bons chiffres du taux de chômage et des salaires, l’incertitude reprend le dessus. Aucun indicateur ne laissait supposer, un tel impact des perturbations climatiques sur l’emploi et, donc, l’activité américaine, avant la publication de ce rapport. Dans de telles conditions, pas sûr  que les membres de FED aient la latitude de relever le niveau des Fed funds.

Lire la suite…

Trump trade II- Pas tout de suite le grand soir

Il a suffi que l’administration américaine présente un nouveau projet de réforme fiscale pour réveiller l’espoir des investisseurs sur l’éventualité d’un scénario idéal qui verrait se combiner : l’adoption d’un programme de baisse d’impôts aux retombées tellement positives pour l’économie américaine qu’il pourrait autoriser la FED à procéder à la normalisation de ses taux d’intérêt sans heurter les marchés actions, et soutenir le dollar dont la réappréciation diffuserait au reste du monde une partie du surcroît de la croissance américaine… Déjà plébiscité par les marchés dès le lendemain de l’élection de Donald Trump, ce scénario a probablement bien peu de chances de se produire, que ce soit pour des raisons politiques ou économiques.

Lire la suite…