Illusoire résilience des bourses émergentes face à l’enlisement en Iran

Après avoir trébuché dans le sillage de l’éclatement du conflit iranien, l’indice MSCI émergent a récupéré sans mollir ses pertes du mois de mars, retrouvant en milieu de semaine ses niveaux de la fin février. Cette apparente solidité n’est pourtant pas aussi convaincante qu’elle paraît.
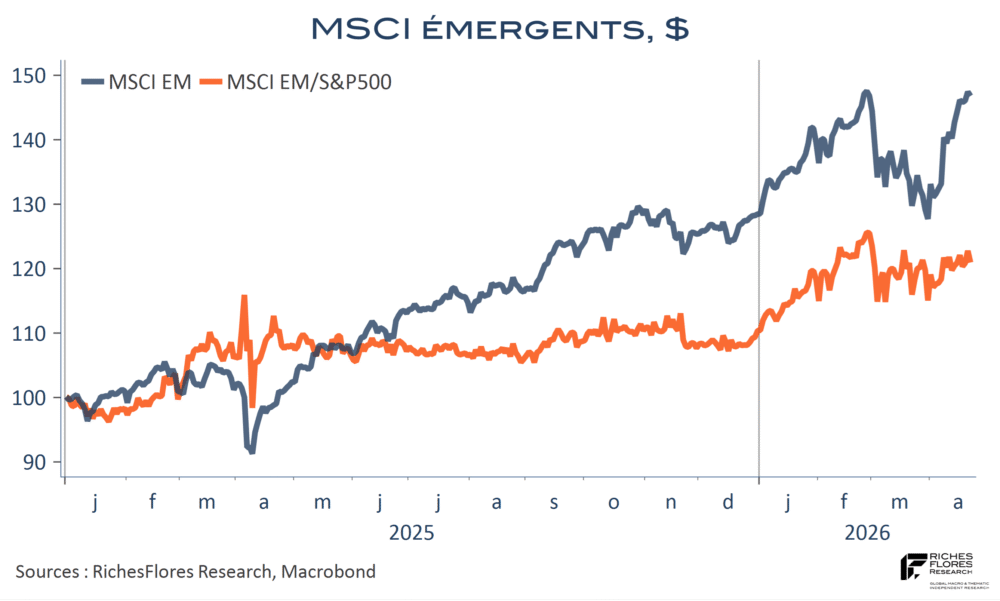
Deux mois après le début des frappes israélo-américaines en Iran, l’environnement financier du monde émergent n’a plus grand-chose à voir, en effet, avec la situation qui prévalait au cours des deux premiers mois de l’année, durant lesquels l’engouement des investisseurs en leur faveur a connu un niveau rarement égalé.
La guerre et ses effets sur la demande et les prix des hydrocarbures ont redistribué les cartes et chamboulé la hiérarchie des performances. Très dépendants de leurs importations énergétiques, les pays d’Asie qui avaient retrouvé un vent de poupe depuis l’automne 2025, payent un lourd tribut à la crise iranienne, tandis qu’à l’inverse, l’Amérique latine, particulièrement bien positionnée pour profiter d’un monde à court de ressources, figure parmi les grands gagnants potentiels de cette rupture.
Les indices synthétiques résument mal ces distorsions, que révèlent des écarts de performances typiques des périodes de crise ou de bouleversements majeurs, aujourd’hui comparables à ce qu’ils étaient fin 2022, à l’occasion du dérapage inflationniste mondial, ou encore en 2020 lors de la première vague de covid.
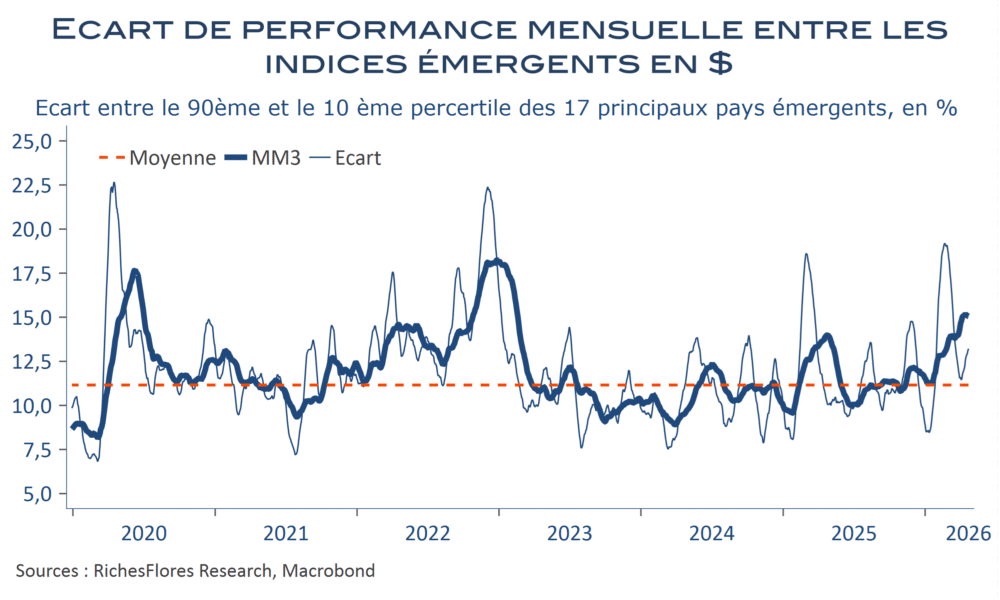
S’il est probable que ces écarts se réduisent à relativement brève échéance, il se pourrait que ce ne soit pas dans le sens espéré. La crise qui se profile face à l’enlisement de la situation en Iran, n’épargne aucun pays, des consommateurs aux producteurs de matières premières, aux structures économiques souvent fragiles et hautement sensibles au risque d’inflation.
Lire la suite…

Les banques centrales encore en stand-by mais pour combien de temps ?

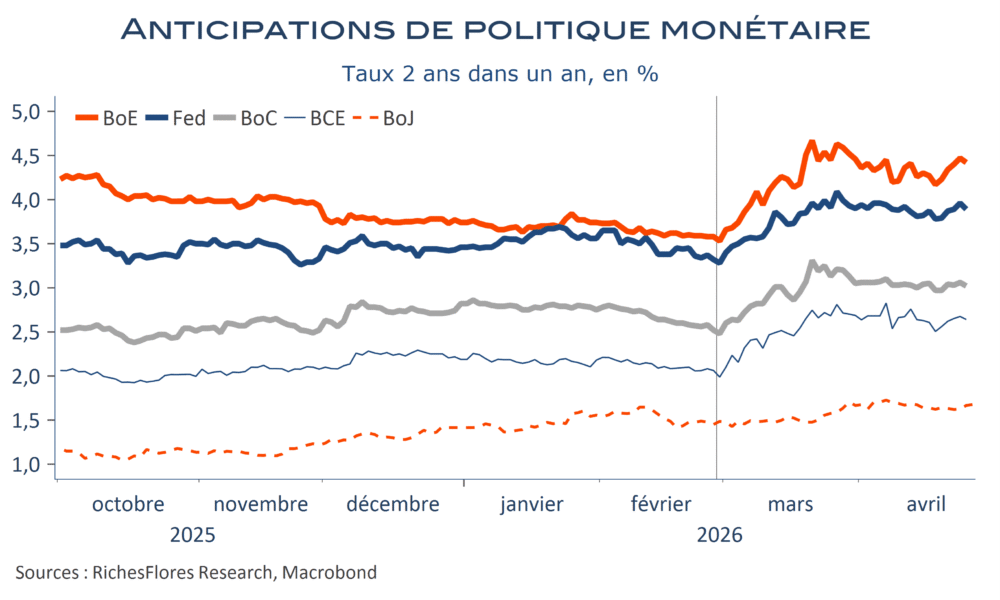
Le bal des réunions de banques centrales débute ce mardi avec la BoJ et se terminera jeudi avec la BCE et, entre temps, les comités de politique monétaire au Canada, Brésil, Etats-Unis et Royaume-Uni. Autant dire que le programme est chargé, potentiellement source de rebondissements dans un contexte d’extrême incertitude quant aux développements du conflit en Iran et de ses retombées sur l’activité et l’inflation mondiales. Néanmoins, comme la plupart des observateurs, les banquiers centraux sont encore dans l’expectative, sans raison particulière de se précipiter à changer de posture. Si l’inflation énergétique s’est, partout, sensiblement accélérée en mars, les données sous-jacentes ont, le plus souvent, poursuivi leur détente. Les anticipations d’inflation ont, par ailleurs, peu évolué. En forte hausse à horizon proche, elles sont restées relativement stables à plus long terme. Pas de panique, donc, et probablement pas de décision intempestive de remontée des taux directeurs. C’est dans leur communication sur la perception des risques que pourrait résider l’essentiel du message des banques centrales cette semaine. Mais, là encore, le manque d’informations à ce stade disponibles plaide plutôt en faveur de postures très réservées, exception, peut-être de la BOJ et de la BoE. Viendra pourtant un moment où cette prudence pourrait jouer contre elles. C’est de la partie longue de la courbe que pourrait venir l’avertissement…

Lire la suite

Retour à la case départ pour les marchés

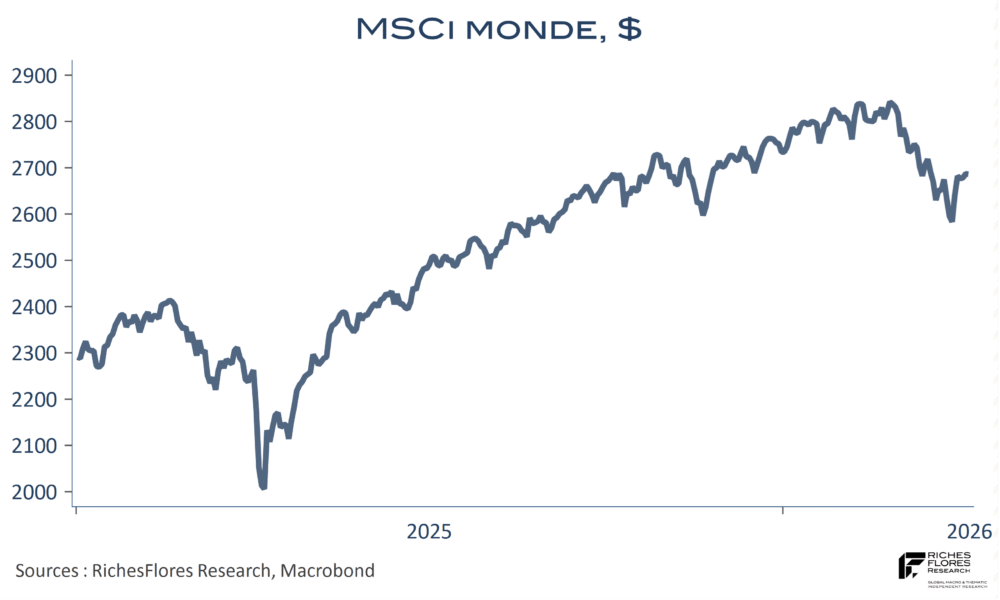
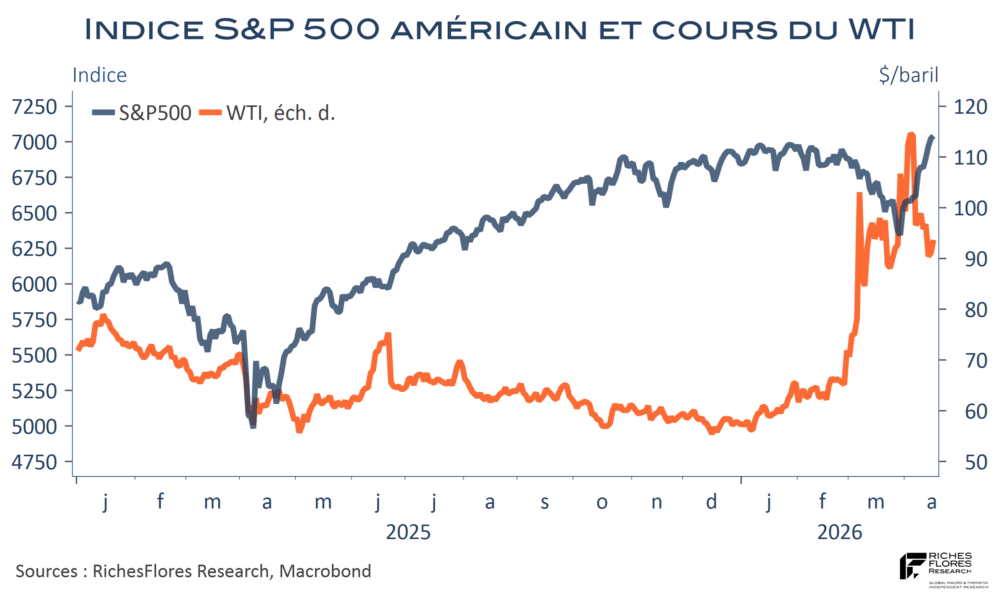
Voilà qui est fait. Les investisseurs n’ont pas attendu la confirmation d’un accord entre l’Iran, les Etats-Unis et Israël pour saluer le cessez-le-feu par de nouveaux records boursiers. L’indice phare de la bourse de New-York, le S&P 500, a terminé la séance de mercredi à un niveau supérieur à ses records de janvier-février. Les stratèges nous l’avaient bien dit : « depuis cinquante ans, toute chute des bourses liée aux épisodes de guerre a systématiquement donné lieu à un rattrapage à peu près aussi rapide que la correction ». Dont acte. Les économistes n’ont qu’à manger leur chapeau, guerre ou pas, les actions montent, c’est presque dans l’ordre de choses…

Des cours du baril quasiment deux fois plus élevés qu’avant le conflit n’ont donc aucune importance ? Nous avons tenté de débroussailler cette question, et la réponse est, effectivement, presque affirmative… à quelques détails ou conditions près qui pourraient faire toute la différence, sinon pour l’appétit immédiat des investisseurs pour le risque, du moins pour la formation ou l’amplification des déséquilibres d’un peu plus long terme.

Lire la suite…

Et maintenant?

Réglée comme une horloge, l’annonce d’un cessez-le-feu de quinze jours entre les forces américano-israéliennes et l’Iran a produit les effets que nombreux auraient pu attendre sur les marchés financiers : une correction de plus de 15 % des cours du baril, une envolée des bourses mondiales, enfin un net repli des taux d’intérêt et du dollar, auxquels l’or et l’argent on répondu sans ambages. Il était temps, à en juger par les menaces que l’impatience des investisseurs commençait à laisser poindre. De moins en moins facile à tenir ces derniers jours, la stratégie du gros dos a, néanmoins, fini par payer. Avec des pertes relativement contenues depuis le 27 février, la plupart des actifs mondiaux trouveront sans doute dans les prochains jours de quoi effacer une bonne partie de leurs pertes, voire de renouer avec leurs niveaux de la fin du mois de février. Mais encore, comment envisager la suite ?

Lire la suite…

BMG mars 2026 – Premiers effets en pointillés du conflit iranien

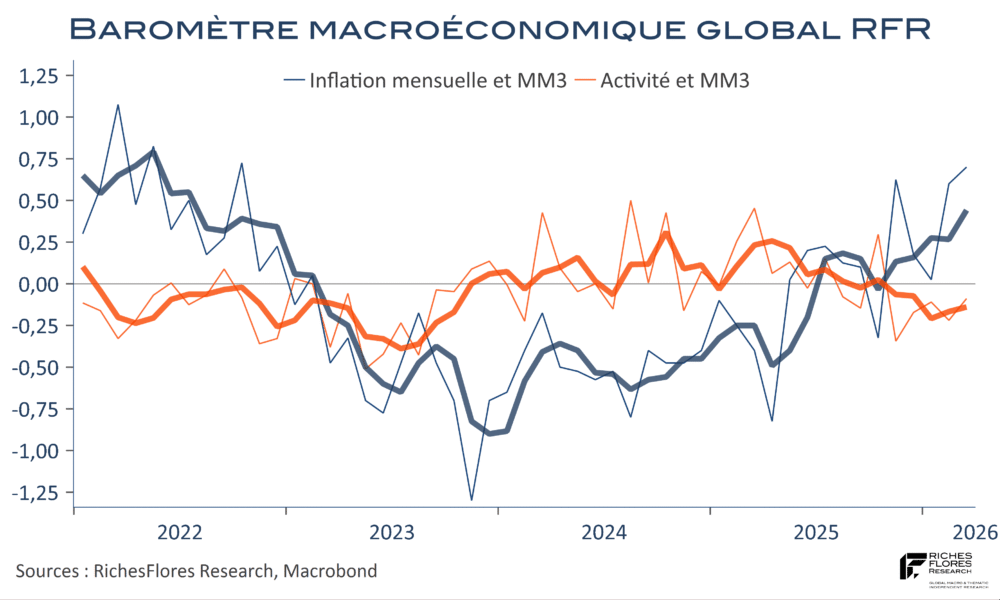
Synthèse des statistiques publiées au cours du mois écoulé, dont nombreuses concernent le mois de février, notre baromètre du mois de mars ne donne qu’un premier aperçu partiel de l’impact du conflit sur l’activité et l’inflation mondiales.

– La première ressort, à ce stade, relativement résiliente malgré d’importantes distorsions.

– Notre indicateur de momentum d’inflation, déjà en nette accélération ces derniers mois, augmente peu mais suffisamment pour quasiment retrouver ses plus hauts niveaux de 2022.

Lire la suite

Si la guerre se poursuit les taux montent, si la croissance résiste, les taux montent aussi…

Les espoirs d’une fin de guerre imminente en Iran n’auront eu qu’un effet éphémère sur les taux d’intérêt américains. En repli sensible mardi à la suite des déclarations encourageantes sur une volonté de mettre un terme au conflit des deux côtés, américain et iranien, les rendements des principales références du marché des Treasuries ont récupéré en quelques minutes, mercredi, les niveaux qu’ils avaient laissés la veille. Sur ce marché, les données d’emploi, de ventes de détail et l’ISM manufacturier, toutes meilleures que prévu, l’ont, en effet, emporté sur le net repli des cours du pétrole. A 4,91 %, les taux à 30 ans étaient en fin de journée à peine inférieurs de neuf points de base à leur plus haut de la semaine dernière, comme c’est à peu près le cas pour les 10 ans. Bien qu’un peu plus important pour ce qui concerne les échéances à deux ans, l’écart de rendement par rapport à son pic de 4 % du 27 mars, n’atteignait pas 20 points.

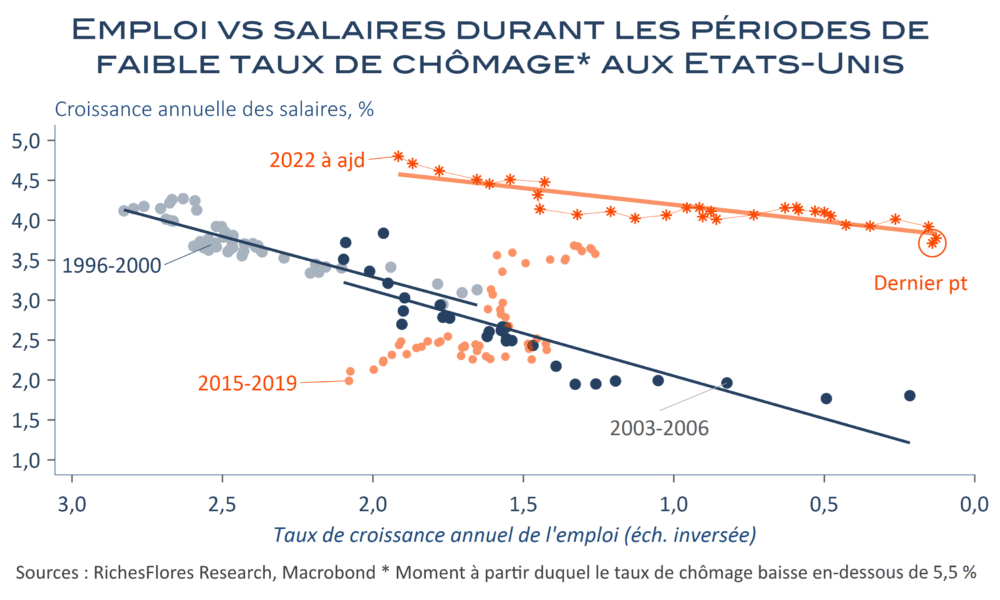
A relativiser dans un contexte d’intenses incertitudes, ces mouvements n’en sont pas moins révélateurs d’un risque que les investisseurs semblent assez largement sous-estimer : celui de tensions persistantes sur le niveau des taux d’intérêt, même en cas d’arrêt des hostilités et de repli consécutif des cours du pétrole. Il y a plusieurs raisons à cela, parmi lesquelles la translation sans précédent de la courbe dite de Phillips dont les implications dépassent assez largement les mouvements erratiques des cours du pétrole.

Lire la suite…

Activité résiliente, regain d’inflation et amélioration des profits en Chine

En Chine, les indicateurs du climat des affaires se sont améliorés en mars pour chacun des grands secteurs d’activité, industrie manufacturière en tête, avec une progression de l’indice synthétique à 50,4 points, son plus haut niveau depuis un an. Les retours en provenance de la construction sont également en amélioration, de même que ceux des services. Si les détails dans ce dernier cas sont moins flatteurs, avec des replis des commandes, des perspectives et de l’emploi qui rendent quelque peu suspecte la hausse de l’indice synthétique, ceux en provenance de l’industrie sont plus convaincants, portés par une amélioration des commandes cohérente avec les données de commerce extérieur du mois de février. A ce stade, le conflit en Iran n’a donc pas d’effets patents sur l’industrie chinoise .

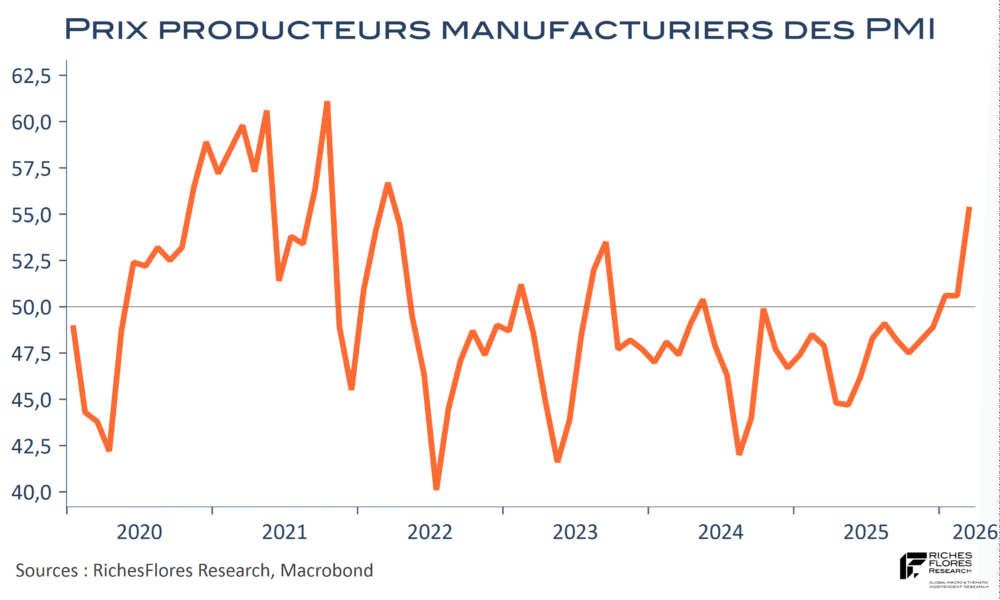
Les changements sont plus notables en matière de prix au sujet desquels industriels et professionnels du tertiaire témoignent d’un regain de tensions généralisé. Déjà enclenché avant l’envolée des prix internationaux des hydrocarbures, la tendance s’est nettement accélérée en mars sous la double impulsion d’une hausse des prix des entrants et des prix de vente. L’opinion sur les prix à la production de l’enquête PMI du NBS a retrouvé en mars son plus haut niveau depuis le printemps 2022.

Lire la suite…

Présentation trimestrielle – Guerre d’Iran : les scénarios de l’après

Trois semaines après le début des frappes américano-israéliennes en Iran, l’hypothèse d’un conflit éclair, sans conséquences internationales majeures, est déjà dépassée. Les ressources militaires de l’Iran et sa capacité de nuisance sur l’approvisionnement pétrolier mondial annoncent un conflit, potentiellement, beaucoup plus long qu’initialement prévu, aux conséquences plus profondes, que ce soit sur le front économique et financier ou géopolitique.

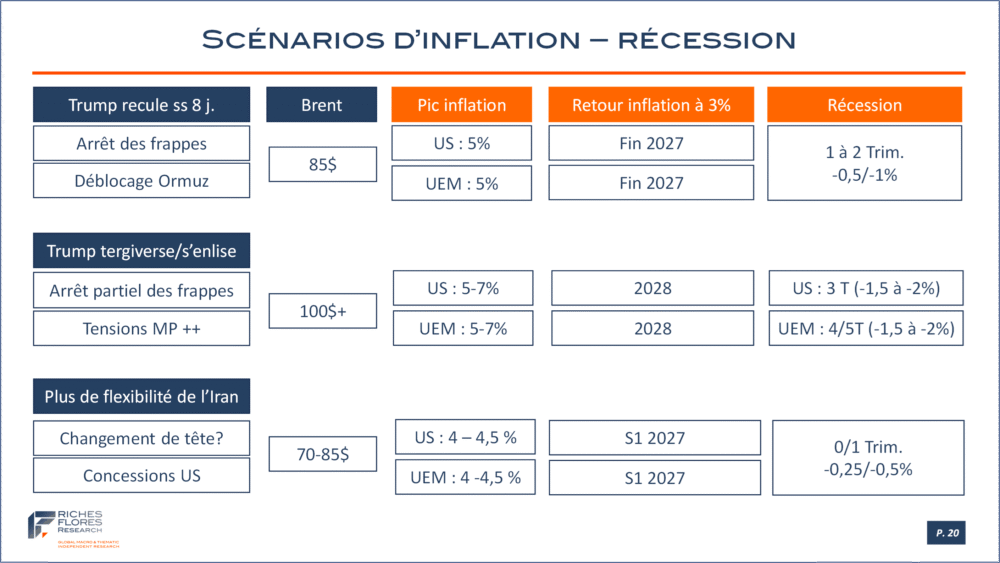
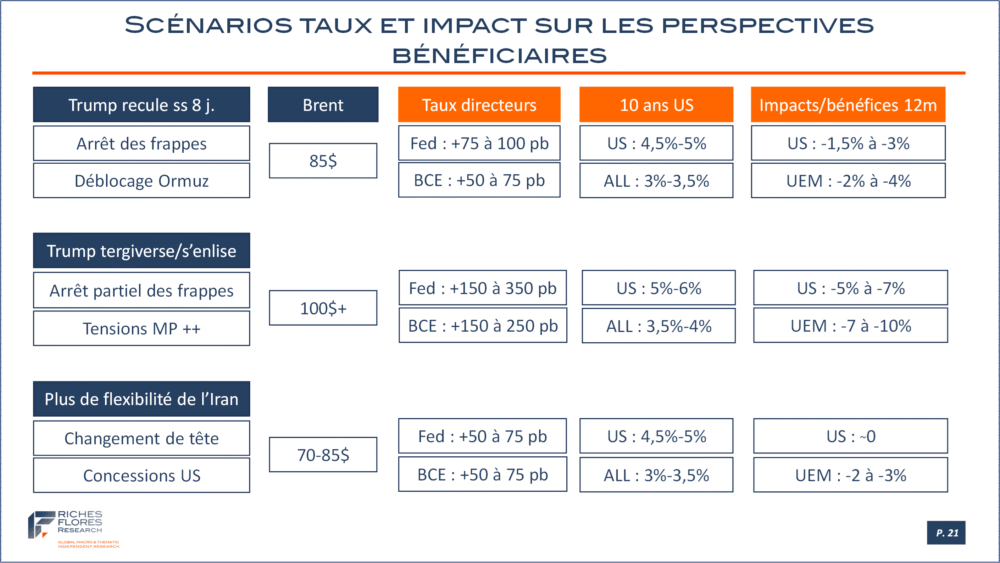
Nous présentons dans le document joint les 3 scénarios les plus probables pour lesquels nous avons estimé pour chacun :

– les conséquences en termes de prix du pétrole,
– de pic d’inflation et du temps nécessaire pour son retour à 3 %,
– les effets plus ou moins récessifs,
– les réponses de politique monétaire et de taux d’intérêt à long terme,
– et l’impact sur les perspectives de résultats des entreprises.

Il résulte de ces différents exercices un certain nombre de conclusions-clés.
1- Aucun de ces scénarios ne permet d’échapper à une hausse des taux directeurs et des taux de financement à long terme, quoique dans des proportions très différentes, selon l’impact inflationniste estimé.
2- Si le dernier scénario réduit considérablement le risque de récession, il ne l’élimine pas totalement, notamment dans le cas européen. L’impact du choc de prix, des hausses de taux et des effets richesse implique une récession dans chacun des deux autres scénarios. De courte durée et modérée dans le premier cas de figure, la récession serait potentiellement beaucoup plus marquée dans le cas d’un enlisement et, vraisemblablement, de longue durée en Europe.
3- Les conséquences sur les perspectives bénéficiaires des entreprises sont proportionnelles au choc d’activité et de taux d’intérêt.

Lire la suite…