Guerre d’Iran – les scénarios de l’après

L’élaboration de scénarios au beau milieu d’une situation de crise n’est jamais un exercice aisé ou dépourvu de risques de commettre d’importantes erreurs d’appréciation, surtout quand la principale source d’aléas est humaine. Se plier à cet exercice permet néanmoins de mettre en avant les interactions et conséquences les plus plausibles dans différents cas de figure qu’évoque la situation en présence et de s’y préparer en meilleure connaissance de cause.
Trois semaines après le début des frappes américano-israéliennes en Iran, l’hypothèse d’un conflit éclair, sans conséquences internationales majeures, est déjà dépassée. Les ressources militaires de l’Iran et sa capacité de nuisance sur l’approvisionnement pétrolier mondial annoncent un conflit, potentiellement, beaucoup plus long qu’initialement prévu, aux conséquences plus profondes, que ce soit sur le front économique et financier ou géopolitique.
L’envolée des cours des hydrocarbures des trois dernières semaines modifie déjà les perspectives d’inflation de l’année à venir et, dans leur sillage, celles des taux d’intérêt. Les risques inflationnistes sont d’autant plus importants que les effets du choc de 2022-2023 ne sont pas totalement résorbés et que les chances d’un retour des cours du pétrole sur leur niveau d’avant le 28 février paraissent particulièrement faibles, même en cas d’arrêt rapide des hostilités.
Simultanément, le temps politique est compté. Les élections de mi-mandat américaines en ligne de mire, sont en mesure de faire bouger les lignes et postures de part et d’autre. Le président américain n’a aucun intérêt à voir ce conflit s’éterniser à quelques mois de cette échéance qui se présente déjà très mal pour les républicains. Simultanément, les Iraniens, bien conscients de ce que représente cette échéance pour les Américains, ont bien l’intention d’en profiter pour faire monter les enchères sur leurs exigences.
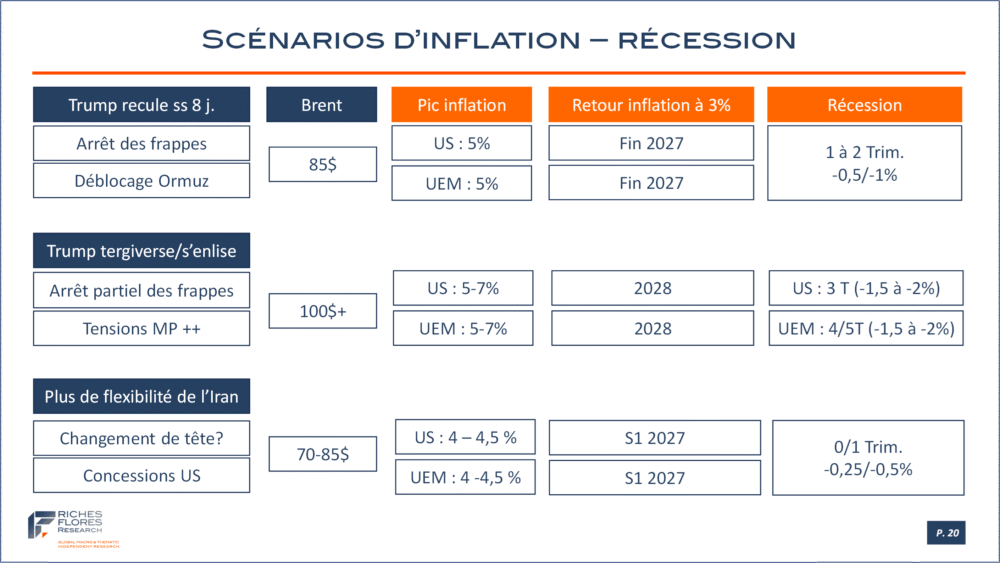
C’est à partir de l’évolution possible de ces postures respectives que nous avons bâti nos réflexions et scénarios de travail, au nombre de trois.
1- Celui d’une résolution rapide du conflit fruit d’une volonté de D. Trump d’en finir au plus tôt, lequel malgré les incertitudes en présence, nous semble, encore, assorti de la plus forte probabilité, environ 50 %.
2- La probabilité d’un enlisement est, toutefois, loin d’être négligeable. Difficile à développer tant un tel scénario peut prendre différentes tournures, il évoque néanmoins la perspective d’un choc nettement plus important, tant en matière de perspectives d’inflation, que de récession et de bouleversements financiers. La probabilité subjective que nous accordons à cette éventualité est de l’ordre de 30 %.
3- Le dernier scénario repose sur l’hypothèse d’un assouplissement de la position iranienne, conséquence d’une volonté de dialogue, contre un certain nombre de concessions américaines. Affaiblissement militaire et/ou influence en sous-main de la Chine pourraient faire évoluer l’Iran. Il s’agit de l’hypothèse la plus favorable qui pourrait s’accompagner d’un retour du pétrole iranien sur le marché mondial et d’une décrue plus nette des cours du pétrole…
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le paradoxe de l’or, quels déterminants pour la suite

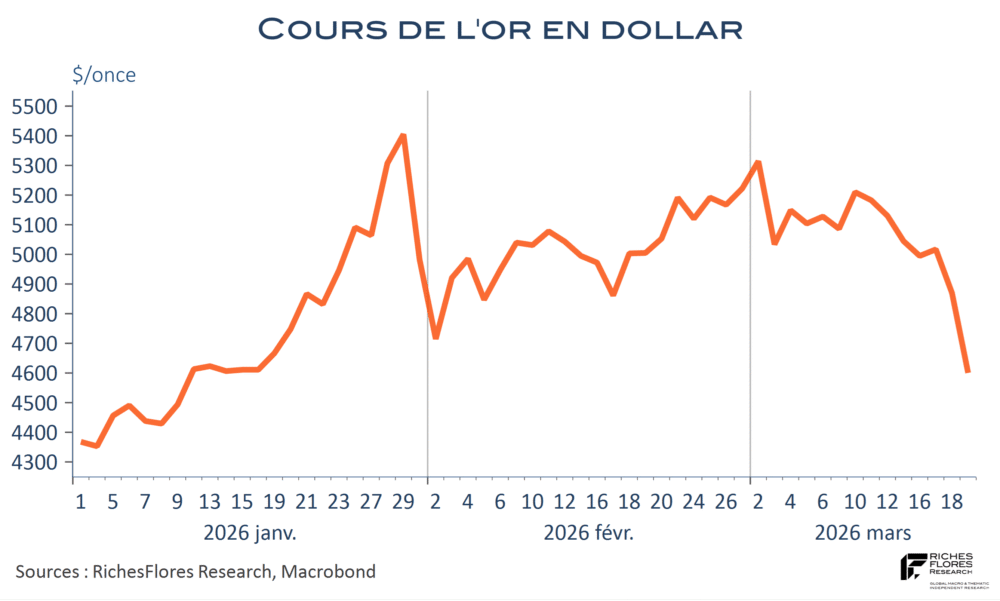
Souvent associée à la montée du risque géopolitique, l’envolée des cours de l’or s’est, malgré tout, interrompue avec le début du conflit iranien. Depuis le début du mois de mars, le métal jaune a enregistré nettement plus de séances de repli que l’inverse, dont deux baisses journalières de plus de 5 %, le 3 et le 19 mars. La valeur refuge par excellence a finalement perdu 12 % de sa valeur en dollar entre la veille du début des frappes, le 28 février, et le dix-neuvième jour du conflit. Voilà qui rappelle l’adage bien connu des marchés financiers « acheter la rumeur, vendre la nouvelle », qui suggérerait que les cours de l’or aient déjà anticipé un conflit, il est vrai annoncé de longue date, ce qui expliquerait le paradoxe de sa chute au moment de sa survenance.

Cette explication est, toutefois, assez peu convaincante, notamment parce qu’elle supposerait que les risques géopolitiques ne concernent que l’Iran. S’il s’agit incontestablement d’un gros morceau, tel est loin d’être l’unique ferment de ces inquiétudes : le prolongement du conflit russo-ukrainien, les menaces sur Taïwan, la question du Groënland, sont autant de foyers de risques, sans parler de la tournure que peut prendre la guerre commerciale ou des conséquences de l’affaiblissement de l’ONU et de l’Otan. C’est donc sans doute ailleurs qu’il faut chercher les raisons de cet apparent paradoxe.
On se rappelle le coup d’éclat du 30 janvier, jour où les métaux précieux ont enregistré une chute historique, attribuée à la nomination par D. Trump du futur président de la Fed, en la personne de K. Warsh. Ex-gouverneur de l’institution, ce dernier avait la confiance des marchés. Avec ce choix, les craintes d’une politique monétaire partisane, potentiellement très négative au dollar, se sont dissipées. Le billet vert, première monnaie de réserve mondiale, moins menacé, l’appétit pour les actifs de substitution n’avait plus -ou moins- lieu d’être ; la devise américaine pouvait retrouver son statut de monnaie refuge, ce qu’elle fit avec brio dès le premier jour du conflit. C’est dans ce contexte qu’est intervenu, mardi et mercredi, le FOMC de la Fed dont les marchés retiendront deux points-clés : 1- J. Powell ne lâchera pas son poste avant la fin du procès qu’a ouvert D. Trump contre lui, ce qui pourrait le maintenir en place jusqu’au terme de son mandat, en janvier 2028 ! 2- La confiance affichée par J. Powell sur les perspectives américaines laisse bien peu de place aux anticipations de baisses des Fed Funds dans le contexte en présence. Le dollar a donc observé une nouvelle jambe de hausse, qui semble, à bien des égards, avoir précipité la baisse des cours de l’or le lendemain. Nous ne saurons que dans plusieurs semaines si ces mouvements se sont accompagnés de changements de pratique en matière de réserves des banques centrales. Mais c’est sur ce point que porte, in fine, l’analyse. Or, celle-ci est encore loin d’être écrite.

Lire la suite…

C. Lagarde gagne du temps mais les messages subliminaux sont au RDV

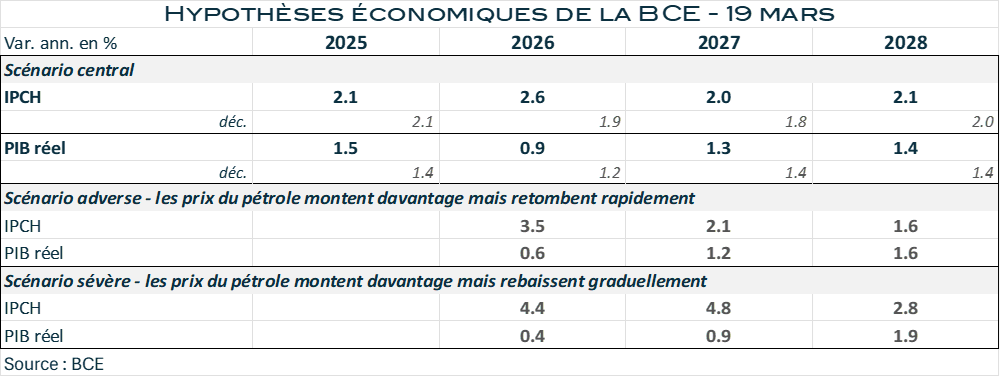
La communication de la BCE inquiétait depuis les commentaires de son chef économiste il y a quelques jours. Irait-elle trop vite en besogne au risque d’accentuer la pression sur des marchés déjà bien malmenés ? Tel n’a pas été le cas. Visiblement Mme Lagarde a exigé un travail approfondi sur les conséquences du conflit et des chiffrages précis dans plusieurs cas de figure. Son scénario central prend en compte la situation arrêtée au 11 mars et se solde par une révision à la hausse de sept dixièmes des perspectives d’inflation 2026, de 1,9 % envisagé en décembre, à 2,6 %. Les perspectives de croissance du PIB seraient amputées de 0,3 point, à 0,9 % au lieu de 1,2 %. A un ou deux dixièmes près l’impact du choc du conflit serait résorbé en 2027, quand bien même le maintien d’une inflation à 2,1 % en 2028 suggère la prise en considération d’un élément d’incertitude sur l’évolution du contexte de prix.
A cette projection centrale, la BCE a ajouté deux scénarios de risques, assis sur l’hypothèse de chocs plus marqués des cours du pétrole, dans un cas avec un retour rapide à leur niveau d’avant crise, dans le second avec un retour plus progressif. Le premier imposerait une hausse significative de l’inflation, à 3,5 % cette année, mais une baisse à un niveau très inférieur à son objectif en 2028, 1,6 %. Le second alimenter une inflation plus forte et durable, de 4,4 % cette année et de 4,8 % l’an prochain. Il suppose des effets de second tour importants qui fermeraient la porte à un retour de l’inflation vers l’objectif officiel à horizon 2028.

Lire la suite…

11 contre 1 : les rangs se resserrent à la Fed, autour d’une confiance renforcée…

Onze des douze membres que comptent le Board de la Fed ont soutenu la décision de laisser les taux des Fed Funds inchangés ce mois-ci. Rien de bien surprenant dans l’environnement actuel et après la publication des PPI du mois de février plus tôt dans la journée mais un message potentiellement important pour la suite, celle que prendra en l’occurrence K. Warsh, normalement, dans quelques semaines.
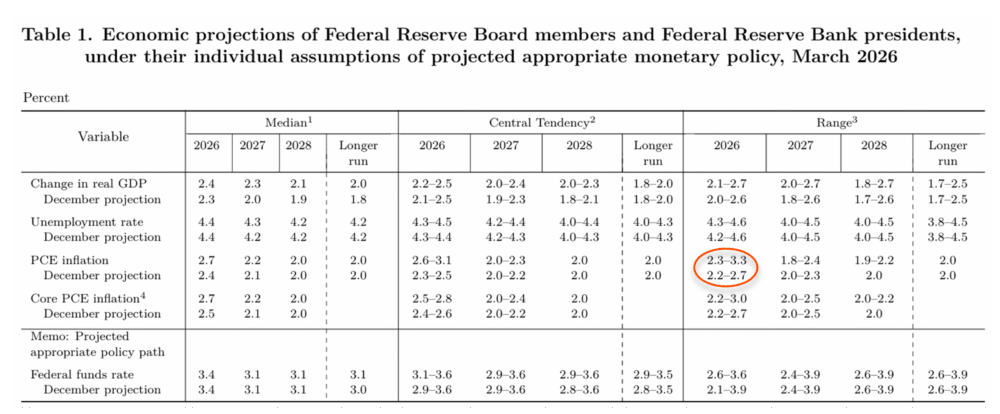
Le communiqué du FOMC n’est pas, non plus, des plus surprenants. Dans un contexte international des plus incertains, aux conséquences inconnues à ce stade pour l’économie américaine, la Fed s’abstient de prendre position, quand bien même rien n’indique dans ses commentaires succincts une quelconque ouverture à de possibles baisses de ses taux. Les projections de croissance et d’inflation ont été revues en légère hausse pour cette année et l’an prochain, ce qui ne plaide pas, a priori, en faveur de plus grandes chances d’un assouplissement qu’en décembre (un quart de point cette année). Les membres du FOMC ont revu à la hausse leurs prévisions de taux de chômage mais dans des proportions insuffisantes pour invalider ce point. Signe des difficultés à anticiper les répercussions du conflit en présence sur l’inflation, la fourchette des prévisions sur cette dernière s’est notablement écartée par rapport au mois de décembre. L’inflation 2026 est estimée entre 2,3 % et 3,3 % ce mois-ci, contre des projections comprises entre 2,2 % et 2,7 % lors du précédent exercice. Idem s’agissant de l’inflation core, envisagée entre 2,2 % et 3 % cette année, au lieu de 2,2 %-2,7 % en décembre. On notera en revanche que tel n’et pas le cas pour ce qui concerne les prévisions de PIB, pour lesquelles la fourchette des prévisions 2027 s’est, même, légèrement rétrécie à la faveur d’une projection plus élevée (de 2 %-2,7 % contre 1,8 %-2,6 %), comme pour 2026. Les membres de la Fed témoignent, donc, plutôt d’une confiance renforcée sur l’avenir économique des Etats-Unis.

Lire la suite…

Concert « Sotto Voce » des banques centrales cette semaine, à la BCE près ?

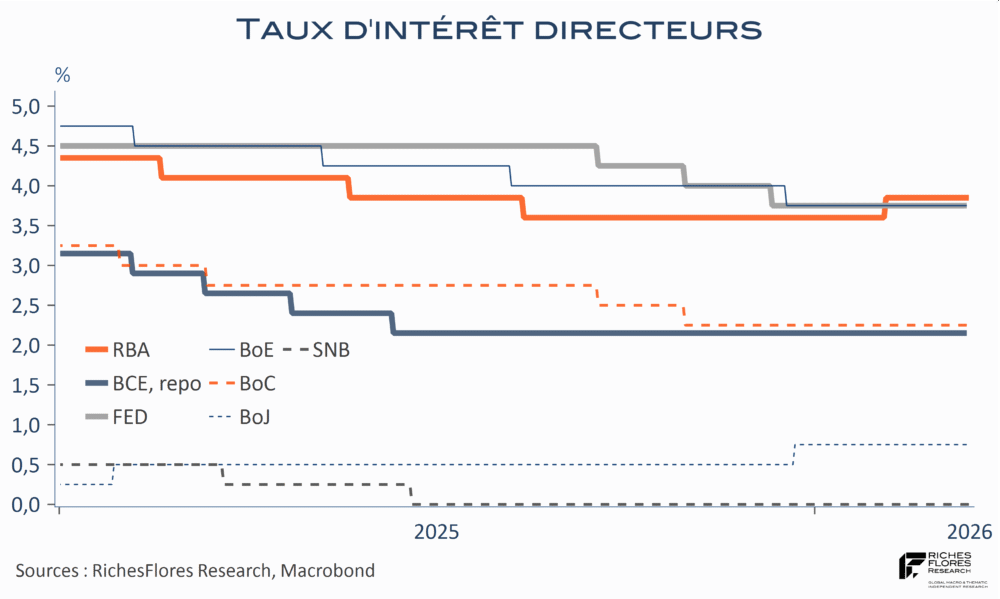
Australie, Canada, Suisse, Suède, Brésil, tiendront leur comité de politique monétaire cette semaine, en plus de la FED, la BCE, la BoE et la BoJ ! Voilà de quoi avoir un bel aperçu des analyses et réactions à plus de deux semaines de guerre en Iran et autant de blocage du détroit d’Ormuz. Aucune n’aura, à ce stade, de données pour étayer sa perception et d’éventuelles décisions. La plupart devraient donc conserver leur biais existant, ce qui pourrait se résumer par une nouvelle hausse d’un quart de point des taux directeurs de la BCA australienne, de 3,85 % à 4,10 % après une première hausse début février. Sauf cette dernière, en effet, le statu quo l’emportera vraisemblablement, accompagné de communications plus ou moins parlantes pour la suite, sur lesquelles se focaliseront les analyses et les réactions de marchés.

Lire la suite…

100 $ le baril de Brent : plus de questions que de réponses

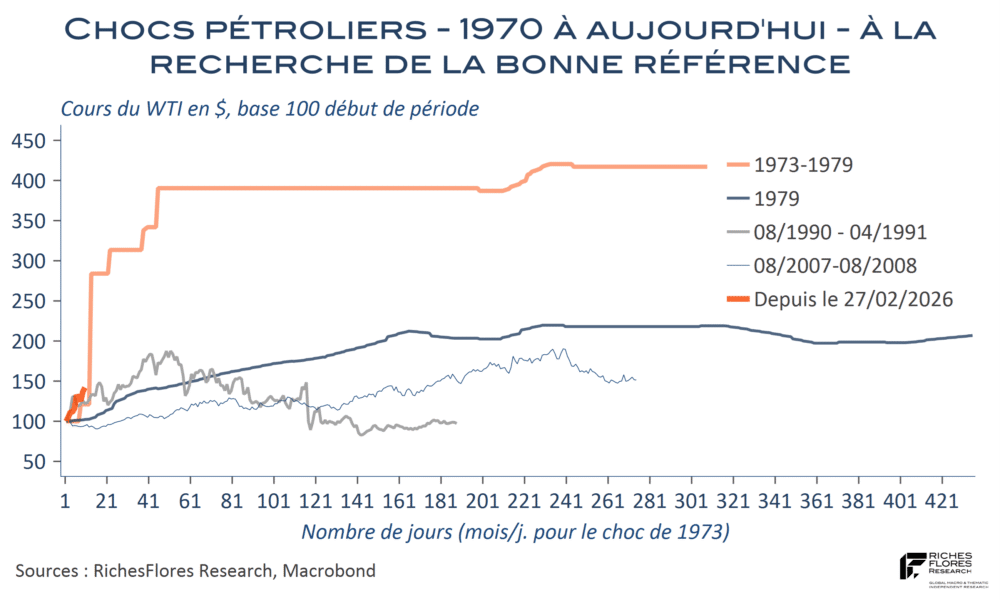
L’idée fait son chemin et force est de reconnaître que les développements en cours au Moyen-Orient ne vont pas à son encontre : l’hypothèse de cours du baril de pétrole durablement dans la région des 100 $, voire plus, monte en probabilité. En quoi un tel scénario pourrait-il modifier le contexte économique et financier international ?
Les modèles les plus répandus d’estimation d’un choc de prix pétroliers se focalisent le plus souvent sur son impact sur l’inflation et le PIB américain ou européen, plus rarement, mondial, basé sur l’expérience des vingt-cinq ou trente-cinq dernières années. Ils concluent généralement à un choc immédiat, significatif à horizon de trois à cinq trimestres, progressivement absorbé à partir de la deuxième année ; à un impact sur l’inflation totale de trois-quarts à un point de pourcentage maximum et de moins de deux dixièmes sur sa partie sous-jacente ; enfin, à des pertes de croissance ponctuelles d’un à trois dixièmes ; l’ensemble sans conséquences durablement déstabilisantes.
Ces modèles vont rarement beaucoup plus loin dans les développements susceptibles de se produire a posteriori, en particulier sur les changements durables de régimes de prix, les rééquilibrages géopolitiques qui pourraient découler du conflit initial et/ou des changements structurels des marchés des changes et de la valorisation des actifs. Dit, autrement, ces chiffrages peinent à prendre en considération les éléments de contexte à même de faire d’un choc à l’autre toute la différence : des variantes que peuvent, par exemple, représenter la survenance d’une flambée des prix au beau milieu de l’essor de l’IA, elle-même en mesure d’en modifier l’impact, de celles liées à un environnement géopolitique très spécifique, fruit d’une guerre économique sans précédent dans l’ère moderne, faite de stratégies d’appropriation de ressources de plus en plus rares, ou encore des caractéristiques d’une économie mondiale sur financiarisée par rapport au passé, avec une capacité potentiellement différente d’absorber ce choc. On pourrait énumérer bien des éléments potentiellement différenciants que l’analyse ne peut omettre, quand bien même ceux-ci aboutissent souvent plus de questions que d’opportunités de réponse. C’est l’objet de ce qui suit d’aborder quelques-unes de ces interrogations et d’ouvrir la réflexion sur leurs conséquences possibles.

Lire la suite…

La guerre a déjà trop duré pour que les marchés de taux conservent leur calme

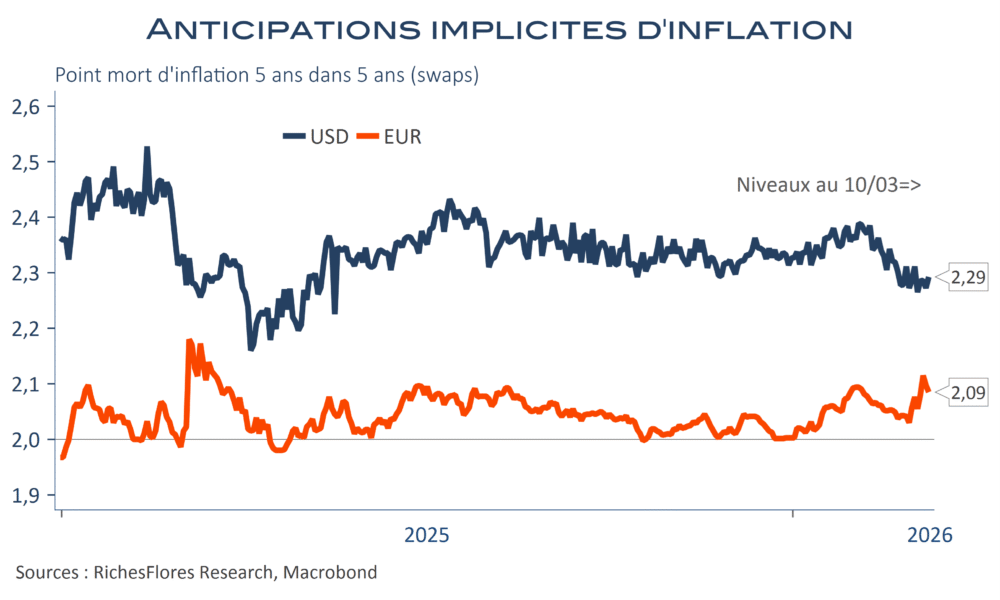
Les perturbations financières consécutives aux douze premiers jours du conflit en Iran n’ont eu que des repercussions limitées sur le niveau des taux d’intérêt à long terme, jusqu’à présent. Ces derniers se sont, certes, tendus immédiatement après l’ouverture des hostilités mais restent inférieurs à leur niveau du début du mois de février aux Etats-Unis et en retrait de leurs plus hauts du début 2025 dans la plupart des pays européens. Cette relative sagesse s’explique par l’hypothèse prédominante d’un conflit de courte durée, ce qui a peu inquiété les anticipations d’inflation. Ces dernières ont, en effet, très peu évolué depuis le 28 février, bien qu’à peine plus nerveuses en zone euro qu’aux Etats-Unis avec la flambée des cours du gaz.

La menace d’un conflit plus durable qu’anticipé pourrait changer cette donne et entraîner des conséquences en chaîne, économiques et financières, beaucoup plus dommageables que jusqu’alors. L’impatience des marchés commence à se faire sentir…
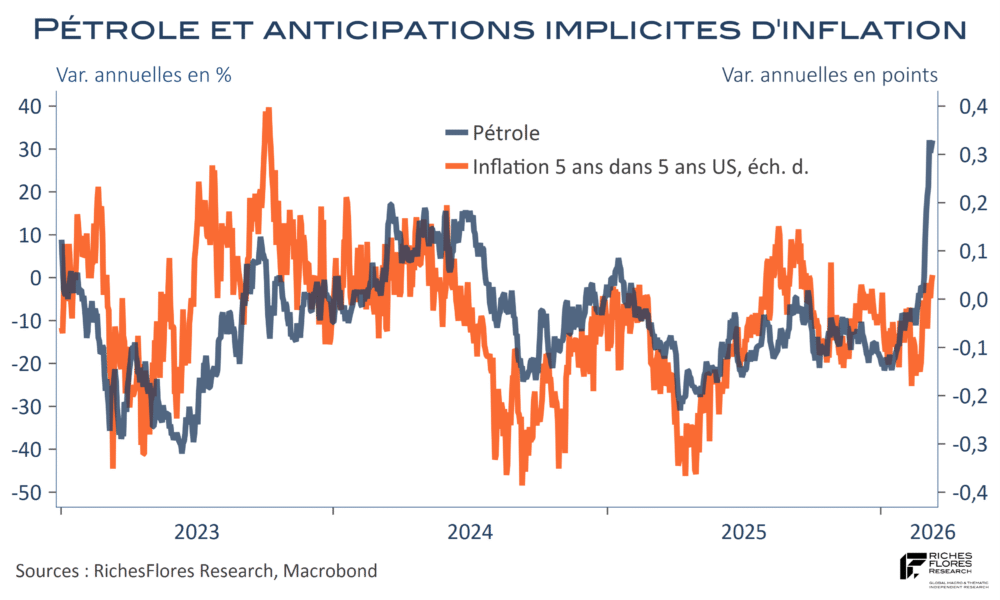
Les marchés de taux ne résistent jamais très longtemps aux embardées des cours du pétrole.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation américaine : jusqu’à présent pas de question. La suite est plus problématique.

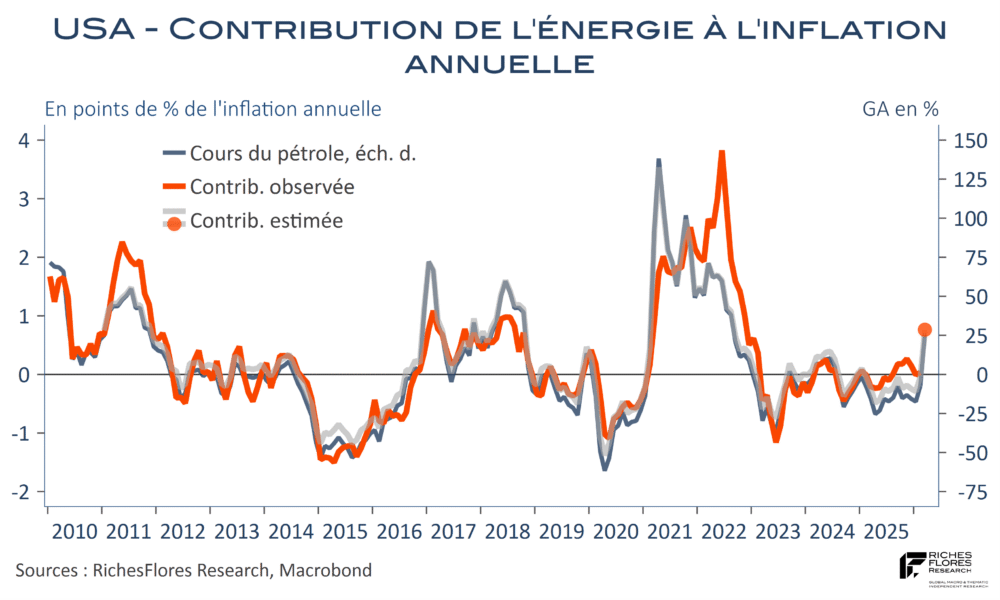
L’inflation américaine du mois de février est, dans l’ensemble, satisfaisante ; inchangée conformément aux attentes, tant sur sa partie sous-jacente que totale, à respectivement 2,5 % et 2,4 % l’an. Il s’agit vraisemblablement du dernier chiffre de cette nature d’ici plusieurs mois, à en juger par l’impact de la guerre en Iran sur les prix énergétiques, dans un premier temps, puis par leurs effets induits sur les composantes sous-jacentes dans un second temps. Difficile de dire, à ce stade, à quoi s’attendre dans le contexte actuel de grande incertitude sur les développements à venir du conflit en présence et, par voie de conséquence, sur les cours du brut. On peut cependant rappeler la sensibilité de la contribution des prix de l’énergie à l’évolution de ces derniers. Celle-ci est, en effet, particulièrement stable et donc relativement fiable, uniquement déroutée lors de conditions exceptionnelles -post crise énergétique des débuts de la guerre en Ukraine notamment. Aux cours moyens actuels du pétrole du mois de mars, cette relation suggère une hausse de la contribution du poste énergie de zéro en février à 0,76 % en mars. Toutes choses égales par ailleurs, l’inflation annuelle pourrait donc remonter d’autant ce mois-ci, dans la région de 3 %-3,1 %.