La BCE devra remonter ses taux en septembre pour consolider l’effet des interventions

L’inflation sous-jacente  besoin de passer par la case Jackson Hole s’agissant de la BCE, le dernier rapport sur l’inflation du mois de juillet a terminé le travail déjà amorcé par les données des principaux pays de la zone euro la semaine dernière, parmi lesquelles l’accélération de l’inflation allemande de 2,3 % à 2,8 % entre juin et juillet ou celle de l’Espagne, de 3,6 % à 3,9 %.

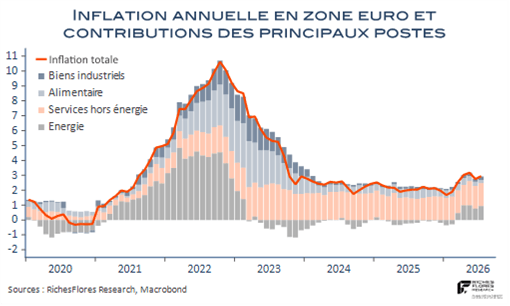
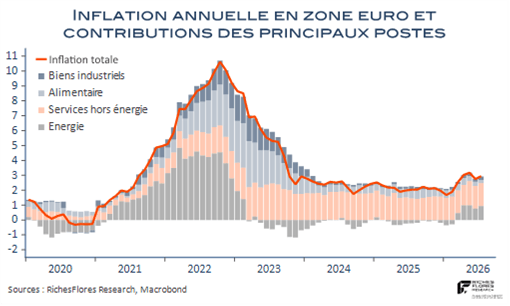
Sans surprise, l’inflation de l’UEM a regagné un peu de terrain en juillet, à 2,9 % après 2,8 % en juin et 2,5 % après 2,4 % pour sa partie sous-jacente. Rien de bien méchant mais un résultat, vraisemblablement suffisant pour convaincre la BCE de poursuivre la voie ouverte au mois de juin en faveur d’une normalisation de sa politique monétaire, qu’elle pourrait acter par une nouvelle remontée de ses taux directeurs dès le 9 septembre. Il y a au moins trois raisons à cette conclusion.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La croissance allemande est bien partie pour dépasser 1 % cette année

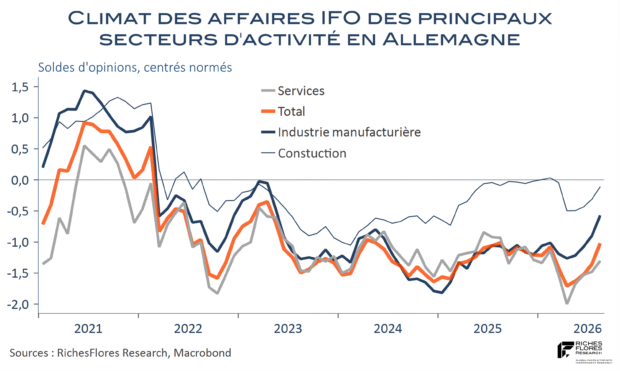
L’économie allemande va définitivement mieux à en juger par l’enquête IFO qui marque son deuxième mois consécutif de bonne surprise en août, malgré les sources d’inquiétude et de tensions de la période estivale. Le climat des affaires se redresse dans tous les secteurs, industrie manufacturière en tête qui retrouve son plus haut niveau depuis le printemps 2023. La révision à la hausse de la croissance du deuxième trimestre, de 0,2 % à 0,3 %, marque par ailleurs le troisième trimestre consécutif de rattrapage qui permet au PIB allemand de ressortir en hausse de 1 % au cours de l’année écoulée, ce qui n’était pas arrivé depuis fin 2022.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le Trésor américain multiplie les coups tordus contre le marché de la dette

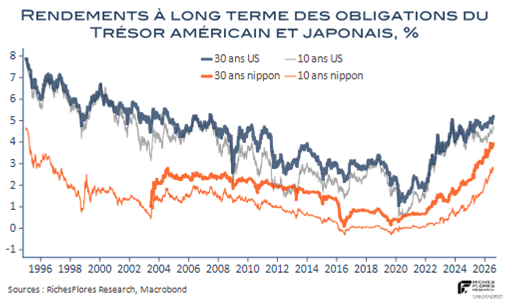
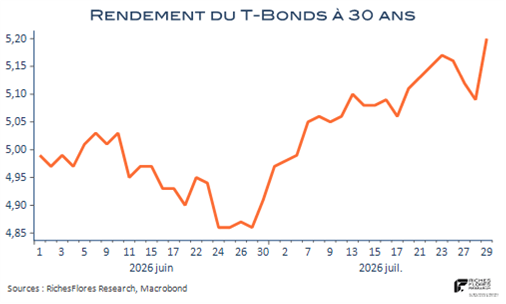
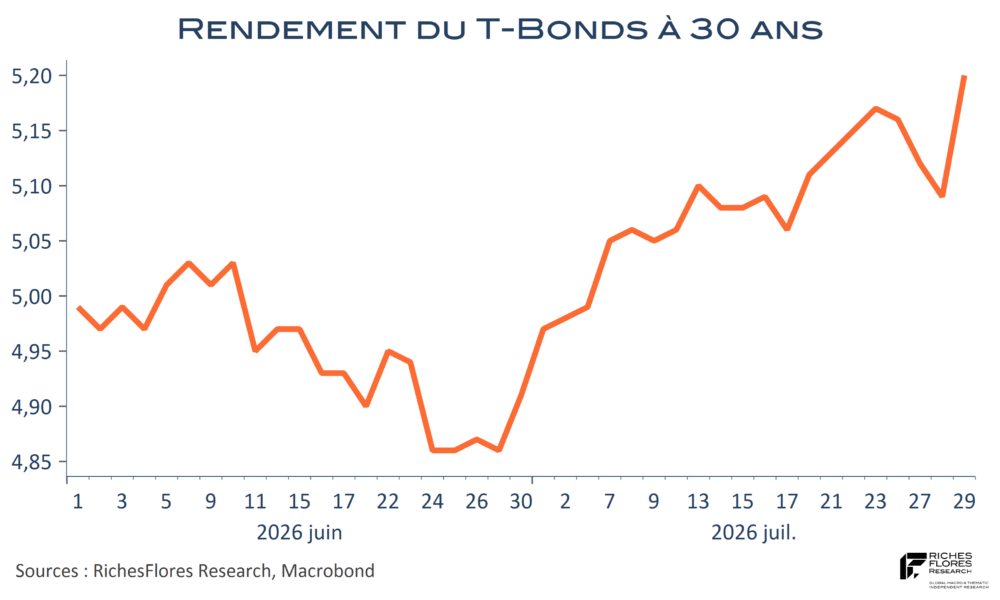
Nous ne comptons plus les écrits sur la hausse des taux d’intérêt depuis le retour de D. Trump au pouvoir. Force est pourtant de constater que, loin d’être épuisé, le sujet a pris une nouvelle dimension cet été. La veille de la réunion de la BoJ du 31 juillet, l’initiative du Trésor américain pour sauver le yen a donné une idée de la panique qui règne du côté de l’exécutif américain. Le but de ces interventions concertées n’avait, à l’évidence, qu’un objectif : prévenir une dépréciation additionnelle de la devise japonaise, laquelle, sur fond d’envolée des rendements des JGB, risquait de détourner plus encore les investisseurs nippons de la dette américaine (voir notre analyse ici). Résultat imparable : les taux à 10 et 30 ans américains ont perdu 10 points dans la foulée. La correction n’a toutefois guère duré. Très vite repartis à la hausse, les taux longs ont dépassé cette semaine les niveaux de la fin juillet, à respectivement 4,73 % et 5,3 %.

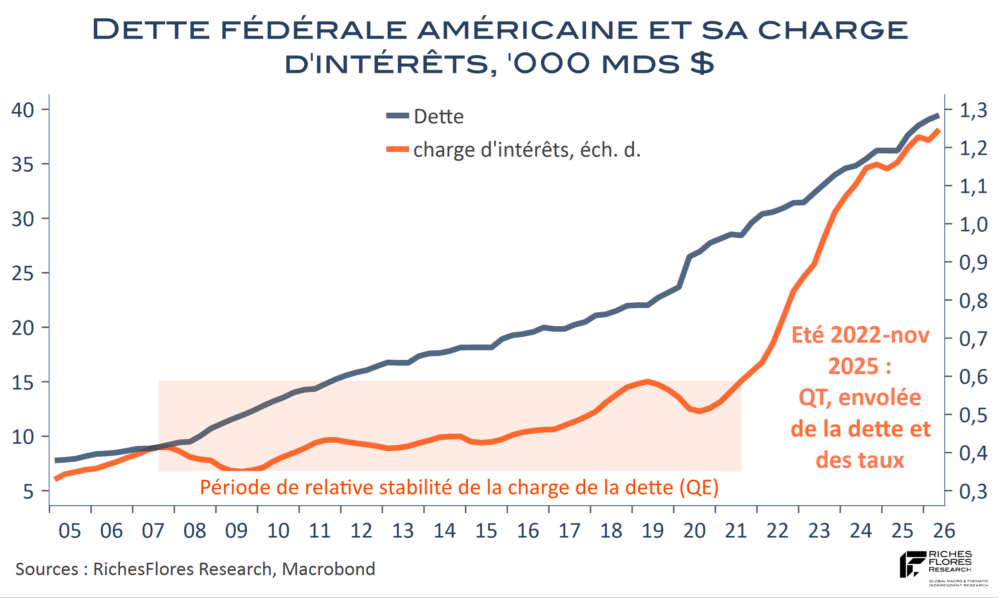
Face à de telles évolutions, S. Bessent a tenté de reprendre la main sur la formation des taux, annonçant ce mercredi le doublement des rachats de Treasuries de maturité longue par le Trésor. Initiés en 2024 par J. Yellen pour gérer la structure et la liquidité et dette, à hauteur maximale de 2 milliards, ces rachats ont été portés à 4 mds, provoquant dès leur annonce des mouvements d’ampleur sur les marchés.
Quantitative easing ? Que nenni. Il ne s’agit pas de la Fed mais du Trésor ! Celui-ci ne pourrait toutefois pas se permettre de telles interventions sans les achats massifs de T-Bills qu’il émet à tour de bras… par la Fed. Alors, pilotage de la courbe des taux ? Scott Bessent, au pied du mur, assure que les rachats pourraient encore augmenter. Autant dire que la situation est des plus critiques. Le Trésor américain parviendra-t-il à faire ce qu’il veut avec la courbe des taux et à comprimer les primes de terme ?
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Contrairement à la Fed, les chances d’un statu quo de la BCE en septembre s’amenuisent

Pas besoin de passer par la case Jackson Hole s’agissant de la BCE, le dernier rapport sur l’inflation du mois de juillet a terminé le travail déjà amorcé par les données des principaux pays de la zone euro la semaine dernière, parmi lesquelles l’accélération de l’inflation allemande de 2,3 % à 2,8 % entre juin et juillet ou celle de l’Espagne, de 3,6 % à 3,9 %.
Sans surprise, l’inflation de l’UEM a regagné un peu de terrain en juillet, à 2,9 % après 2,8 % en juin et 2,5 % après 2,4 % pour sa partie sous-jacente. Rien de bien méchant mais un résultat, vraisemblablement suffisant pour convaincre la BCE de poursuivre la voie ouverte au mois de juin en faveur d’une normalisation de sa politique monétaire, qu’elle pourrait acter par une nouvelle remontée de ses taux directeurs dès le 9 septembre. Il y a au moins trois raisons à cette conclusion.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Mauvais, le rapport sur l’emploi américain fait flamber les actifs réels et plombe le dollar

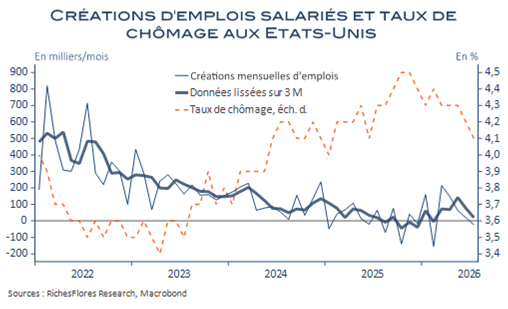
Les données de l’ADP avaient donné le ton mercredi, avec une nouvelle réduction des postes créés par le secteur privé en juillet, à 44 K au lieu de 95 K le mois précédent. Le rapport officiel NFP n’est pas très éloigné, décrivant 30 K créations d’emplois privés, comme au mois de juin dont les données ont été révisées à la baisse de 19 K. Une contraction de 53 K des emplois publics a néanmoins fait basculer le résultat d’ensemble en territoire négatif, à raison de 23 K destructions nettes d’emplois, après une maigre augmentation de 20 K (57 K initialement). L’amélioration printanière du marché de l’emploi américain a donc vécu : au cours des trois derniers mois, les créations d’emplois ne dépassent pas 20 K par mois en moyenne, au lieu de 142 K en mai.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le Trésor américain à la rescousse du yen : cherchez l’erreur…

Nous avions signalé le sujet du yen dans notre « overview » estival du 10 juillet (voir Les RDV de l’été) sans, toutefois, envisager que K. Warsh rendrait le sujet encore plus aigu qu’il ne l’était déjà. De fait, les choses se sont accélérées jeudi, au lendemain du FOMC et avant même le communiqué de la BoJ de vendredi matin. L’envolée des taux longs américains après la conférence de presse de K. Warsh avait accentué la pression sur le yen, ce dernier menaçant de perdre plus de terrain à l’annonce du statu quo anticipé de la BoJ vendredi matin. Le ministère des Finances japonais est intervenu massivement pour prévenir une nouvelle jambe de baisse de la devise qui testait le niveau de 164JPY contre dollar. Plus rare, l’opération a été soutenue par le Trésor américain, lequel a acheté du yen pour la première fois depuis 2011, en vendant de l’euro plutôt que le dollar.
Ce n’est naturellement pas par soucis pour l’économie nippone que cette intervention des Etats-Unis peut s’expliquer mais plus, vraisemblablement, par l’inquiétude que représente la chute de la devise nippone pour le financement du Trésor américain : plus les taux nippons montent plus l’attrait des investisseurs nippons pour les titres américains baissent, en même temps que celui des opérations de carry-trade.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

K. Warsh, trop confus, perd la confiance qu’il avait acquise lors de son premier FOMC

C’était le RDV de cette fin du mois de juillet ; K. Warsh semble l’avoir raté. Non pas que la décision de la Fed de maintenir les Fed Funds inchangés ait surpris, elle était en effet largement attendue. Ce qui l’était moins est le sentiment d’un président de la Fed totalement indécis et dépourvu de stratégie.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

K. Warsh, trop confus, perd la confiance qu’il avait acquise lors de son premier FOMC

C’était le RDV de cette fin du mois de juillet ; K. Warsh semble l’avoir raté. Non pas que la décision de la Fed de maintenir les Fed Funds inchangés ait surpris, elle était en effet largement attendue. Ce qui l’était moins est le sentiment d’un président de la Fed totalement indécis et dépourvu de stratégie.

Lire la suite…