Les taux s’envolent malgré une BCE pondérée et des PPI américains conformes aux attentes

Ne cherchons pas du côté de la BCE les raisons de l’envolée des taux futurs. Cette dernière, bien qu’ayant relevé ses taux directeurs d’un quart de point comme prévu, a délivré un message pondéré, relativement neutre, sur les évolutions à venir de sa politique monétaire, quand bien même les révisions à la hausse de ses projections d’inflation et de croissance pour 2027 envoient un signal relativement clair sur l’orientation aujourd’hui envisagée. Simultanément aux annonces de la BCE, la publication d’une inflation des prix à la production américains de 5,4 % en août après 4,8 % en juillet, n’a probablement pas aidé à contenir les anticipations d’un resserrement monétaire à venir aux Etats-Unis, à l’origine d’une accélération à la baisse ponctuelle du cours de l’euro-dollar.
Aucune de ces informations ne justifie néanmoins l’ampleur de la hausse des taux à deux ans de quasiment 10 points de base observée depuis le début de l’après-midi en Europe et aux Etats-Unis.

Lire la suite…

BMG août 2026 – Mais où passent donc les capex?

Paradoxe des temps présents, notre baromètre est plombé par les tendances globales de l’investissement. Ce résultat est particulièrement intrigant alors que le consensus escompte de l’essor des investissement liés à l’IA qu’il porte la croissance dans la plupart des pays. A ce stade, néanmoins, les dépenses d’investissement en machines et équipements que capture notre méthodologie, non seulement, ne bénéficient nullement de cet appel d’air, mais se détériorent. Ce constat interroge sur les risques d’éviction liés au développement de l’IA sur les perspectives de croissance, par ailleurs, de plus en plus menacées par l’envolée des taux d’intérêt.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Une croissance de 0,6 % en trompe l’œil en UEM et des données allemandes décevantes

La bonne nouvelle d’une croissance de 0,6 % au deuxième trimestre en zone euro, plus soutenue qu’escompté, est retombée comme un soufflet à la vue du détail des données, une nouvelle fois dopées par les résultats extravagants de l’Irlande. Avec moins de 4 % du produit intérieur brut de l’ensemble de l’union monétaire, ce petit pays a en effet réussi la prouesse d’apporter la moitié de sa croissance du deuxième trimestre, grâce à une envolée de ses exportations. L’histoire est coutumière, dans un sens ou dans l’autre, et oblige à considérer les données hors Irlande pour s’assurer de la juste lecture, laquelle fait ressortir une croissance de 0,3 % seulement. Consolation malgré tout, sur l’année écoulée, la hausse est de 1,2 % pour chacune des mesures, soit son meilleur résultat hors Irlande depuis le début de l’année 2023.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

N’avons-nous encore rien vu de la hausse des cours des matières premières ?

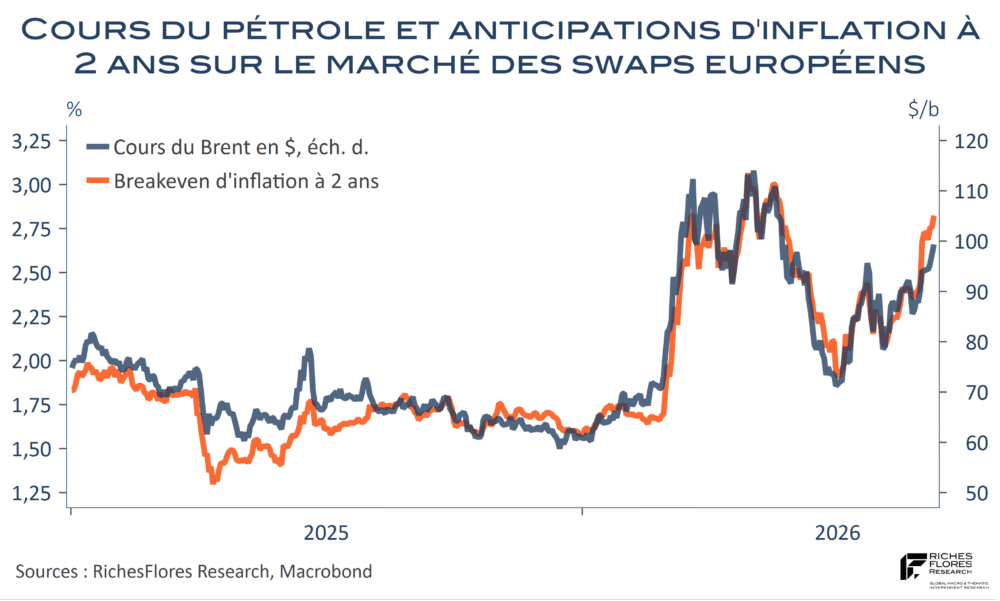
L’ouverture d’un conflit supposé éclair en Iran a rapidement écarté la menace d’un renchérissement durable des cours des matières premières. Dans les scénarios dressés par les économistes au printemps, la variable d’ajustement concernait surtout l’ampleur du choc immédiat, généralement suivi d’une normalisation plus ou moins graduelle des prix, qui permettait d’atténuer les effets conjoncturels de la guerre dès le second semestre de cette année, ou, au pire, à partir de 2027. Même dans le scénario qualifié de « sévère » présenté par la BCE en mars, qui conservait des prix du pétrole et du gaz durablement supérieurs à ceux d’avant la guerre jusqu’en 2028, leur point haut était envisagé à brève échéance, entre le printemps et l’été 2026. Il en est résulté l’idée d’un choc ponctuel de la guerre sur l’inflation et la croissance que nombreux considéraient sans conséquences majeures sur les perspectives de moyen terme ni sur les politiques monétaires. En début d’été, la signature d’un mémorandum de paix entre Téhéran et Washington a d’autant plus renforcé ces certitudes que la chute des cours de l’or noir qui s’en est suivie a été particulièrement rapide.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

K. Warsh s’est-il vraiment affranchi de D. Trump à Jackson Hole ?

Trois mois se sont écoulés depuis la prise de fonction de K. Warsh à la tête de la Fed le 22 mai, ce qui lui a donné l’occasion de trois interventions et de trois voltes-faces ! La première, au terme du FOMC du mois de juin, en se montrant beaucoup plus sévère à l’égard de l’inflation que ce qu’il avait laissé penser avant sa prise de fonction. La seconde, six semaines et un deuxième FOMC plus tard, marquée par un discours des plus ambigus, au cours duquel la promesse de ramener l’inflation à 2 % s’accompagnait de doutes plus que confusants quant à la nécessité de resserrer les conditions monétaires pour y parvenir. Vendredi, à Jackson Hole, le nouveau président de la Fed a repris avec plus de force la posture qu’il avait adoptée lors de sa première apparition en juin : objectif d’inflation à 2 % fermement rappelé, la lutte contre l’inflation étant clairement affichée comme la première priorité ; confiance sans faille dans les perspectives d’amélioration de la productivité -laquelle préside à toute fonction de détermination des taux directeurs d’équilibre- ; insistance, enfin, sur les conditions monétaires « difficilement qualifiables de restrictive »…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Une reprise sans passion en zone euro

Plus résiliente que prévu aux chocs successifs de ces deux dernières années, la croissance a repris des couleurs dans la plupart des pays de l’union monétaire depuis le début de l’année avec, en tête des bonnes surprises, son réveil allemand, après quasiment quatre ans de léthargie. Les données de la zone euro dans son ensemble reflètent mal ces résultats. Impactée par le caractère extraordinairement fluctuant du PIB irlandais, la croissance annuelle du PIB de l’UEM ne ressort qu’à 1 % en effet au deuxième trimestre, moins qu’à la fin du deuxième trimestre 2025. Les choses se corrigent néanmoins hors Irlande, avec une croissance de 1,3 %, voire 1,4 %-1,5 %, selon la mesure (UEM à 20 ou 21, prix de 2015 ou antérieurs… on y perd son latin), plus cohérente avec les développements observés dans la grande majorité des pays, bien qu’à quelques exceptions remarquables près, France et Belgique notamment, en queue de peloton.
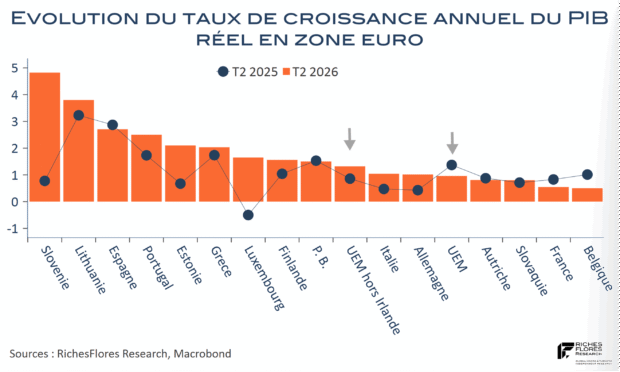
Alors que ce constat autorise un certain regain de confiance, dont devraient témoigner les nouvelles projections de la BCE le 9 septembre, le contexte en présence inspire plus de questions que de réponses. La reprise en cours n’a pas grand-chose à voir avec celles du passé, en effet, avec, en particulier, des exportations en berne et des tendances bien peu convaincantes de l’investissement productif. De son côté, la consommation privée, bien que plus résiliente que redouté, vivote en eaux stagnantes, sous le coup des hausses de prix et d’une raréfaction des créations d’emplois, en progression d’à peine 0,1 % par trimestre depuis le début de l’année. Les soutiens à la croissance sont, en l’occurrence, assez difficiles à mettre en évidence. Faits de dépenses publiques et d’infrastructures civiles et militaires mal renseignées par les statistiques courantes, nul doute qu’ils soient à l’action dans nombre de secteurs industriels, quand bien même de manière insuffisante pour raviver l’ensemble des indices de production. Plus récemment, les développements technologiques qui, bon an mal an, finissent par imprégner les économies européennes, ont également contribué à l’amélioration en cours et à celle des résultats des entreprises. Reste la question de la capacité de ces développements bienvenus à entraîner la zone euro sur la voie d’une reprise digne de ce nom, en mesure d’aboutir à une croissance du PIB durablement supérieure à 1,5 % à même de redorer les perspectives de moyen terme. L’objectif paraît encore ambitieux…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Pas les meilleurs indicateurs pour K. Warsh à la veille de Jackson Hole

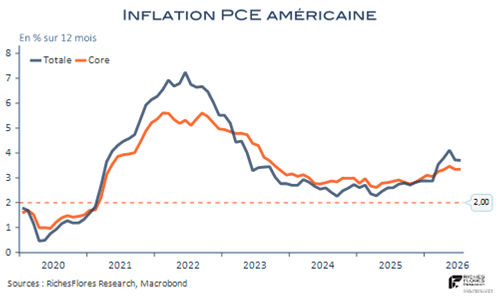
Les données PCE de l’inflation américaine étaient largement attendues par les marchés avant l’ouverture du symposium de Jackson Hole demain. Les voici publiées, sans réelles surprises, s’agissant du mois de juillet au cours duquel les prix de l’energie ont fortement reflué. Malgré tout, le rapport n’est pas d’aussi bonne facture que ce qu’il aurait fallu pour que les marchés acceptent la défausse prévisible d’un président de la Fed de plus en plus contraint par son positionnement politique et par le carcan que lui impose l’exécutif. C’est une nouvelle fois du côté des services que les freins à la désinflation espérée se font sentir, avec une hausse mensuelle de 0,3 %, qui empêche tant l’inflation totale et sous-jacente de refluer. A respectivement 3,7 % et 3,3 %, les deux mesures de l’inflation des prix des dépenses effectives des ménages restent particulièrement élevées, surtout en perspective d’un mois d’août rattrapé par de vraisemblables hausses des prix énergétiques.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BCE devra remonter ses taux en septembre pour consolider l’effet des interventions

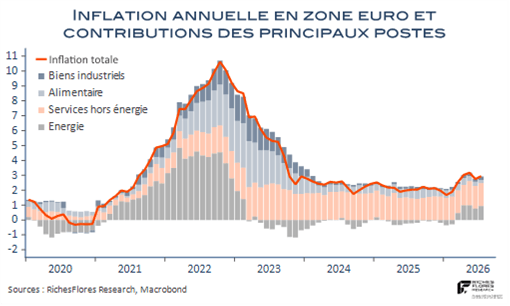
L’inflation sous-jacente  besoin de passer par la case Jackson Hole s’agissant de la BCE, le dernier rapport sur l’inflation du mois de juillet a terminé le travail déjà amorcé par les données des principaux pays de la zone euro la semaine dernière, parmi lesquelles l’accélération de l’inflation allemande de 2,3 % à 2,8 % entre juin et juillet ou celle de l’Espagne, de 3,6 % à 3,9 %.

Sans surprise, l’inflation de l’UEM a regagné un peu de terrain en juillet, à 2,9 % après 2,8 % en juin et 2,5 % après 2,4 % pour sa partie sous-jacente. Rien de bien méchant mais un résultat, vraisemblablement suffisant pour convaincre la BCE de poursuivre la voie ouverte au mois de juin en faveur d’une normalisation de sa politique monétaire, qu’elle pourrait acter par une nouvelle remontée de ses taux directeurs dès le 9 septembre. Il y a au moins trois raisons à cette conclusion.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre