Difficile de tirer une quelconque indication des minutes du FOMC des 13 et 14 juin publiées ce mercredi, dans lesquelles le descriptif de la conjoncture américaine est tellement éloigné du diagnostic qui se dégage des dernières statistiques qu’il paraît déjà largement obsolète. Quel crédit apporter, en effet, au satisfécit qu’expriment les commentaires sur la croissance résolument plus soutenue du deuxième trimestre, sur « la production industrielle en hausse considérable en avril » ou encore sur la robustesse du marché de l’emploi, lorsque les estimations de la FED d’Atlanta sur le PIB de la période sont passées de 4 % à 2,7 % entre le début et la fin du mois de juin, Lire la suite…
Archives par catégories : Pays/régions
L’insensibilité des salaires au bas niveau de taux de chômage, une aberration ? Pas vraiment.
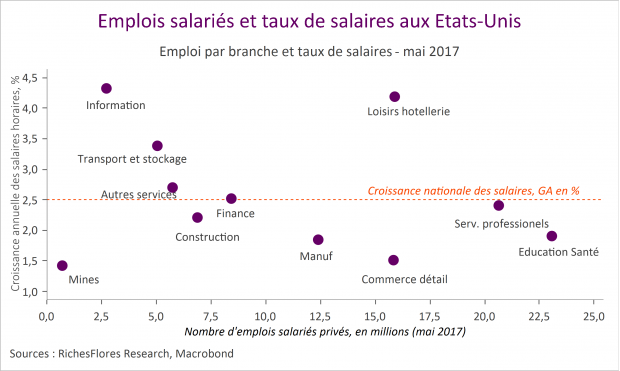
Banquiers centraux et économistes semblent désarçonnés par l’absence d’accélération des salaires dans les économies dans lesquelles le bas niveau du taux de chômage suggère une situation de plein emploi traditionnellement propice à une montée des tensions salariales. Face à cette situation, les banques centrales sont sur le qui-vive, redoutant une correction de cette anomalie apparente qui pourrait se concrétiser par un emballement subit des rémunérations. Peut-on vraiment parler d’anomalie ? Telle n’est pas la conclusion de notre analyse qui trouve de nombreuses explications rationnelles à l’inertie en présence des rémunérations et, donc, à celle de l’inflation.
La reflation fait un nouvel adepte avec M. Draghi. Gare aux effets de mode.
Une seule petite phrase dont les banquiers centraux ont le secret aura suffi à convaincre que le président de la BCE, définitivement plus confiant, s’apprête à ajuster les curseurs de sa politique monétaire. En affirmant que «les forces déflationnistes ont été remplacées par des forces reflationnistes», M. Draghi a lancé mardi une petite bombe en direction des marchés. En quelques heures, le taux de change de l’euro s’est envolé à plus de 1,135 dollar et les taux d’intérêt à terme se sont partout redressés, renouant pour les deux ans allemands avec un plus haut depuis le 23 juin 2016, date du référendum britannique, tandis que, pour la première fois depuis longtemps, la probabilité implicite de hausse des taux directeurs de la BCE à horizon mi-2018 dépassait 50 %. Autant dire que Mario Draghi n’a pas intérêt à se tromper…
Janet Yellen croit-elle un mot de ce qu’elle nous dit ?
Droite dans ses bottes après la décision du FOMC de relever le niveau des taux directeurs dans une fourchette de 100 à 125 points de base, la présidente de la FED, Janet Yellen sera-t-elle aussi convaincante qu’elle souhaiterait l’être vis-à-vis des marchés ? Pas sûr, à en juger par les tendances économiques récentes et l’extrême prudence à laquelle elle nous avait habitués ces dernières années.
Le chômage s’érode, les créations d’emplois aussi… Les marchés perdent le nord.
Après des créations d’emplois privés étonnamment soutenues selon les chiffres de l’ADP publiés hier, le rapport officiel des créations d’emplois du mois de mai paru cet après-midi est de bien mauvaise facture, à 138 000 seulement, dont 147 000 dans le secteur privé, ainsi qu’une révision importante à la baisse pour le mois d’avril, à 174 000 après une estimation initiale de 211 000. De telles distorsions entre les deux sources sont exceptionnelles, n’ayant jamais été observées sur une période aussi longue depuis le début de la série de l’ADP, en 2003 et créent d’importantes interrogations sur les tendances réelles du marché de l’emploi
Le Beige book plombe les espoirs d’un deuxième trimestre revigoré et accroît le risque d’un statut quo de la FED en juin
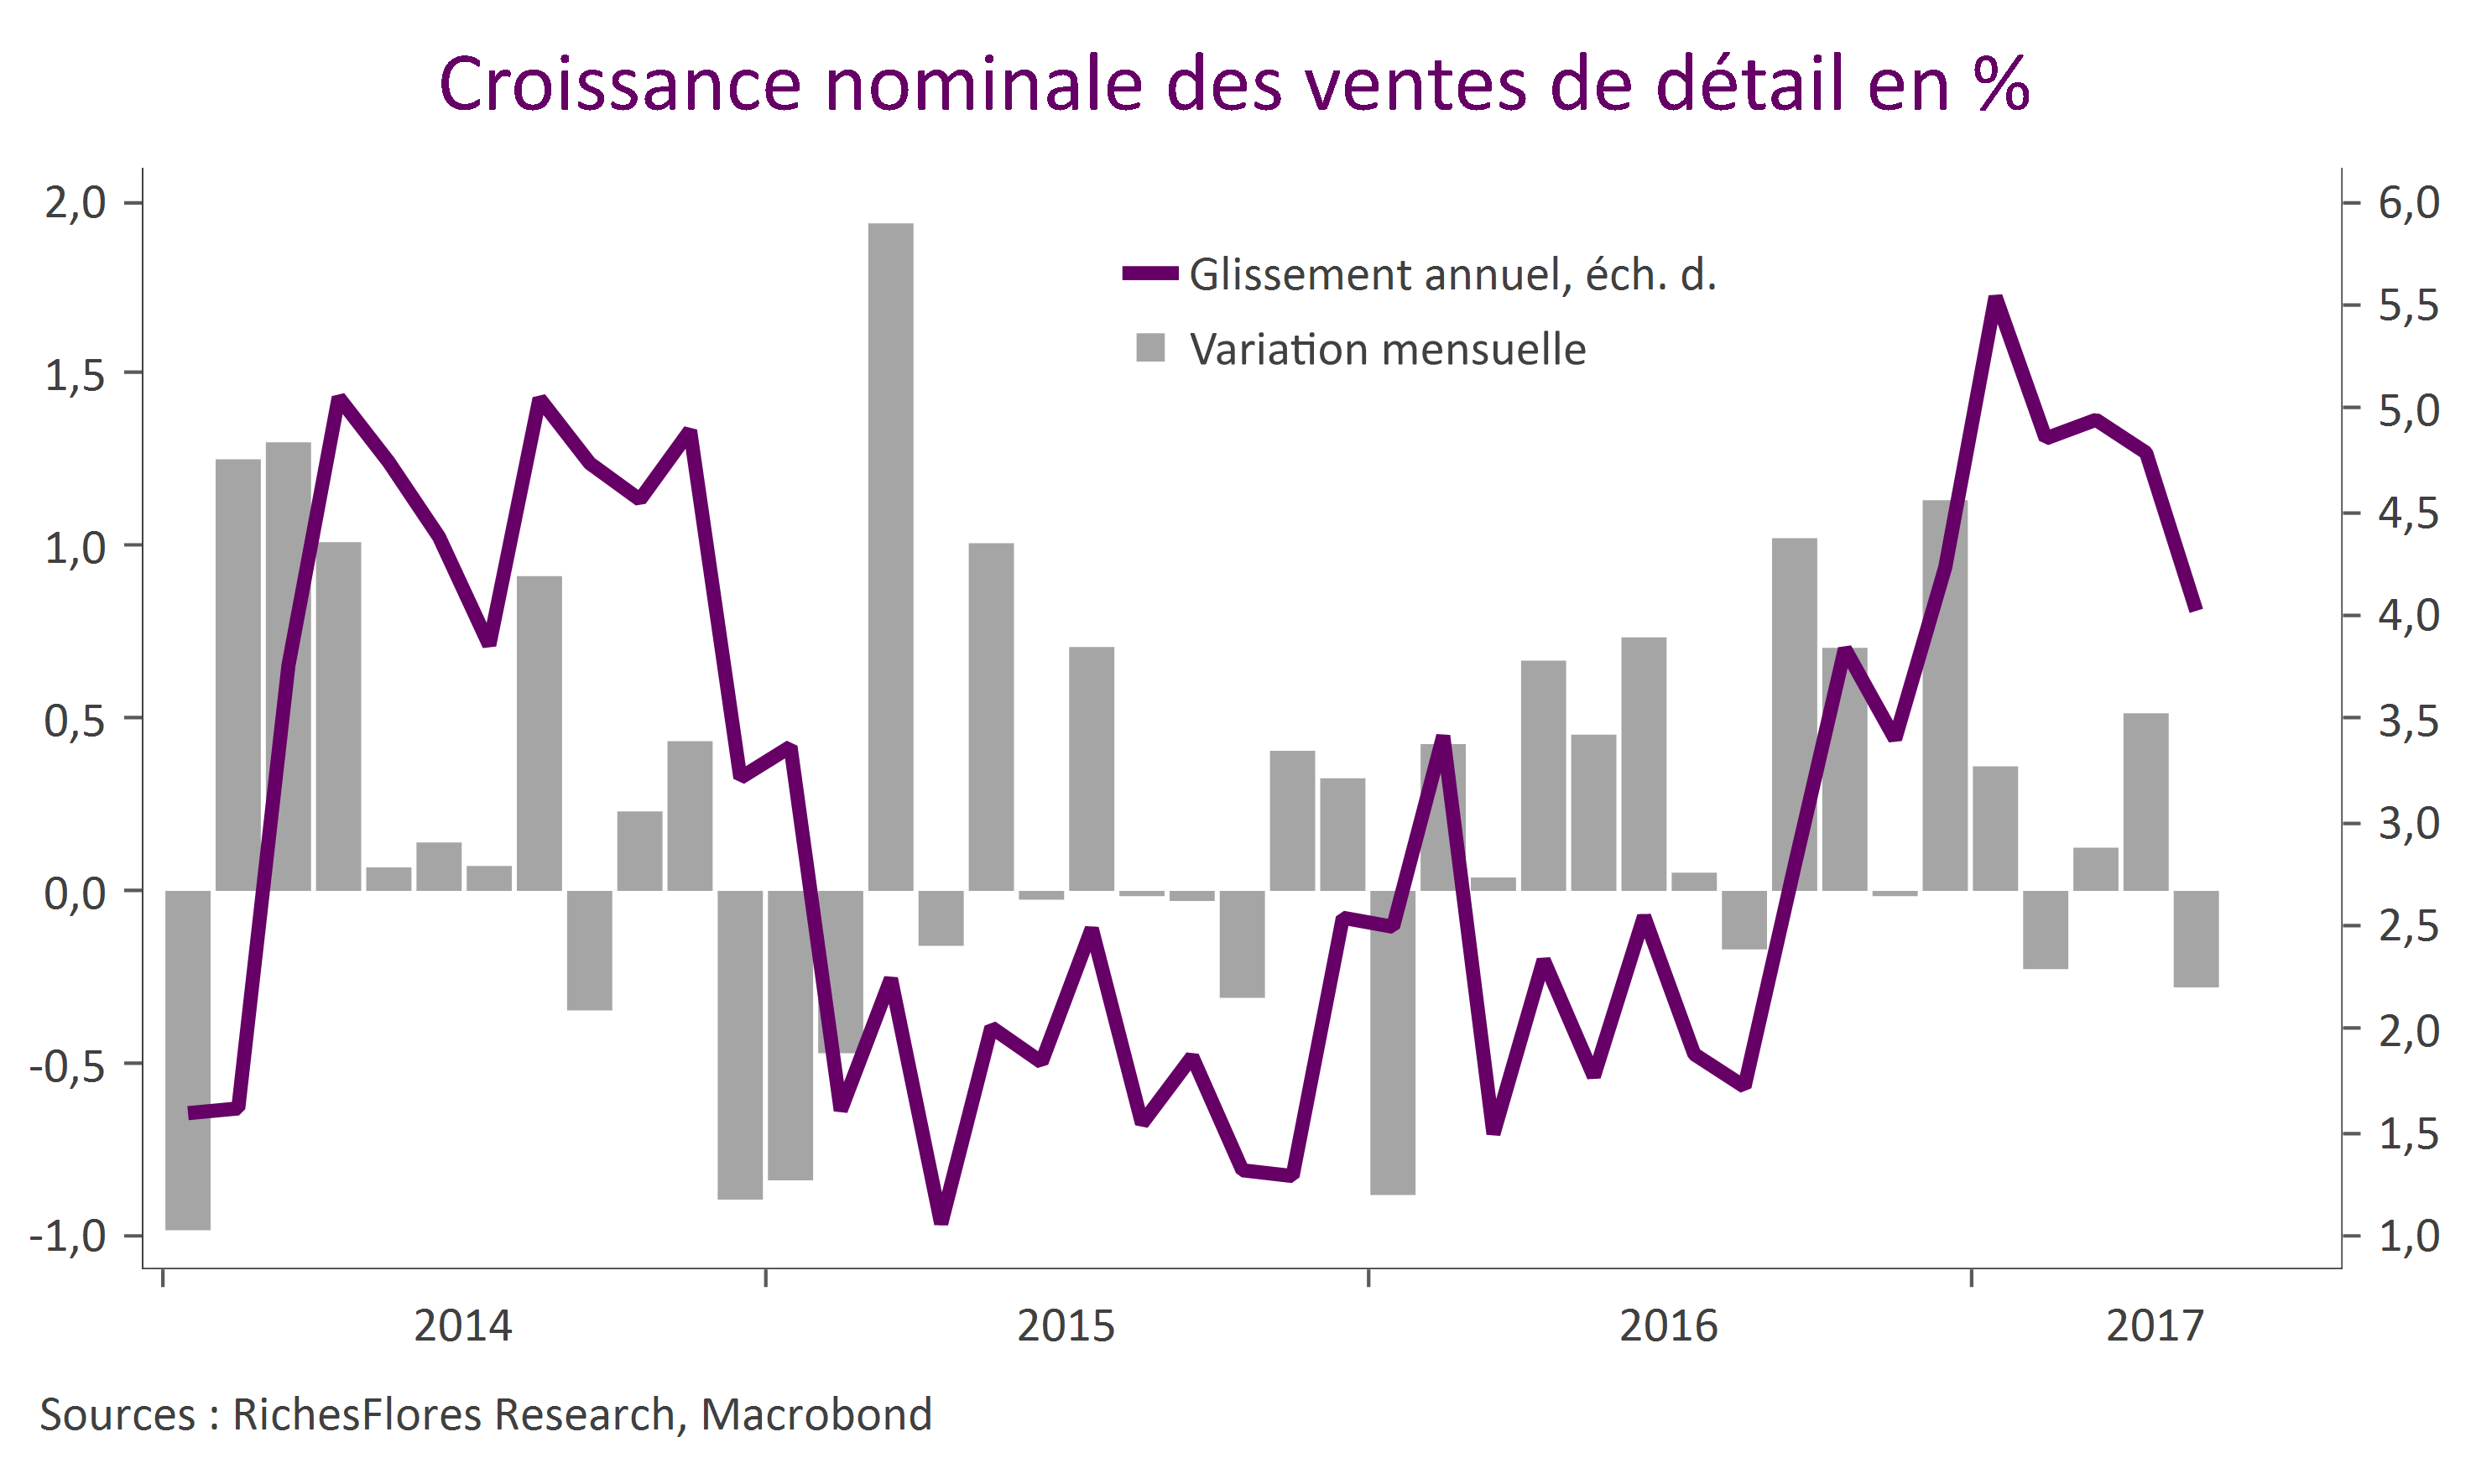
Croissance modeste ou en ralentissement, inflation absente et faibles créations d’emplois malgré des goulots d’étranglement certains sur le marché du travail, le Beige book du mois de mai est en phase avec ce que relatent les indicateurs récents : malgré un ressaisissement des dépenses de consommation ces deux derniers mois, l’économie américaine s’enlise. En dépit de toutes les bonnes raisons de ne pas reculer, la probabilité que la FED préfère marquer une pause dans ses hausses de taux est bien réelle, un scénario à ce stade ignoré par les marchés qui intègrent à plus de 90% un nouveau relèvement de 25 pb le 14 juin…
Saisie par le doute, la FED est prête à reculer et semble surtout perdre pieds
Bien qu’escomptée à 84 % par les marchés, la hausse des taux du mois de juin pourrait ne pas avoir lieu. C’est bien la conclusion que suggèrent les minutes du dernier FOMC publiées ce mercredi. En cause, un doute profond des membres du FOMC sur la conjoncture américaine et leur volonté de s’assurer que le ralentissement du premier trimestre n’est, effectivement, que temporaire avant d’aller plus en avant dans l’exercice de hausse des taux ou de donner plus de précisions sur d’éventuels changements du bilan de la FED d’ici la fin de l’année. Lire la suite…
Le regain de pricing power, un euphorisant pour le moral des entreprises, mais encore ?

À en juger par les derniers éléments d’enquêtes publiés ce matin en France et en Allemagne, le moral des industriels reste au beau fixe en Europe. Peut-on, toutefois, prendre pour argent comptant ces résultats ? Amorcée en début d’hiver, l’embellie du climat des affaires n’a guère produit les effets escomptés sur l’économie réelle jusqu’à présent. Nous avons suspecté des effets-prix derrière ces distorsions. Avec le recul, ceux-ci sont aujourd’hui clairement identifiables à travers une analyse détaillée des perspectives de prix.