FED/BCE/BoE : même schizophrénie. Mais pourquoi, donc ?

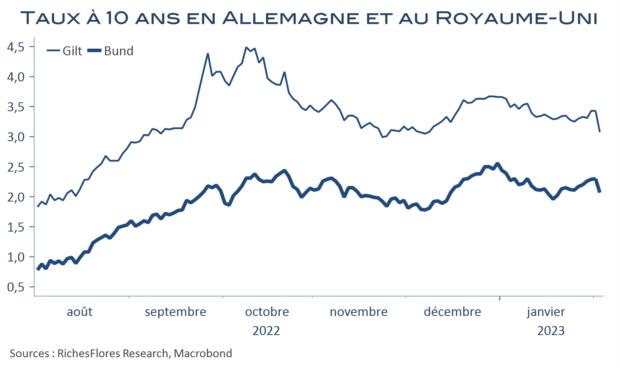
Les taux vont continuer à monter pour être suffisamment restrictifs face à des tensions sur les prix encore trop importantes. FED, BCE et Banque d’Angleterre ont, toutes, eu peu ou prou les mêmes mots et ont toutes rappelé leur ferme attachement à leur objectif d’inflation de 2 %. Elles ont, néanmoins, chacune à sa manière, ouvert la porte à une possible pause de leurs hausses de taux à partir du mois de mars. Pourquoi ce revirement, d’autant plus surprenant que leurs craintes sur la croissance ont plutôt tendance à être moins importantes aujourd’hui qu’à la fin de l’année dernière ? Pourquoi offrir aux marchés de quoi amplifier ce qui, de leur point de vue, devrait être un handicap, à savoir un repli des taux longs éminemment contrariant par rapport à leur stratégie de resserrement des conditions monétaires ?

L’ensemble est une énigme mais crée un inconfort évident. La Banque d’Angleterre est peut-être la plus transparente qui se réfugie derrière les résultats de son modèle lui indiquant un retour à 4 % d’inflation d’ici la fin de l’année. Fed et BCE continuent à souligner les grandes incertitudes entourant les prévisions d’inflation mais privilégient un scénario optimiste dans lequel une moindre inflation énergétique finirait par filtrer les différents secteurs économiques. Complaisance ? Les marchés applaudissent mais la question taraude.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Baromètre Macroéconomique Global janvier 2023 – Comme un vol d’hirondelles ?

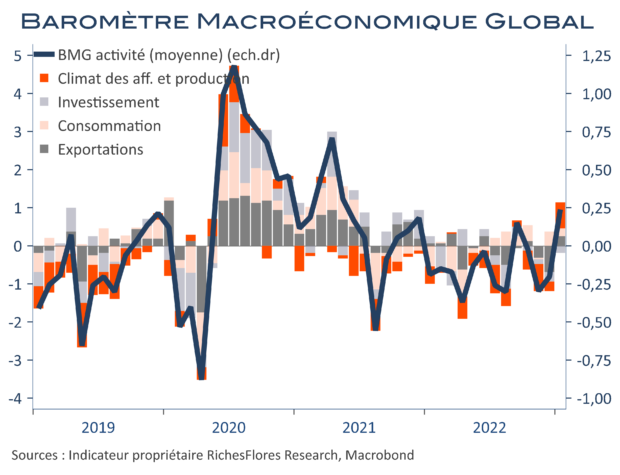
En janvier, notre baromètre rebondit à 0,2, un plus haut de 12 mois, après -0,2 en décembre (-0,3 initialement). Les momenta de la production et des exportations repassent en territoire positif. L’investissement et la consommation persistent en zone neutre. Nos indicateurs par région retrouvent la zone d’expansion ou de stabilisation à l’exception du Royaume-Uni. Notre indicateur d’inflation tombe à -0,1, un plus bas niveau de 2 ans, grâce surtout, à la Chine. Etats-Unis et la zone euro restent cependant en zone neutre pour le 3ème mois consécutif.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Powell : La FED n’a pas terminé le job. Dont acte, le Nasdaq s’envole, les taux chutent.

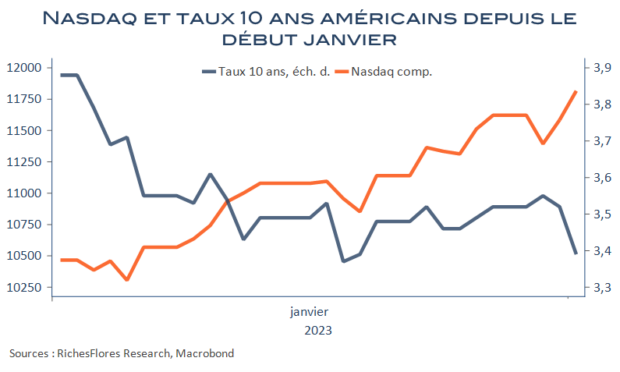
Après avoir annoncé le relèvement, comme prévu, d’un quart de point des Fed Funds de 4,50 % à 4,75 %, J. Powell a été des plus clairs : « des augmentations continues de la cible des Fed Funds seront appropriées pour parvenir à une orientation de la politique monétaire suffisamment restrictive pour ramener l’inflation à 2 % à terme. Il serait prématuré, très prématuré, de crier victoire ou de penser que nous avons vraiment fait le nécessaire. Il nous reste beaucoup à faire » ! De quoi refroidir les marchés ? Que nenni ! Après une brève réaction négative avant la conférence de presse de J. Powell, le vent a brutalement tourné lorsque ce dernier a évoqué la prochaine réunion du FOMC du mois de mars et la mise à jour du scénario de la FED. Sans doute, malgré toutes les réserves qu’il a pris soin de détailler, en particulier sur la persistance de tensions inflationnistes en provenance de l’immobilier, J. Powell a-t-il donné l’impression d’être assez confiant sur le fait de voir l’inflation perdre progressivement plus de terrain, en même temps qu’il est apparu moins négatif sur les perspectives de croissance, soulignant notamment qu’il n’envisageait pas de baisse du PIB cette année.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation sous-jacente s’enracine en zone euro

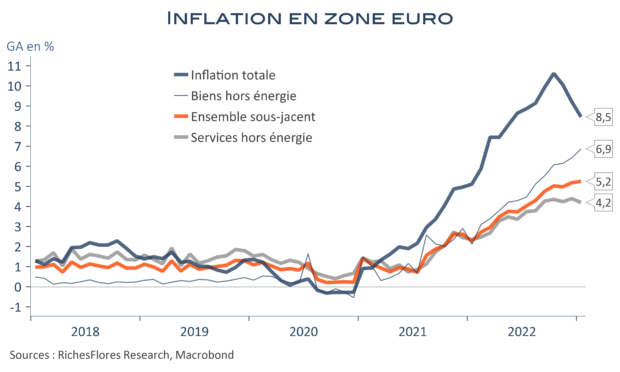
Malgré un contexte pétrolier un peu moins favorable qu’en décembre, l’inflation de la zone euro a reculé en janvier pour le troisième mois consécutif, de sept dixièmes, et atteint 8,5 %. Quoique ces données doivent être confirmées par la publication définitive (les chiffres allemands ne sont pas encore disponibles), la hausse des prix sur un an a donc été la plus faible depuis juin 2022. L’indice sous-jacent a stoppé son accélération pour afficher une hausse, comme en décembre, de 5,2 %, la forte inflation des biens, à 6,9 % après 6,4 % en décembre, a compensé, en effet, un léger ralentissement dans les services. Il en faudra plus, néanmoins, pour contrarier les effets délétères des hausses de prix cumulées sur la croissance.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La chute de la consommation sauve le PIB en France mais plombe les perspectives

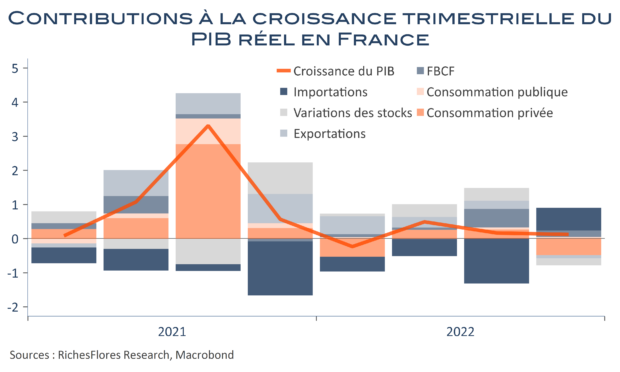
Dans la foulée de l’Espagne et de la Belgique, l’économie française a préservé un peu de croissance de son PIB en fin d’année 2022. Difficile, en effet, d’espérer mieux qu’une hausse de 0,1 % dans le contexte actuel, alors que le voisin allemand a vu son PIB reculer de 0,2 %. En moyenne, en 2022, la croissance de l’économie française ressort à 2,6 %, seulement trois dixièmes de plus que l’acquis dont elle disposait à la fin 2021.

Le satisfécit ne va guère au-delà. De fait, si le PIB français se maintient à niveau, c’est principalement grâce à la chute des importations de biens et services, reflet de la déprime de la demande intérieure, que confirme la contraction de 0,9 % de la consommation des ménages au dernier trimestre. L’inflation continue donc de mordre sur les dépenses des Français et sa hausse persistante en janvier n’est, assurément, pas une bonne nouvelle, dans un contexte social, par ailleurs, fragilisé par les réformes.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Une semaine particulièrement chargée, possiblement décisive pour la suite

Non, la semaine à venir ne sera pas seulement celle des réunions de la FED, de la Banque d’Angleterre et de la BCE. Elle sera aussi celle des premiers indicateurs du climat des affaires du mois de janvier, en Chine et aux Etats-Unis, notamment ; celle des PIB européens et derniers indicateurs de la zone euro du mois de décembre, ainsi que de l’inflation de janvier et, pour clore le tout, du premier rapport sur l’emploi de l’année aux Etats-Unis ! De quoi, peut-être, améliorer la lisibilité de la situation en présence et des perspectives mais, sans aucun doute, aussi, alimenter d’intenses turbulences ou spéculations. En ressortira-t-il des points d’ancrage pour 2023, tout au moins, a minima, le premier trimestre ?

Au-delà des décisions et de la communication des banques centrales, les regards se porteront sur un certain nombre de points sensibles susceptibles d’emporter les convictions du consensus.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

2022, une année blanche pour le PIB américain

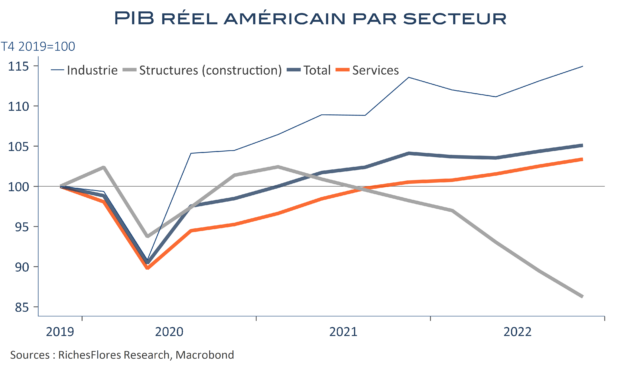
La Fed trouvera-t-elle dans les données des comptes nationaux de quoi changer sa perception de la conjoncture américaine et renforcer, ou infléchir, sa politique monétaire ? Ce serait surprenant. En effet, la croissance du dernier trimestre ne présente pas beaucoup de surprises par rapport à celle du troisième ou aux prévisions de ces derniers mois. Elle a atteint 2,9 % r.a., soit 0,7 % en rythme trimestriel, pour un glissement annuel de seulement 1 %, quand bien même deux fois supérieur à ce que la FED envisageait en décembre. Affaiblie par le premier semestre, la croissance moyenne de l’année 2022 s’établit à 2,1 %, soit un petit dixième de plus que son acquis à la fin 2021. Dit autrement, l’année 2022 aura été une année blanche pour l’économie américaine. Notons à ce titre, que la zone euro a probablement fait nettement mieux, aux environs de 3,5 %, avec un acquis comparable…Dans le détail, quatre points saillants : la consommation des ménages a poursuivi son rattrapage dans les secteurs en retard par rapport à la période pré-covid, les importations ont reculé plus fortement que les exportations, ce à quoi il faut ajouter la formation des stocks, pour plus de la moitié de la croissance totale du PIB, et les dépenses publiques, qui conservent un rythme soutenu. De quoi compenser les très mauvaises données en provenance de l’immobilier/construction qui focalisent néanmoins l’attention pour l’année en cours.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les climats des affaires en zone euro ne rebaissent pas, c’est la seule satisfaction

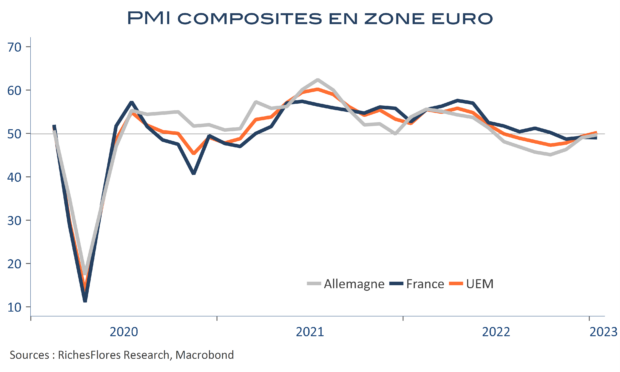
Toujours pas de dégradation des enquêtes conjoncturelles suffisante pour mettre en exergue une récession sur le vieux continent. Au contraire, soit les indicateurs stagnent, comme en France, soit ils s’améliorent encore légèrement, comme en Allemagne, où le PMI composite retrouve en janvier son point le plus haut depuis juin 2022. Pour la zone euro, ce même indice revient même en zone d’expansion, à 50,2, pour la première fois depuis la fin du premier semestre 2022.

C’est là le seul aspect quelque peu rassurant de ces enquêtes, au moment d’aborder une année pleine d’inconnues. En effet, la situation internationale reste tendue et l’apaisement n’est que partiel sur le front des prix. La politique monétaire, de son côté, refroidit, effectivement, l’activité. Notre scénario d’une croissance languissante, progressivement de plus en plus faible au second semestre n’est pas contredit par les données du jour, au contraire.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre