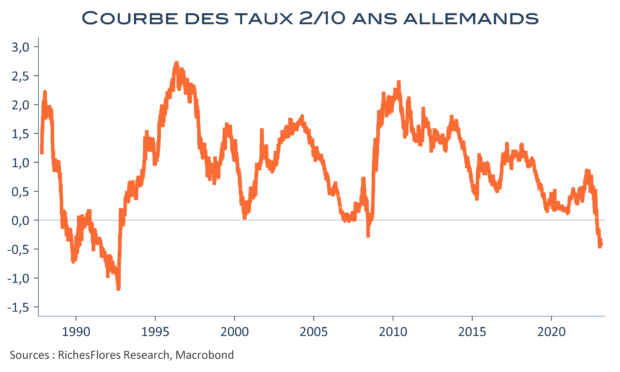
L’inversion de la courbe des taux allemands s’accentue après les données du PIB

Malgré les soutiens inédits du gouvernements allemand, le pays est en crise profonde.  Publié en première estimation en baisse de 0,2 %, le PIB allemand a, finalement, reculé de 0,4 % au dernier trimestre 2022, sous l’effet d’une contraction de 1 % de la consommation privée et d’une chute de 2,5 % de l’investissement privé, dont 3,5 % pour les seuls équipements et machines. Les résultats sont d’autant plus malvenus que le gouvernement allemand a redoublé de présence auprès des entreprises et consommateurs pour amortir le choc énergétique. Si un trimestre de baisse du PIB n’est pas suffisant pour qualifier la situation de récession, la situation de l’économie allemande n’en reste pas moins particulièrement déprimée, avec une industrie sous le choc sans le redressement de laquelle le pays ne se remettra pas.

La courbe des taux s’est de fait inversée un peu plus après la publication de ces données et l’euro est retombé sous la barre de 1,06 $, un mouvement largement susceptible de s’amplifier en l’absence d’amélioration des perspectives industrielles de la première économie de la région.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

FED : des minutes pour rien, ou presque…

Le buzz autour du contenu des minutes du dernier FOMC de la FED a été intensif ces derniers jours. Ces dernières publiées, l’évidence s’impose : bien peu d’éléments dans ce compte-rendu sont en mesure de nous renseigner sur l’orientation de la politique monétaire à venir. Et pour cause, les informations économiques publiées depuis ce dernier comité de politique monétaire remettent assez largement en question le diagnostic que pouvait établir la FED lorsqu’elle s’est réunie : la vigueur des créations d’emplois et des ventes de détail de janvier ainsi que les déceptions sur l’inflation du même mois.

Si certains s’attacheront aux propos selon lesquels les conditions monétaires pourraient avoir été suffisamment durcies, pour envisager une fin imminente au processus de hausses des Fed Funds, on retient surtout de ce compte-rendu que la FED est dans l’expectative et attend d’avoir plus de résultats tangibles de sa politique pour prendre position.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’industrie mondiale trébuche à nouveau malgré du mieux général dans les services

Nouvelle hausse des PMI composites en février, dorénavant en zone d’expansion dans la plupart des pays industrialisés. Vu sous cet angle, la livraison des PMI est plutôt de bon augure, confirmant l’amélioration du contexte conjoncturel international au fur et à mesure de la dissipation des craintes extrêmes et du repli des pressions inflationnistes. Reste que les PMI manufacturiers s’enfoncent ou stagnent pour la plupart en territoire récessif, à 47,4 au Japon et 46,5 en Allemagne, 47,9 en France et 47,8 aux Etats-Unis, malgré une légère amélioration dans ce dernier cas.  La demande industrielle est donc loin de se normaliser et les effets de la reprise chinoise sur l’activité mondiale se font clairement attendre. Difficile dans de telles conditions de voir dans ces indicateurs des signes particulièrement encourageants, quand bien même l’embellie dans les services portera la croissance immédiate et autorisera davantage de hausses des taux d’intérêt.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’économie américaine dans les starting blocks pour 2023

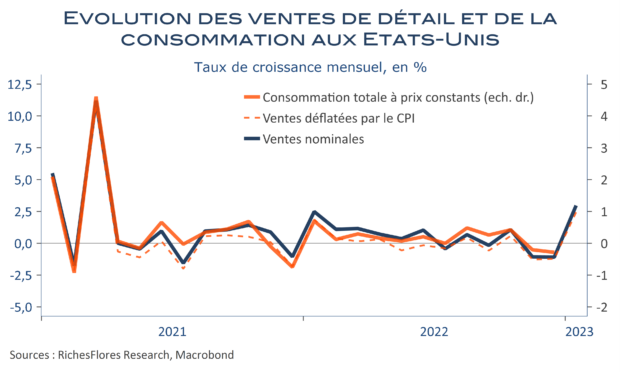
Dopées par la moindre inflation de ces derniers mois, les données du début d’année 2023 effacent les incertitudes de la fin 2022. En attendant la publication des chiffres de la consommation réelle et de l’immobilier, janvier témoigne d’une amélioration quasi-générale : après l’emploi et les climats des affaires, c’est au tour des ventes de détail nominales de rebondir nettement, d’environ 3 %. La production industrielle a, quant à elle, stagné le mois dernier mais sa composante manufacturière a regagné 1 %. Février commence, également, plutôt bien, les indicateurs coïncidents de croissance (Fed d’Atlanta et GDP tracker de l’OCDE) accélèrent et l’ISM de la Fed de New York regagne un peu de terrain.

Récupération après deux mois de perturbations climatiques extrêmes ou effets du repli des cours du pétrole et des taux d’intérêt ? La réponse est encore incertaine mais ce qui l’est nettement moins c’est que la FED a de moins en moins d’arguments pour envisager de lever le pied à horizon prévisible

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les perspectives de repli de l’inflation malmenées par les données de janvier

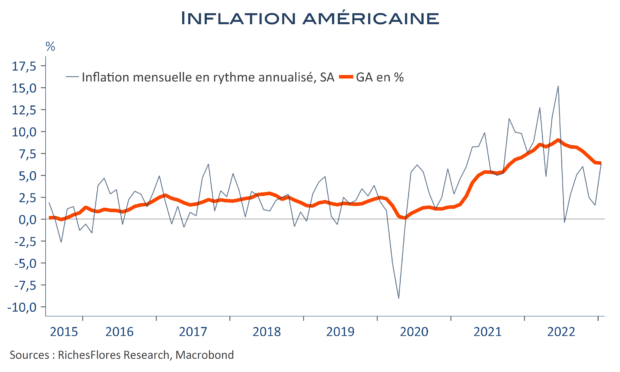
Après une décrue marquée en fin d’année 2022, la baisse de l’inflation annuelle américaine s’est limitée à un recul d’un dixième en janvier, que ce soit pour l’ensemble ou sa composante sous-jacente, à respectivement 6,4 % et 5,6 %. La remontée des prix de l’énergie et de l’alimentation en janvier et les effets de la baisse du dollar sur les prix des biens importés se sont ajoutés à la persistance de hausses mensuelles toujours excessives dans les services, de 0,5 % hors énergie et alimentation.

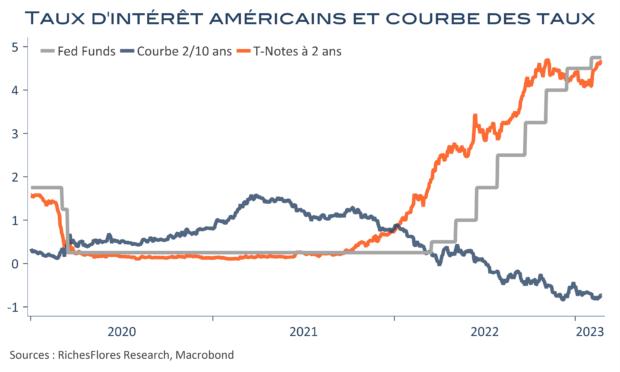
La Fed, qui avait prévenu que le ralentissement des hausses de taux ne signifiait pas leur fin, s’en trouve sans doute confortée et les anticipations de hausse des taux directeurs, à nouveau, dopées. Après avoir rejoint leur niveau du 30 octobre, les taux à deux ans sont dans les starting blocks pour dépasser ce record récent de 4,62 % et se rapprocher des 5 %.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Japon, des résultats suffisants pour un changement de cap monétaire

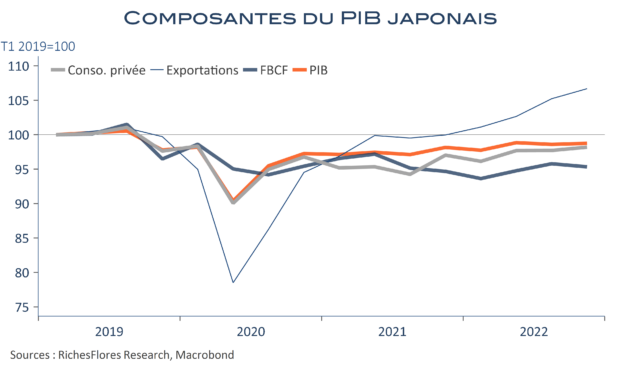
Rebond minimal du PIB japonais au dernier trimestre 2022, qui a regagné 0,2 %, après s’être contracté de 0,3 % à l’automne. Les pertes cumulées par l’économie nippone depuis le début d’année 2019 (avant la hausse de la TVA et le covid) était, ainsi, toujours de plus de 1 % à la fin de l’année dernière. En moyenne en 2022, la croissance est ressortie à 1 %, à peine trois dixièmes au-dessus de son acquis de la fin 2021. Au total, des résultats toujours médiocres, mais un argument, peut-être insuffisant pour échapper à un changement de cap de la politique monétaire.

La BoJ s’apprête, en effet, à changer de direction, avec la nomination de K. Ueda à la place de H. Kuroda à sa tête. Une rupture, étant donné que le poste a été refusé par l’ancien adjoint de M. Kuroda sous prétexte qu’il ne pouvait pas refermer la page de la politique ultra-accommodante qu’il avait participé à mettre en place. La nomination d’un gouverneur un peu plus « faucon » suggère une possible mise au second plan des résultats sur la croissance au profit d’une vigilance accrue sur l’inflation.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Quand l’effondrement de la chimie prend le pas sur l’automobile en Allemagne

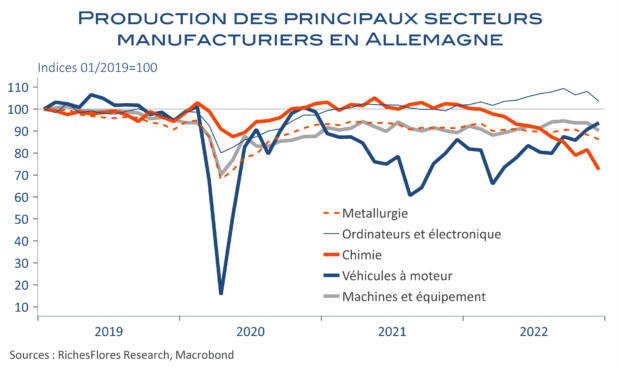
Les économistes ont pour habitude de focaliser leur analyse sur l’automobile, secteur souvent le plus important et le plus influent de l’activité industrielle, particulièrement en Allemagne. Ce dernier s’est comporté à peu près comme attendu en décembre et a poursuivi son rattrapage, avec une progression mensuelle de presque 8 % de la production, conforme à l’évolution de la demande de la fin de l’année. C’est d’ailleurs, néanmoins, que sont venues les difficultés les plus importantes de l’industrie allemande à l’origine d’une chute de 3,1 % de la production industrielle et de 2,1 % de sa seule composante manufacturière au mois de décembre, en l’occurrence de la chimie dont la production s’est contractée de plus de 11 % sur ce seul mois. Le constat n’est pas nouveau. Le secteur a décroché avec les débuts de la guerre en Ukraine et l’envolée des prix des composants dont il est hautement tributaire, malgré la contribution toujours très positive de la pharmacie à l’ensemble du secteur. Avec un peu plus de 5 % du total de la production du pays (près de 6 % de l’industrie manufacturière), la chimie se situe, également, en amont de nombreux secteurs industriels, auxquels ses difficultés se diffusent. Un nouveau coup dur, après le Covid et les difficultés d’approvisionnement, qui ont largement plombé l’industrie allemande depuis trois ans.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Tête-à-queue des marchés après les NFP et l’ISM américains

Des mois à plus de 500 K créations d’emplois salariés, l’économie américaine n’en a pas souvent connu. On en recense un au cours des trente années qui précèdent la première vague de l’épidémie de covid. Autant dire qu’avec 517 K postes créés en janvier la situation est exceptionnelle. Rattrapage toujours ? Ça commence à être suspect. Méli-mélo des nouveaux programmes de désaisonnalisation initiés durant la période exceptionnelle de l’épidémie ? Sans aucun doute mais, pour le coup, même les données brutes sont de qualité ce mois-ci : en janvier les destructions de postes n’auraient pas dépassé 1,6 million, contre 1,8 à 2,1 million depuis dix ans en cette période de l’année, la différence est de taille. Récupération en janvier des pertes de décembre liées aux perturbations climatiques ? Là encore, rien ne permet de le dire. Alors, on cale. D’autant plus que le taux de chômage issu d’une enquête indépendante rechute à 3,4 %, du jamais vu de 1969 et que les créations de postes sont généralisées à tous les secteurs parmi lesquels certains étaient depuis longtemps, avant covid même, en sous-régime, tel le commerce de détail. Alors, la FED a-t-elle vraiment refroidi l’économie américaine ? Hausse de la durée du travail et remontée de l’ISM non-manufacturier à 55,2, après 49,2 (contre 49,6 initialement) ne le suggèrent pas davantage et valident notre sentiment initial selon lequel les distorsions climatiques et le ralentissement de l’inflation énergétique expliquaient le mauvais chiffre de décembre. Alors, M. Powell on rembobine la conférence de mercredi ? Après leurs errements de ces derniers jours, les marchés de taux semblent s’y atteler et ça promet du mouvement.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre