Récession américaine ? La réponse est hésitante ; l’étau se resserre sur la FED

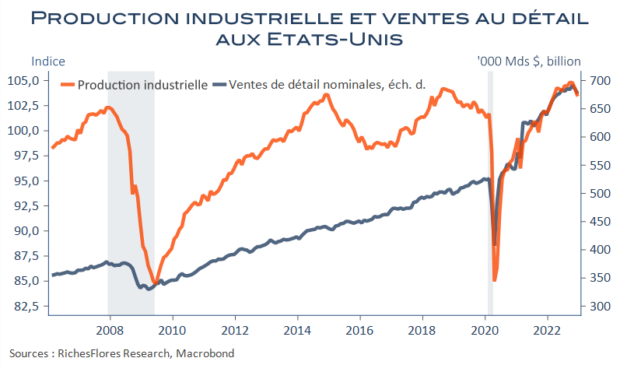
Les indicateurs d’activité américains se dégradent les uns après les autres. Après la forte baisse du climat des affaires de la Fed de New-York, les ventes de détail et la production industrielle se sont respectivement contractées de 1,1 % et 0,7 % en décembre, soit dans les deux cas, des replis d’ordres comparables à ceux du mois de novembre. Que la Fed d’Atlanta continue à estimer la croissance du quatrième trimestre aux environs de 3,5 % en rythme annualisé, ne change pas grand-chose au diagnostic : l’économie américaine va mal, sans doute beaucoup plus mal que ne le suggère le rythme récent des créations d’emplois. Au point d’être déjà en récession ? La lecture du Beige book, tout juste publié, ne l’indique pas. L’activité y est décrite comme faible, souvent stable, seulement dans de rares cas en baisse, à l’exception notable, cependant, de l’immobilier, toujours en fort repli. À ce stade, néanmoins, le risque d’un emballement à la baisse est important. La FED ne peut l’ignorer mais doit gérer une balance des risques bien délicate.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Un peu d’eau dans le gaz des espoirs de reflation ?

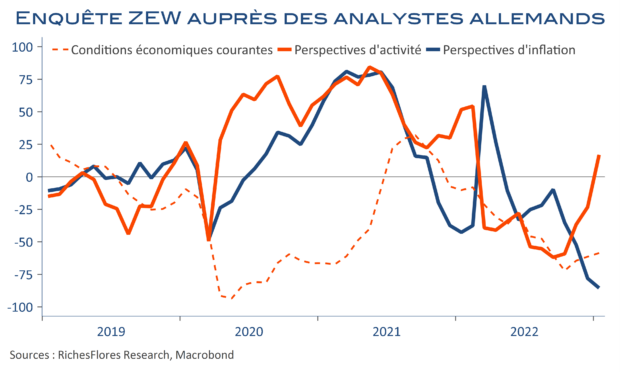
La question commence peut-être à s’imposer sur les marchés après l’aveuglement de ces dernières semaines:Moins mauvaises qu’anticipé, les données chinoises de la nuit dernière n’ont pas particulièrement rassuré les observateurs. Contrairement aux attentes, les PIB chinois ne s’est pas contracté fin 2022, tout juste a-t-il stagné. Mais alors, en l’absence de chute, à combien s’élèvera le rattrapage tant attendu ? Un début de soupçons ? Côté britannique, l’accélération des salaires n’est pas, non plus, de meilleure augure et les tensions salariales rappellent que le ralentissement des prix, pour l’heure surtout énergétique, pourrait ne pas être suffisant pour convaincre BoE et consorts qu’elles en ont assez fait. En Allemagne, où les détails de l’inflation de décembre ont été révélés, ce qui pouvait être craint se confirme. Sauf les effets de la chute de plus de 11 % l’an des prix de l’énergie sur le chiffre d’ensemble, les tensions ne se sont guère abattues du côté des biens, ni des services. L’inflation sous-jacente ressort ainsi à 5,2 %. Aux Etats-Unis, enfin, pour clore cette journée de remise en question, l’indice de confiance de la Fed de New-York a rechuté de plus de 20 points. Après avoir surfé sur les espoirs d’une inflation en berne, comme illustré ce matin par le ZEW allemand, les marchés commenceraient-ils à être rattrapés par la réalité de conditions courantes nettement moins euphorisantes ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Avec 7 % d’inflation américaine dans les services, le compte n’y est pas

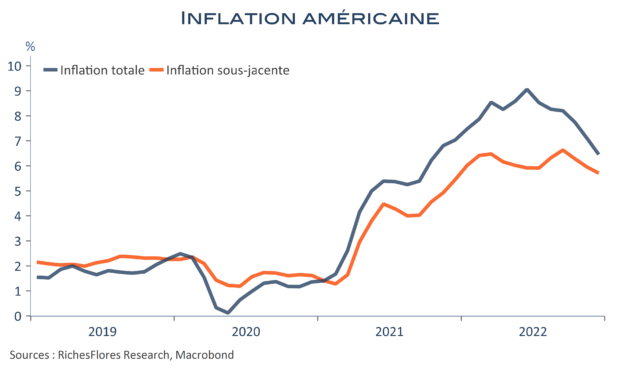
Les données publiées aujourd’hui font état d’une première baisse de l’indice CPI corrigé des variations saisonnières depuis deux ans et demi, qui perd 0,1 % entre novembre et décembre. Les trois principales composantes de l’inflation annuelle baissent, en tout premier lieu l’énergie qui reflue de presque 6 points, mais aussi l’alimentaire dont les prix ont enregistré leur plus faible hausse depuis mars 2021, de 0,3 % néanmoins. L’indice sous-jacent, augmente de 0,3 %, ce qui suffit à faire refluer l’inflation hors énergie et alimentation à 5,7 % après 6 %. Sur douze mois, l’inflation totale a atteint un point bas depuis plus d’un an, à 6,5 % (-0,6 points).

Seul hic, l’inflation des services, censée être l’indicateur le plus fiable des tendances endogènes accélère de 6,8 % à 7 %, son plus haut niveau depuis 1982… Quand bien même ce résultat s’explique quasi-exclusivement par les loyers, c’est un sujet

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG décembre 2022 – La consommation sauve les meubles

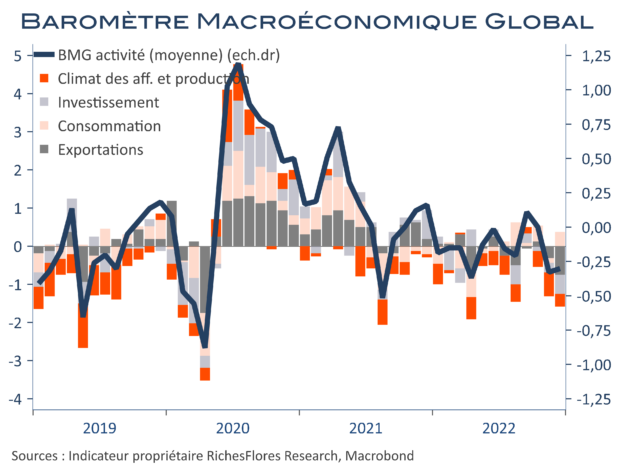
En décembre, notre baromètre stationne en territoire légèrement négatif à -0,3, comme en novembre. Sauf la consommation, en légère hausse, toutes ses composantes restent négatives, investissement et exportations, cependant, en recul de plus en plus marqué. Les distorsions régionales s’estompent, avec un net repli aux Etats-Unis et un léger mieux en zone euro. Notre indicateur d’inflation stagne à 0,1, avec un retour des Etats-Unis en territoire neutre où ils retrouvent la zone euro.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La capacité de rattrapage de l’industrie allemande est entamée

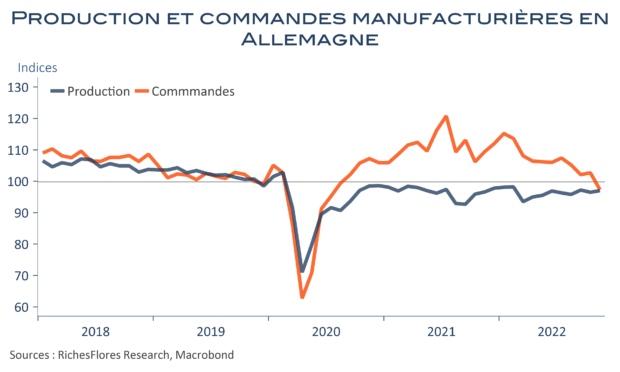
La production industrielle allemande a augmenté de 0,2 % en novembre et de 0,5 % pour sa composante manufacturière ; un frémissement qui n’a pas permis de compenser les pertes d’octobre, de respectivement 0,4 % et 0,7 %. Au cours des douze derniers mois la production n’aura finalement augmenté que de 0,4 %, laissant un retard de plus de 4 % par rapport au début 2020. Porté pendant une longue période par le haut niveau des commandes, l’espoir d’un rebond de l’activité manufacturière s’est amenuisé au fur et à mesure du tassement de ces dernières qui, après les mauvais chiffres de novembre, ne suggèrent plus aucun potentiel de rattrapage de l’activité.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Coup de froid sur l’ISM non-manufacturier américain ; youpi, les taux baissent !!!

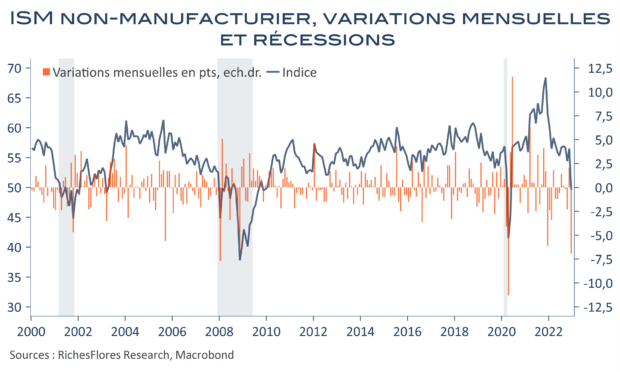
Avec un premier retour en zone « de contraction », à 49,6 et surtout sa troisième pire baisse du début de siècle, -6,9 points, l’indicateur ISM des services renvoie, pour sa part, un signal nettement récessif. Il tranche ainsi avec les données d’emploi publiées plus tôt et, plus largement, avec des anticipations de croissance du quatrième trimestre, généralement bien orientées. Les indicateurs conjoncturels américains continuent de se contredire les uns les autres et brouillent les pistes. Les marchés en profitent pour s’envoler : moins de croissance c’est moins de hausse des taux donc c’est tout bon pour les matières premières !

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La zone euro est bien loin de la reprise escomptée

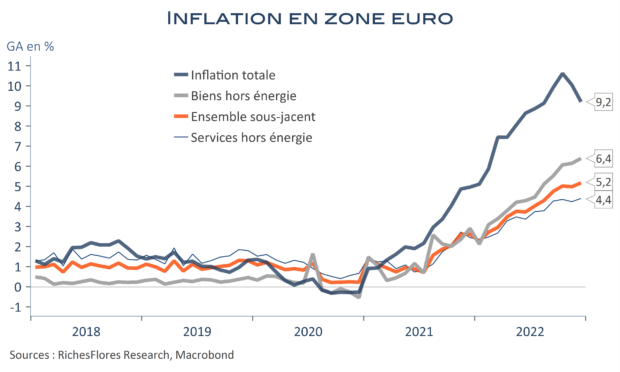
Après la douche froide des commandes allemandes de ce matin, les indicateurs en provenance de la zone euro publiés depuis ne rassurent pas. L’inflation se replie, dont acte, grâce exclusivement au reflux des prix énergétiques. Les ventes de détail se reprennent mais sont loin de compenser les pertes d’octobre. Enfin, les enquêtes de la Commission, un peu moins mauvaises, ne laissent entrevoir que bien peu de signes de satisfaction.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre