
You need to be logged in to view this content. Veuillez Log In. Not a Member? Nous Rejoindre
Archives par catégories : CONJONCTURE
Analyse de la conjoncture internationale au fil de l’eau.
Japon, c’est encore plus grave qu’imaginé !
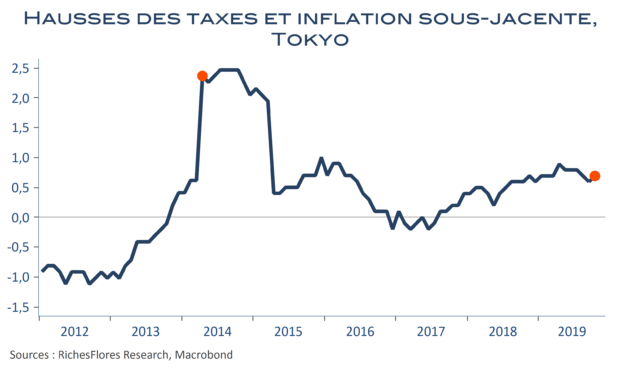
La hausse des taxes à la consommation de 8 % à 10 % au Japon début octobre devait se traduire par une envolée des prix susceptible de fragiliser les consommateurs… Rien de cela. À en juger par les données de la région de Tokyo, la déflation est tellement prégnante que même une remontée des taxes ne filtre pas les rouages de la formation des prix : preuve s’il en est de la fragilité de la demande, les entreprises ont intégralement absorbé ce surcoût. Les perspectives de consommation en sont-elles meilleures ?
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Croissance française, sursis ou approfondissement ?
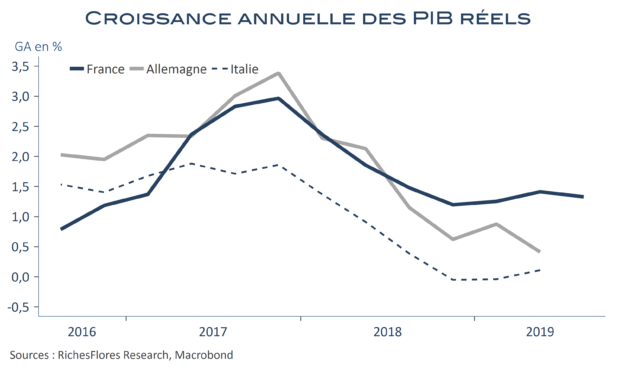
L’économie française continue de bien s’en tirer, avec une croissance du PIB réel de 0,3 % au troisième trimestre, identique à celle du deuxième trimestre et supérieure aux attentes qui tablaient plutôt sur 0,2 %. Au cours de l’année écoulée, l’économie française aura donc progressé de 1,3 %, un rythme légèrement moindre qu’au deuxième trimestre mais toutefois encore très satisfaisant par rapport à l’écrasement de la croissance observé chez ses voisins immédiats, Allemagne et Italie notamment. Cette résistance peut-elle perdurer ? C’est à n’en pas douter dans l’idée d’apporter des réponses à cette question que seront scrutées les données de ce matin. Pas sûr que les éléments du PIB du troisième trimestre soient aussi probants qu’ils n’y paraissent à première vue…
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
L’industrie française bien partie pour suivre l’allemande, à en juger par l’enquête INSEE
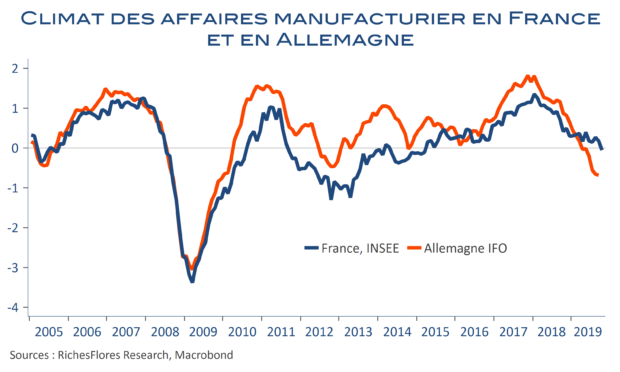
Sans être, pour l’instant, catastrophiques, les chiffres INSEE du climat des affaires constituent une première alerte sur l’état de l’économie française, avec un manufacturier sous la moyenne de long terme pour la première fois depuis quatre ans et demi. Après avoir résisté, notamment grâce au soutien de l’aéronautique aux exportations, l’industrie française semble s’engager, avec retard, sur la voie tracée par son voisin allemand. Une évolution qui pourrait finir par fragiliser les services.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Crépuscule au pays du Soleil-Levant
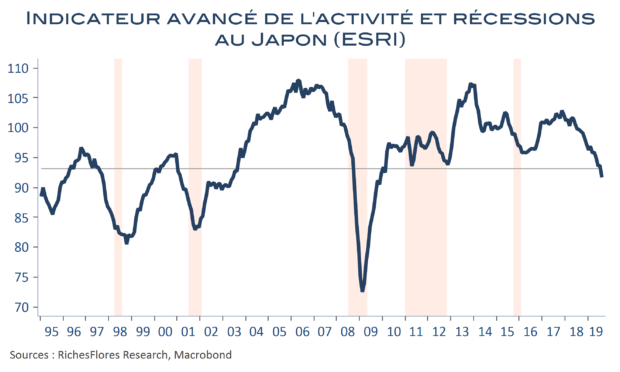
Après maints reports, l’augmentation de la taxe à la consommation de 8 % à 10 % est entrée en vigueur le 1er octobre au Japon. Vu les difficultés conjoncturelles auxquelles est d’ores et déjà confronté le pays, ce changement de fiscalité risque d’être fort coûteux pour la croissance future. Il a fallu près de cinq ans, en effet, pour effacer l’impact de la précédente hausse des taxes d’avril 2014 sur la consommation, malgré le soutien apporté à l’époque par le déploiement des Abenomics. Il fait dès lors peu de doutes, qu’au-delà de ses effets instantanés sur le chiffrage de l’inflation, cette hausse de la fiscalité viendra approfondir la déflation dans laquelle est enlisé le pays depuis près d’un quart de siècle. Face à ces perspectives qu’attendre des réponses de politique économique à venir ? Après avoir à peu près tout tenté, les options ne font pas florès. Côté monétaire, la BoJ est exsangue ; la monnaie hélicoptère pourrait finir par se révéler tentante mais n’est pas à l’agenda. Côté budgétaire, les marges sont a priori inexistantes, sauf peut-être s’il s’agit d’une cause stratégique, en l’occurrence militaire. Signe des temps que nous traversons, cette dernière semble prendre un peu plus de poids aujourd’hui…
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
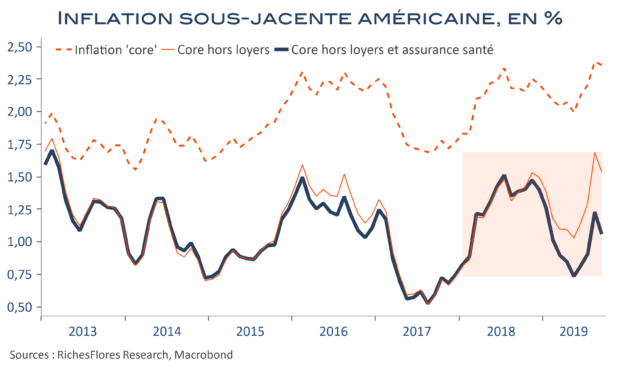
L’inflation américaine, plombée, n’autorise pas pour autant de baisse des taux de la FED en octobre
Avec près de 81 % de probabilité d’une nouvelle baisse des taux des Fed Funds le 30 octobre, les anticipations des marchés sont décidément bien ancrées. Brièvement impactées par l’annonce d’un nouveau repli du taux de chômage vendredi dernier, les chiffres d’inflation les ont déjà regonflées. Mais la Fed n’en veut pas et on peut la comprendre. Ses marges de manœuvre ne sont pas aussi confortables en effet qu’elle puisse en user autrement qu’avec une très grande parcimonie. Sauf échec des négociations avec la Chine suivi de secousses financières menaçantes, elle préférera privilégier le statu quo, comme l’a rappelé hier le président de la FED de Dallas, R. Kaplan.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
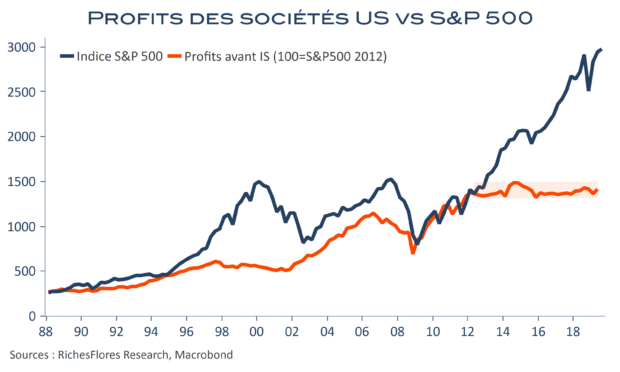
Trois graphiques pour rappeler pourquoi prendre très au sérieux le retour de bâton en cours sur les marchés
Le premier rappelle l’évolution du S&P 500 par rapport aux profits des sociétés américaines avant impôt, lesquels ont fait du sur-place depuis sept ans quand l’indice de référence a, lui, plus que doublé de valeur…
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Un mauvais rapport sur l’emploi rassure les bourses ; vive la Fed ! Mais les T-notes doutent
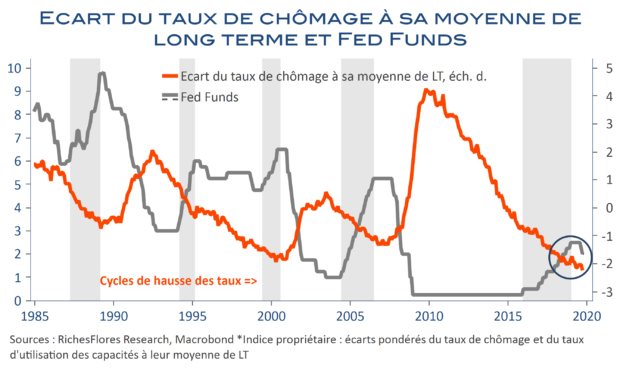
Après les mauvaises nouvelles en provenance de l’économie américaine de ces derniers jours et le vif retour de volatilité qui s’en est suivi sur les bourses mondiales, d’aucuns auraient pu redouter qu’un mauvais rapport sur l’emploi crée plus d’inquiétude et attise les pressions baissières sur les marchés. Que nenni ! Le rapport est tellement mauvais qu’il rassure : la FED, c’est certain, viendra à la rescousse, semblent nous dirent les marchés d’actions. Contrairement à ce qu’avait indiqué J. Powell au sortir du dernier FOMC du 18 septembre, les anticipations d’une nouvelle baisse des taux des Fed Funds fin octobre se sont imposées ces derniers jours. Malgré le repli du taux de chômage de deux dixièmes à 3,5 % qui, en des temps plus anciens, aurait pu faire redouter une accentuation des tensions inflationnistes, la forte baisse du taux de croissance annuel des salaires à 2,9 % lui redonnerait la latitude que les tendances récentes de l’inflation lui avait confisquées…
La réaction des marchés obligataires n’est pas aussi enthousiaste, cependant. De fait, la chute du taux de chômage semble susciter plus de questions quant à la perspective d’une FED possiblement trop conciliante…
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre