À voir les indicateurs récents, il sera difficile à J. Powell de stopper la baisse de ses taux

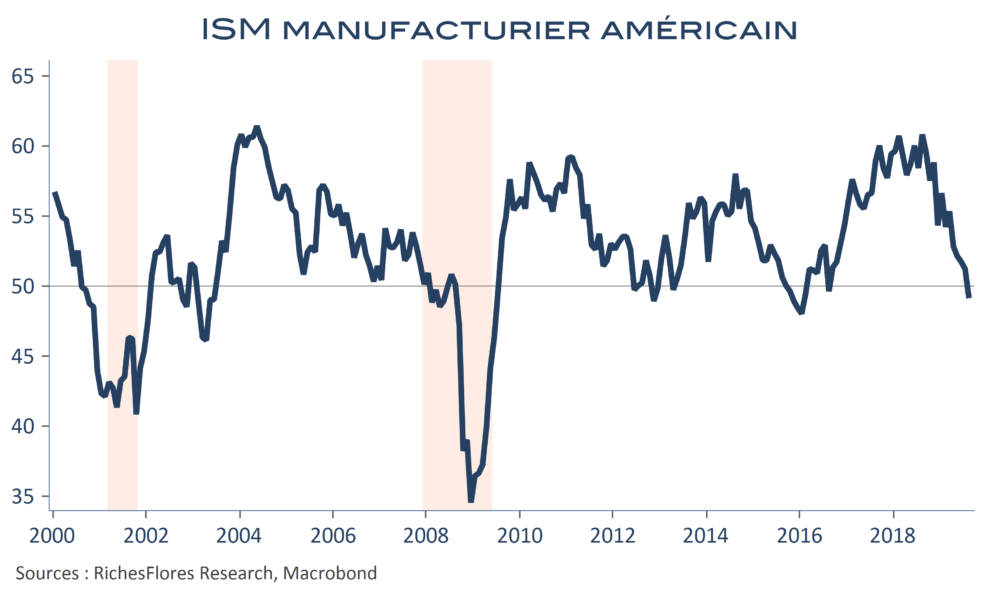
La communication de J. Powell et les prévisions de taux d’intérêt de la FED post-FOMC du 18 septembre suggéraient un arrêt de la baisse des taux des Fed Funds. Selon le président de la FED, le nécessaire aurait été fait pour satisfaire à l’ajustement de milieu de cycle requis par la situation en présence et le prochain mouvement était supposé être à la hausse, quand bien même à un terme assez éloigné. Les marchés, qui n’avaient pas pris pour argent comptant ce scénario dans un premier temps, ont progressivement revu leur copie en même temps que germait, à nouveau, l’espoir d’un possible accord commercial avec la Chine. La nouvelle baisse de l’indice ISM manufacturier du mois de septembre pourrait bien changer la donne.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG septembre 2019 – Entre mauvais et calamiteux

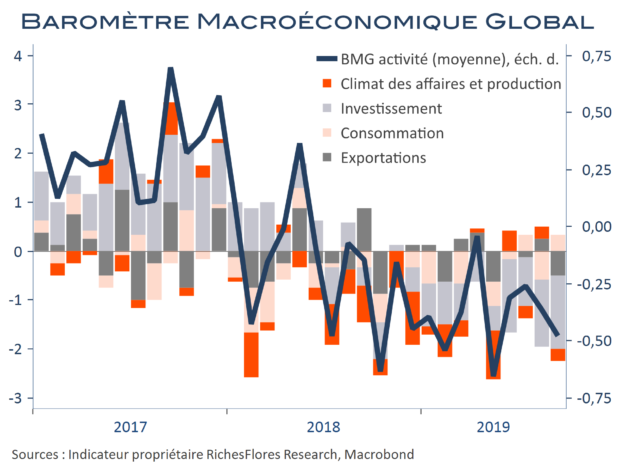
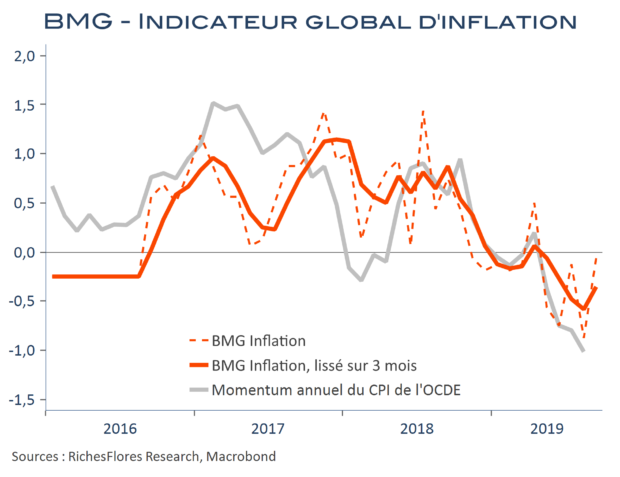
Notre indicateur de momentum global de l’activité s’enfonce encore en zone négative en septembre, à -0,5 après -0,4 en août (révisé à la baisse depuis -0,2). Seule la consommation semble tirer son épingle du jeu, avec un retour en zone légèrement positive. L’investissement évolue en territoire plus négatif encore et les exportations rebasculent en territoire négatif. Peu de changement du côté de l’inflation, où les indices reviennent en zone de neutralité.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les enquêtes nationales de l’INSEE et l’IFO, nuancent les PMI, sans infirmer le diagnostic

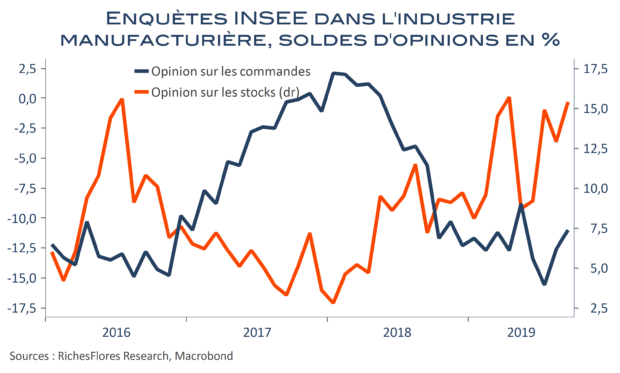
En septembre, l’indice IFO du climat des affaires en Allemagne a connu son premier rebond depuis 6 mois avec une hausse de 0,3 points pour s’établir à 94,6. De quoi remettre en question les très mauvais chiffres PMI publiés hier ? Pas vraiment : non seulement les rares rebonds observés sont insignifiants en comparaison des baisses des derniers mois, mais les perspectives continuent de se dégrader. En France, en revanche, les chiffres de l’INSEE sont somme toute corrects, avec un climat des affaires en hausse à 106 points. Les pressions sur les prix dans les services et le haut niveau des stocks industriels sont toutefois, nettement moins engageants…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Après la BCE, la FED, face à un exercice un brin plus complexe

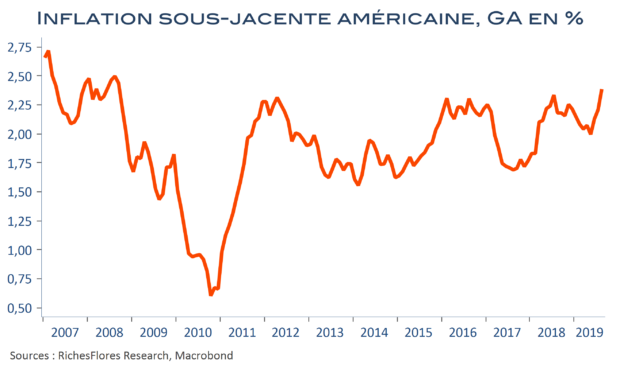
Les marchés ont poursuivi leur ascension dans l’attente des annonces de la BCE et cette dernière ne les a pas déçus, enfin, à peine à en juger par le regain de vigueur de l’euro. La semaine prochaine, la FED devrait à son tour actionner le levier monétaire. Pas encore de QE en perspective mais une baisse de ses taux directeurs, un communiqué et une conférence de presse scrutés avec attention pour tenter d’anticiper la suite. Avec une inflation sous-jacente remontée à 2,4 %, justifier son action pourrait se révéler plus compliqué que pour la BCE, surtout si la FED poursuit sur le leit motiv indirectement imposé par D. Trump d’une économie en pleine forme, ne suscitant que très peu d’inquiétude, peut-être en voie d’échapper à de nouveaux tarifs douaniers…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BCE – entre les murs

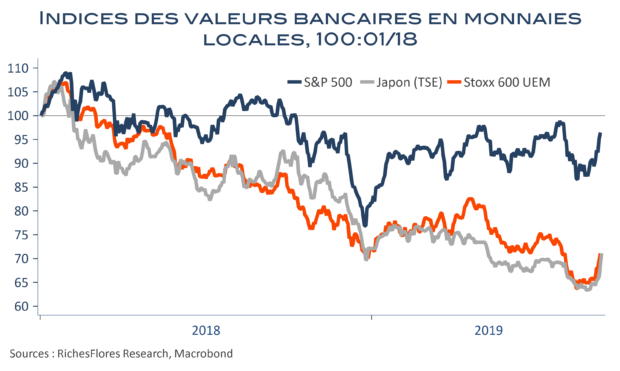
À en juger par l’envolée des valeurs bancaires de la zone euro ces derniers jours, +11 % pour le secteur depuis son récent point bas du 15 août, les anticipations des marchés s’agissant des mesures que pourrait annoncer la BCE ce jeudi sont de taille. Si la perspective de baisse des taux de dépôts en territoire plus négatif encore n’émeut pas davantage, c’est sans doute, au-delà du mouvement généralisé de hausse du secteur à l’échelle mondiale, que les attentes concernant le paquet de mesures susceptibles de l’accompagner sont particulièrement élevées : nouveau décalage dans le temps de l’agenda de hausse des taux, exonération de la taxe sur les dépôts en-dessous d’un certain seuil (« tiering »), nouveau programme d’achats d’actifs, voire… « monnaie hélicoptère », la liste est décidément bien étoffée ! Est-elle pour autant crédible et, effectivement, rassurante ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’emploi américain, finalement, médiocre

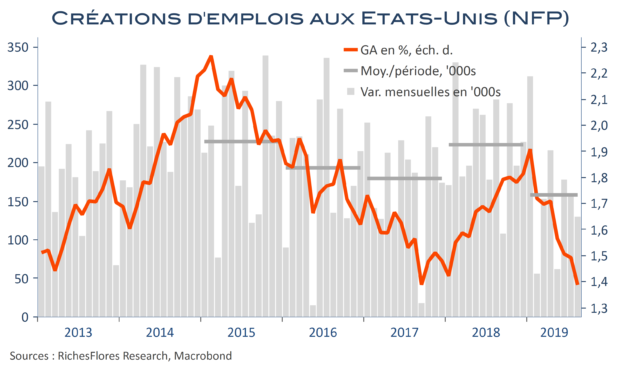
Le rapport ADP avait surpris hier, suggérant une accélération surprenante des créations d’emplois privés américains en août ; le rapport officiel (NFP)  remet les pendules à l’heure : l’emploi privé ne s’est pas accru de 195 K postes, comme émis par l’ADP, mais de 90 K, une évolution plus conforme aux tendances envisagées au vu des informations sur l’activité américaine. Heureusement, les recrutements gouvernementaux temporaires liés au recensement  (25 K) ont gonflé les emplois publics, faisant ressortir un chiffre total un peu meilleur, de 130 K emplois salariés. Pas brillant néanmoins, d’autant que les révisions apportées aux deux mois précédents ont supprimé 20 K (après déjà 501 K suppressions effectuées en juillet à l’occasion de la révision des estimations pour avril 2018-mars 2019…). Depuis le début de l’année, le rythme de créations d’emplois est finalement réduit à 158 K, contre 223 K pour l’année dernière. Sur un an, la progression est ainsi retombée à moins de 1,4 % ce qui, sauf regain de hausse des salaires réels, ne fait pas beaucoup pour soutenir la consommation.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Surpris par la chute de l’ISM manufacturier américain, vraiment ?

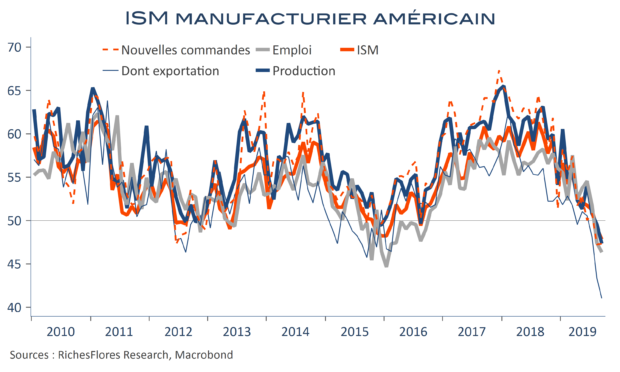
S’il est vrai que le chiffre est tombé bien en-dessous des attentes, c’est que ces dernières étaient une nouvelle fois bien conciliantes. On se demande bien par quel miracle, en effet, la statistique aurait pu éviter une nouvelle correction dans le contexte en présence, simultanément marqué par :

  • une récession industrielle mondiale ;
  • une hausse du dollar ;
  • une faiblesse persistante de la croissance de la demande américaine, que ce soit en provenance des entreprises (investissement) ou des ménages ;
  • un degré d’incertitude que les tweets de D. Trump et l’escalade dans la guerre commerciale poussent à son paroxysme….

Non, la politique de D. Trump n’est pas en mesure de protéger l’industrie américaine des dégâts qu’elle occasionne dans le reste du monde ni ses consommateurs, qui ne seront pas mieux armés pour faire face à la remontée des tarifs, avec ou sans repli des taux d’intérêt.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre