Janet Yellen, fidèle à elle-même, passe les rênes à Jay Powell dans la plus grande confusion

La FED, comme très largement anticipé, a relevé le niveau de ses taux directeurs d’un quart de point pour la troisième fois cette année, à 1.50 %.

Plus important :

  • elle révise ses prévisions de croissance en hausse sensible, à 2.5 % pour 2018, contre 2,1% prévu en septembre,
  • abaisse sa prévision de taux de chômage à 3.9 % pour 2018 et 2019,
  • mais ne change rien à sa prévision d’inflation, que ce soit pour l’inflation totale ou sous-jacente (toutes deux attendues à 1,9 % l’an prochain puis 2 % en 2019 et 2020, comme en septembre).

Lire la suite…

En France, la dissipation des pressions déflationnistes reste laborieuse dans les services

Les enquêtes publiées ce matin par l’INSEE et Markit confirment l’amélioration du climat des affaires dans l’industrie. Dans les services, l’indice INSEE s’est légèrement tassé mais conserve un niveau solide tandis que le PMI a continué de progresser, pour atteindre en octobre un niveau, assez significativement supérieur à celui de l’Allemagne. Cette amélioration tarde toutefois à produire ses effets en matière de prix au sujet desquels les perspectives restent toujours assez largement à l’écart des anticipations sur l’activité. Qu’en est-il ?

Lire la suite…

Et si la courbe de Phillips n’était pas le sujet ?

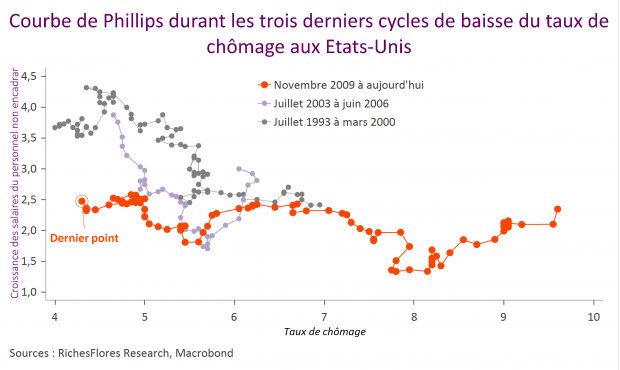
Le faible niveau d’inflation concentre l’attention des banquiers centraux dont les modèles sont mis à mal par l’anomalie apparente d’une absence d’inflation cyclique. La fonction de réaction des politiques monétaires étant essentiellement assise sur celle du degré de sollicitation des ressources productives, au premier rang desquelles les ressources en emploi, on comprend que les dysfonctionnements de la courbe de Phillips créent un profond embarras. Une approche différente, qui considèrerait non pas la réserve d’emploi mais la dynamique du marché du travail, suggère une réponse à l’anomalie constatée mais ne promet guère d’accélération imminente des salaires.

Lire la suite…

Inflation, les européens sur le qui-vive. La FED viendra-t-elle calmer le jeu ?

Impatientes de reprendre la voie d’une normalisation de leurs politiques monétaires, les banques centrales vont-elles sauter sur l’occasion de résultats d’inflation un brin mieux orientés en août ? La tentation est palpable. Mark Carney, le Président de la Banque d’Angleterre, se dit dans les starting blocks tandis que de Jens Weidmann, président de la Bundesbank, plaide pour un arrêt du programme d’achats d’actifs de la BCE. La FED viendra-t-elle ajouter de l’huile sur le feu mercredi prochain, comme le suggèrent les anticipations des marchés ou, au contraire, calmer le jeu ? La deuxième option reste, à nos yeux, la plus probable.

Lire la suite…

Rapport sur l’emploi américain, ce qu’il faut retenir en quelques graphiques

Les créations d’emplois s’établissent à 156 K en août, après 189 K en juillet.  Ces mauvais résultats tiennent surtout au net reflux des créations de postes dans les loisirs et l’hôtellerie, secteurs parmi les plus dynamiques depuis le début de l’année. En revanche, l’industrie manufacturière a créé    36 K emplois, une nette amélioration par rapport à la situation qui prévalait au premier semestre. La croissance des salaires reste toutefois bridée, de 0.1% seulement en août, ou 2.5% l’an comme en juillet. Enfin, le taux de chômage remonte.

Lire la suite…

Absence d’inflation et risque politique coupent l’herbe sous le pied des banques centrales

Les indicateurs de l’été ont plutôt rassuré sur la conjoncture mondiale. Si les consommateurs ont trainé des pieds, les entreprises ont repris le chemin de l’investissement et de l’emploi. Manque toutefois la composante inflationniste pour donner aux banques centrales la latitude nécessaire pour s’engager vers une réduction de leur soutien. Sur ce point, le diagnostic s’est aggravé cet été quand, par ailleurs, les sujets de crispations politiques se sont multipliés. Principal soutien à la valorisation des actifs, le bas niveau des taux d’intérêt semble devoir durer. Pas sûr toutefois que ce garde-fou soit aussi efficace face au risque que fait planer le président américain sur la scène internationale.

Lire la suite…

L’inflation américaine définitivement absente, la FED ne peut que reculer, la BCE se retrouve en porte-à-faux

À en juger par les données publiées vendredi, Janet Yellen a été bien inspirée de prendre ses distances à l’égard du risque inflationniste et de celui d’une éventuelle surchauffe de l’économie américaine. Non seulement l’inflation a poursuivi son déclin en juin mais les ventes de détail se sont repliées pour le deuxième mois consécutif, n’affichant sur l’ensemble du deuxième trimestre qu’une progression de 0,3 %. De quoi, pour la FED, repenser sa stratégie de relèvement de ses taux directeurs mais aussi potentiellement de réduction de son bilan… Assurément, la tâche de la BCE ne sera pas facilitée par ce revirement imposé à la politique américaine.

Lire la suite…

Minutes de la FED – Un FOMC pour rien, ou presque

Difficile de tirer une quelconque indication des minutes du FOMC des 13 et 14 juin publiées ce mercredi, dans lesquelles le descriptif de la conjoncture américaine est tellement éloigné du diagnostic qui se dégage des dernières statistiques qu’il paraît déjà largement obsolète. Quel crédit apporter, en effet, au satisfécit qu’expriment les commentaires sur la croissance résolument plus soutenue du deuxième trimestre, sur « la production industrielle en hausse considérable en avril » ou encore sur la robustesse du marché de l’emploi, lorsque les estimations de la FED d’Atlanta sur le PIB de la période sont passées de 4 % à 2,7 % entre le début et la fin du mois de juin, Lire la suite…