Plus difficile de faire semblant sur les marchés européens

Les marchés américains font comme si. Chaque jour plus préoccupantes, les nouvelles économiques font à peine sourcilier les indices boursiers submergés par les liquidités tous azimuts de la FED. Le déconfinement au coin de la rue serait en passe de refermer la parenthèse de ces deux derniers mois et d’autoriser un redémarrage d’autant plus fort de l’activité que les mesures de soutien, d’ores et déjà exceptionnelles, devraient être renforcées. Le gouvernement vient de rallonger l’enveloppe des prêts garantis aux PME de 320 mds de dollars, les premiers 350 mds ayant été siphonnés par des grandes entreprises au détriment des plus nécessiteuses, et de voter un soutien de 100 milliards pour l’hôpital. Si D. Trump n’est pas encore parvenu à faire adopter son vaste plan de 3 000 mds d’infrastructures, la cause semble entendue ; l’approfondissement de la crise finira par faire plier les plus réticents. Quant au signal d’alarme provoqué par la crise du marché pétrolier en début de semaine, il a été étouffé en vingt-quatre heures au premier tweet du président américain promettant de sauver la mise. En somme, rien que de très normal au royaume du factice où les cours de bourse sont brandis comme les témoins incontestables de la réussite de la politique économique.
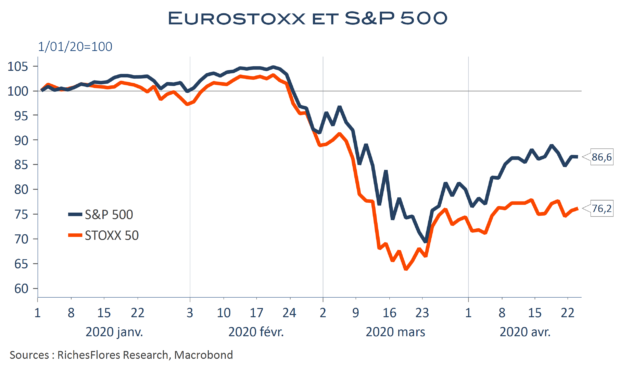
Le contexte n’est assurément pas le même de ce côté-ci de l’Atlantique. Ici, pas de président pour donner l’impression de repousser des montagnes, pas de tweet intempestif pour mettre au garde à vous la banque centrale, les lobbys et les marchés, mais une Commission, un Conseil européen, des échanges interminables et vidéoconférences extraordinaires pour accoucher, non d’un vaste plan de relance, mais d’un engagement collectif de travailler à la création d’un fonds spécial de relance… dont on reparlera courant juin ( !), pour, peut-être, décider, chiffres à l’appui, des propositions que la Commission fera alors. D’ici là, priorité aux investigations, d’abord sur le diagnostic et le chiffrage des besoins puis sur les montages envisagés : investissements, subventions, prêts, financement, dette perpétuelle, eurobonds… Seule information donnée par la présidente de la Commission, Mme Von der Leyen, il s’agira non pas de milliards mais de milliers de milliards, que l’Allemagne à travers la voix retrouvée de Mme Merkel, semble avaliser ; ouf, on peut patienter l’esprit tranquille !
 

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le Coronavirus, premier défi pour la BCE de Mme Lagarde ; l’euro flanche

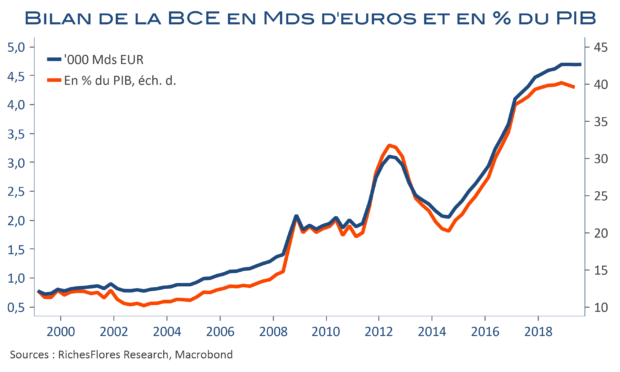
Il aurait assurément fallu plus de temps à Mme Lagarde pour parvenir à ses fins ; à savoir, réussir à enclencher une nouvelle dynamique du policy-mix qui permette progressivement à la BCE de s’extirper de la trappe des taux d’intérêt négatifs. L’épidémie de Coronavirus ne lui laissera vraisemblablement pas ce loisir. Plus rapide que la capacité de la Commission et des gouvernements de la zone euro à se mouvoir, son impact économique, bien qu’encore très incertain, a tout lieu d’être suffisant pour contraindre Mme Lagarde à prendre des décisions contraires à ses souhaits initiaux. Comme déjà signalé cette semaine par Philip Lane, économiste en chef de la BCE, la probabilité de nouvelles baisses des taux de dépôts a regagné du terrain ces derniers temps ; ceci malgré le repli du cours de l’euro qui, signe de temps nouveaux, ne semble guère émouvoir l’actuel conseil des gouverneurs de la BCE.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

C. Lagarde : en guise de chouette, une vraie colombe…

Sagesse, perspicacité, déesse des Arts et de la Sagesse, défense, intelligence, commandement… Autant d’adjectifs associés au nom de chouette sur Wikipédia. Quel que soit celui que cherche à nous renvoyer Mme Lagarde en choisissant ce symbole, c’est avant tout par une posture très colombe qu’elle marque sa première communication de 2020.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les banques centrales dans l’inconfort

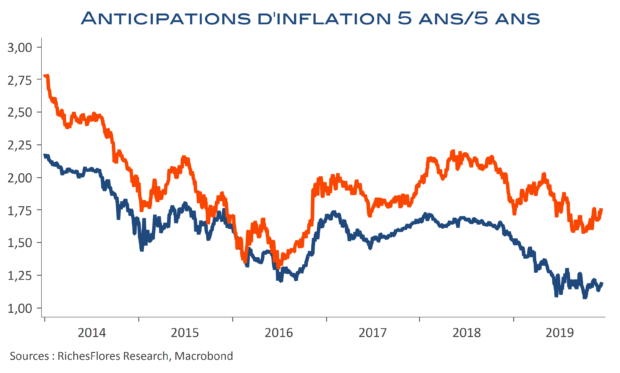
FED et BCE se réunissent cette semaine et délivreront leur verdict ce soir pour la première et demain pour la seconde. Aucun changement de politique monétaire n’est attendu mais les incertitudes sont élevées sur ce que pourraient laisser suggérer les détails de leur communication pour les perspectives 2020. Ni la FED ni la BCE ne jouent une partition facile. Si toutes deux ne doutent pas de la nécessité de maintenir des conditions monétaires accommodantes, voire très accommodantes dans le cas de la BCE, aucune ne semble confortable avec l’excès d’appétit pour le risque provoqué par leur action récente, sur fond de très faibles progrès en matière d’anticipations de long terme d’inflation.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Mme Lagarde et les prérogatives de la Banque Centrale européenne

Christine Lagarde a pris ses fonctions à la tête de la BCE pour un mandat de huit ans au cours duquel sa principale mission sera de réussir là où son prédécesseur a échoué : rétablir les conditions d’une croissance plus solide nécessaire pour mettre à l’écart le spectre d’une japonisation et assurer la survie à terme de l’union monétaire. Signe de temps qui changent, elle n’a pas été choisie pour ses capacités à faire tourner des règles de Taylor ou autre fonction de réaction de politique monétaire mais pour son talent politique et la force d’influence qu’elle est censée avoir retirés de son expérience à la tête du FMI. C’est d’ailleurs sur ce terrain qu’elle s’est illico positionnée en vue de faire bouger les lignes budgétaires en direction d’une plus grande cohésion européenne. Il n’y a là rien de véritablement surprenant au vu du manque d’outils monétaires à sa disposition, du pouvoir grandissant acquis par la BCE au fil des crises successives de la zone euro et de l’insuffisance évidente des réponses monétaires aux difficultés structurelles de l’UEM. Reste néanmoins que cette orientation pose une question institutionnelle-clé, celle de savoir si la BCE peut supplanter le refus de fédéralisme des pays qu’elle représente.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre