
You need to be logged in to view this content. Veuillez Log In. Not a Member? Nous Rejoindre
Tag Archives: BCE
Annuler la dette : une fausse réponse à de vrais manquements européens ?
La crise du Covid-19 a partout entrainé une explosion des dettes publiques dans des proportions telles que nul n’imagine qu’elles seront remboursées par des économies durablement affaiblies, qui plus est, rapidement vieillissantes. Les effacer est de plus en plus souvent préconisé en Europe afin d’éviter de grever la reprise et pour redonner aux États des marges de manœuvre nécessaires afin de déployer des politiques de relance de plus grande envergure, susceptibles d’accélérer la transition vers une économie bas carbone. A ces arguments on ajouterait volontiers l’espoir qu’une annulation du surcroit de dette lié au Covid-19 puisse mettre un terme aux pratiques quantitatives de la BCE dont les conséquences, sur la durée, se révèlent éminemment nocives à l’équilibre et au développement économique. Il y a pourtant bien des raisons de douter de l’efficacité d’une telle solution. Outre le fait que la dette ne soit pas l’urgence du moment, son annulation ne garantit nullement une plus grande efficacité de la politique budgétaire, laquelle a plus à voir avec des oppositions politiques que les distorsions créées par son effacement pourraient envenimer plutôt que l’inverse.

You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
La BCE en stand-by ; Mme Lagarde vigilante mais apaisée
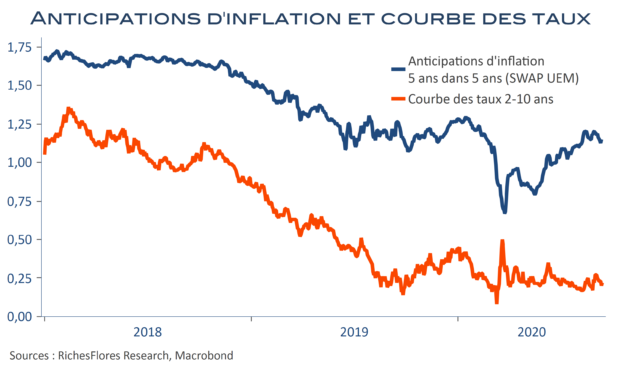
A l’occasion de sa conférence de presse de rentrée, la présidente de la BCE est apparue relativement apaisée. Sans passer outre le haut degré d’incertitude lié à des perspectives éminemment dépendantes de l’évolution de l’épidémie, Mme Lagarde a souligné l’amélioration des résultats économiques enregistrés depuis sa dernière intervention et la légère révision à la hausse du scénario de croissance 2020, à -8 % pour le PIB réel au lieu de -8,7 % en juin. Généralement attendue sur les mauvais résultats de l’inflation, retombée en territoire légèrement négatif en août (-0,2 % l’an) et sur l’appréciation de l’euro, la BCE a finalement fait peu de cas de ces deux éléments.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Petit ou grand élan pour l’euro ?
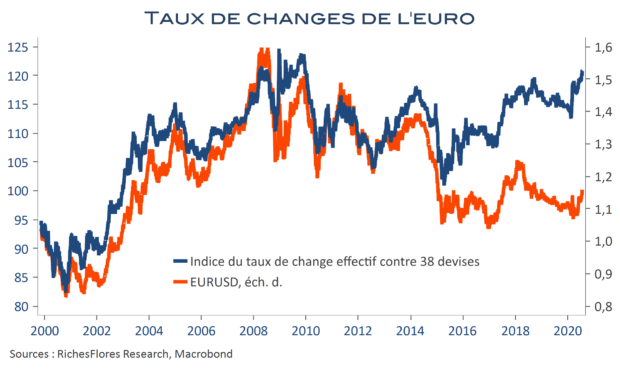
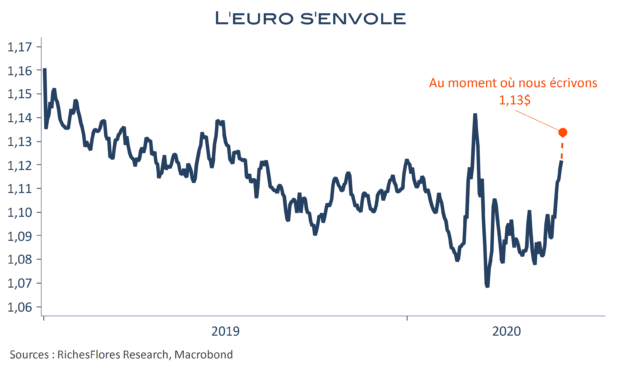
Les initiatives européennes n’ont pas tardé à payer : l’euro, menacé de craquer au début de l’épidémie de coronavirus, s’est adjugé une remontée de plus de 8 % face au dollar depuis son point bas du 20 mars. Alors que l’accord européen de ce mardi lui a donné l’occasion de franchir d’importantes résistances, la monnaie unique dispose, à l’évidence, d’un potentiel d’appréciation additionnel vis-à-vis du billet vert. Reste à savoir de combien.
Le pronostic n’est pas si simple. D’un côté les facteurs de faiblesse du dollar se multiplient , de l’autre, les risques de déception sur la conjoncture européenne restent entiers. La dilution sur trois années du plan de relance, 2021 à 2023, risque fort de ne pas le rendre aussi opérationnel que nécessaire au cours de la période la plus dépressive des tout prochains mois. L’ensemble pourrait finalement requérir plus de temps pour faire valoir sa juste valorisation à la monnaie unique face au billet vert, ceci d’autant plus que le taux de change effectif de l’euro risque de buter sur ses records historiques, à peine supérieurs à 3,5 % au niveau présent…
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
L’assurance de M. Lagarde donne des ailes à l’euro
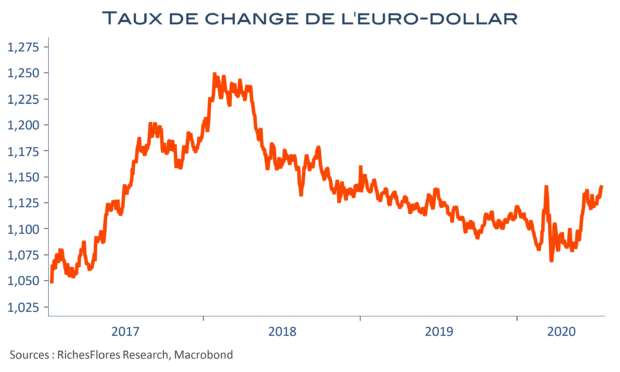
Rien n’était attendu de la part de la BCE ce mois-ci et rien n’a été annoncé, sinon le maintien des programmes de rachats d’actifs déjà existants. Pour autant, contrairement à sa précédente conférence du 4 juin, la présidente, C. Lagarde, avait plutôt de bonnes nouvelles à apporter.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Vous avez dit reflation ?
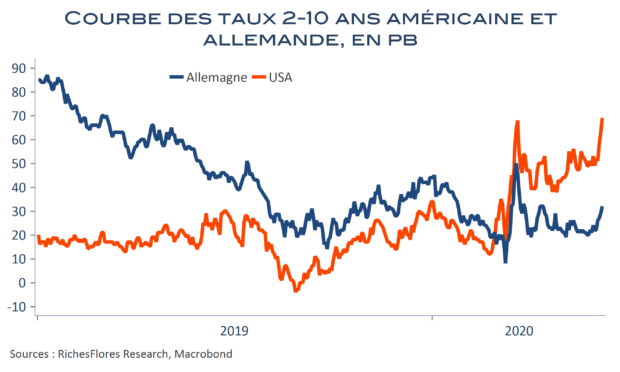
C’est le scénario que les tombereaux de liquidités déversés par les banques centrales sur les marchés financiers ont fini par imposer malgré l’ampleur de la crise provoquée par la pandémie de Covid-19. L’hypothèse trouve bien peu de justifications économiques et finira, selon toute vraisemblance, par être balayée d’un revers de manche à un moment donné. Pour autant, l’illusion reflationniste pourrait encore gagner du terrain à l’heure du déconfinement et de ses effets sur les indicateurs économiques : +2,5 millions d’emplois créés en mai aux États-Unis après 22 millions détruits entre avril et mars. Face à l’ébullition en présence c’est probablement à un profond remue-ménage des différentes classes d’actifs qu’il faut s’attendre, au-delà du rallye boursier déjà bien avancé. Comprendre cette mécanique reflationniste est essentiel pour apprécier la puissance de ce qui se joue et pour mieux appréhender les éventuelles incohérences futures qui permettront de déceler les signaux avant-coureurs d’une remise à plat du scénario aujourd’hui plébiscité par les marchés.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
BCE et gouvernement allemand de nouveau à la rescousse. Sinon, tout va bien…
Nouvelle salve d’annonces pour sauver une situation économique que la BCE et les gouvernements observent sous un jour apparemment plus préoccupé que ne le font les marchés. La première augmente de 600 milliards l’enveloppe consacrée à son programme d’achats d’urgence face à la pandémie (PEPP) dont le montant initial était de 750 milliards. L’Allemagne de son côté rajoute 130 milliards d’euros aux 250 mds déjà mis sur la table, sans compter les 1 000 mds de prêts garantis, les 250 de reports de taxes, ni les 50 en cours de négociation. On y perd son latin mais, si nos calculs sont bons, les dispositifs totalisent 46 % du PIB allemand dont 12 % hors report de taxes et financements. Alors, plutôt que de voir dans ces annonces l’assurance d’une sortie de crise, les marchés feraient mieux de se demander où nous en serions sans ces actions astronomiques pour jauger des dégâts de la pandémie.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
La BCE lance les PELTROs mais aura du mal à échapper à un accroissement du PEPP
Au terme de son comité de politique monétaire, la BCE a annoncé un certain nombre de mesures additionnelles d’assouplissement de sa politique, sous la forme :
– D’un assouplissement des conditions des opérations ciblées de refinancement à long terme (TLTRO III) dont les taux d’intérêt seront réduits de 50 point de base en dessous du taux d’intérêt moyen des principales opérations de refinancement de l’Eurosystème entre juin 2020 et juin 2021. Avec des taux directeurs de -0,50 %, ces opérations pourront profiter d’un taux d’emprunt de -1 %.
– Du lancement d’une nouvelle série d’opérations de refinancement à long terme d’urgence pandémique non ciblées du nom de PELTRO (pour « pandemic emergency longer-term refinancing operations »), dont le but est de soutenir les conditions de liquidité du système financier de la zone euro. Ces PELTROs seront au nombre de sept et débuteront en mai 2020 pour des échéances échelonnées entre juillet et septembre 2021. Ils seront exécutés sous forme d’appels d’offres à taux fixe avec attribution intégrale, à un taux d’intérêt inférieur de 25 points de base au taux moyen des principales opérations de refinancement.
La Banque centrale européenne n’a pas modifié le niveau de ses taux d’intérêt qui restent donc à 0 % pour son principal taux de refinancement et à -0,5 % pour son taux de rémunération des facilités de dépôts.
Le montant de ses achats d’actifs reste également inchangé, composé :
– du programme d’assouplissement quantitatif mis en place le 1er novembre 2019 qui portait initialement sur un volume d’achat de 20 milliards d’euros d’actifs par mois et a été accru de 120 milliards d’euros en mars pour le reste de l’année 2020,
– du programme d’achat d’urgence pandémique (PEPP) de 750 milliards d’euros, lancé en mars afin de protéger la zone euro contre les répercussions économiques de la crise sanitaire.
Après ses faux pas de début mars, la BCE est sur la ligne d’un assouplissement graduel des conditions monétaires dont tout laisse penser qu’il devra se poursuivre pendant une longue période. Mme Lagarde semble cependant avoir un large soutien du board de la BCE et être en mesure d’ajuster le tir au fur et à mesure des besoins. Ses annonces devraient permettre d’atténuer un peu plus les tensions récemment apparues sur le marché interbancaire de la zone euro. Il est néanmoins vraisemblable qu’elles pèsent sur le niveau des taux futurs de moyen-long terme ce qui n’aidera pas le secteur bancaire.
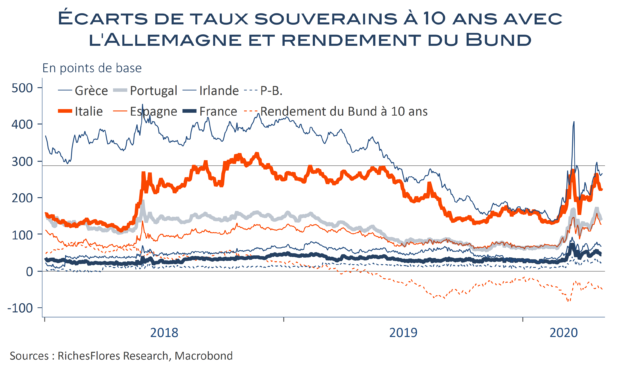
L’incertitude reste grande également sur l’efficacité du dispositif mis en place par la BCE à l’égard des États. Les écarts de taux d’intérêt vis-à-vis de l’Allemagne peinent en effet à se détendre ce qui appellera vraisemblablement une augmentation du PEPP à échéance plus ou moins proche compte-tenu des développements des conditions économiques et de marché. La route est encore longue…
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre