La banque centrale chinoise déçoit, la correction boursière s’accélère

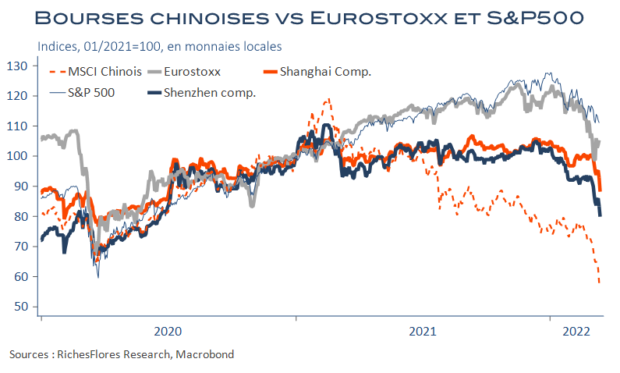
Malgré un ensemble de données économiques, plutôt rassurantes, les marchés chinois ont enregistré une nouvelle séance de fort repli face aux craintes redoutées du confinement de l’agglomération de Shenzhen et au statu quo de la Banque Populaire sur ses taux, à la veille de la remontée attendue des Fed Funds par la FED…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’acquis d’inflation américaine 2022 bat déjà celle de 2021, la récession guette

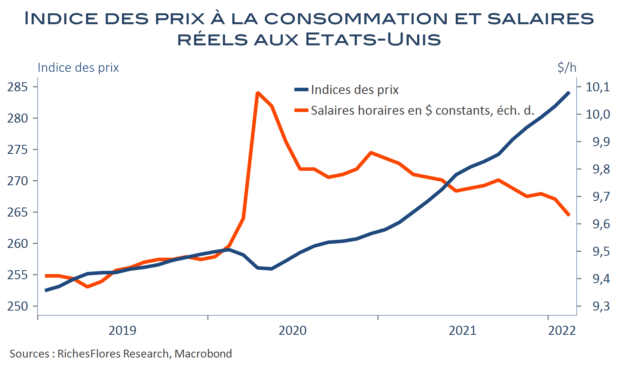
Nouvelle hausse de l’inflation américaine, de 7,5 % en janvier à 7,9 % en février, avec sur le mois une augmentation de 0,8 %, cvs, de l’indice des prix. Sa composante sous-jacente accélère à 6,4 % contre 6 % malgré un léger ralentissement mensuel, à +0,5 % contre +0,6 % en janvier, notamment permis par une baisse des prix des véhicules d’occasion et des biens d’éducation. En février, les prix de l’énergie se sont accrus de 3,8 %, d’ores et déjà beaucoup plus nettement qu’au cours des deux mois précédents, et ceux de l’alimentation de 1 % ; deux postes amenés à enfler davantage l’inflation américaine à brève échéance. Quoiqu’il se passe dans les mois à venir, l’inflation de 2022 marquera un nouveau record. Si les prix se stabilisaient totalement (hors effets saisonniers) entre mars et décembre, l’inflation de 2022 atteindrait, en effet, 4,8 %, un dixième de point au-dessus de celle de 2021 et un plus haut depuis 40 ans, avant même les conséquences du conflit ukrainien…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La guerre, ce n’est pas suffisant, la BCE en rajoute et durcit sa politique monétaire

Contre toute attente, la BCE annonce un durcissement de ses conditions monétaires en revenant sur l’accroissement prévu de son programme d’achats APP. Après avoir annoncé que ces derniers seraient accrus de 20 milliards par mois au deuxième trimestre et de 10 mds au troisième, à respectivement 40 et 30 milliards pour assurer une transition en douceur de l’arrêt du PEPP, le communiqué d’aujourd’hui annonce :

  • Une réduction du programme d’achats, maintenu à 40 milliard en avril mais abaissé à 30 milliards dès le mois de mai, puis à 20 milliards en juin et ne se prononce pas sur le troisième trimestre. A ce terme, les achats dépendront des résultats économiques. Il pourraient être interrompus s’il s’avérait que l’inflation ne soit pas amenée à refluer à terme.
  • Un durcissement de ton à l’égard tout à la fois du risque d’un arrêt imminent de ses achats et de possibles hausses des taux dès ces derniers stoppés.

L’ensemble est indiscutablement plus sévère qu’envisagé, propulsant l’euro et les taux futurs bien au-dessus de leur niveau de ces derniers jours.

Cette décision, assez largement incompréhensible, dans le contexte en présence, est très mal venue. Susceptible, en particulier de créer les conditions d’une rapide remontée des taux et d’un très net regain d’inquiétude sur les perspectives souveraines, avec à la clé des tensions très probables des spreads de taux. Les 10 ans italiens s’envolent en l’occurrence de 23 points de base depuis la publication du communiqué et les français de 19 pb, contre une hausse de 8 pb du Bund. Une fois encore, la BCE semble commettre une erreur qui risque fort d’être coûteuse…

La conférence de presse de Mme Lagarde apporte quelques éléments sur ce qui a conduit à sa décision.

1) Le scénario central de la BCE est particulièrement optimiste

2) Une accumulation d’inquiétudes au sujet des perspectives d’inflation sur lesquelles la présidente de la BCE est revenue à plusieurs reprises.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BCE pourrait ouvrir toutes les portes sans en franchir aucune, à ce stade

Pas de fuite, quasiment pas de prise de parole, les membres de la BCE veulent conserver toute leur latitude avant leur Comité de politique monétaire de jeudi, une priorité aisément compréhensible dans un contexte éminemment incertain où tout peut basculer en moins de 24 heures. On peut légitimement envisager que ce soit également le principal objectif de la communication que livrera sa présidente, Mme Lagarde, jeudi, à savoir : la BCE déploiera les moyens nécessaires pour faire face aux conséquences de la crise tout en veillant à ne pas relâcher ses efforts face aux risques d’inflation de moyen-long terme. Une fois ces bases posées, c’est dans les nuances qu’elle marquera le terrain : le chiffrage de ses prévisions, tout d’abord, et l’appréciation des risques en présence, sur lesquels elle appuiera plus ou moins et face auxquels elle se montrera plus ou moins disposée à déroger à la stratégie qui était la sienne à l’occasion de sa dernière conférence de presse début février. Parmi les points les plus influents, outre sa lecture de l’inflation, celle de la situation bancaire et les risques de liquidités assortis au contexte en présence feront sans doute toute la différence sur la posture du Conseil des gouverneurs et les réponses des marchés.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG février 2022 – Situation avant la guerre

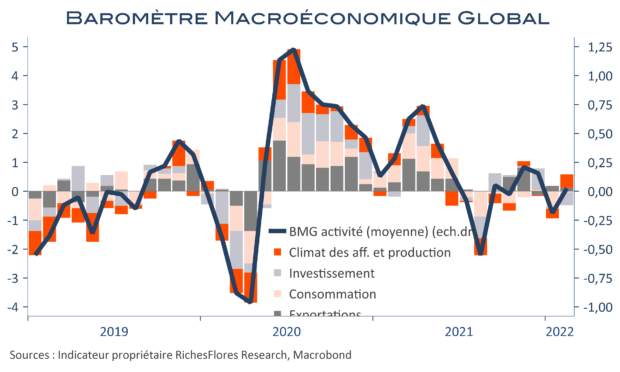
Notre baromètre économique global progresse très légèrement en février, à 0 après -0,2 en janvier, chiffre inférieur d’un dixième de point à sa première estimation. Après Omicron, les momenta de la production et de la consommation rebondissent, sans retrouver la zone positive pour ce dernier. Peu de mouvement du côté du commerce extérieur et une dégradation du contexte d’investissement. L’indicateur global d’inflation, lui, passe de 0,3 à 0,5.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Avec la crise russe, c’est l’ordre établi après la 2nde Guerre Mondiale qui bascule

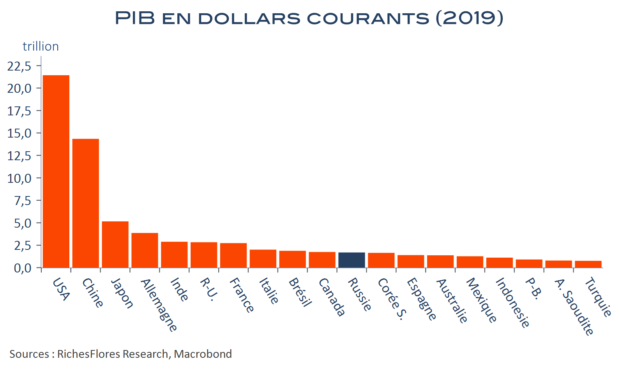
L’ordre du monde élaboré par les alliés aux lendemains de la 2nde guerre mondiale s’est bâti sur l’organisation d’une coopération internationale dont les principes peuvent être grossièrement résumés par les deux points suivants : (1)Les pays ont intérêt au commerce, qui les enrichit. (2)Ils n’ont pas intérêt à la guerre, qui les appauvrit. On consacre, par là même, le primat de l’économie et du commerce sur le militaire et le politique, tout en épargnant des vies humaines et en permettant l’enrichissement des individus. Pour qui veut aller plus loin, cet enrichissement conduit à une démocratisation des régimes. Si, contrairement à ces préceptes, la notion de protectionnisme a déjà refait surface ces dernières années, celle d’expansionnisme territorial reste quasi-unanimement combattue. La réponse occidentale à l’invasion de l’Ukraine par la Russie de V. Poutine s’inscrit dans ce schéma : la Russie est, économiquement, un « petit » pays qui va payer très cher son non-respect des règles internationales. Là où le bât blesse, c’est que la différence de régime et de conception entre les démocraties libérales occidentales et la Russie risque de faire échouer cette approche comme cela a déjà été le cas après 2014. Mais, surtout, le retour de la guerre, « irrationnelle » d’un point de vue économique, marque, pour le meilleur ou pour le pire, celui du politique au premier plan de la compétition internationale.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation galope en zone euro avant même les pleins effets de la crise ukrainienne

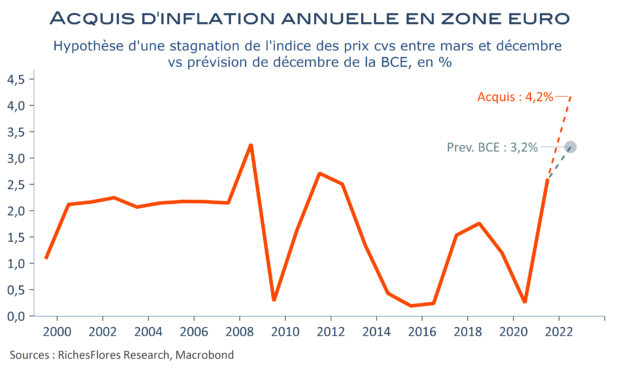
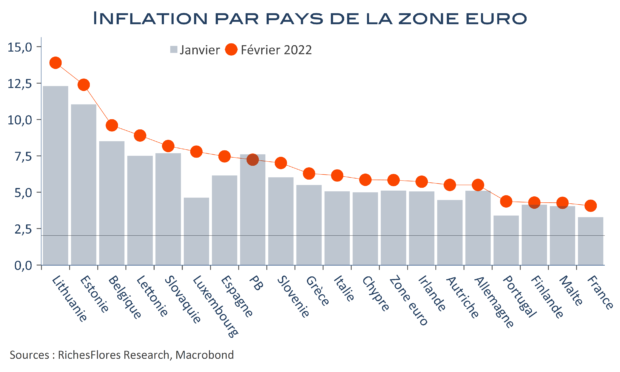
Comme anticipé, les prix à la consommation en zone euro poursuivent leur accélération, avec une hausse annuelle de 5,8 % en février, après 5,1 % en janvier. L’accélération touche tous les pays, mais en priorité ceux de l’est tandis que la France, la mieux lotie, enregistre tout de même une hausse annuelle du CPI harmonisé de 4,1 %. Or, les choses ne vont pas s’arranger d’ici peu, de sorte qu’en moyenne, cette année, l’inflation semble bien partie pour avoisiner au moins 5 %, un choc pour les agents économiques et un dilemme sans nom pour les responsables monétaires.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

ISM manufacturier vs PIB d’Atlanta, deux versions de la conjoncture américaine

L’ISM manufacturier américain a regagné un point en février, à 58,8 ; une bonne nouvelle a priori si ce n’est que le haut niveau de l’indicateur n’a guère fait preuve de fiabilité en matière de croissance effective de l’économie américaine ces derniers temps. Entre novembre et janvier, la production manufacturière n’a quasiment pas évolué malgré des ISM plus élevés qu’aujourd’hui. Une fois encore, ces enquêtes semblent être victimes d’effets de base trompeurs : en février 2021 la production manufacturière avait, en effet, chuté de plus de 3 %…

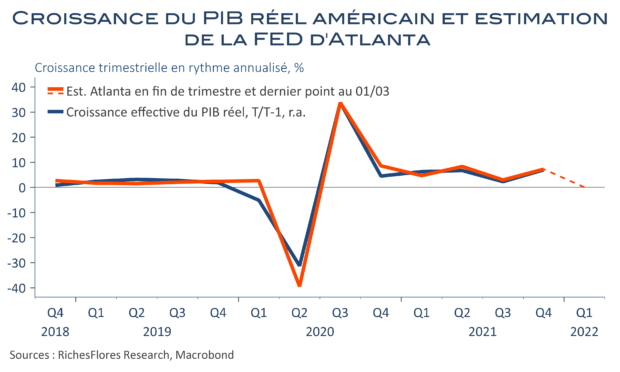
L’estimation de la FED d’Atlanta pour la croissance du premier trimestre donne un autre son de cloche. Son dernier chiffrage dévisse un peu plus pour ne ressortir qu’à 0,04 %, une bien médiocre performance par rapport aux attentes du consensus qui, bien que modestes, oscillent encore entre 1 % et 3 % r.a., en dépit des effets supposés positifs de l’amélioration de la situation sanitaire et tandis que les effets du conflit avec la Russie sont encore à venir. A la fin de la semaine dernière, le prix du gallon d’essence avait déjà rejoint ses quasi-records historiques de 2014. Le WTI n’était alors qu’aux environs de 95 $ le baril, il est aujourd’hui à plus de 106 $… Au contraire du message des ISM, c’est le risque d’une récession qui pointe à l’horizon.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre