K. Warsh, trop confus, perd la confiance qu’il avait acquise lors de son premier FOMC

C’était le RDV de cette fin du mois de juillet ; K. Warsh semble l’avoir raté. Non pas que la décision de la Fed de maintenir les Fed Funds inchangés ait surpris, elle était en effet largement attendue. Ce qui l’était moins est le sentiment d’un président de la Fed totalement indécis et dépourvu de stratégie.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

K. Warsh, trop confus, perd la confiance qu’il avait acquise lors de son premier FOMC

C’était le RDV de cette fin du mois de juillet ; K. Warsh semble l’avoir raté. Non pas que la décision de la Fed de maintenir les Fed Funds inchangés ait surpris, elle était en effet largement attendue. Ce qui l’était moins est le sentiment d’un président de la Fed totalement indécis et dépourvu de stratégie.

Lire la suite…

Retour du pétrole à 100$ le baril; C. Lagarde, plus sévère que le communiqué de la BCE

La perspective d’un conflit durable impliquant un nombre croissant de pays du Golfe a largement gagné en importance ces derniers jours, avec pour conséquence un changement de psychologie des marchés sur les risques qui y sont assortis. L’hypothèse dominante qui envisageait un conflit, sinon éclair, du moins de durée relativement courte et prévisible, semble avoir volé en éclat au fur et à mesure des développements récents, du côté américain comme de celui de l’Iran et des autres pays de la région.

Contrairement à nos attentes, le communiqué de la BCE est apparu relativement flexible, sous un angle délibérément prudent en matière de perspectives économiques et moins catégorique que nous ne l’avions envisagé sur celui de l’inflation. Les commentaires de Christine Lagarde ont rapidement corrigé cette première impression.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Une pause sans conviction de la BCE

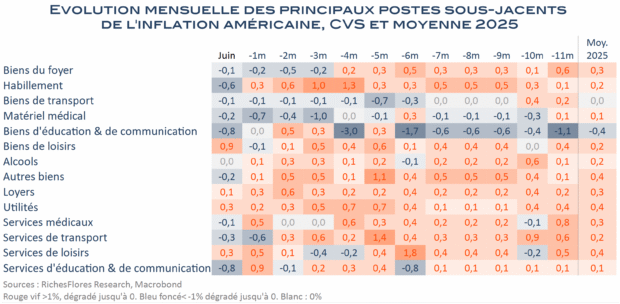
A la reprise du Conflit iranien, canicule -t-il suffi que K. Warsh apparaisse pour que l’inflation américaine disparaisse ? Trève de plaisanterie, les données d’inflation du mois de juin publiées hier sont pour le moins surprenantes, au point de peiner à convaincre. Inutile de chercher dans les détails, les composantes du CPI vont toutes dans le même sens, celui d’une baisse quasi-généralisée des prix, à la principale exception de ceux des loisirs. Effet des festivités des 250 ans des Etats-Unis et de la coupe du monde, sur un secteur qui, pourtant, est censé avoir détruit des emplois comme jamais depuis 2009 au cours de ce même mois ? Décidément les statistiques américaines commencent à poser sérieusement question.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

K. Warsh fait remonter les taux futurs et aplatir la courbe et ça change tout !

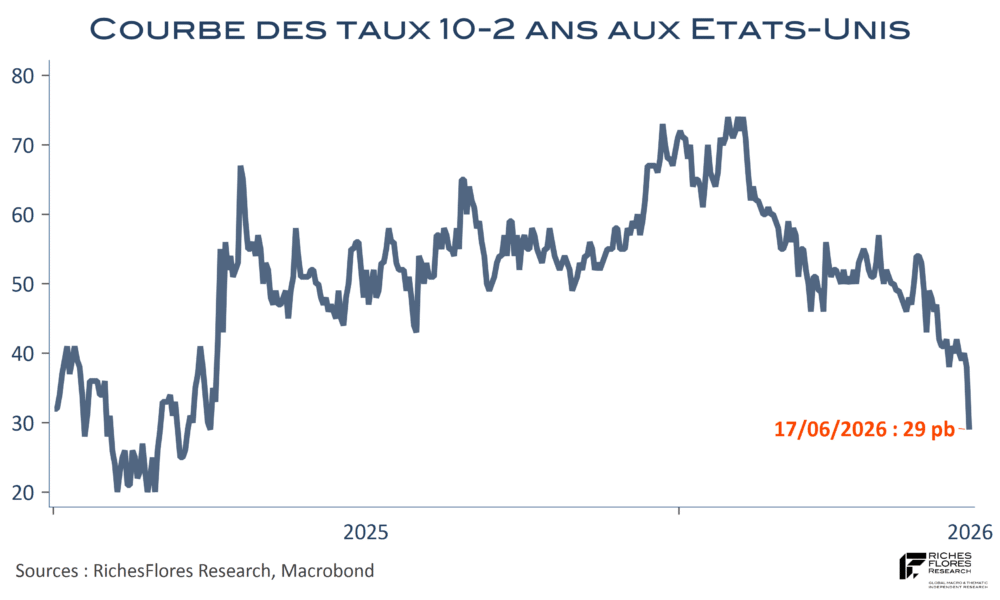
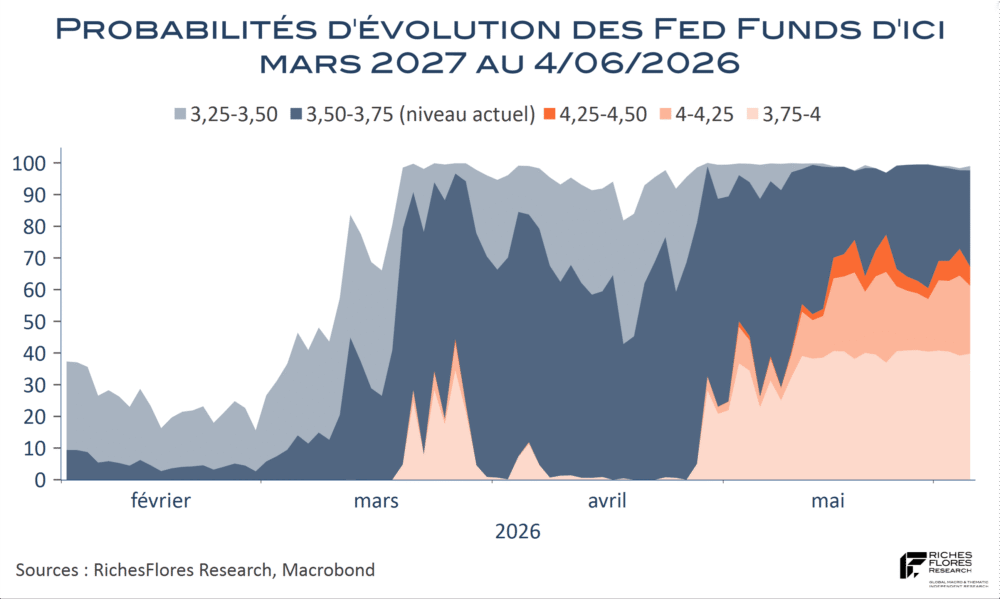
Le premier test de K. Warsh est passé et force est de constater que le nouveau président de la Fed n’a pas conduit l’institution là où D. Trump l’avait laissé entendre et où, de facto, nombreux l’attendaient. Non seulement les promesses de baisses des taux se sont évaporées mais elles ont été remplacées par la perspective d’une hausse d’un quart de point des Fed Funds d’ici la fin de l’année. Plus encore, la hausse généralisée des rendements consécutive à la publication des Dots et aux propos de K. Warsh, se sont soldés par un net aplatissement de la courbe des taux, plutôt qu’à sa pentification souvent espérée. Il faut dire que K. Warsh n’a mâché ni ses mots ni ses intentions, faisant clairement du retour de l’inflation à 2 % son objectif premier. Le communiqué du FOMC, inhabituellement succinct, se termine sans ambages : le Comité garantira la stabilité des prix.
K. Warsh est-il plus royaliste que le roi, du moins que son prédécesseur ? C’est le sentiment qui ressort de cette première apparition dans son rôle de président de la Fed et qui pourrait grandement changer la donne. Si la posture de K. Warsh risque de faire bien peu de gagnants du côté des actifs financiers, elle semble, à l’inverse, en mesure de rétablir la confiance des marchés à l’égard de la Fed, comme le suggère le rebond de près de 1 % du dollar qui a signé sa plus forte hausse quotidienne depuis près d’un an et la chute simultanée des cours de l’or.

Lire la suite…

La BCE face au risque d’incompréhension

C’est quasiment acquis, après douze mois de statu quo, la BCE procèdera à un premier relèvement de ses taux directeurs d’un quart de point ce jeudi. Cette décision, décriée avant d’avoir été prise, interroge nombre d’observateurs et se révèle a bien des titres criticable. Dans un contexte économique déjà considérablement affaibli par le contrecoup de la guerre en Iran, susceptible d’avoir déjà fait basculer la zone euro en récession, comment justifier de procéder à un durcissement monétaire dont l’objectif ne peut être que celui de peser plus encore sur la croissance de la demande ? La réponse, on le sait, se trouve dans son mandat quasi exclusif, qui est celui de la stabilité des prix, aujourd’hui remise en cause par la crise iranienne.
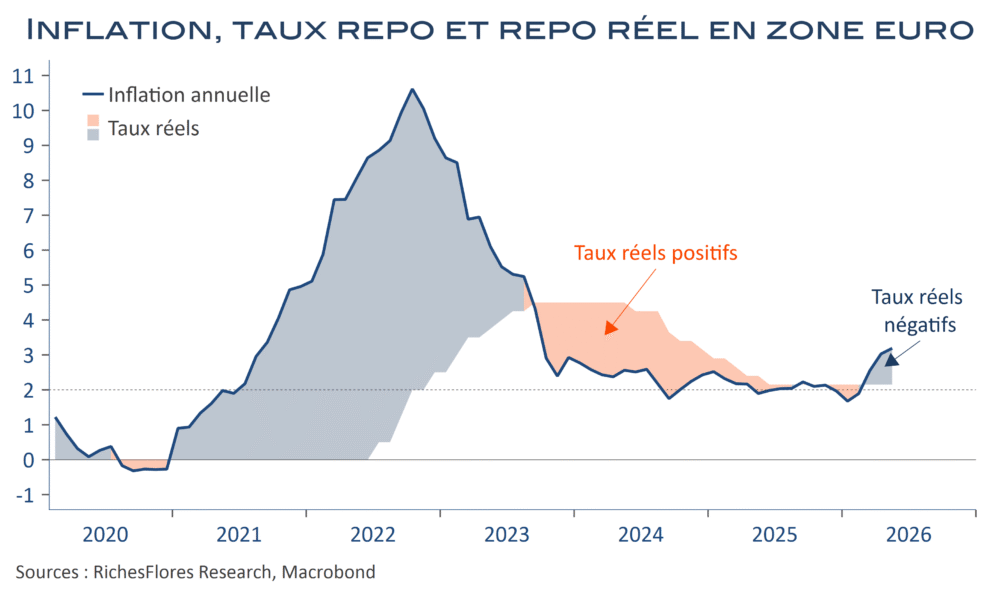
Sauf révision de ce dernier, la BCE n’a pas le loisir de prendre ses distances par rapport à cette responsabilité et si l’inflation accélère au point de remettre en cause la perspective d’un retour vers l’objectif de 2 % à horizon prévisible, sa responsabilité est de faire ce qui est en son pouvoir pour réduire ce risque. A minima, cette discipline suggérerait de ramener les taux réels en territoire sinon positif, du moins neutre, afin de ne pas être accusée de manquement à ses responsabilités. Avec une inflation de 3,2 % en mai, la perspective d’une remontée du taux repo vers à ce même niveau, au lieu de 2,15% aujourd’hui, pourrait justifier à une communication plus « hawkish » qu’attendu de la part de Mme Lagarde ce jeudi. C’est, notamment, par ce biais que la BCE pourrait espérer contrer la montée des tensions sur la partie longue de la courbe des taux.

Lire la suite…

Un rapport sur l’emploi contrariant

Avec 172 K nouveaux postes créés en mai après 179 K en avril, l’économie américaine a retrouvé le chemin des créations d’emploi, conformément à ce qu’avaient déjà signalé les données de l’ADP mercredi. Les créations du seul secteur privé non-agricole ont été révisées en hausse de 123 K à 177 K en avril et progressent moins vigoureusement en mai, 120 K en première lecture, mais sur une base beaucoup mieux répartie qu’au cours des derniers mois. Sauf les services financiers et, dans une moindre mesure, l’information, le commerce et les transports, tous les secteurs économiques ont participé à l’amélioration des résultats du mois de mai, activités de loisirs/restauration et emplois publics, sinon fédéraux, en tête, suivis par la santé, la construction et l’industrie manufacturière.
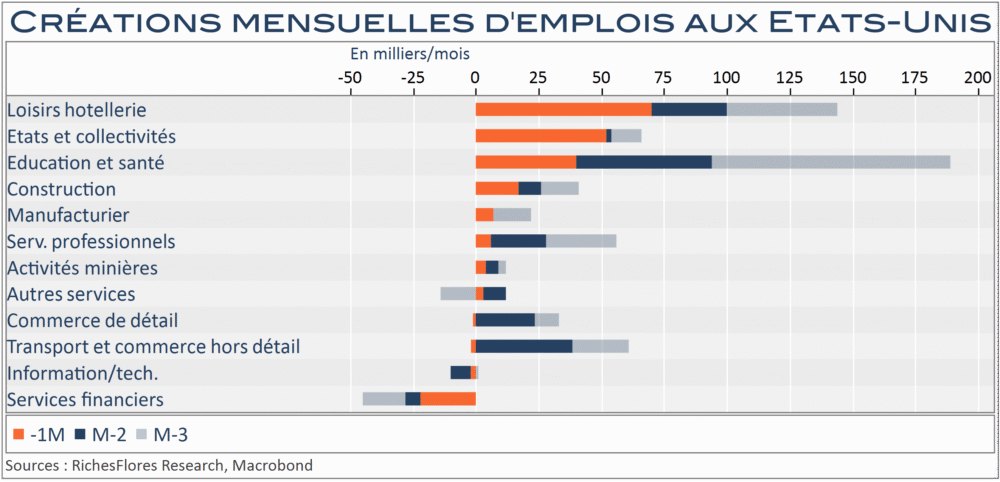
Fort heureusement pour K. Warsh, le taux de chômage ne baisse pas, à 4,3 %, et le taux de salaire annuel décélère encore de deux dixièmes, à 3,4 %. À y regarder de plus près, néanmoins, il se pourrait bien que ces deux éléments de sauvetage, pour un président de la Fed partisan de baisses des taux directeurs, ne soient plus au RDV d’ici peu. D. Trump pourrait se féliciter de ces bons résultats mais telle n’est pas sa préoccupation première aujourd’hui, qui vise avant tout à contenir le coût d’une dette fédérale incontrôlée et de plus en plus onéreuse.
Manifestement, le nouveau président de la Fed aura du mal à satisfaire à cette urgence. Les taux futurs se sont de nouveau tendus à la publication de ce rapport et, sur les marchés, les anticipations de remontées des taux directeurs risquent décidément de conserver un vent de poupe dans les prochaines semaines.
Lire la suite…
Les banques centrales face à l’envolée des taux longs

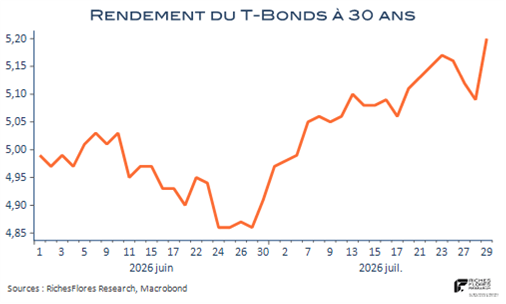
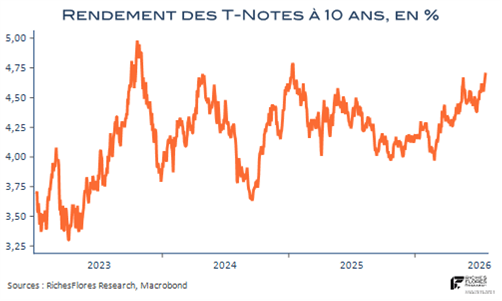
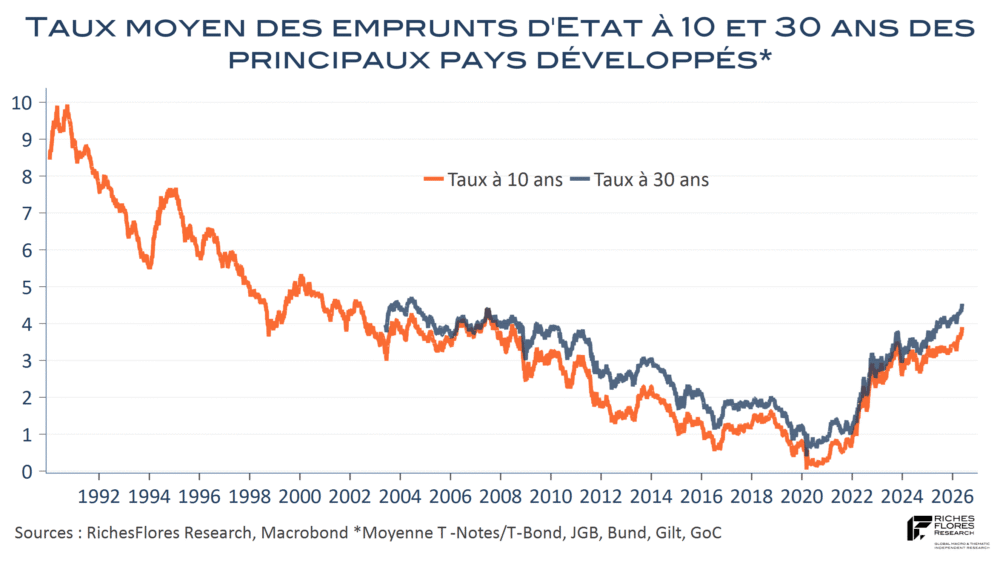
Les tensions renouvelées sur les taux de financement de ces dernières semaines ont remis la question au cœur des préoccupations de marché. Après une année 2025 de relatif apaisement, les rendements à dix ans des obligations d’État ont renoué avec la tendance haussière qui était la leur entre 2021 et 2024, comme le laissait pressentir l’ascension sans répit de leurs équivalents à très long terme, à 30 ans notamment. Les taux longs ont, ainsi, retrouvé dans le courant du mois de mai des niveaux qu’ils n’avaient plus connus depuis presque un quart de siècle. Jusqu’où peut aller ce mouvement est incertain mais une chose est sûre, les arguments en faveur de leur renchérissement persistant ne manquent pas, à court terme, ainsi que détaillé dans notre HDV du 8 mai, comme à plus long terme, dans un monde aux ressources saturées, confronté à des ruptures démographiques qui exacerbent les déséquilibres entre capacités et besoins de financement.

Comment les banques centrales appréhendent-elles ce changement d’environnement ?
Ces dernières ne sont pas des plus prolixes sur le sujet mais on peut légitimement penser qu’elles observent de très près ces développements. Or, il existe de nombreuses façons d’appréhender ce nouvel environnement, avec des incidences potentiellement majeures sur la gestion des politiques monétaires et des conséquences concrètes sur les perspectives économiques et financières, qui valent largement qu’on y prête attention.

Lire la suite…