Stop ou encore ?

Télécharger l’hebdo

Quatre semaines après la victoire de D. Trump à la présidentielle américaine, la psychologie des marchés semble avoir radicalement changé. Si leur nouvelle façon d’appréhender l’avenir venait à être confortée, nous ne serions qu’au début de profonds bouleversements.

À supposer, en effet, que l’économie américaine soit effectivement capable de connaître une croissance durablement supérieure à 3 % et une inflation de plus de 2 %, le niveau vers lequel les taux à 10 ans américains devraient converger ne serait plus de 2 %-3 % comme la plupart des prévisionnistes anticipaient jusqu’alors mais plus vraisemblablement de 5 %-6 %, plus de deux fois supérieur au niveau actuel et jamais observé depuis 2007.

Une telle correction équivaudrait à une chute du marché obligataire d’environ 25 %, cohérente avec un changement radical des anticipations sur la politique de la FED. Le nombre de hausses des taux directeurs que pourrait orchestrer la FED dans un tel cas de figure, ne serait plus, en effet, de 2, 3 ou 4, à pas comptés de 25 points base chacun d’ici la fin de l’année prochaine, mais plus vraisemblablement de 8 ou 9, soit un relèvement à chaque réunion du FOMC, sans exclure la possibilité de mouvements de 50 points de base, dont le dernier du genre remonte à l’année 2000…

Alors que se sont multipliées ces derniers mois les analyses structurelles aboutissant pour la plupart à la conclusion d’un nouveau régime de taux d’intérêt durablement bas, les enchaînements susceptibles de naître de ce changement subit de perception constituent, on le comprend, un risque indiscutablement élevé pour les investisseurs. Qu’en penser ?
Plus confiants, oui mais…

Télécharger l’hebdo

Les développements intervenus au cours de la semaine écoulée ont ouvert la voie à une nette récupération des marchés boursiers internationaux avec pour conséquence la propulsion des indices phares américains sur de nouveaux records historiques et, dans leur sillage, un retour généralisé de l’appétit pour le risque. Après une clôture jeudi de l’indice MSCI monde sur un plus haut depuis le 1er décembre 2015, la tentation est grande de voir dans le regain de confiance de ces derniers jours les signes avant-coureurs d’une embellie durable des marchés mondiaux à l’heure, qui plus est, où les liquidités ne manquent pas.

Qu’en penser ?

Sticky inflation USExports All

Le point bas de l’inflation mondiale est sans doute dépassé, mais encore ?

Télécharger l’hebdo

Le rebond des cours du pétrole depuis la fin janvier est en train de faire son travail : l’évolution des prix à la consommation a cessé de baisser dans de nombreux pays et devrait, à de rares exceptions près, se redresser d’ici la fin de l’année. Les chances que le point bas de l’inflation mondiale soit maintenant derrière nous sont, de fait, relativement importantes. Après quasiment cinq ans de désinflation et une année 2015 marquée par une intensification des pressions déflationnistes, ce constat est loin d’être anodin. Comment l’interpréter ?

La remontée des cours du pétrole ; une bonne nouvelle, vraiment ?

Télécharger l’hebdo

Depuis près de deux ans, la chute des cours du pétrole a fait trembler les marchés financiers internationaux, ébranlé le monde émergent et essaimé la déflation un peu plus largement à l’échelle mondiale, poussant les banques centrales dans des retranchements jusqu’alors inexplorés. Des espoirs initialement escomptés d’une division par trois de la facture énergétique mondiale, la chute des cours du pétrole s’est transformée en un profond facteur de déstabilisation économique et financier à l’allure de plus en plus systémique. Depuis l’été dernier, les oscillations du marché pétrolier en sont venues à dicter le comportement de la plupart des classes d’actifs ; des actions aux obligations d’état ou d’entreprises, en passant par les taux de changes, les cours de l’or et bon nombre de secteurs de la cote. Quand, en début d’année, les cours ont subi un nouvel accès de faiblesse, c’est en définitive le spectre d’une récession mondiale qu’ils finissaient par agiter. Dans un tel contexte, les premiers temps du raffermissement du marché pétrolier ont incontestablement été accueillis avec soulagement. Pas sûr toutefois que cette bonne nouvelle d’une remontée des cours du pétrole soit longtemps source de réjouissance !

La Fed transige, vend-elle son âme ?

Télécharger l’article

Au contraire de ce que nous redoutions, la Fed transige avec un discours des plus « dovish ». Janet Yellen admet que l’inflation se redresse mais ne donne pas le moins du monde le sentiment de s’en préoccuper à ce stade. Son nouveau scénario n’envisage plus que deux hausses de ses taux directeurs cette année, qui, à l’écouter, semblent encore assez largement incertaines. Dans l’ensemble donc, notre analyse de ces derniers jours était erronée. Comment l’expliquer ?

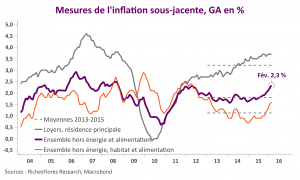
Notre erreur ne réside pas dans l’analyse des chiffres d’inflation dont les publications d’aujourd’hui confirment bel et bien la tendance solidement haussière de ces derniers mois, mais dans l’importance que la Fed donne à ces données. À ce titre, le changement est d’envergure, notamment en comparaison de sa posture de décembre. En d’autres termes, la Fed semble prête à prendre le risque d’une inflation plus élevée dans un contexte éminemment incertain, marqué par une montée des tensions internationales.

Inflation US

Si la nouvelle est plutôt bienvenue, compte tenu des risques en présence, elle pose néanmoins bien des questions pour la suite :

  • Quid du risque effectif d’une accélération des prix ?
  • Quid de la fonction de réaction la Fed à l’avenir ?
  • Enfin, quid de cette rupture pour les marchés ?

La FED peut-elle éviter un coup de tonnerre ?

Télécharger l’article

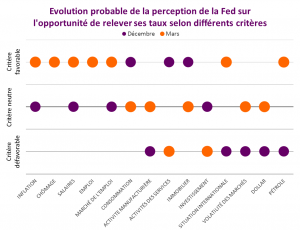
Les données économiques récentes offrent peu d’arguments à la FED pour mettre franchement à l’écart son scénario de hausse des taux d’intérêt du mois de décembre. Des quatorze critères que nous retenons comme les plus susceptibles d’influencer sa décision et son communiqué, sept suggèrent une opportunité accrue de relever le niveau de ses taux d’intérêt, soit deux de plus qu’au mois de décembre ; cinq sont neutres (au lieu de quatre en décembre) et deux seulement sont négatifs (contre cinq en décembre). Le solde net de ces critères ressort ainsi clairement en faveur d’une hausse de ses taux directeurs, à +5 au lieu de 0. Dans de telles conditions, si Janet Yellen peut, sans doute, retenir un passage à l’acte ce mois-ci, sa capacité à prévenir un communiqué relativement intransigeant sur la nécessité de reprendre sans tarder le cycle de hausse des taux pourrait être réduite.

Indicateurs FED mars 16

Il y a donc un risque non négligeable de mauvaise surprise pour les marchés, qui excluent quasiment à 100 % la probabilité de hausse des taux ce mois-ci et jouent la carte d’une Fed durablement accommodante, ne chiffrant qu’à 24 % et 51 %, respectivement, la probabilité d’une hausse des taux en avril et juin. Au total, si notre analyse est la bonne, le communiqué de la Fed pourrait résonner comme un coup de tonnerre sur des marchés toujours très fébriles.

À défaut de QE, la BCE passe aux « minutes »

Télécharger l’hebdo

A défaut de QE, la BCE passe aux « minutes »

La BCE a besoin de temps pour compléter son dispositif de mesures contre la déflation. Mais ne nous y trompons pas, elle procèdera à pas comptés. L’espacement de ses réunions sur un rythme de six semaines plutôt que mensuel et l’innovation qui consiste en la publication de minutes semblent ainsi n’avoir qu’une seule justification : éviter de laisser se créer trop d’attentes sur ses actions à venir. Voilà en substance ce qui est ressorti du Comité mensuel de politique monétaire cette semaine. En d’autres termes, pas de révolution sous le ciel européen : l’horloge de la BCE fonctionne toujours au ralenti et a minima.

États-Unis, après l’emploi, l’inflation en ligne de mire

Après avoir détaillé les indicateurs qu’elle allait suivre pour mieux appréhender les évolutions du marché de l’emploi, la Fed ne devrait plus tarder à détailler ceux qu’elle compte privilégier en matière d’inflation. Avec un taux de chômage dorénavant à 6,1 % de la population active et une amélioration soutenue des créations d’emploi ces derniers mois, c’est en effet sur son diagnostic inflationniste que portera sa communication dans les prochains mois et ses décisions éventuelles sur le timing de hausse de ses taux d’intérêt.

L’humeur du Vendredi 7 février

Télécharger l’hebdo

L’asymétrie de gestion des risques par la BCE

Que la BCE ait une gestion asymétrique des risques liés à l’évolution des prix n’est pas véritablement un scoop et si certains pouvaient encore en douter, la démonstration d’hier ne laisse plus de place au doute. Mario Draghi ne constate pas de déflation et justifie ainsi de ne rien modifier à sa politique. Il faudra donc attendre d’être certain que la zone euro soit prise à la trappe avant d’envisager un déploiement de l’artillerie que Mario Draghi nous promet détenir. Cela tranche assurément avec sa politique de prévention… contre le risque d’inflation. Rassurons-nous toutefois, la BCE publiera dès le mois de mars ses prévisions d’inflation à horizon 2016 et s’il s’avère que celles-ci aboutissent à un scénario préoccupant, alors elle fera ce qu’il se doit… Résultat, les spéculations sur les prévisions du mois de mars vont bon train et pourtant, qui peut être dupe au point de croire que le propre scénario de la BCE la conduise à invalider sa position du mois de février ?

La BCE, c’est presque certain, ne changera pas sa politique de sitôt. Dans notre scénario, aucune baisse des taux directeurs n’apparaît avant la fin de cette année, mais seulement courant 2015.

Zoom sur les données de la semaine

– Les commandes à l’industrie

– L’emploi américain

– La production industrielle brésilienne