L’immense pari Biden

Les chances de connaître le vainqueur de l’élection présidentielle américaine dès aujourd’hui sont faibles compte-tenu :

1- De l’importance du vote par correspondance. On rappellera que l’Etat le plus susceptible de faire basculer la Maison Blanche dans le camp démocrate ou de la maintenir dans le giron des républicains est la Pennsylvanie qui a étendu le comptage des votes par correspondance aux enveloppes postées le jour du scrutin, et donc reçues jusqu’à trois jours après.

2- Des risques de contestation des résultats d’ores et déjà formulés par D. Trump en cas de victoire de J. Biden.

Mercredi matin, il n’est donc pas impossible qu’aucun des candidats n’ait officiellement obtenu 270 grands électeurs.

Quelles seraient les conséquences d’une telle situation ?

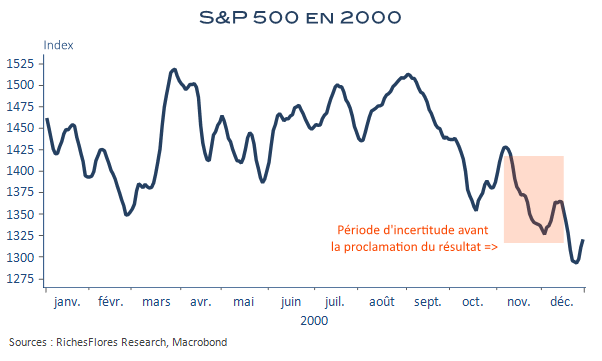
Cela peut aller d’un simple délai à de nouvelles batailles juridiques, des recomptages, chaque camp proclamant son vainqueur : les possibilités sont nombreuses. En 2000, c’est, au bout d’un mois de controverses, la cour suprême qui avait déclaré G.W. Bush vainqueur. Cette année-là, entre le 7 novembre et le 4 décembre, le S&P 500 avait dévissé de 7 %.
Plusieurs hypothèses peuvent se présenter. Nous les avons résumé dans le schéma suivant. Celui-ci souligne la faible probabilité d’un résultat suffisamment tranché dans les tout prochains jours malgré les estimations de Predictit.
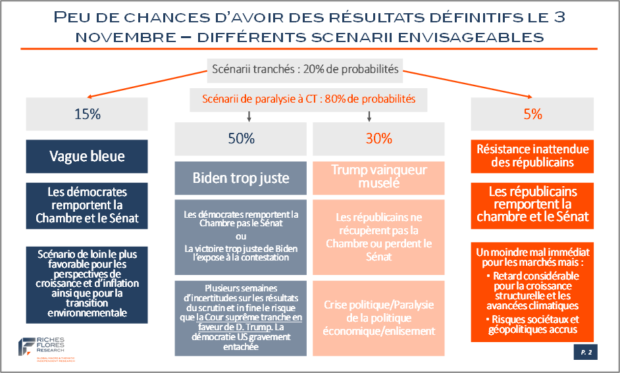
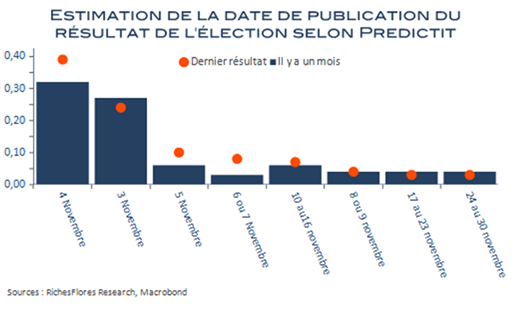
De ces différents cas de figure, il ressort néanmoins clairement que celui d’une vague bleue serait le plus favorable, de fait jamais une élection américaine n’a semblé représenter un enjeu aussi important que l’actuel pour l’économie américaine, comme pour le reste du monde.

La capacité du prochain président à être celui du redressement structurel de l’économie américaine est de très loin l’enjeu n°1 de ce scrutin, duquel découleront tout à la fois :

Les doubles perspectives de croissance et d’inflation américaines de long terme
Celles de la soutenabilité de la dette et le risque-dollar qui lui est associé
La possibilité d’une transition accélérée vers un modèle de croissance bas carbone, source de rénovation de l’investissement et de l’emploi nécessaires pour combattre les inégalités devenues insurmontables
Mais aussi, dans une large mesure, les chances de survie, à terme, de la zone euro
Une victoire de J. Biden ne garantirait pas de remporter chacun de ces succès mais une réélection de D. Trump écarterait définitivement cette chance.

Vous trouverez en pièce jointe un pack de 11 slides sur les conditions de réussite du programme de J. Biden
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Non, l’été n’a pas été une période de forte croissance ! Tout ou presque s’est fait avant…

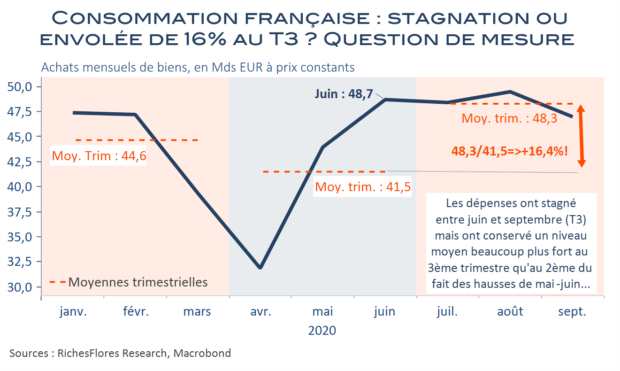
L’analyse qui sera faite des comptes nationaux du troisième trimestre a tout lieu d’être très influente sur l’interprétation des impacts de la crise sanitaire, l’appréciation de notre capacité à en surmonter les effets ou à faire face au regain d’épidémie. L’exercice n’est cependant pas des plus faciles et les pièges sont nombreux. Les premières estimations de PIB publiées ce matin ont systématiquement dépassé les attentes. Entre le deuxième et le troisième trimestre, la croissance se serait élevée à 18,2 % en France, 8,2 % en Allemagne, 16,1 % et 16,7 % respectivement en Italie et en Espagne. La première réaction à la lecture de ces données est, naturellement, que la saison estivale a été très dynamique, constat plutôt rassurant sur l’état de la conjoncture et, le cas échéant, notre capacité à aborder une nouvelle période difficile. C’est pourtant une toute autre histoire que suggère l’analyse détaillée des données de la période estivale, en particulier de leurs sous-jacents mensuels. Ces derniers décrivent pour la plupart un été particulièrement pauvre en croissance, après des phénomènes de rattrapage concentrés entre mai et juin dont l’effet est de rendre le troisième trimestre bien trompeur.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les marchés voient la reflation, le Covid répand la déflation et les défensives sont chères…

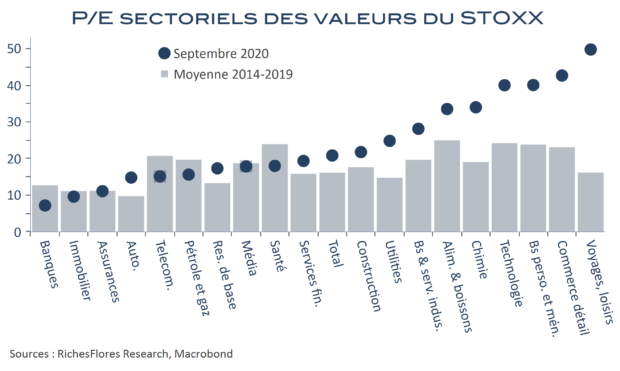
Le contraste entre les sous-jacents des marchés et la réalité sanitaire s’est singulièrement accentué ces dernières semaines. A la veille de l’annonce supposée d’un accord entre républicains et démocrates américains, la tentation reflationniste s’accroît sur les premiers et les valeurs cycliques seraient dans les starting blocks selon certains. De son côté l’épidémie connaît un nouvel élan et menace de jour en jour d’imposer plus de limitations à la vie économique mondiale. Malgré l’embellie de ces derniers mois, les entreprises n’ont guère trouvé de quoi restaurer leur pricing power, bien au contraire à en juger par les enquêtes les plus récentes. Or, la persistance de la crise sanitaire ne plaide guère en faveur d’une amélioration rapide sur ce front.

Le plan de soutien américain peut-il contrer ces tendances à lui seul ? Le pari n’est pas gagné et les déconvenues du côté des cycliques pourraient ne pas tarder. Reste que les défensives ne sont pas bon marché et que leur médiocre performance récente interroge sur leur capacité à prendre le relais…


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

J. Biden, nouvelle donne ? Et sinon ?

Jamais élection américaine ne s’est déroulée dans un climat aussi incertain. Outre une crise sanitaire inédite, l’expression de fractures sociétales sans précédent et les menaces de D. Trump de ne pas se plier au verdict des urnes, réside un grand flou autour de ce donnerait une victoire démocrate. J. Biden a un programme de 7 000 milliards de dollars (33 % du PIB américain) sur dix ans, aux forts accents rooseveltiens, en nette rupture avec l’orientation de ces dernières décennies. Mais personne n’y croit. Même avec une majorité démocrate au Sénat, l’obstruction des républicains bloquerait la mise en place de ses mesures les plus emblématiques. Résultat, l’action du futur président pourrait être réduite de moitié ; de quoi, sans doute, rassurer les marchés à brève échéance mais probablement pas bouleverser l’ordre des choses ni promettre, à terme, une croissance économique structurelle plus solide qui sera pourtant nécessaire pour rembourser les dettes additionnelles. Alors que fleurissent les scénarii sur l’impact de l’issue de ce scrutin sur les marchés, peut-être n’est-il pas inutile de considérer le cas de figure où, à l’instar du précédent, il ne changerait pas grand-chose, tout au moins pas pour le meilleur….


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

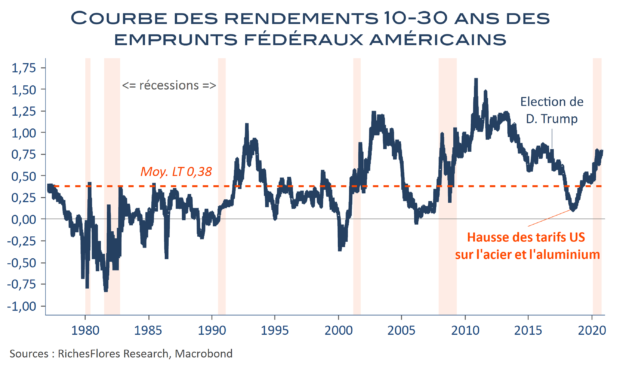
Pentification de la courbe des taux 10-30 ans US : inflation ou solvabilité ?

Liquidités à foison, dérapage des comptes publics, ténacité de la pandémie, risques sociaux, politiques, protectionnistes… La liste est longue des questionnements sur les conséquences de long terme de la crise sanitaire. Certains y voient un cocktail inflationniste qui finira forcément par faire remonter les taux d’intérêt dans un avenir plus ou moins lointain ; d’autres, la multiplication des risques de défaut, aux conséquences in fine comparables sur le coût du capital, sur fond néanmoins d’importantes distorsions selon les agents, les pays, les périodes. Quelques-uns, enfin, voient dans cette crise une source d’amplification des déviations sociétales d’économies comme jamais financiarisées, tenues à bout de bras par une inépuisable inventivité des banques centrales dont les pratiques aboutissent à une économie de rente, susceptible d’étouffer tout risque d’inflation pendant bien longtemps encore.

Face à ces incertitudes, le réflexe est souvent d’aller chercher des pistes de réponses sur ce que nous renvoient les anticipations des marchés financiers, en particulier les actifs les plus longs, moins soumis à l’interventionnisme monétaire et réputés plus efficients. Or, il se passe des choses sur ces derniers.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Septembre s’est bien terminé, ce qui suit prend l’allure d’un mois d’octobre…

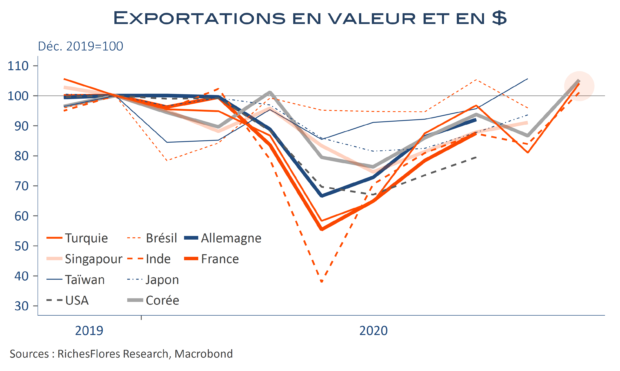
Les indicateurs économiques ont été de bonne facture ces derniers jours. En Chine, les PMI nationaux ont été plus rassurants que ceux de Markit à la veille de la « Golden week » qui devrait être bienvenue pour les entreprises locales. En Europe, les enquêtes mensuelles de la Commission européenne ont agréablement surpris, de même que les données de consommation du mois d’août. Enfin, les indicateurs américains ont, dans l’ensemble, bien résisté, souvent aussi plus robustes qu’attendu. Le troisième trimestre se termine donc sur une note encourageante dont on commence à voir les effets sur la dynamique des échanges mondiaux. Difficile malgré tout de faire abstraction des inquiétudes suscitées par le regain d’épidémie de Covid. L’économie mondiale, encore convalescente, semble bien mal lotie, en effet, pour faire face au durcissement généralisé des mesures de précaution sanitaire. Malgré les bonnes nouvelles économiques récentes, les marchés doutent et l’optimisme des investisseurs qui avait jusqu’alors résisté aux tumultes de l’été est assurément malmené. Sauf nouvelles actions d’envergure, peu probable, des politiques économiques, le risque d’une nouvelle vague de doutes, synonyme de regain de volatilité sur les marchés financiers, est élevé.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Xi Jinping est-il en train d’ouvrir une nouvelle page pour la Chine ?

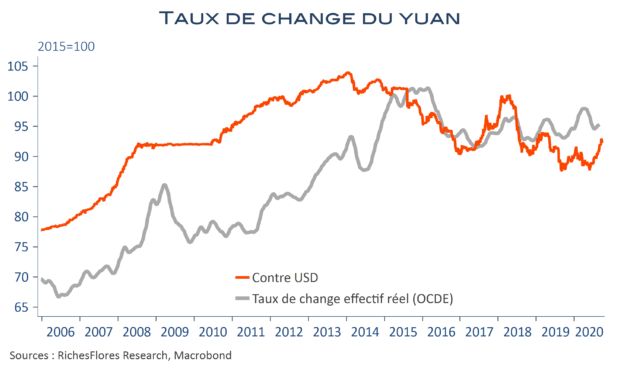
Augmentation des réserves stratégiques de matières premières, neutralité carbone à horizon 2060, appréciation du yuan vis-à-vis du billet vert… Il se passe des choses en Chine qui, a priori, n’ont pas grand-chose à voir l’une avec l’autre et dont on peine à apprécier l’importance dans le climat actuel de tensions géostratégiques, sur fond de guerre commerciale de plus en plus intense avec les Etats-Unis à la veille de la présidentielle. Entre les déclarations d’intention sur l’environnement, loin d’être suffisamment précises pour convaincre de la véracité d’un changement de cap de la politique climatique chinoise, et une annonce de stockage de matières premières que l’on pourrait interpréter comme une simple réplique aux mesures protectionnistes de D. Trump, difficile, en effet, d’apprécier l’importance de ces changements. À y regarder de plus près, pourtant, ces évolutions semblent très cohérentes, en particulier par la pertinence des réponses qu’elles apportent aux limites constatées du modèle chinois ces dernières années. Elles deviennent ainsi nettement plus convaincantes et suggèrent bel et bien de profonds changements possibles et, à vrai dire, indispensables pour l’Empire du Milieu…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Scénario trimestriel : Crises masquées, reprise à cloche-pied

L’économie mondiale traverse une crise sans précédent sans en afficher les symptômes, tant la mobilisation inédite des banques centrales et des gouvernements face au choc sanitaire a été efficace. Les stigmates des crises sous-jacentes ont pourtant tout lieu de réapparaître au fil de la reprise à venir. Qu’en attendre ? Principales conclusions de la mise à jour de notre scénario :

  • Le rattrapage post-confinement marque le pas en fin de trimestre : en l’absence de reprise des échanges, la remise à niveau industrielle est partielle tandis que la persistance de l’épidémie entrave encore de nombreux pans des activités de services.
  • Les freins à la croissance qui couvaient ces dernières années ont été exacerbés par la crise sanitaire :
    • le surendettement pèse sur les perspectives d’investissement, lesquelles ne sont que partiellement soutenues par les plans de relance, aux effets trop dilués.
    • La démondialisation s’accélère, ce qui sanctionne la Chine et les grands exportateurs, en particulier les émergents.
    • L’une et l’autre de ces conditions ferment la porte au scénario de reflation plébiscité par les marchés.
  • Déception sur la croissance, absence d’inflation cyclique et vigilance des banques centrales maintiennent de très bas niveaux de taux d’intérêt, malgré une volatilité possiblement plus élevée, en partie du fait du risque politique.
  • L’exubérance des valeurs technologiques est de plus en plus menaçante. La probabilité que les bourses flanchent à brève échéance s’accroit dans la perspective de résultats décevants et d’une remise en question du scénario de reflation. 2021 devrait être plus favorable à un retour de l’appétit pour le risque sous réserve que les valeurs technologiques ne craquent pas.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre