
C’est pas la fête chez les émergents. Cela est-il sans importance ?

Alors que le cycle de croissance se prolonge aux États-Unis, que les perspectives européennes ont le vent en poupe et que le Japon semble renaître de deux décennies perdues, la situation peine à suivre dans le monde émergent. Si la sortie de plusieurs années de récession au Brésil et en Russie autorise à l’ensemble de ces économies d’afficher, en moyenne, des rythmes de croissance plus élevés qu’au cours des deux dernières années, les résultats ne sont pas à la hauteur des attentes. Après quelques mois d’encouragements, l’amélioration des indicateurs avancés de l’activité semble déjà s’essouffler. Les exportateurs de produits manufacturés n’affichent que de maigres bénéfices de la reprise de la demande mondiale tandis que les exportateurs de matières premières restent pénalisés par la faible croissance des volumes exportés et des évolutions de prix encore très disparates.

Cette situation ne semble guère émouvoir les observateurs ni les marchés, partant généralement du postulat que l’amélioration des perspectives du monde développé finira forcément par porter ses fruits dans le reste du monde. C’est sans doute faire preuve d’un biais assurément optimiste, à en juger par l’état des lieux que les tendances en place conduisent à dresser. Gare à ce que les déceptions en provenance du monde en développement ne finissent, au contraire, par l’emporter sur la conjoncture mondiale.
Lire la suite…

Et si la courbe de Phillips n’était pas le sujet ?

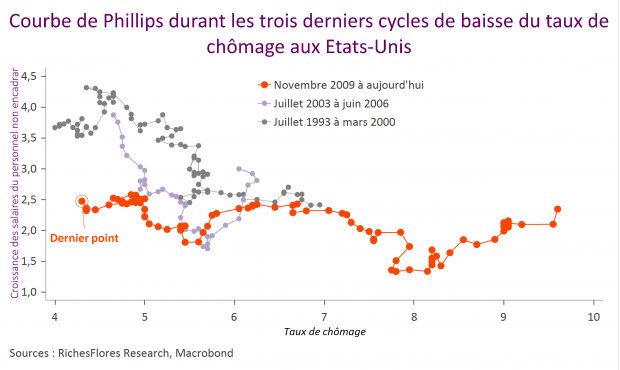
Le faible niveau d’inflation concentre l’attention des banquiers centraux dont les modèles sont mis à mal par l’anomalie apparente d’une absence d’inflation cyclique. La fonction de réaction des politiques monétaires étant essentiellement assise sur celle du degré de sollicitation des ressources productives, au premier rang desquelles les ressources en emploi, on comprend que les dysfonctionnements de la courbe de Phillips créent un profond embarras. Une approche différente, qui considèrerait non pas la réserve d’emploi mais la dynamique du marché du travail, suggère une réponse à l’anomalie constatée mais ne promet guère d’accélération imminente des salaires.

Lire la suite…

Inflation, les européens sur le qui-vive. La FED viendra-t-elle calmer le jeu ?

Impatientes de reprendre la voie d’une normalisation de leurs politiques monétaires, les banques centrales vont-elles sauter sur l’occasion de résultats d’inflation un brin mieux orientés en août ? La tentation est palpable. Mark Carney, le Président de la Banque d’Angleterre, se dit dans les starting blocks tandis que de Jens Weidmann, président de la Bundesbank, plaide pour un arrêt du programme d’achats d’actifs de la BCE. La FED viendra-t-elle ajouter de l’huile sur le feu mercredi prochain, comme le suggèrent les anticipations des marchés ou, au contraire, calmer le jeu ? La deuxième option reste, à nos yeux, la plus probable.

Lire la suite…

L’inflation américaine définitivement absente, la FED ne peut que reculer, la BCE se retrouve en porte-à-faux

À en juger par les données publiées vendredi, Janet Yellen a été bien inspirée de prendre ses distances à l’égard du risque inflationniste et de celui d’une éventuelle surchauffe de l’économie américaine. Non seulement l’inflation a poursuivi son déclin en juin mais les ventes de détail se sont repliées pour le deuxième mois consécutif, n’affichant sur l’ensemble du deuxième trimestre qu’une progression de 0,3 %. De quoi, pour la FED, repenser sa stratégie de relèvement de ses taux directeurs mais aussi potentiellement de réduction de son bilan… Assurément, la tâche de la BCE ne sera pas facilitée par ce revirement imposé à la politique américaine.

Lire la suite…

L’insensibilité des salaires au bas niveau de taux de chômage, une aberration ? Pas vraiment.

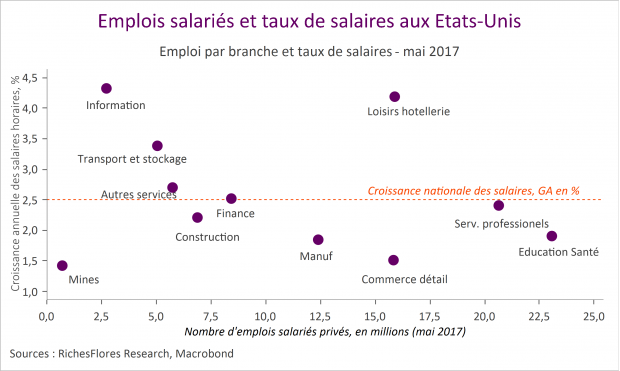
Banquiers centraux et économistes semblent désarçonnés par l’absence d’accélération des salaires dans les économies dans lesquelles le bas niveau du taux de chômage suggère une situation de plein emploi traditionnellement propice à une montée des tensions salariales. Face à cette situation, les banques centrales sont sur le qui-vive, redoutant une correction de cette anomalie apparente qui pourrait se concrétiser par un emballement subit des rémunérations. Peut-on vraiment parler d’anomalie ? Telle n’est pas la conclusion de notre analyse qui trouve de nombreuses explications rationnelles à l’inertie en présence des rémunérations et, donc, à celle de l’inflation.

Lire la suite…

Le cycle automobile mondial a vécu. Le secteur n’est pas à l’abri d’une remise en question en Europe

Depuis le début de l’année le secteur automobile européen a affiché l’une des plus faibles performances en bourse. Alors que les perspectives de croissance économiques tendent à être revues à la hausse, on aurait attendu de ce secteur qu’il donne des signes plus encourageants. Tel semble de moins en moins pouvoir être le cas. Fragilisé par les perspectives de faible croissance domestique, le secteur est maintenant rattrapé par la celle des perspectives mondiales, les mauvais coups portés au scénario de reflation par l’administration américaine et le repli du pétrole et, dorénavant, par la hausse de l’euro…

Lire la suite…

Secteur bancaire : la ritournelle procyclique de la réglementation face aux vents contraires

La volonté du président D. Trump de débrider le secteur bancaire des contraintes de la réglementation financière renforcée mise en place depuis 2010 aux États-Unis pose bien des questions. Perçu par certains comme absolument nécessaire pour redonner au secteur bancaire son entière capacité à soutenir l’activité, ce retour en arrière sur les mesures de prévention adoptées après la crise des subprime fait redouter à de nombreux observateurs une nouvelle frénésie de crédit, porteuse, in fine, d’instabilité financière.

Lire la suite…

Le grand embarras de la FED, le bonheur du Dow Jones et celui des cours de l’or

Comment la FED va-t-elle se sortir de l’ornière dans laquelle elle se trouve ? Le risque d’un changement impromptu de sa politique dès demain est assez faible, sa communication récente n’ayant donné aucun signal avant-coureur d’un tel revirement depuis la publication des minutes du comité du mois de décembre dans lesquelles elle était apparue des plus réservées quant aux perspectives américaines. Pour autant, indicateurs économiques et inflation auraient de quoi l’inciter à un modifier son approche. Lire la suite…