TRUMP – l’effet papillon

C’est peu de dire que la réaction initiale des marchés financiers à la victoire de Donald J. Trump interroge. La tentation pourrait être grande de suivre le mouvement et d’accepter l’idée que l’élection du nouveau président des États-Unis a créé plus de peur qu’elle ne fera de mal ; que le pragmatisme prendra forcément le pas sur les provocations et que, in fine, seuls les éléments les plus favorables de son programme – baisse d’impôts et dépenses d’infrastructures – sont à retenir. Il y aurait cependant une certaine indécence à ne pas considérer le risque de complaisance à privilégier telle approche ; à faire fi, non seulement des dérives verbales de ces derniers mois, mais de ce qui figure noir sur blanc sur la plateforme électorale de l’ex-candidat et des risques de dérives que sa seule élection pourrait produire dans la société américaine et au-delà. Rien, sinon, une apparition publique de trois minutes au cours de laquelle l’heureux élu s’est effectivement montré digne de ses nouvelles responsabilités -comment pouvait-il en être autrement ?-, n’autorise une telle posture.
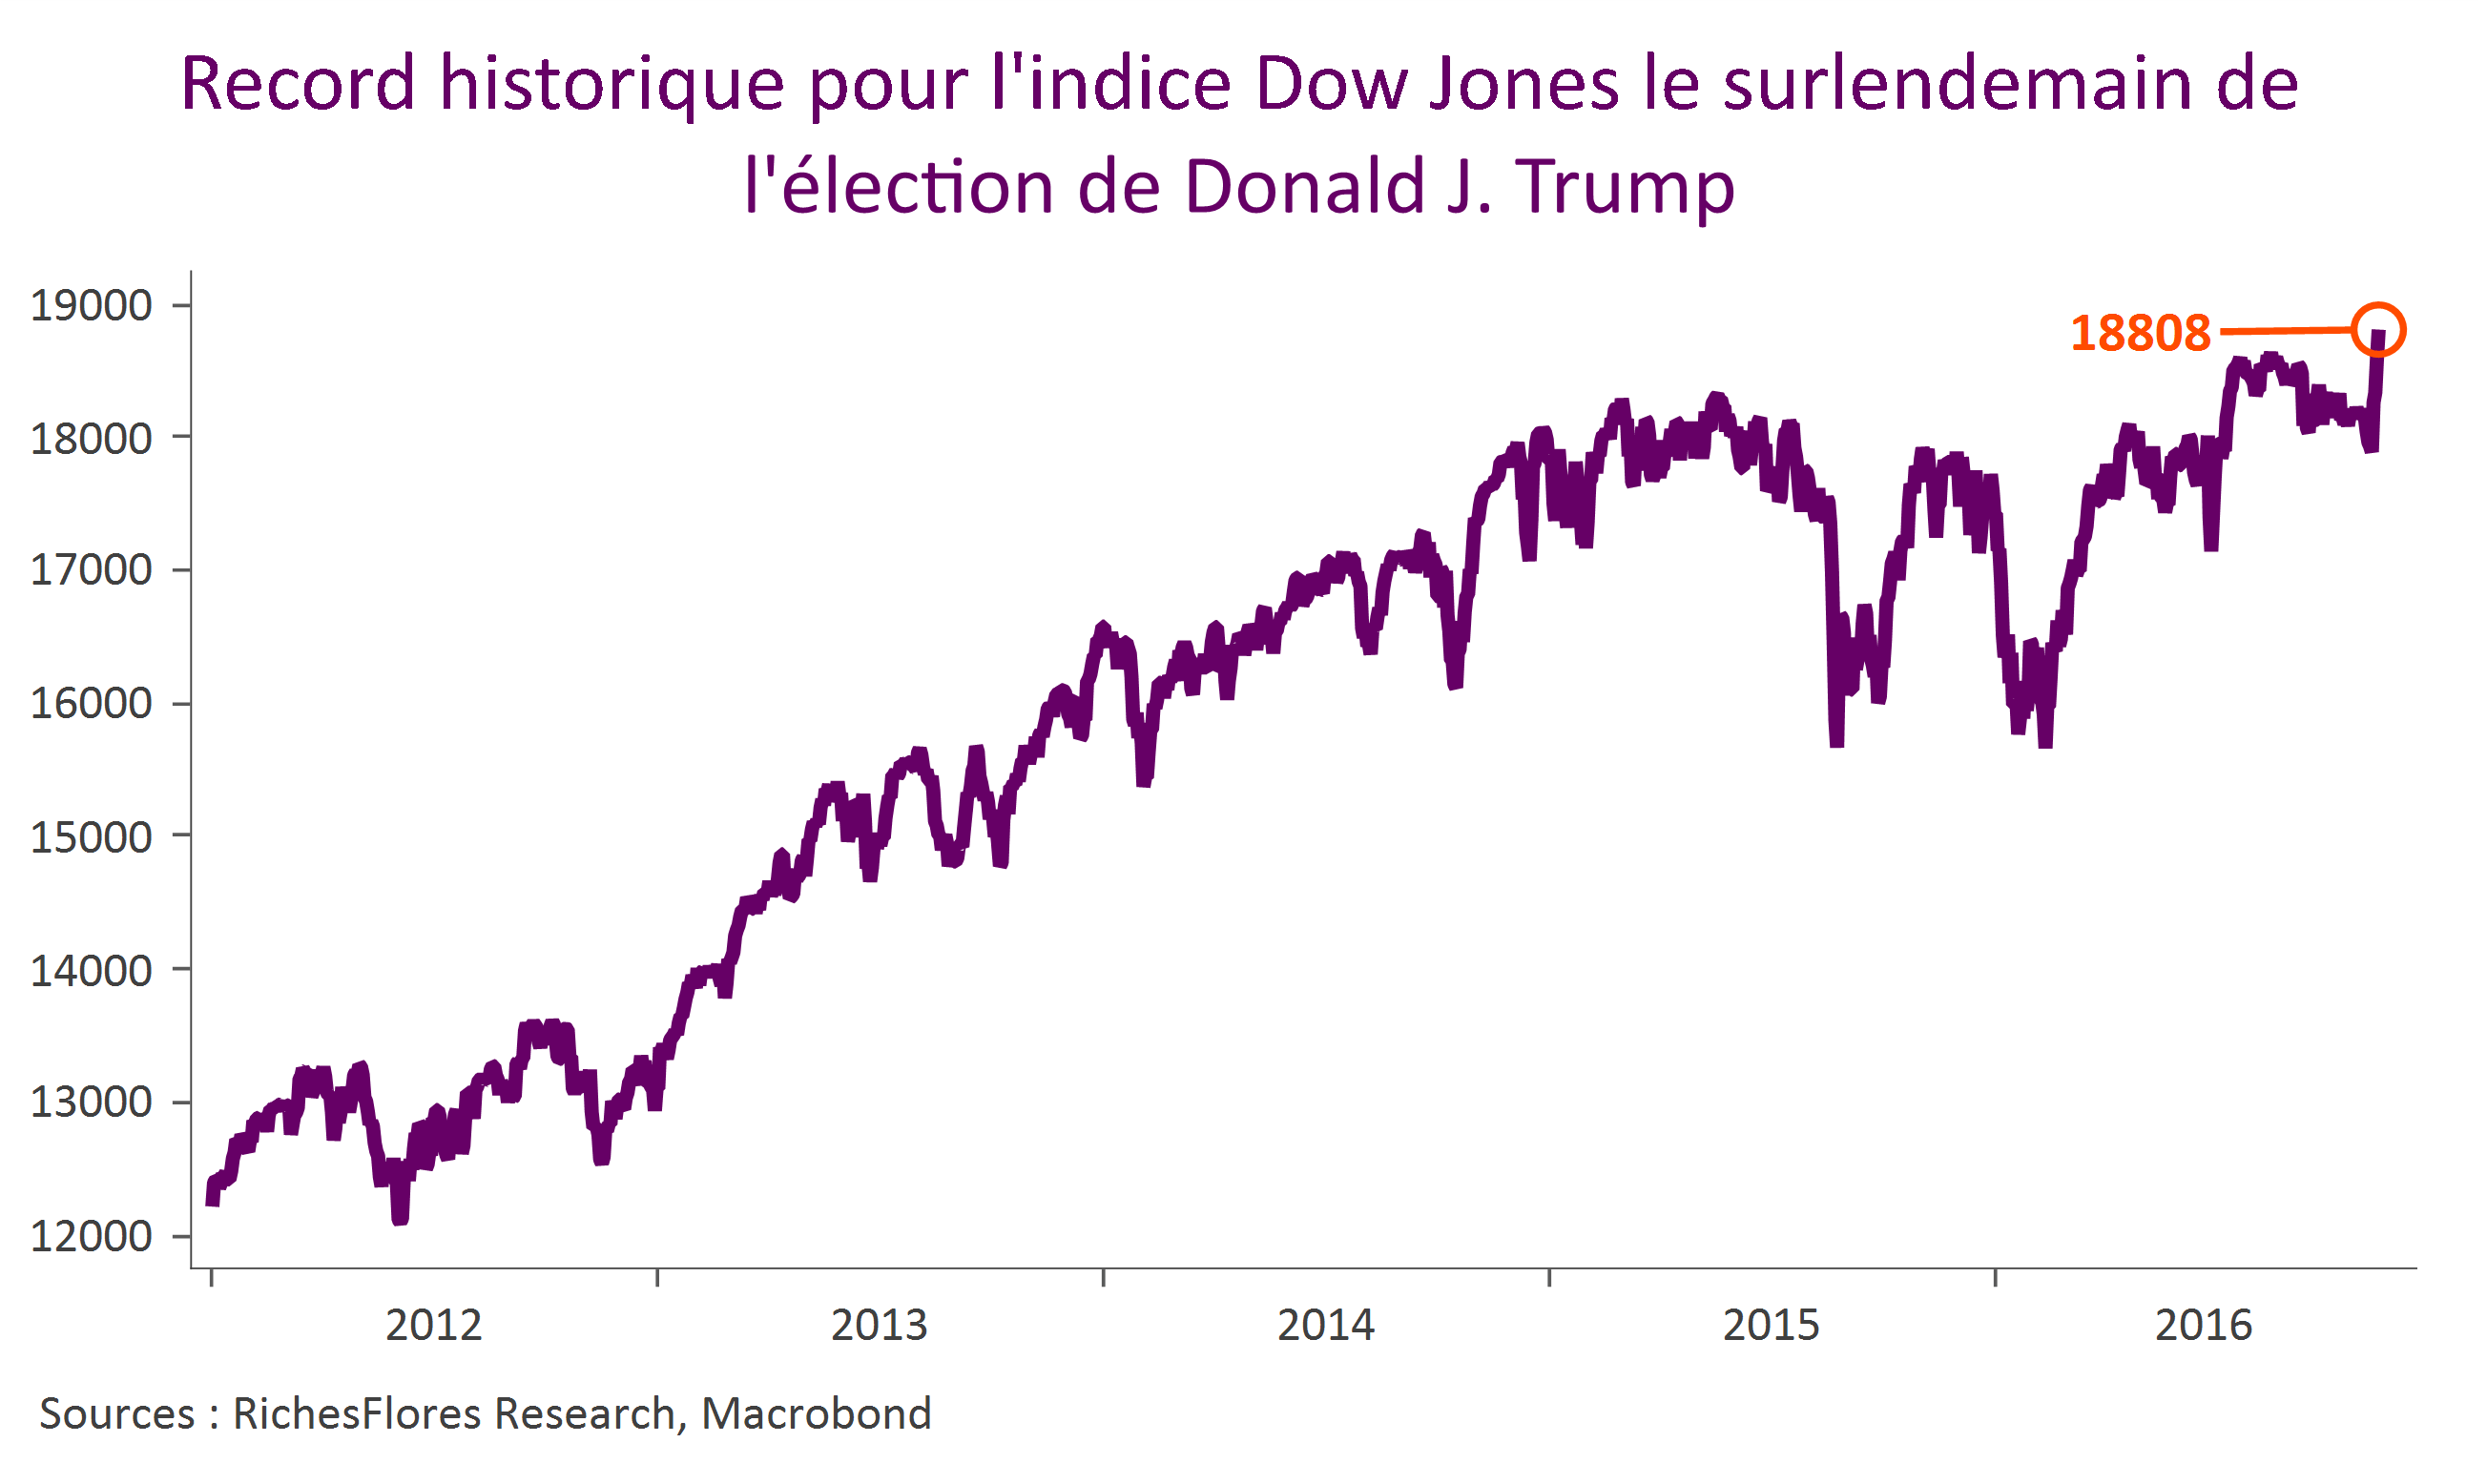
Dow Jones post Trump election

Sauf à être capable de dire avec précision quelle a été, le cas échéant, la part de bluff du candidat durant sa campagne électorale, nous ne savons rien de ce que pourra signifier son élection sur le plan économique, financier ou diplomatique et géopolitique. Dans de telles conditions, l’aléa est sans pareil : Trump coup de bluff ou Trump pur jus, c’est bel et bien à ces deux hypothèses qu’il faut se préparer.
Lire la suite…

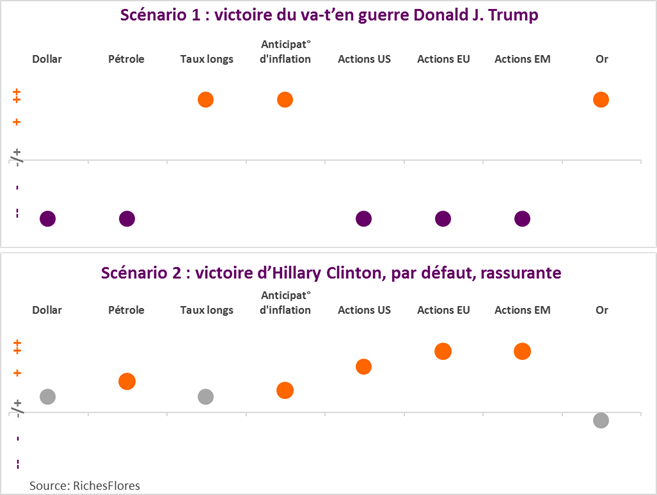
Élections américaines – les 3 scénarios du 8 novembre

Télécharger l’hebdo

Donald Trump. Un peu comme un rouleau compresseur, celui qui encore au printemps était presque unanimement considéré comme l’improbable candidat à la primaire républicaine a, depuis, passé avec brio toutes les étapes de la course à la Présidentielle, au point, de bénéficier aujourd’hui d’une probabilité élevée d’être élu Président des États-Unis mardi prochain. Son élection constituerait un scénario catastrophe à bien des égards.

Hillary Clinton. Présumée gagnante en début de course, notamment à partir du moment où son rival fut connu, la candidate démocrate a pour sa part subi les revers récurrents de ses déboires judiciaires et de l’image qu’elle porte en elle, celle de la continuité dont précisément une trop large proportion d’Américains ne veulent plus. Sa perte de vitesse au cours des derniers rounds vers l’élection, soulève de plus en plus sérieusement l’hypothèse d’un échec. Sa victoire constituerait un soulagement immédiat mais le caractère timoré de son programme soulèverait sans tarder des questions sur sa capacité à adresser les défis structurels qui se posent aujourd’hui à l’économie américaine.

Hillary Clinton, contestée. Dans le cas d’une victoire, largement plébiscitée en dehors des États-Unis, le scénario d’une avance insuffisamment confortable de la candidate démocrate pour prévenir une contestation des résultats par son rival dans un certain nombre d’États clés, comme ce dernier l’a déjà proféré dans l’hypothèse de son échec, est loin d’être négligeable. Le risque d’une issue différée de l’élection du 8 novembre, le temps nécessaire pour de nouveaux décomptes des votes semble relativement conséquent. En 2000, l’épopée du recomptage des voix de l’État de Floride avait pris fin le 12 décembre sur décision finale de la Cour suprême de couper court aux procédures de validation pour tenir les délais constitutionnels…

Rares ont été les élections passées au cours desquelles l’incertitude et, simultanément, les enjeux électoraux américains ont semblé aussi importants pour les États-Unis et le reste du monde. Quels pourraient être dans ces trois différents cas de figure les implications immédiates pour les marchés financiers internationaux ?

image (9)

La FED n’est pas entendue par les marchés

Les observateurs sont d’accord, les micro modifications apportées au communiqué de la FED après son comité des deux derniers jours, confirment sa volonté de relever le niveau de ses taux d’intérêt. Mise à part le changement de qualificatif sur l’évolution de la consommation, en « hausse modérée » plutôt qu’en « forte croissance », tous les changements apportés à sa rhétorique sont là pour rouvrir la porte d’une possible action en décembre, parmi lesquels :

  • le retrait de la proposition relative à la persistance d’anticipations d’une inflation faible à court terme
  • et le remplacement de « davantage » (further) par « certains » (some) au sujet des éléments nécessaires à son passage à l’acte.

La Fed prépare ainsi le terrain pour une éventuelle remontée de ses taux lors de sa prochaine réunion, sous réserve, toutefois, que les développements sur le front de la croissance, de l’inflation et des marchés financiers l’autorisent. Avec cette dernière condition, elle conserve encore une fois toute latitude, ce qui dans le contexte actuel de regain d’instabilité sur les marchés financiers internationaux laisse encore beaucoup d’incertitude sur ce qu’elle fera ou non le 14 décembre.

Affichage de image.png en cours...

Les marchés ne s’y sont pas trompés, qui ne semblent avoir vu dans ce communiqué aucune garantie d’un passage à l’acte. Il est intéressant à ce titre de revenir sur leur réaction au communiqué d’octobre l’an dernier pour prendre la mesure de ce qui ressemble bien à une sorte de capitulation, en dépit de la remontée récente des taux futures.

Affichage de image.png en cours...

Mieux vaut dans un tel contexte patienter pour voir les réactions aux résultats des élections de la semaine prochaine, la tournure économique et celle des marchés boursiers, avant de parier sur une remontée effective des Fed Funds le 14 décembre prochain

Tapering, who cares ?

Télécharger l’article

Mario Draghi aurait pu faire mieux pour convaincre que la réduction de son programme d’achats d’actifs à partir du mois de mars n’était pas un sujet. Car assurer, comme il l’a fait, que le QE ne serait pas stoppé brutalement, quand personne n’avait osé imaginer un tel scénario, suggère plutôt que la question d’un éventuel « tapering » soit bel et bien d’actualité…

Les raisons susceptibles d’inciter la BCE à franchir le pas sont, de fait, assez nombreuses, de sorte que l’interprétation que les marchés ont eue des propos du Président de la BCE lors de sa conférence de presse du 20 octobre, peut être perçue comme assez largement conciliante. Retour sur un sujet auquel il pourrait être difficile d’échapper dans les prochaines semaines.

Tapering

Entre promesses et désillusions

Télécharger l’hebdo

Au cours des deux dernières semaines, la montée en puissance des anticipations de hausses des taux de la FED a, paradoxalement, alimenté l’espoir d’un déblocage vertueux de la situation économique et financière internationale. Il en est résulté une envolée du dollar, une reprise des cours des matières premières, une remontée des taux d’intérêt de moyen et long termes et un raffermissement des valeurs bancaires. Bien qu’un brin préoccupante pour les marchés boursiers, la perspective d’une hausse des taux de la FED finissait par être perçue comme une bonne nouvelle, susceptible, le cas échéant, de fermer la porte au scénario d’enlisement de ces derniers trimestres dans lequel le remède des bas niveaux des taux d’intérêt s’est progressivement transformé en un poison hautement toxique.

Au grand dam des plus impatients de voir la FED passer à l’action, les minutes du dernier comité de politique monétaire de la FED publiées ce mercredi et les développements en cours ont une nouvelle fois, repoussé ces attentes. Le débouclage des enchaînements vertueux qui progressivement s’étaient mis en place ces derniers jours n’en est que plus mal vécu. Et pourtant, plutôt que ce dernier, c’est bien le scénario d’une éventuelle hausse des taux directeurs de la FED qu’il faudrait redouter.

Dépréciation du yen, gare aux évidences

Si la probabilité d’une hausse des taux de la FED d’ici la fin de l’année s’est accrue, cette dernière n’est pas encore passée à l’acte. La fragilité de la situation économique américaine, sur fond de sources d’instabilités persistantes dans le reste du monde, pourrait encore la faire reculer et recréer par là-même les conditions d’un regain d’aversion pour le risque contre lequel les autorités japonaises se révéleraient, une nouvelle fois, impuissantes. Lire la suite…

NFP – preview et WARNING

Télécharger l’article

Il faudrait une grande déception sur l’emploi américain pour être considéré comme un obstacle pour la FED.

D’expérience, quand trop d’enjeux semblent ne reposer que sur un seul et même chiffre, ce dernier se révèle le plus souvent insuffisant pour créer l’événement et débloquer les situations. On pourrait ainsi être tenté de considérer qu’il ne passera pas grand-chose après la publication du rapport sur l’emploi américain du mois de septembre attendu demain après-midi. Difficile, cependant, de se résoudre à cette logique tant est grande l’impatience de la FED, et celle des marchés, à se sortir de l’ornière dans laquelle se trouve la situation américaine. Il pourrait dès lors suffire d’un rapport juste satisfaisant pour que les anticipations sur une hausse des taux directeurs de la FED s’emballent.

La production industrielle décroche en Allemagne

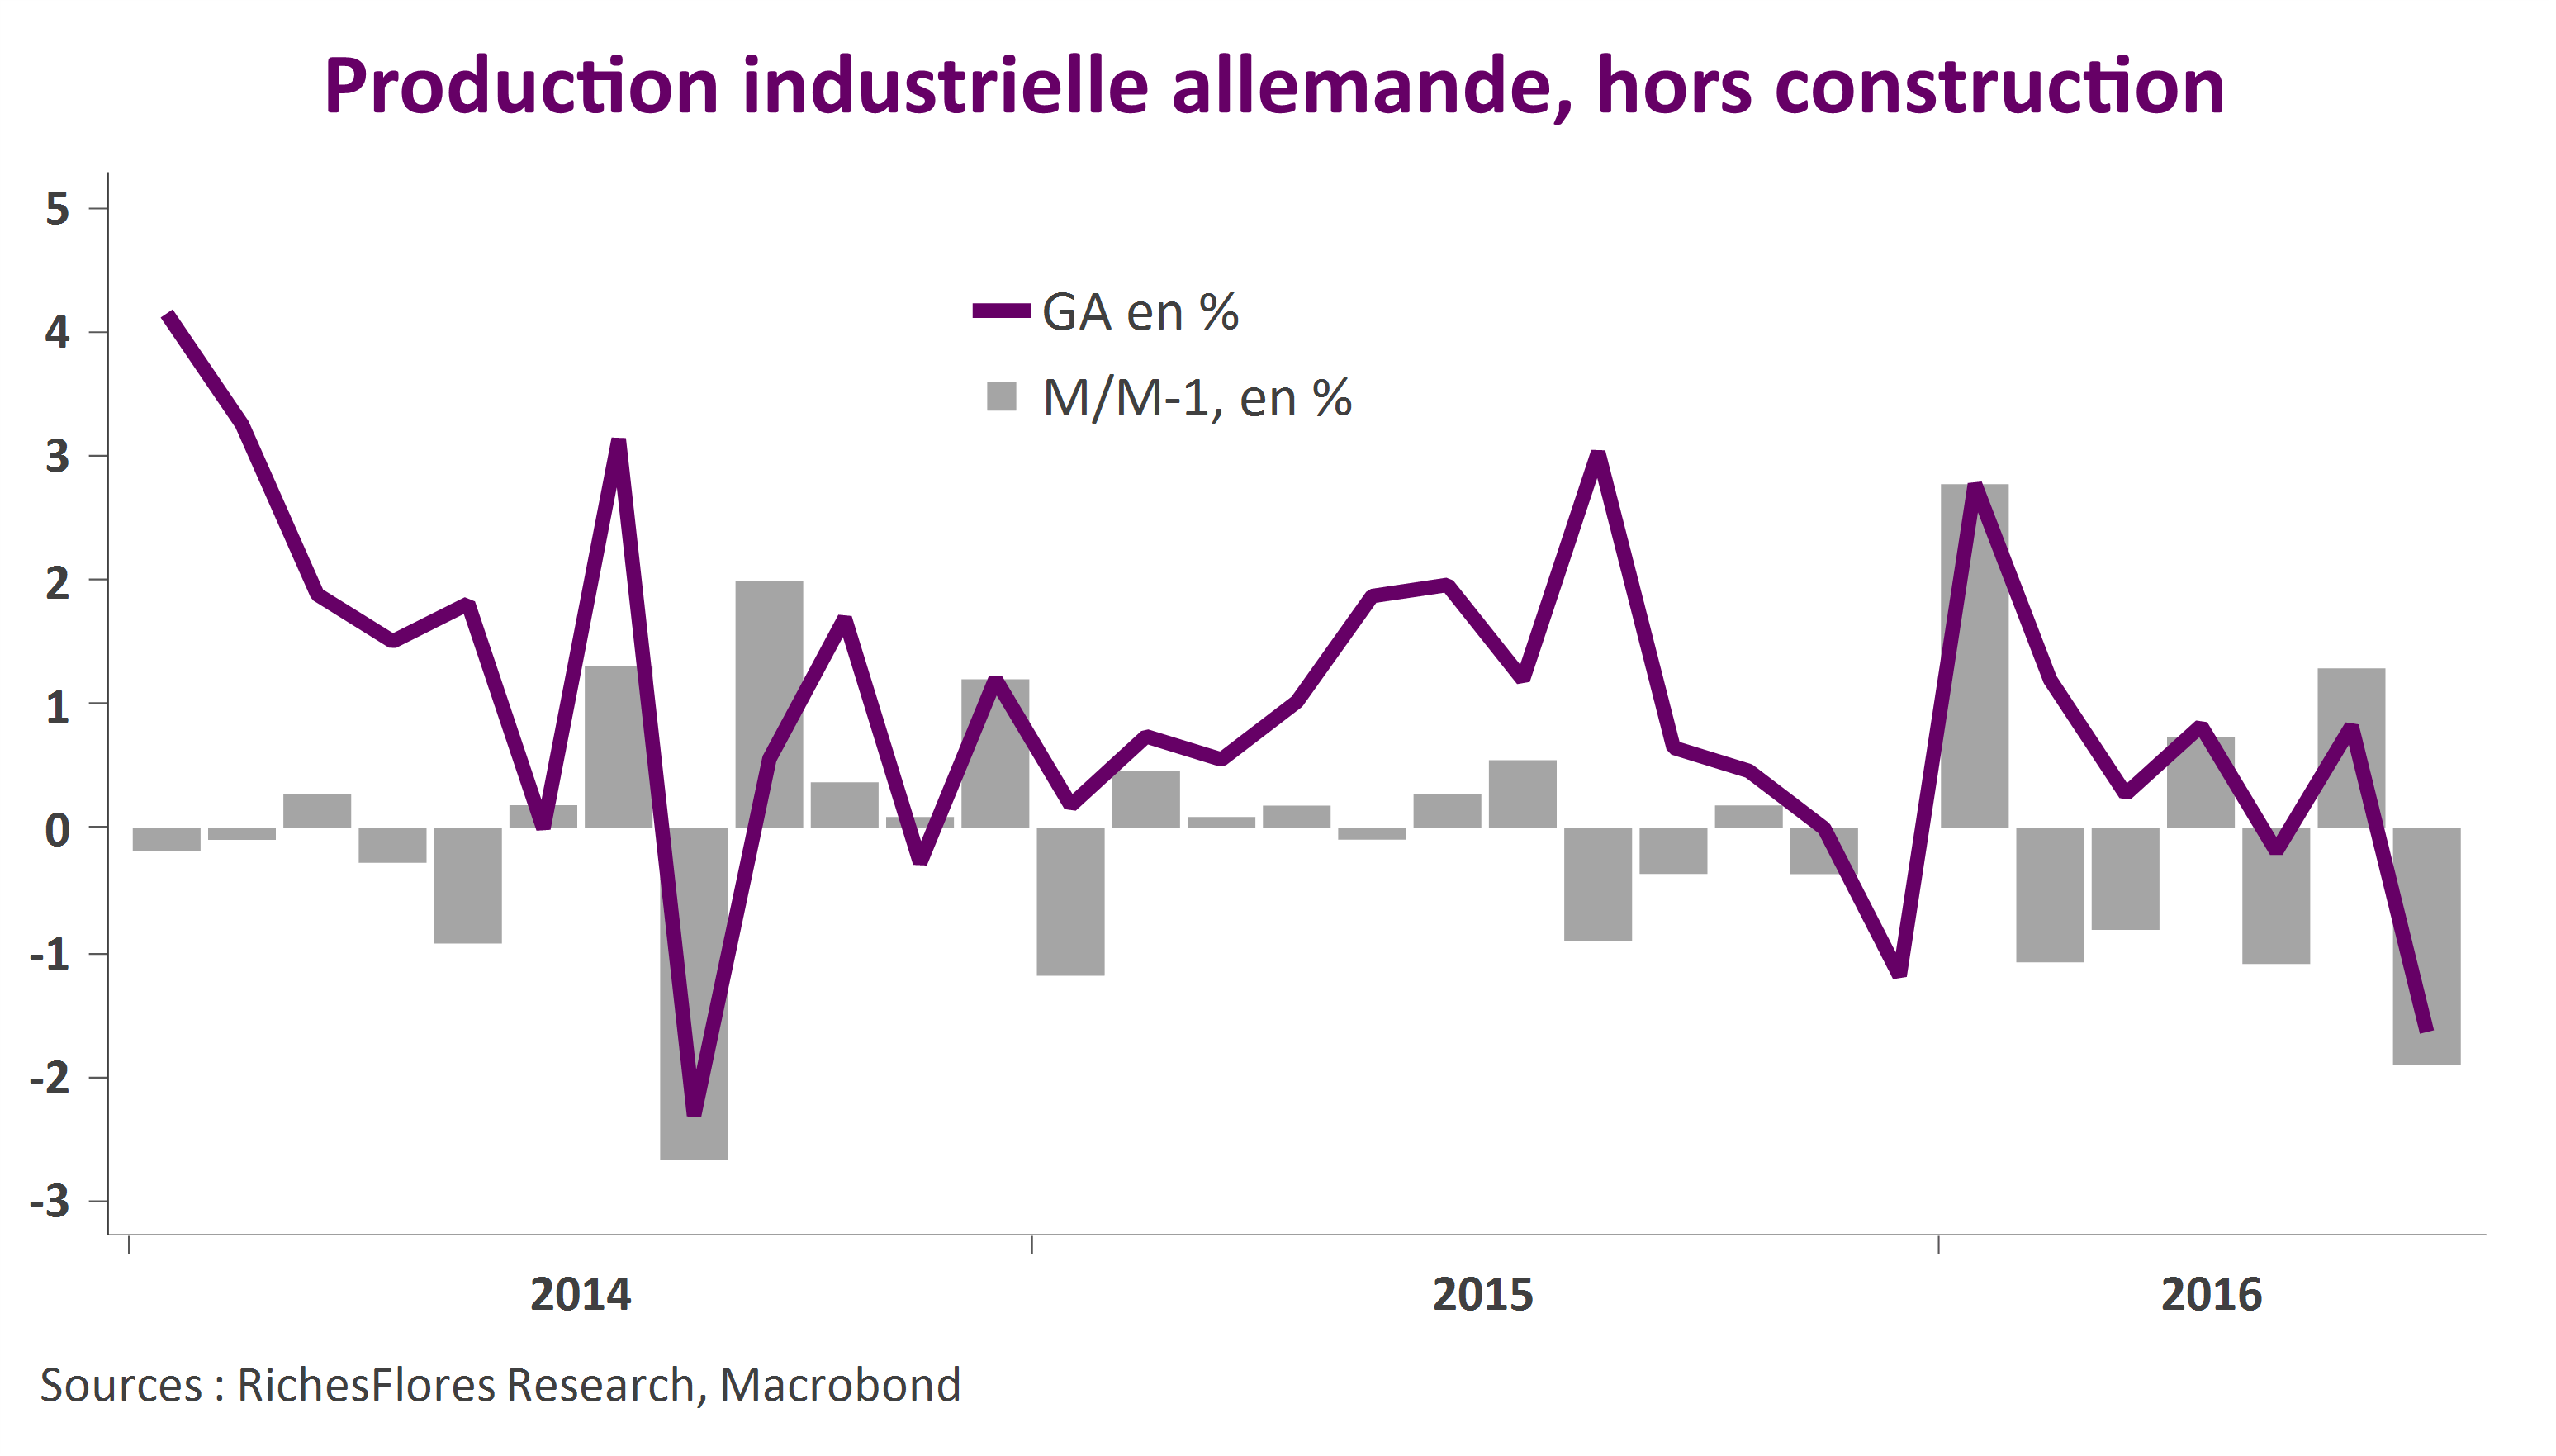
Après de médiocres commandes à l’industrie allemande publiées hier, la production de ce matin est carrément mauvaise. En juillet, l’activité industrielle hors construction s’est repliée de 1,5 % soit encore une baisse de 1,6 % par rapport au mois de juillet 2015, la plus faible performance depuis deux ans.

Production allemande

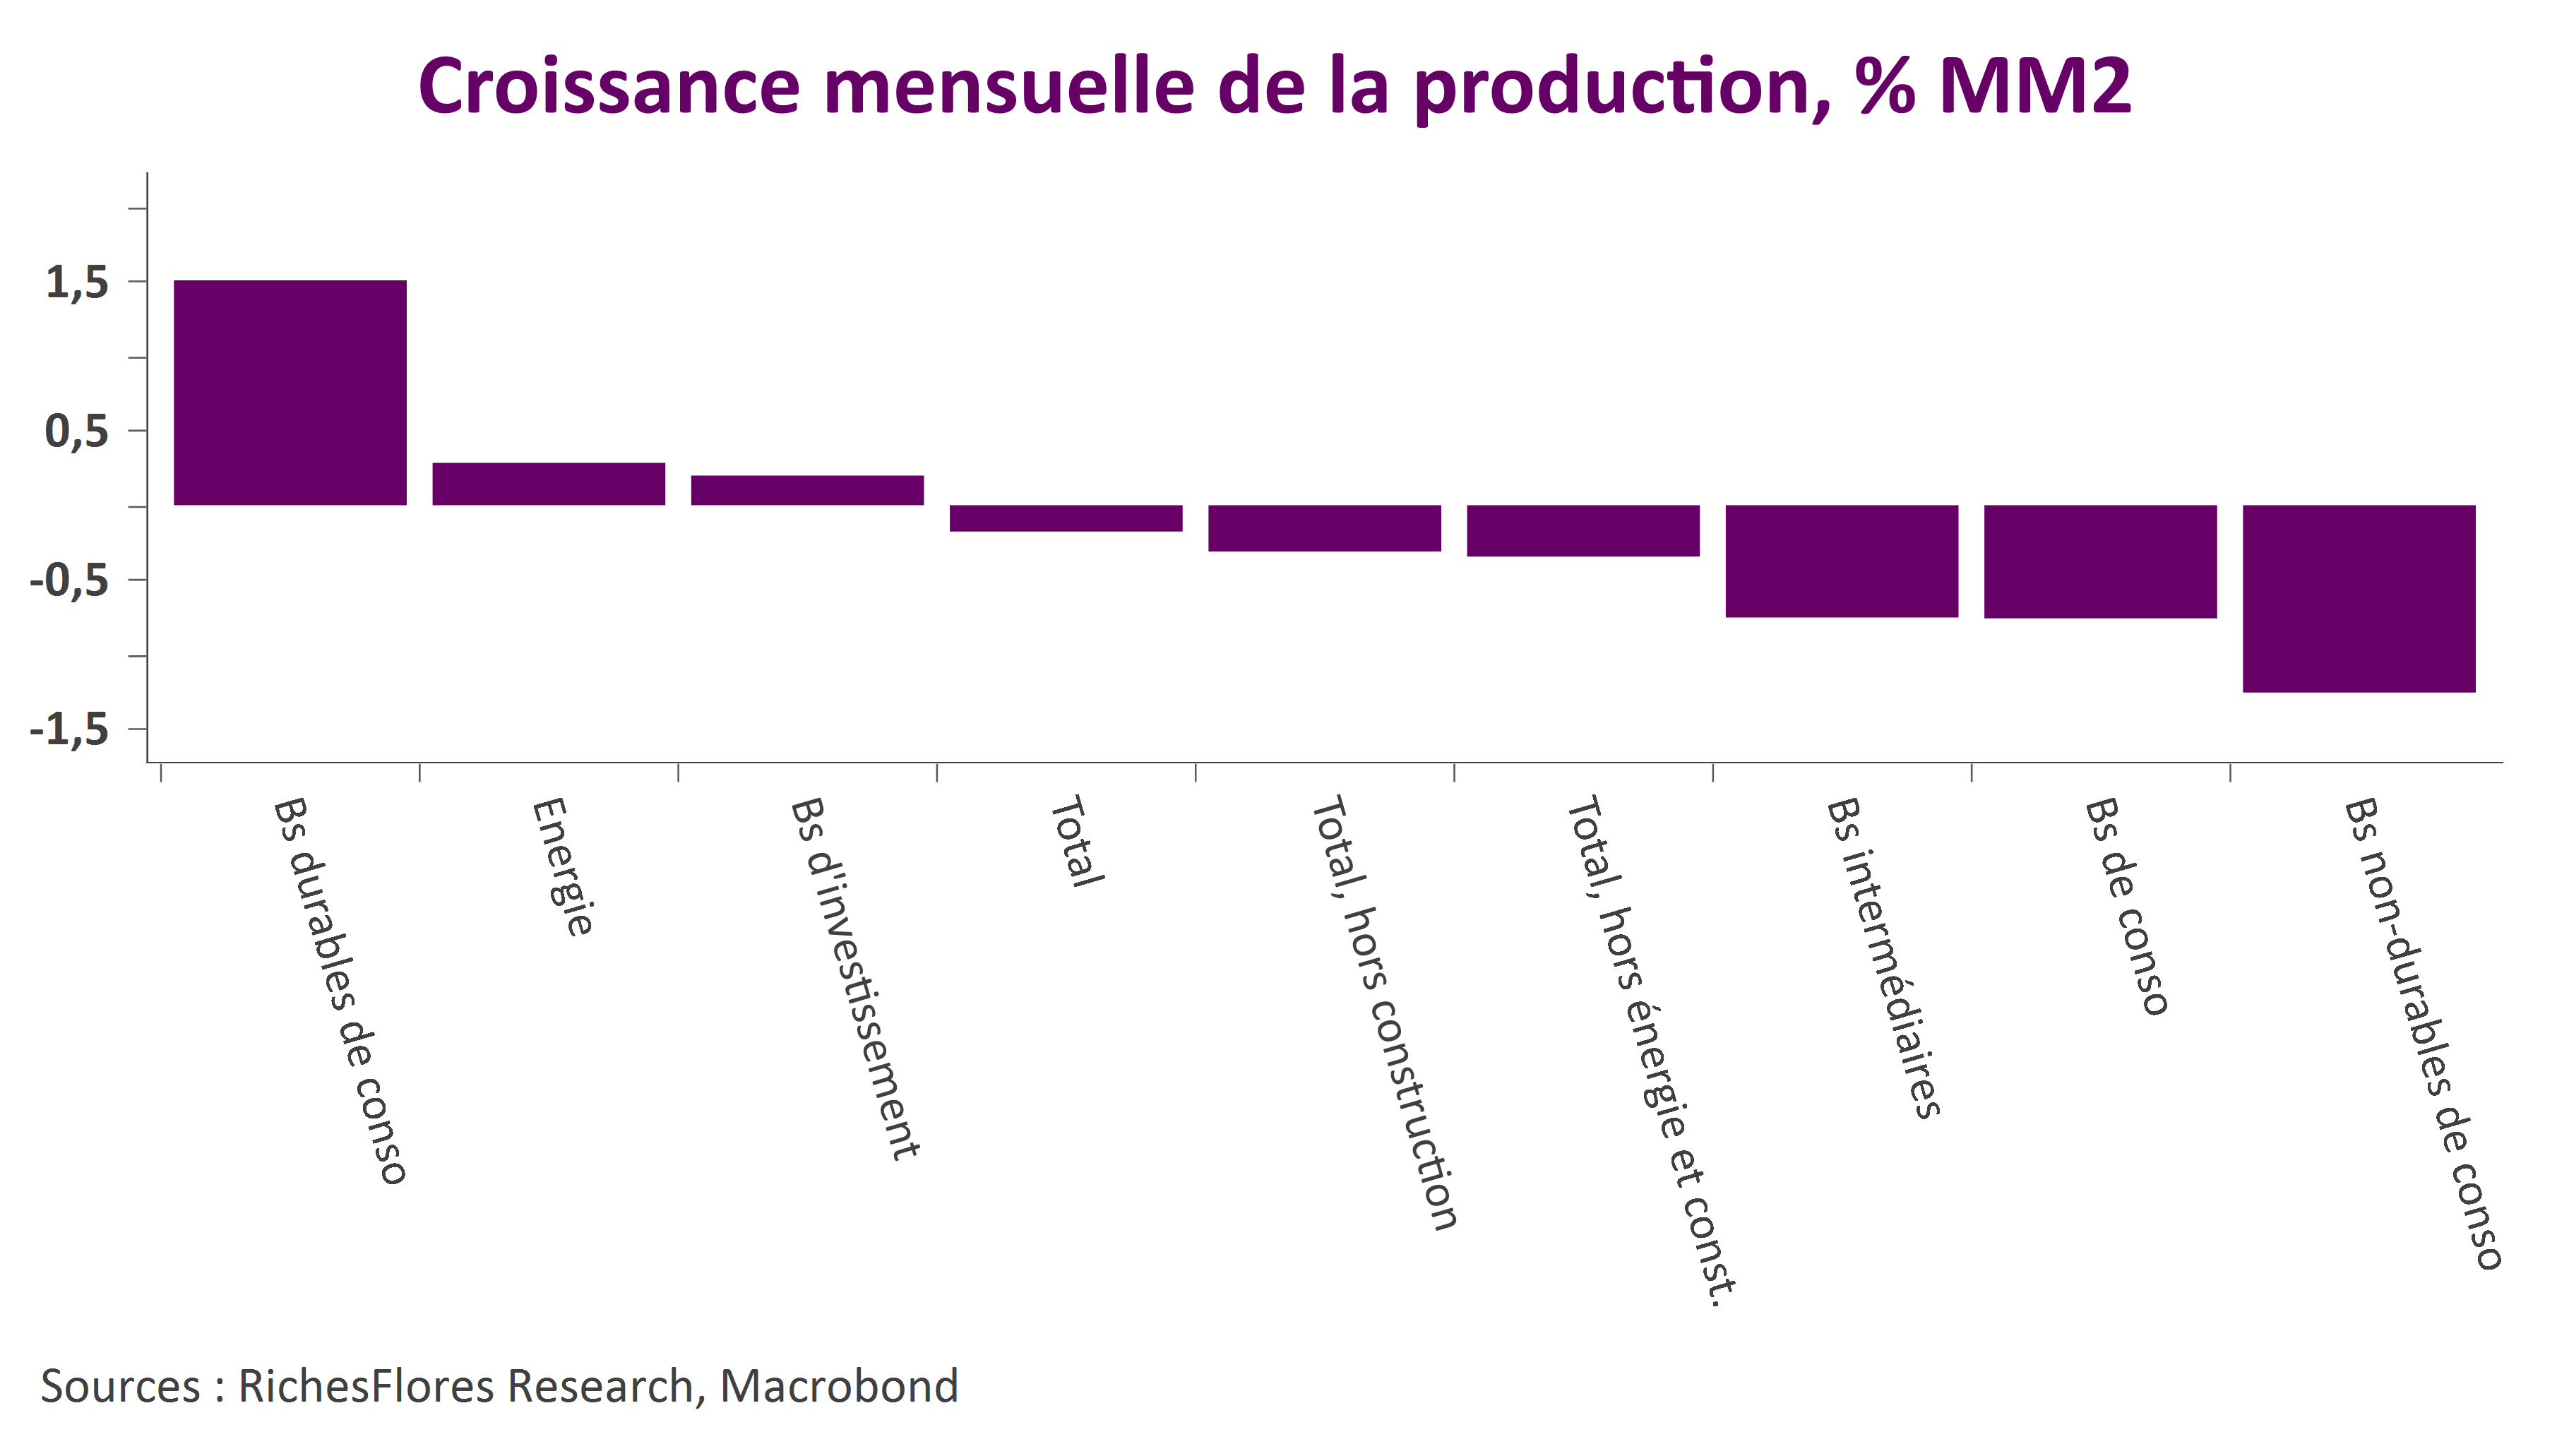
Le résultat est plus mauvais encore une fois exclu le secteur énergétique, seul à avoir progressé en juillet : hors construction et énergie, la production s’inscrit en baisse de 1,9 %, en effet. Si le rebond du mois de juin permet de relativiser la mauvaise nouvelle de ce matin, le résultat sur deux mois n’en reste pas moins préoccupant, l’économie allemande étant à l’évidence en perte de vitesse, quand le net repli de la production de biens intermédiaires n’augure pas des meilleures tendances pour les mois à venir.

Production allemande secteur

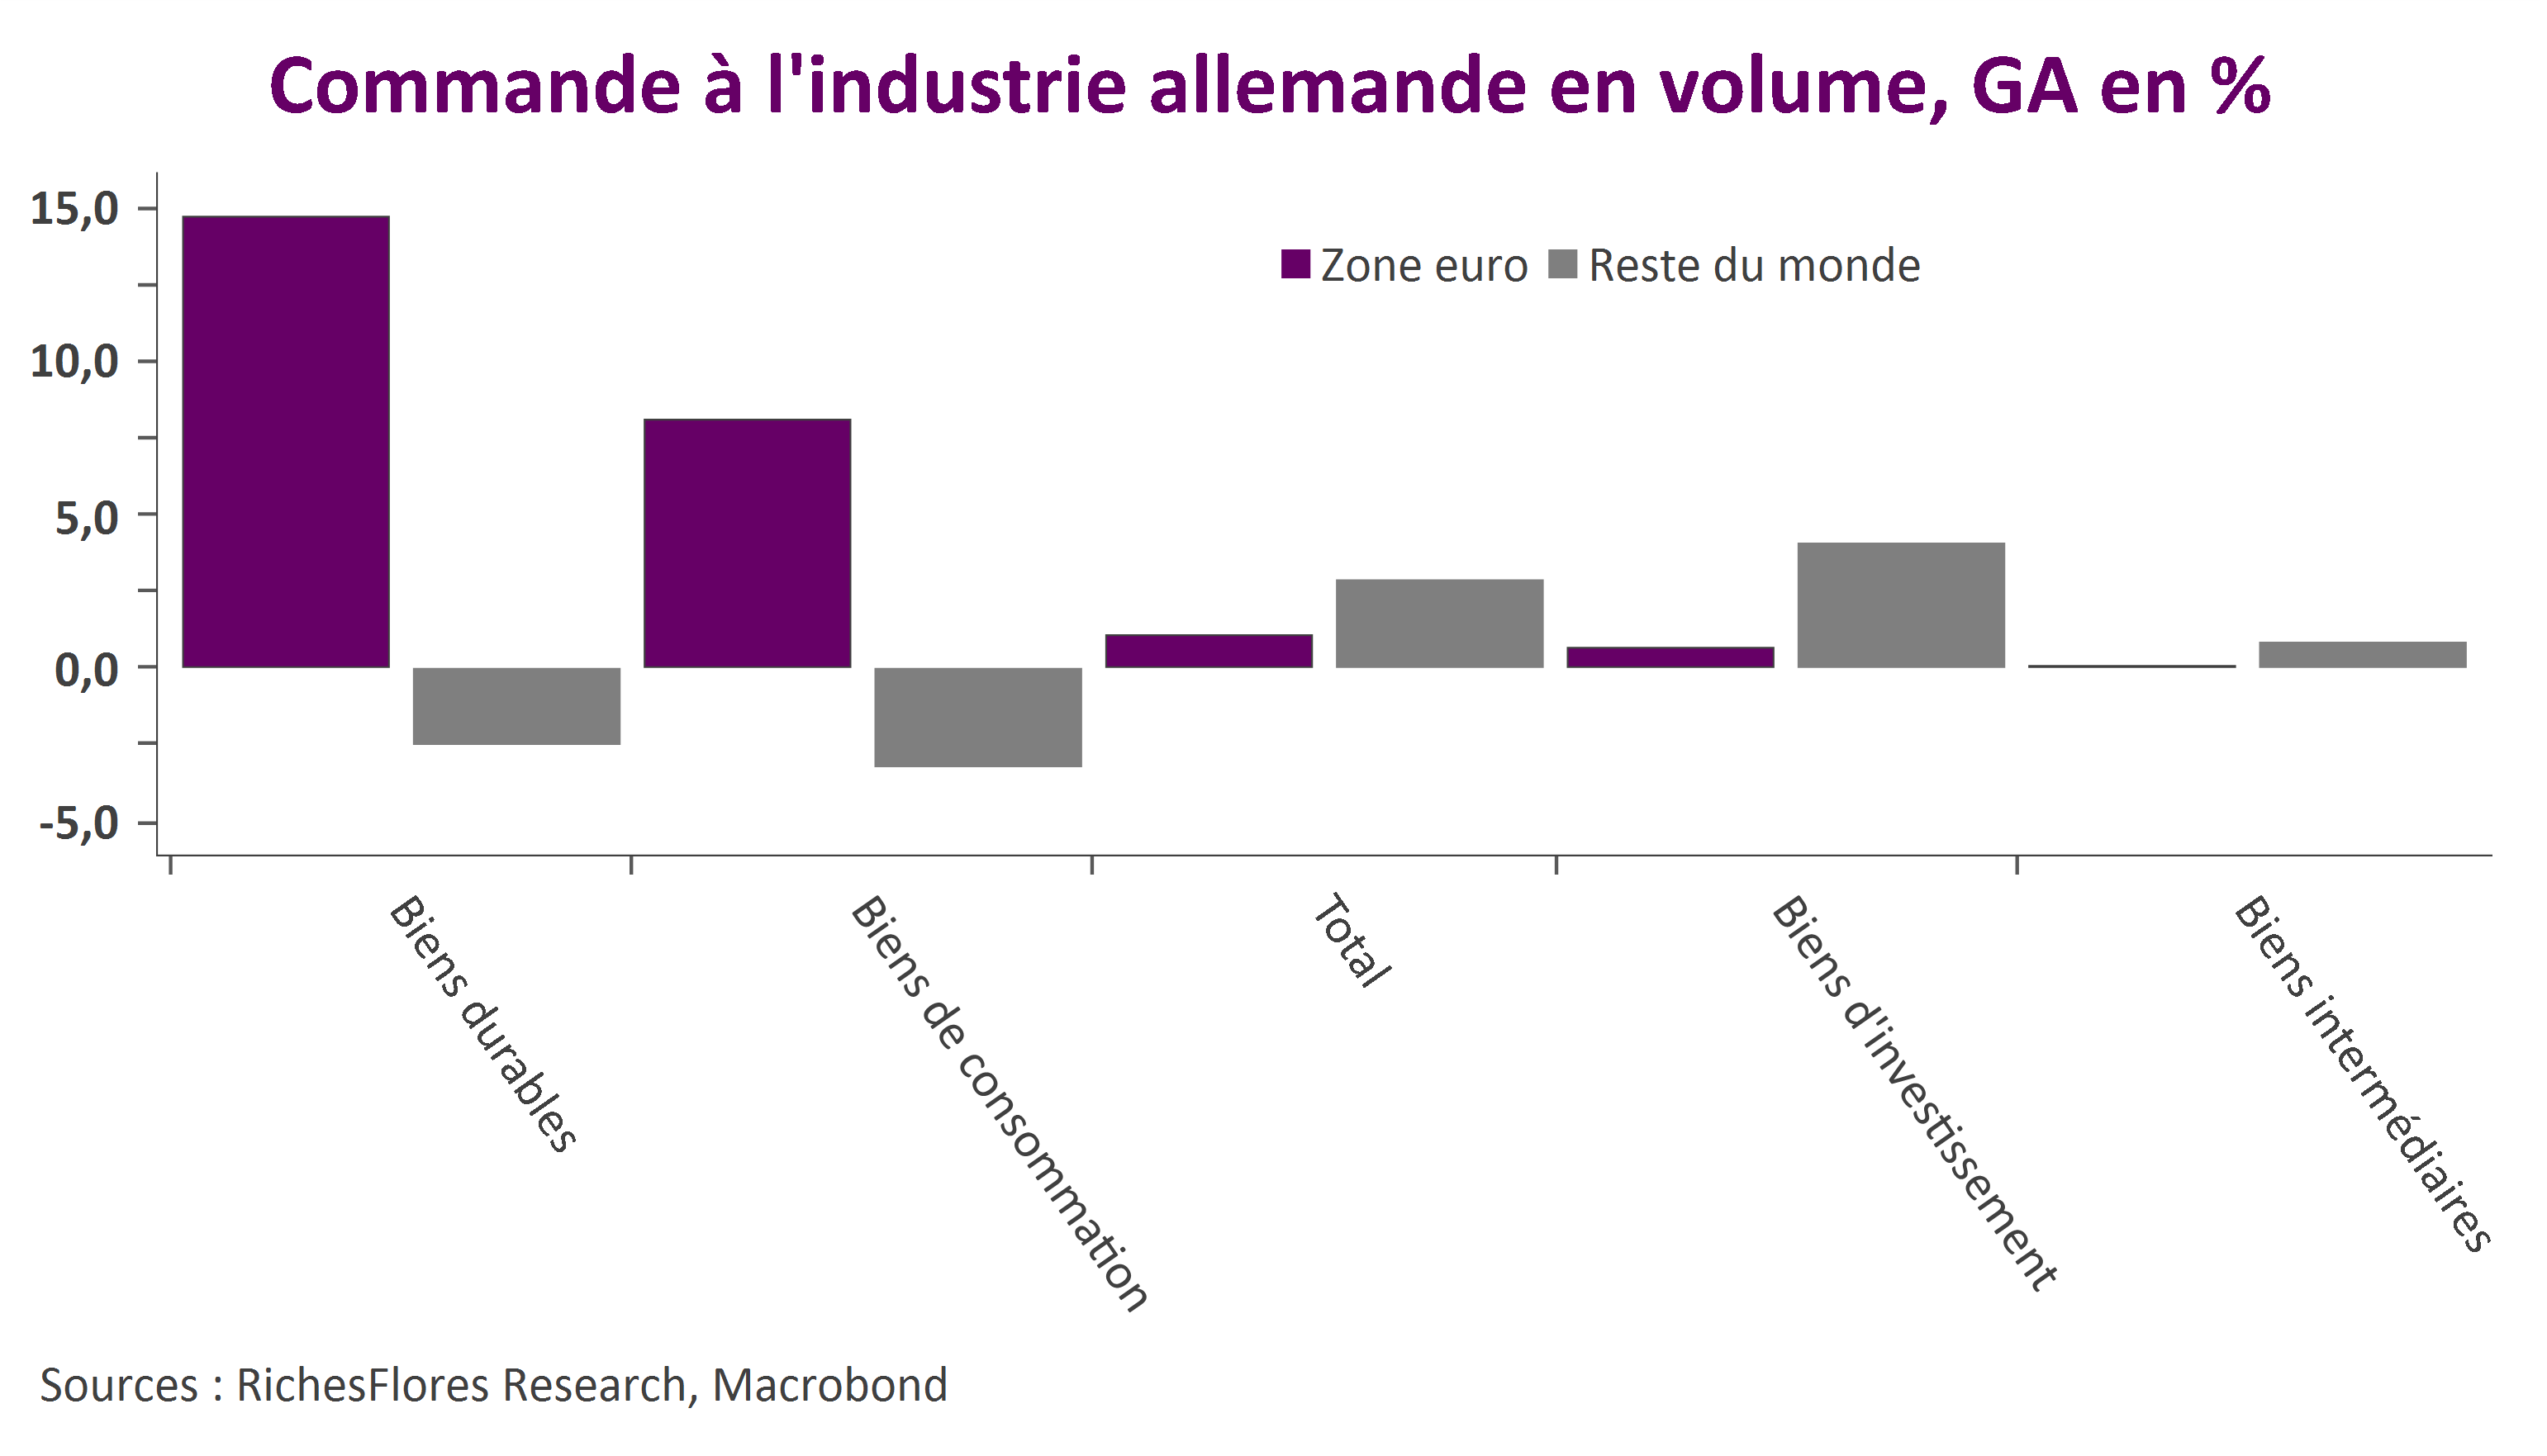
Curiosité déjà observée hier dans les chiffres des commandes, les biens de consommation durables constituent le principal soutien à la croissance. L’automobile est vraisemblablement à l’origine de cette situation, un constat néanmoins insuffisant pour compenser les mauvaises nouvelles en provenance des secteurs-clés de l’industrie allemande que sont également ceux des biens d’investissement et des biens intermédiaires. Les commandes publiées hier donnent un certain nombre d’éléments d’explication à cet essoufflement :

  1. Une détérioration de la demande domestique de plus en plus clairement identifiée depuis le début de l’été.
  2. Une anémie persistante de la demande extra-zone euro dont on ne peut estimer à ce stade quelle est la part de la responsabilité britannique.

Dans l’ensemble, ces données confirment la fragilité de l’économie allemande dans un contexte de stagnation de la demande internationale qui, malgré le soutien représenté par la meilleure tenue de la demande intra-UEM, a du mal à tirer son épingle du jeu en présence.

Commandes allemandes août 16