Draghi, un brin trop morose pour atteindre son objectif

Faire du tapering sans le dire, l’exercice n’était pas facile. Pour faire passer l’idée d’une réduction du programme d’achats d’actifs de la BCE sans souffler sur les braises de marchés obligataires en état de surchauffe, M. Draghi se devait de ne pas paraître trop confiant. Le président de la BCE risque toutefois d’avoir un peu trop chargé la barque. Après une première réaction marquée des marchés à l’annonce d’une réduction du QE à 60 mds à partir du mois de mars, la conférence de presse a jeté un froid.

C’est, en effet, un M. Draghi pour le moins prudent qui est apparu devant les journalistes, assurément préoccupé par la tournure de l’environnement politique et géopolitique international et surtout moins confiant qu’envisagé sur l’avenir économique de la zone euro. Les prévisions de croissance à horizon 2018-2019 ne vont pas au-delà de 1,5 %-1,6 tandis que le scénario d’un retour de l’inflation vers 2 % à horizon 2019, que M. Draghi avait lui-même annoncé la semaine dernière, n’a pas été retenu ; à 1,7 % la prévision d’inflation officielle pour 2019 est le reflet d’un diagnostic des plus réservés pour la zone euro. L’évocation d’un possible retour à 80 milliards si nécessaire et l’élargissement de la gamme d’actifs éligibles n’étaient pas non plus de nature à laisser envisager une quelconque normalisation des conditions monétaires à horizon prévisible.

Résultat, alors que l’euro, les taux à deux ans et à 10 ans allemands étaient remontés à respectivement 1,08 USD, -0,68% et plus de 0,42 % immédiatement après l’annonce, ils n’étaient plus qu’à 1,062 USD, -0,76 % et 0,34 % à la fin de la conférence de presse.

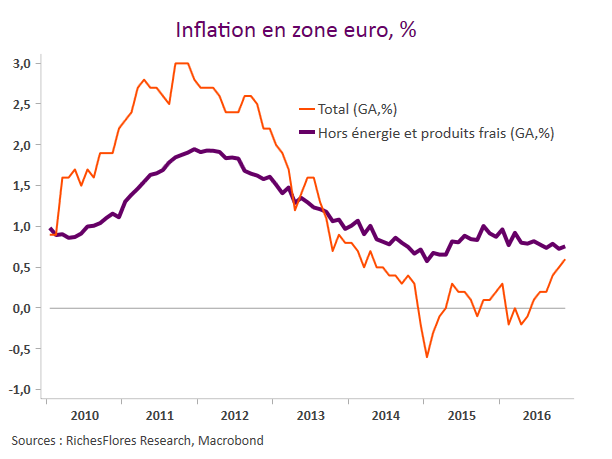
Si les inquiétudes à l’égard du risque italien ne sont probablement pas étrangères à cette prudence, ces résultats ne sont probablement pas ceux qu’escomptaient les membres de la BCE favorables à la baisse du programme d’achats d’actifs. Outre-Rhin le maintien des taux à deux ans sur le très bas niveau négatif actuel n’est ni du goût de la Bundesbank ni de celui des épargnants. Quant à la baisse de l’euro, sans doute n’est-elle pas mieux perçue au moment où se profile une très vive accélération de l’inflation pour les tout prochains mois. Une telle absence de résultat risque de conduire la BCE à revoir sa copie ou le ton de sa communication, peut-être même avant son prochain comité de politique monétaire de janvier si d’aventure l’euro venait à faire preuve d’un regain de faiblesse persistant… Au total, si Mario Draghi a clarifié certains points de sa politique, pas sûr qu’il ait néanmoins apporté les éléments d’une meilleure visibilité sur les marchés de taux et le changes pour les mois à venir.
BMG Novembre 2016 – les marchés accusent le coup

Télécharger le moniteur

* Notre indicateur d’activité ressort en zone de neutralité, après une révision à 0 (contre +1) en octobre. Malgré la hausse du climat des affaires et de l’activité industrielle, la consommation, l’investissement et les exportations ont été mitigés, souvent en retrait par rapport aux deux mois précédents, à l’exception du cas américain où l’embellie est générale.

Pour le 3ème mois consécutif, l’inflation remonte, avec un solde à + 2 ce mois-ci.

* Nos baromètres de marchés illustrent l’ajustement brutal des prix d’actifs que reflètent en particulier la chute persistante des indices obligataires internationaux et le repli des indices boursiers des pays émergents. Les bourses du monde développé ont mieux résisté grâce au soutien apporté par le marché américain et japonais.
Les perturbations sur les marchés des changes se sont intensifiées sous l’effet combiné de l’envolée du dollar et de la livre Sterling.
Les prix des matières premières terminent le mois en hausse malgré d’importantes turbulences quand les cours de l’or accentuent leur repli dans le sillage de la remontée des taux.
La rotation sectorielle s’est atténuée par rapport au mois d’octobre, les écarts de performance relevant surtout de l’impact très négatif de la hausse des taux d’intérêt sur les secteurs les plus exposés, au premier rang desquels les utilities. Si les cycliques ont, dans l’ensemble, bien résisté, elles n’ont pas réussi à poursuivre leur progression du mois d’octobre.

Le Beige book avait prévenu, les NFP le confirment…

Télécharger l’article (libre)

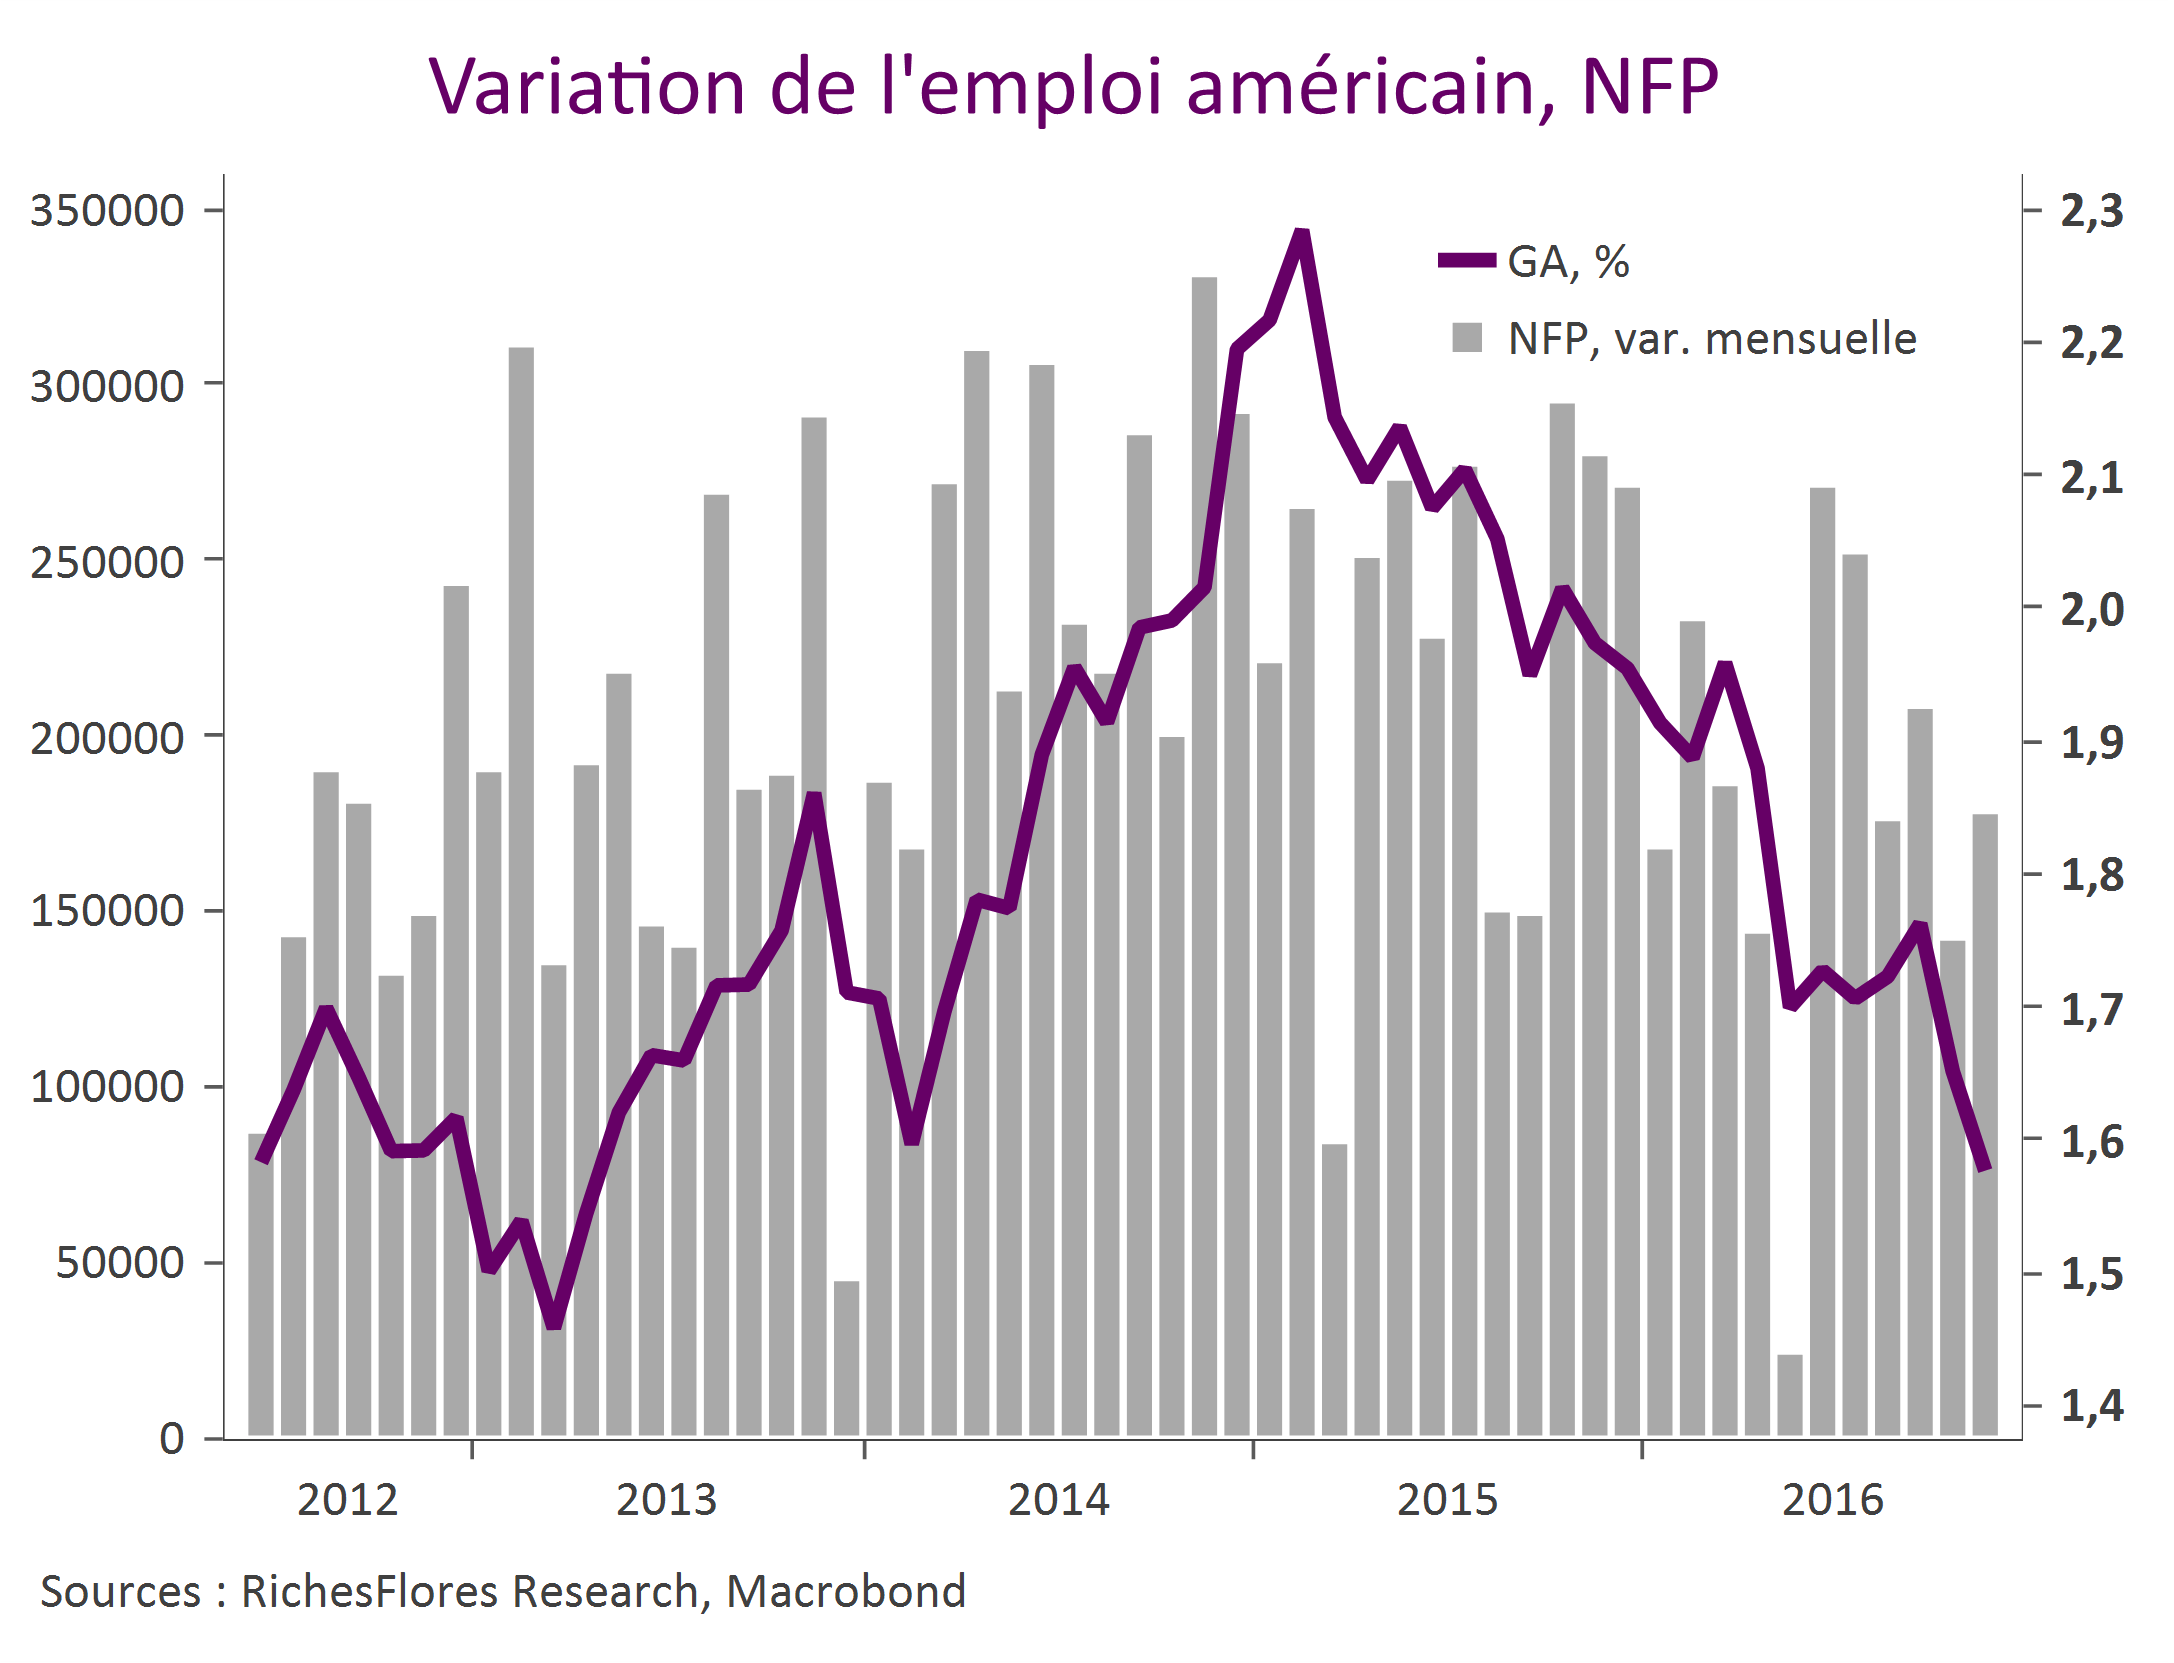
Le Beige book publié en milieu de semaine a surpris par son caractère mitigé en comparaison de l’avalanche des indicateurs tous aussi bons les uns que les autres de ces dernières semaines. Les données sur le marché de l’emploi du mois de novembre semblent valider ce rapport régional. Si la baisse du taux de chômage, à 4,6 % contre 4,9 % le mois précédent peut sembler de très bon augure, le détail du rapport sur l’emploi est médiocre.

variation emploi américain

Un Beige book en retrait des statistiques

Télécharger l’article
Le Beige book de novembre est de nature à instiller quelques doutes sur la vigueur de l’activité de ces dernières semaines. Bien que globalement positif, les appréciations portées sur la croissance à venir sont souvent qualifiées de modestes quand les retours sur la consommation sont relativement mitigés. De même, la hausse du dollar est mentionnée comme un frein aux commandes industrielles par certaines régions. Dans l’ensemble ce rapport tranche assez sensiblement avec les données de ces dernières semaines qui, jusqu’à aujourd’hui, suggèrent une sensible accélération de la croissance.
Malgré une appréciation sur la croissance des salaires toujours qualifiée de modeste, les difficultés de recrutement de personnel qualifié semblent s’être intensifiées dans certaines régions. Pour autant les appréciations sur les tendances de prix conservent un caractère peu préoccupant.
À même de tempérer quelque peu le regain d’optimisme, ce Beige Book est plutôt bienvenu, sans véritablement changer la donne du prochain FOMC du 14 décembre en faveur d’une remontée de 25 points de base des Fed Funds et d’une révision à la hausse des « dots »… toute la question concernant précisément l’ampleur de ces corrections.

FED MONITOR 301116

M. Draghi parle trop pour ne rien avoir à nous dire…

Télécharger l’article

Les prises de parole du Président de la BCE se sont multipliées ces jours-ci et ont pris un tour moins anxiogène après son allocution devant le Parlement européen en début de semaine dernière. Mais surtout, ce souci de pré-annoncer le contenu des nouvelles prévisions que la BCE délivrera jeudi prochain au terme de son Comité de politique monétaire n’est guère habituel et l’on peine à considérer qu’il soit anodin, surtout lorsqu’il s’agit d’annoncer que, selon ce scénario, l’objectif officiel d’inflation devrait être atteint d’ici 2018-2019.

La BCE vise-t-elle à disséminer quelque alerte sur un possible changement de cap de sa politique monétaire ? On est tenté de le penser.

Capture

Champ libre et davantage pour la FED

Télécharger l’article

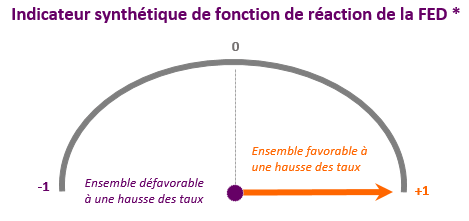
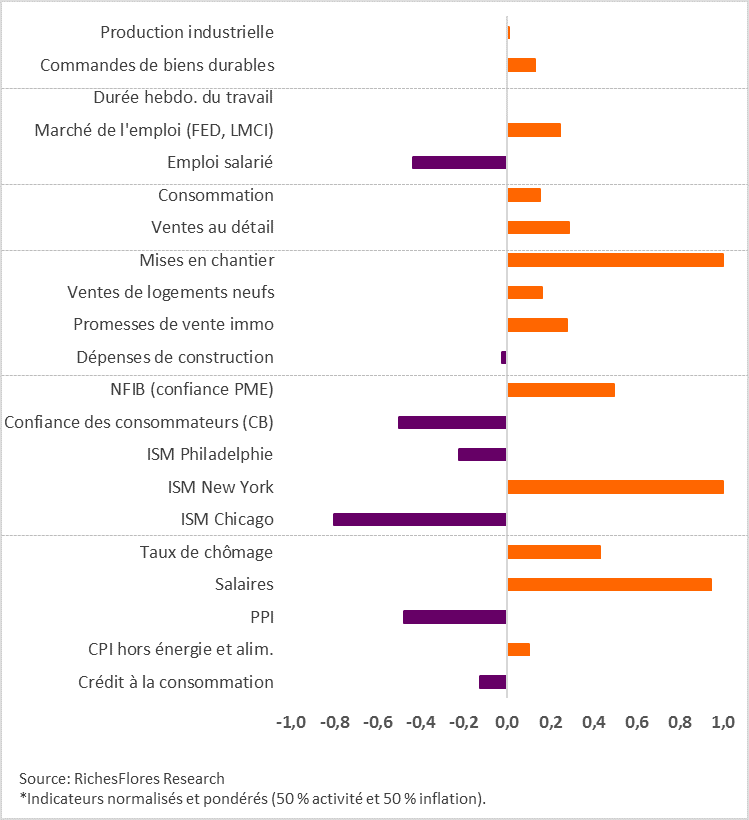
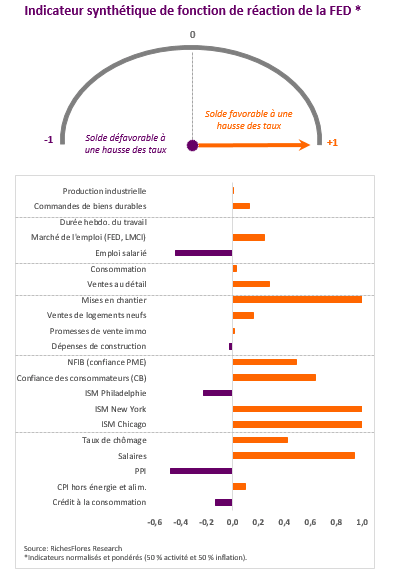
Aux États-Unis, les données économiques de ces derniers jours sont d’un cru de rare qualité, que même le bon mois de juillet n’avait pas égalé. Les statistiques de jeudi dernier avaient déjà fait grimper notre indicateur d’orientation monétaire à son plus haut niveau, +1, compatible avec une hausse des taux que Janet Yellen a déjà quasiment annoncée. Celles d’aujourd’hui consolident amplement le mouvement, avec de bons chiffres de commandes de biens durables (1,5 % sur le mois) malgré une croissance plus modeste pour leur partie cœur (0,37 %), une nette remontée du PMI manufacturier, à 53.9 en novembre, et un rebond de l’indice de confiance des consommateurs de l’université du Michigan. Dans un tel contexte, le repli des ventes de logements neufs passe au second plan, notamment après l’envolée des statistiques de reventes et des mises en chantier publiées la semaine dernière. Rares sont au total, les indicateurs de notre baromètre orientés en défaveur d’une hausse des taux, les exceptions concernant pour la plupart des données du mois d’octobre non encore actualisées (dont l’indicateur de confiance des ménages du Conference Board qui est celui retenu dans notre synthèse).

Au total, la FED a le champ libre pour relever le niveau de ses taux directeurs le 14 décembre, disposant largement des éléments de confirmation attendus pour un passage à l’acte malgré des minutes du dernier FOMC moins engagées que ne l’a été Janet Yellen devant le Congrès la semaine dernière. À en juger par les indicateurs les plus récents, le vrai risque réside maintenant dans la probabilité d’une communication plus « hawkish » que jusqu’alors envisagée, vraisemblablement renforcée par des « dots » revus à la hausse. Une telle combinaison accentue, un temps au moins, le risque de pressions persistantes sur les marchés obligataires américains, peut-être un cran au-delà des 2,50 % que nous avions envisagé comme une limite (cf « Correction obligataire, l’essentiel pourrait être derrière nous« ).

barometre

png

Panne du pilotage monétaire dans un monde post-industriel et vieillissant

Télécharger l’hebdo

Janet Yellen l’a annoncé hier, la FED s’apprête à relever le niveau de ses taux directeurs en décembre. Bien qu’attendu depuis près d’une année, ce changement est sans doute moins important que la communication qui accompagnera l’annonce de cette décision, à partir de laquelle se forgeront, notamment, les anticipations sur sa politique à venir.

En décembre 2015, la FED avait assorti le premier relèvement de 25 points de base des Fed Funds d’une projection de quatre hausses supplémentaires en 2016 puis à nouveau en 2017. Sa stratégie était à l’époque encore largement imprégnée de l’approche « taylorienne » qui a présidé à la gestion de la politique monétaire américaine ces trente dernières années, d’un cycle de remontée graduelle des taux assez fidèle à ceux passés, quand bien même plus timoré ; les taux directeurs étaient, ainsi, censés retrouver un niveau de 2,4 % d’ici fin 2017. Un an plus tard, cette stratégie semble largement en porte-à-faux. Non seulement la banque centrale américaine n’est pas parvenue à suivre la trajectoire qu’elle avait envisagée, mais les outils qui permettaient jusqu’alors de piloter ses décisions sont aujourd’hui largement inopérants…

Aller dans le sens du vent ou conserver le cap de la prudence ?

Télécharger l’article

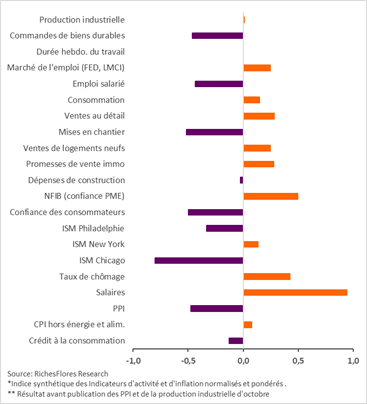
La question se posera forcément à la FED le 14 décembre. La communication de la réserve fédérale, sa décision de passer à l’acte immédiatement ou de prendre un peu plus de temps, les projections (« dots ») qu’elle livrera aux marchés seront déterminées, dans une très large mesure, par la teneur des indicateurs économiques publiés d’ici le prochain FOMC. Dans un contexte marqué par un rare degré d’incertitude, nous inaugurons aujourd’hui un moniteur des indicateurs d’activité et d’inflation traditionnellement les plus influents sur la fonction de réaction de la FED, agrégés à hauteur de 50-50 en un indicateur synthétique oscillant dans une fourchette de -1 (défavorable à une hausse des taux) à +1 (favorable).

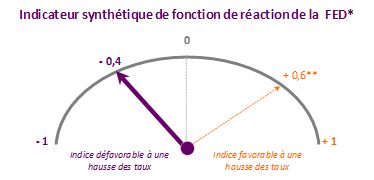
Très clairement positif après la publication des ventes de détail de mardi, notre indice synthétique a basculé en territoire négatif après les statistiques de production industrielle et les prix à la production publiées mercredi.

image

image (1)