BMG Novembre 2016 – les marchés accusent le coup

Télécharger le moniteur

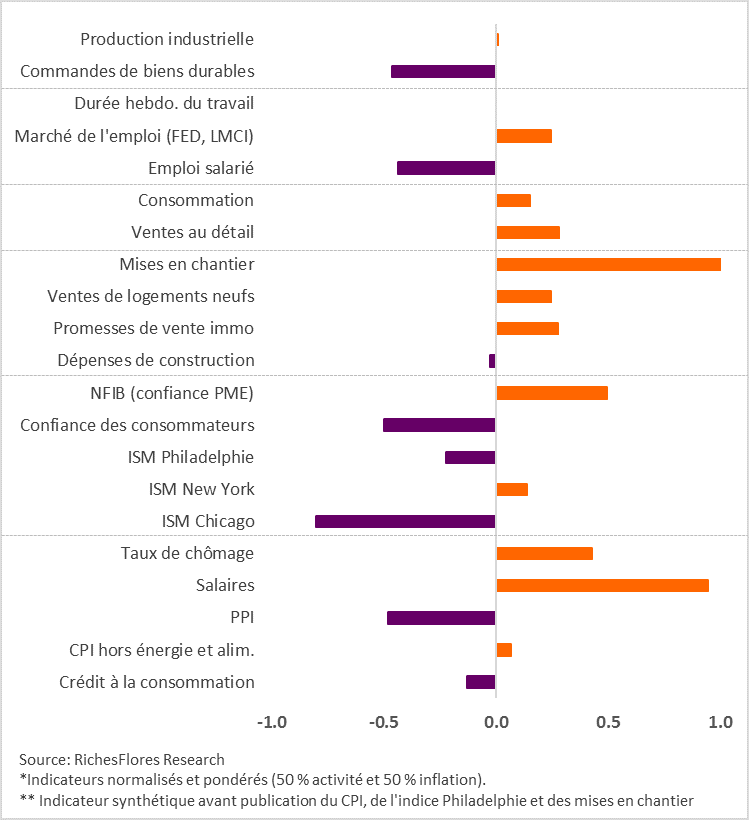
* Notre indicateur d’activité ressort en zone de neutralité, après une révision à 0 (contre +1) en octobre. Malgré la hausse du climat des affaires et de l’activité industrielle, la consommation, l’investissement et les exportations ont été mitigés, souvent en retrait par rapport aux deux mois précédents, à l’exception du cas américain où l’embellie est générale.

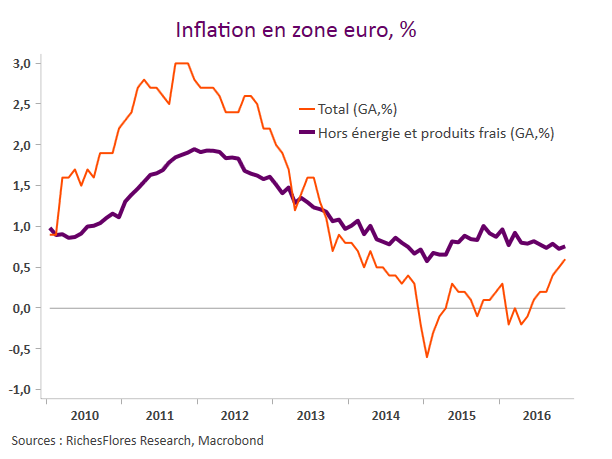
Pour le 3ème mois consécutif, l’inflation remonte, avec un solde à + 2 ce mois-ci.

* Nos baromètres de marchés illustrent l’ajustement brutal des prix d’actifs que reflètent en particulier la chute persistante des indices obligataires internationaux et le repli des indices boursiers des pays émergents. Les bourses du monde développé ont mieux résisté grâce au soutien apporté par le marché américain et japonais.
Les perturbations sur les marchés des changes se sont intensifiées sous l’effet combiné de l’envolée du dollar et de la livre Sterling.
Les prix des matières premières terminent le mois en hausse malgré d’importantes turbulences quand les cours de l’or accentuent leur repli dans le sillage de la remontée des taux.
La rotation sectorielle s’est atténuée par rapport au mois d’octobre, les écarts de performance relevant surtout de l’impact très négatif de la hausse des taux d’intérêt sur les secteurs les plus exposés, au premier rang desquels les utilities. Si les cycliques ont, dans l’ensemble, bien résisté, elles n’ont pas réussi à poursuivre leur progression du mois d’octobre.
Stop ou encore ?

Télécharger l’hebdo

Quatre semaines après la victoire de D. Trump à la présidentielle américaine, la psychologie des marchés semble avoir radicalement changé. Si leur nouvelle façon d’appréhender l’avenir venait à être confortée, nous ne serions qu’au début de profonds bouleversements.

À supposer, en effet, que l’économie américaine soit effectivement capable de connaître une croissance durablement supérieure à 3 % et une inflation de plus de 2 %, le niveau vers lequel les taux à 10 ans américains devraient converger ne serait plus de 2 %-3 % comme la plupart des prévisionnistes anticipaient jusqu’alors mais plus vraisemblablement de 5 %-6 %, plus de deux fois supérieur au niveau actuel et jamais observé depuis 2007.

Une telle correction équivaudrait à une chute du marché obligataire d’environ 25 %, cohérente avec un changement radical des anticipations sur la politique de la FED. Le nombre de hausses des taux directeurs que pourrait orchestrer la FED dans un tel cas de figure, ne serait plus, en effet, de 2, 3 ou 4, à pas comptés de 25 points base chacun d’ici la fin de l’année prochaine, mais plus vraisemblablement de 8 ou 9, soit un relèvement à chaque réunion du FOMC, sans exclure la possibilité de mouvements de 50 points de base, dont le dernier du genre remonte à l’année 2000…

Alors que se sont multipliées ces derniers mois les analyses structurelles aboutissant pour la plupart à la conclusion d’un nouveau régime de taux d’intérêt durablement bas, les enchaînements susceptibles de naître de ce changement subit de perception constituent, on le comprend, un risque indiscutablement élevé pour les investisseurs. Qu’en penser ?

Le Beige book avait prévenu, les NFP le confirment…

Télécharger l’article (libre)

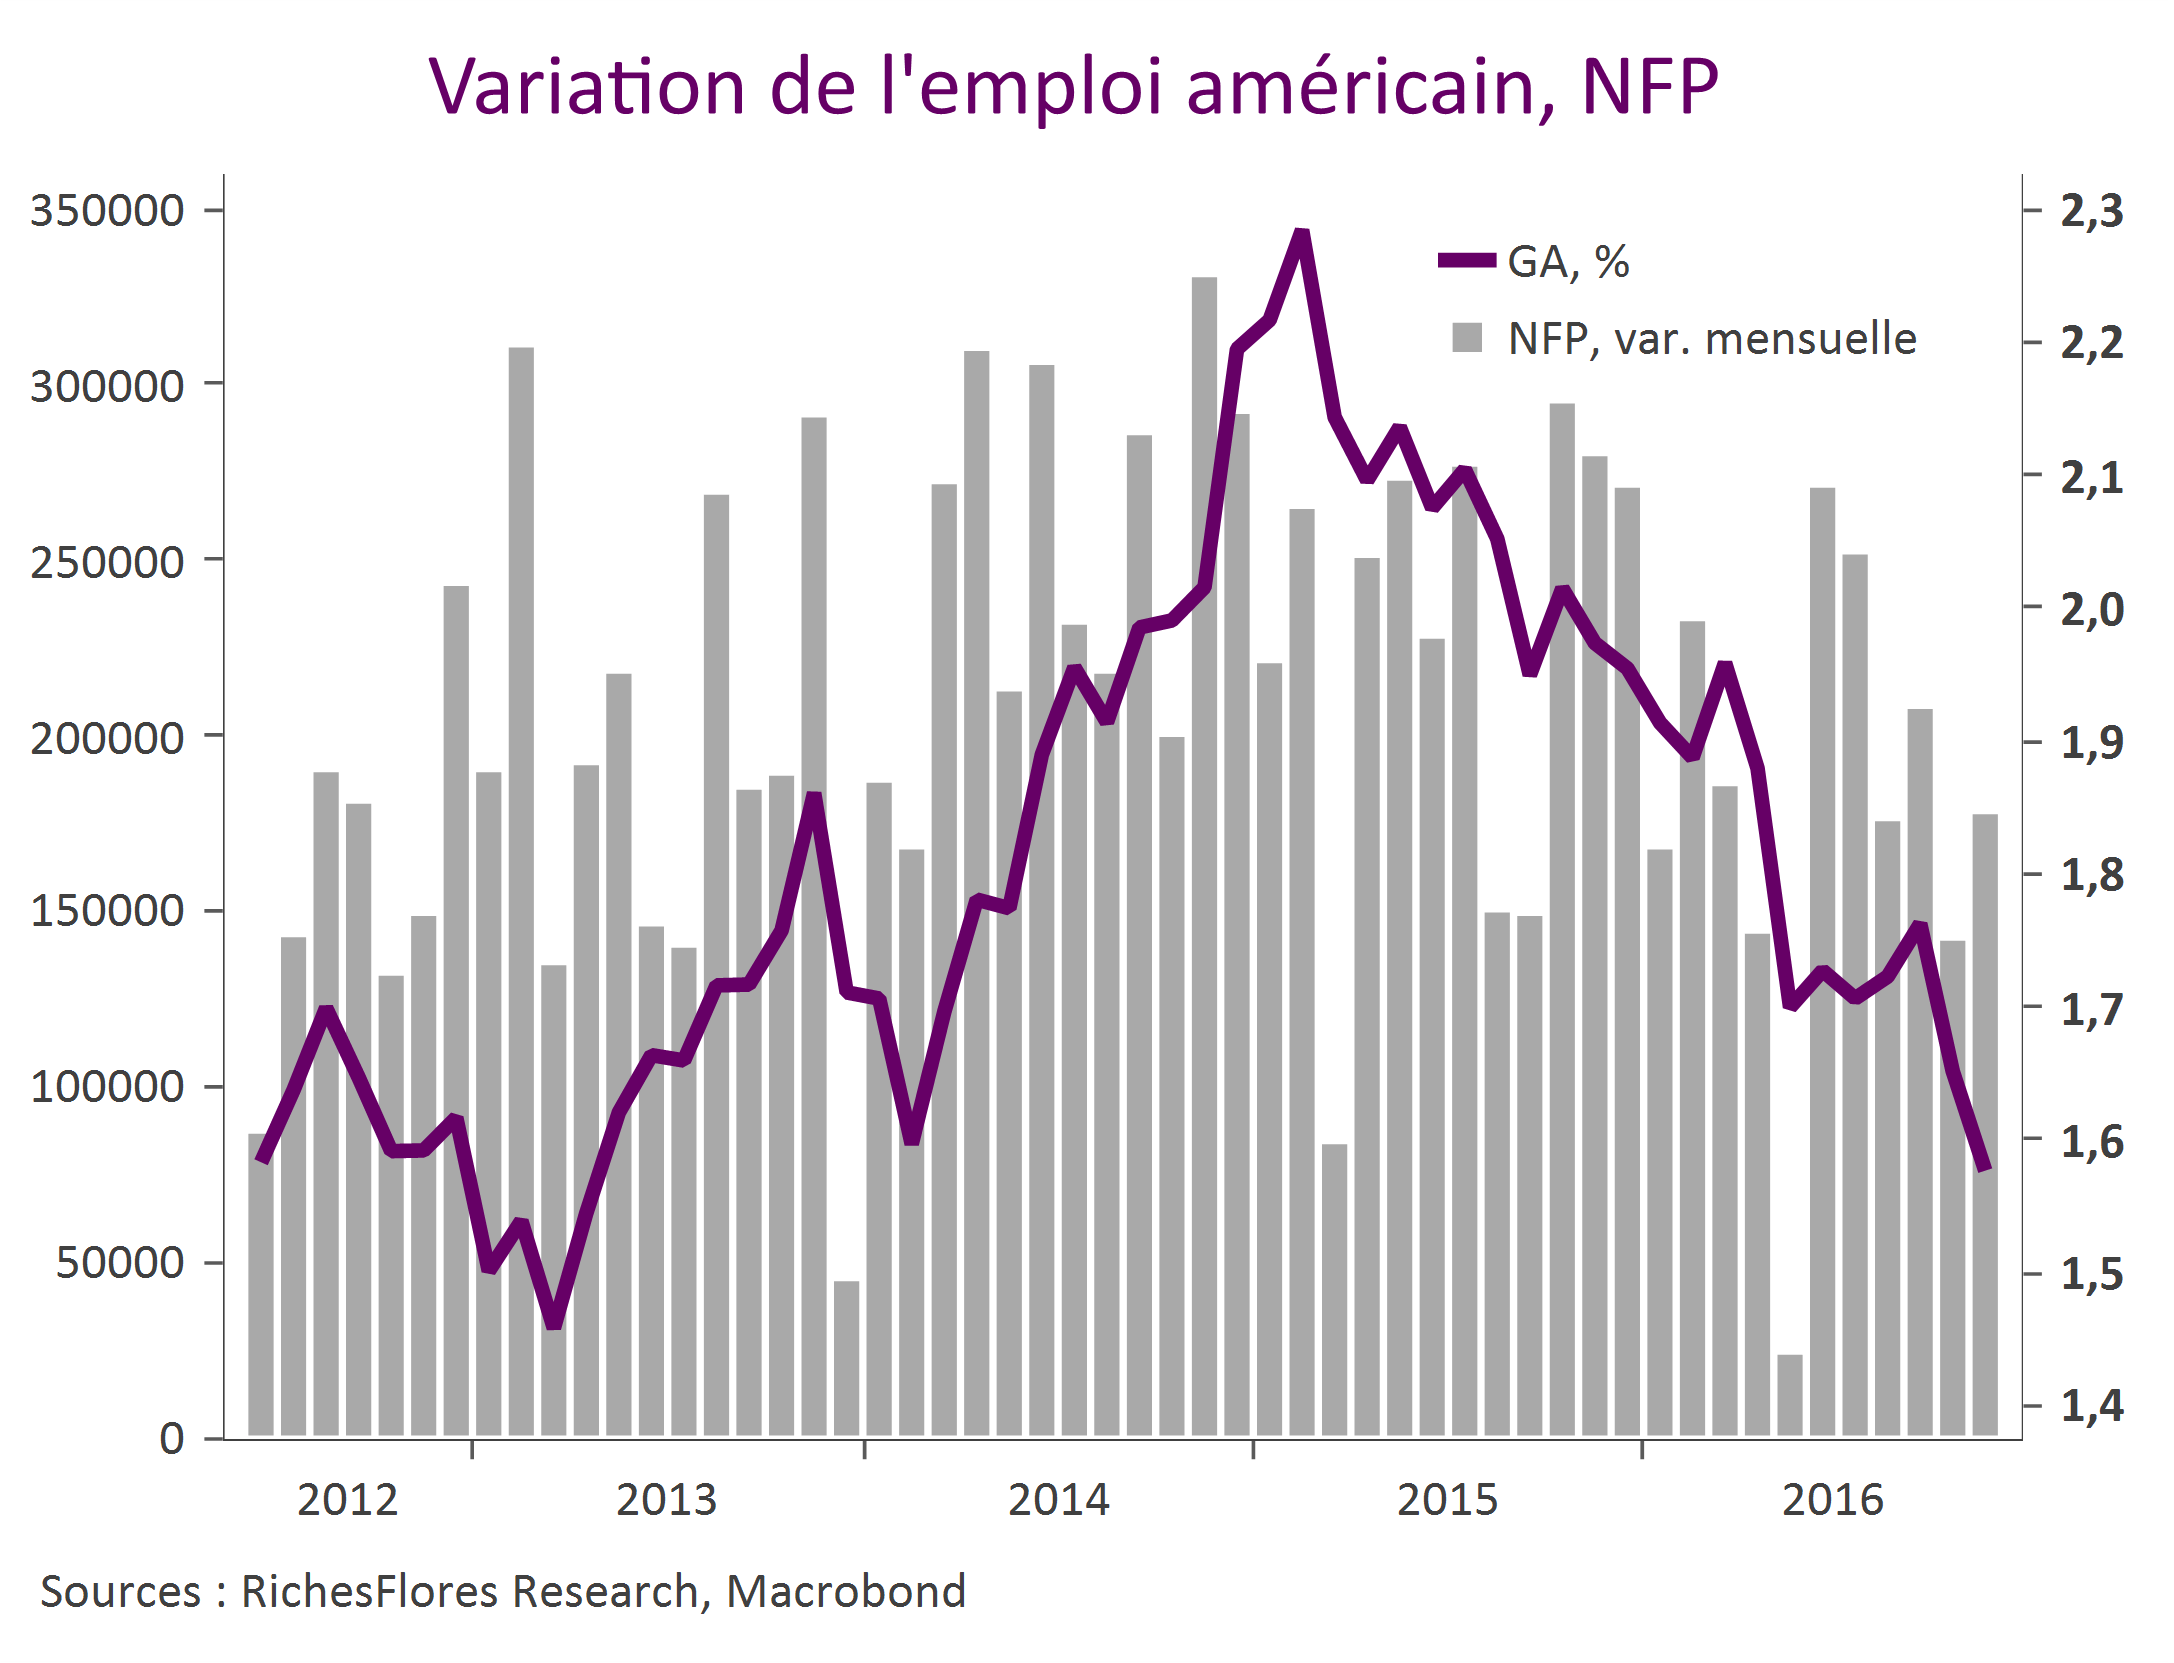
Le Beige book publié en milieu de semaine a surpris par son caractère mitigé en comparaison de l’avalanche des indicateurs tous aussi bons les uns que les autres de ces dernières semaines. Les données sur le marché de l’emploi du mois de novembre semblent valider ce rapport régional. Si la baisse du taux de chômage, à 4,6 % contre 4,9 % le mois précédent peut sembler de très bon augure, le détail du rapport sur l’emploi est médiocre.

variation emploi américain

Un Beige book en retrait des statistiques

Télécharger l’article
Le Beige book de novembre est de nature à instiller quelques doutes sur la vigueur de l’activité de ces dernières semaines. Bien que globalement positif, les appréciations portées sur la croissance à venir sont souvent qualifiées de modestes quand les retours sur la consommation sont relativement mitigés. De même, la hausse du dollar est mentionnée comme un frein aux commandes industrielles par certaines régions. Dans l’ensemble ce rapport tranche assez sensiblement avec les données de ces dernières semaines qui, jusqu’à aujourd’hui, suggèrent une sensible accélération de la croissance.
Malgré une appréciation sur la croissance des salaires toujours qualifiée de modeste, les difficultés de recrutement de personnel qualifié semblent s’être intensifiées dans certaines régions. Pour autant les appréciations sur les tendances de prix conservent un caractère peu préoccupant.
À même de tempérer quelque peu le regain d’optimisme, ce Beige Book est plutôt bienvenu, sans véritablement changer la donne du prochain FOMC du 14 décembre en faveur d’une remontée de 25 points de base des Fed Funds et d’une révision à la hausse des « dots »… toute la question concernant précisément l’ampleur de ces corrections.

FED MONITOR 301116

M. Draghi parle trop pour ne rien avoir à nous dire…

Télécharger l’article

Les prises de parole du Président de la BCE se sont multipliées ces jours-ci et ont pris un tour moins anxiogène après son allocution devant le Parlement européen en début de semaine dernière. Mais surtout, ce souci de pré-annoncer le contenu des nouvelles prévisions que la BCE délivrera jeudi prochain au terme de son Comité de politique monétaire n’est guère habituel et l’on peine à considérer qu’il soit anodin, surtout lorsqu’il s’agit d’annoncer que, selon ce scénario, l’objectif officiel d’inflation devrait être atteint d’ici 2018-2019.

La BCE vise-t-elle à disséminer quelque alerte sur un possible changement de cap de sa politique monétaire ? On est tenté de le penser.

Capture

Champ libre et davantage pour la FED

Télécharger l’article

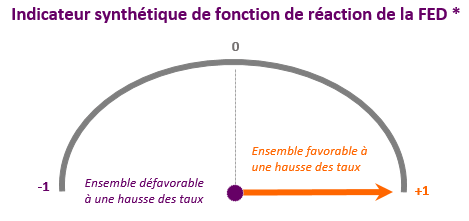
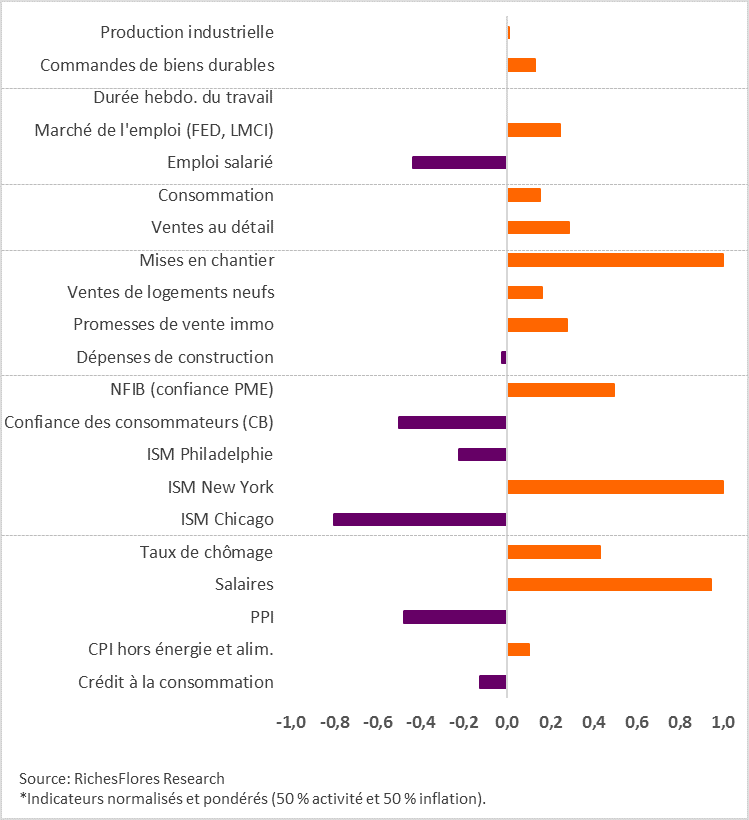
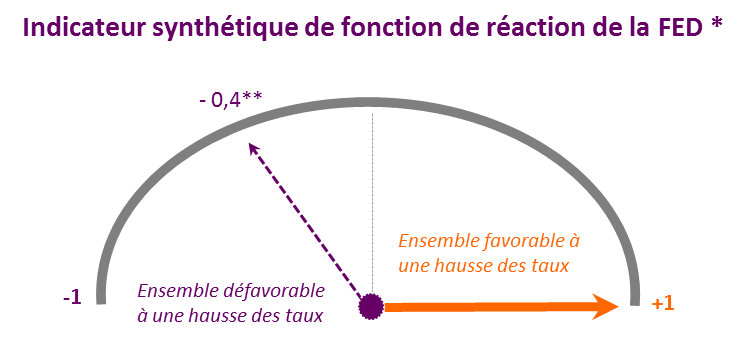
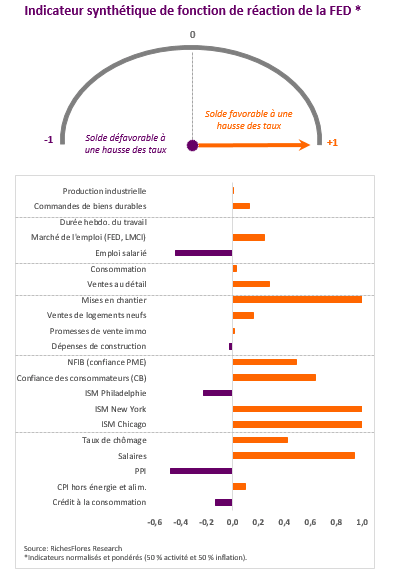
Aux États-Unis, les données économiques de ces derniers jours sont d’un cru de rare qualité, que même le bon mois de juillet n’avait pas égalé. Les statistiques de jeudi dernier avaient déjà fait grimper notre indicateur d’orientation monétaire à son plus haut niveau, +1, compatible avec une hausse des taux que Janet Yellen a déjà quasiment annoncée. Celles d’aujourd’hui consolident amplement le mouvement, avec de bons chiffres de commandes de biens durables (1,5 % sur le mois) malgré une croissance plus modeste pour leur partie cœur (0,37 %), une nette remontée du PMI manufacturier, à 53.9 en novembre, et un rebond de l’indice de confiance des consommateurs de l’université du Michigan. Dans un tel contexte, le repli des ventes de logements neufs passe au second plan, notamment après l’envolée des statistiques de reventes et des mises en chantier publiées la semaine dernière. Rares sont au total, les indicateurs de notre baromètre orientés en défaveur d’une hausse des taux, les exceptions concernant pour la plupart des données du mois d’octobre non encore actualisées (dont l’indicateur de confiance des ménages du Conference Board qui est celui retenu dans notre synthèse).

Au total, la FED a le champ libre pour relever le niveau de ses taux directeurs le 14 décembre, disposant largement des éléments de confirmation attendus pour un passage à l’acte malgré des minutes du dernier FOMC moins engagées que ne l’a été Janet Yellen devant le Congrès la semaine dernière. À en juger par les indicateurs les plus récents, le vrai risque réside maintenant dans la probabilité d’une communication plus « hawkish » que jusqu’alors envisagée, vraisemblablement renforcée par des « dots » revus à la hausse. Une telle combinaison accentue, un temps au moins, le risque de pressions persistantes sur les marchés obligataires américains, peut-être un cran au-delà des 2,50 % que nous avions envisagé comme une limite (cf « Correction obligataire, l’essentiel pourrait être derrière nous« ).

barometre

png

Panne du pilotage monétaire dans un monde post-industriel et vieillissant

Télécharger l’hebdo

Janet Yellen l’a annoncé hier, la FED s’apprête à relever le niveau de ses taux directeurs en décembre. Bien qu’attendu depuis près d’une année, ce changement est sans doute moins important que la communication qui accompagnera l’annonce de cette décision, à partir de laquelle se forgeront, notamment, les anticipations sur sa politique à venir.

En décembre 2015, la FED avait assorti le premier relèvement de 25 points de base des Fed Funds d’une projection de quatre hausses supplémentaires en 2016 puis à nouveau en 2017. Sa stratégie était à l’époque encore largement imprégnée de l’approche « taylorienne » qui a présidé à la gestion de la politique monétaire américaine ces trente dernières années, d’un cycle de remontée graduelle des taux assez fidèle à ceux passés, quand bien même plus timoré ; les taux directeurs étaient, ainsi, censés retrouver un niveau de 2,4 % d’ici fin 2017. Un an plus tard, cette stratégie semble largement en porte-à-faux. Non seulement la banque centrale américaine n’est pas parvenue à suivre la trajectoire qu’elle avait envisagée, mais les outils qui permettaient jusqu’alors de piloter ses décisions sont aujourd’hui largement inopérants…