Baisse, hausse des taux directeurs, QE ? Toutes les options sont sur la table

Jamais au cours des 55 années qui ont marqué l’ère moderne du système monétaire international n’avait régné une confusion aussi grande sur l’orientation des politiques monétaires, en premier lieu celle de la plus influente d’entre elles, la Fed. La complexité de la situation était déjà hors norme à la veille du remplacement de J. Powell par un partisan de D. Trump susceptible de compromettre l’indépendance de l’institution et face aux déséquilibres économiques inédits créés par l’IA. S’y ajoutent aujourd’hui les incertitudes liées aux conséquences possibles du conflit iranien, qui ne s’arrêtent pas aux seules perspectives d’inflation et de croissance mais englobent les développements géopolitiques qui pourraient en découler.
Les guerres coûtent cher et les financer requiert des moyens exceptionnels que seules les banques centrales semblent aujourd’hui en mesure de fournir au vu de la situation déjà très dégradée des finances publiques. Face aux enjeux géopolitiques, l’orthodoxie supposée des banques centrales ne pèse jamais très lourd, quoi qu’il en soit des conséquences de son abandon sur l’inflation. Force est d’admettre, qu’au septième jour d’un conflit qui ne donne guère de signes d’apaisement contrairement aux espoirs du milieu de semaine, l’éventualité d’un retour du quantitative easing, à terme, gagne incontestablement en importance.
L’option d’un resserrement monétaire consécutif à l’envolée de l’inflation ne disparaît pas pour autant. C’est, en effet, celle qui pourrait monter en flèche en cas de résolution du conflit, du moins dans sa dimension internationale. Les marchés continuent pourtant à privilégier la perspective de possibles baisses des taux de la Fed, quand bien même à horizon de plus en plus lointain.
Dit autrement, les perspectives monétaires américaines sont on ne peut plus incertaines créant, de facto, un environnement mondial particulièrement instable qui promet, tout à la fois, une longue période de volatilité de marchés financiers et, vraisemblablement, de l’attentisme du côté des agents économiques.
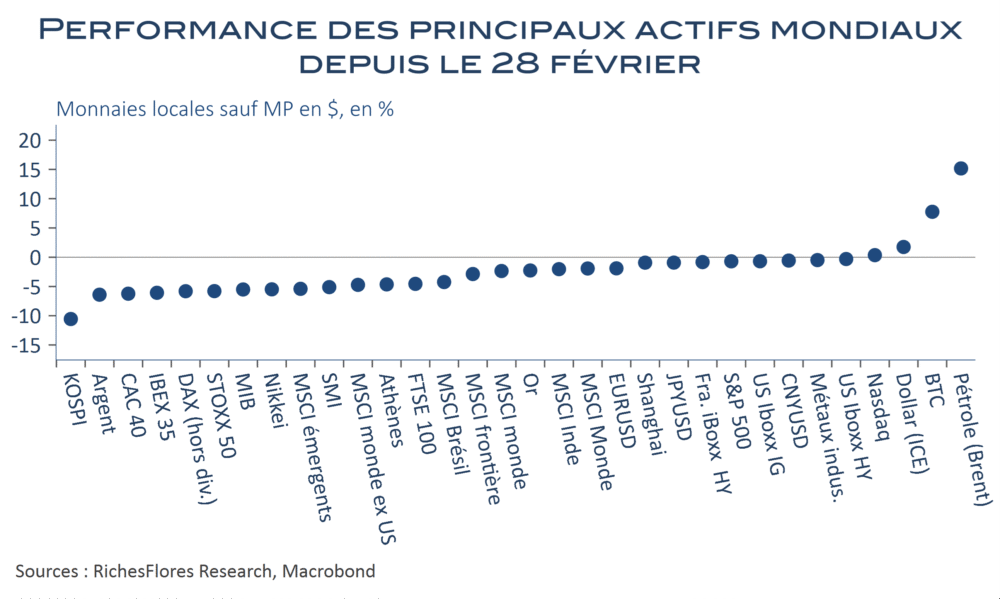
Il faudra, a minima, retrouver plus de visibilité sur ces aspects avant que les marchés renouent avec un cadre plus serein alors que depuis le début des opérations américano-israéliennes en Iran, les actifs de toute nature, Bitcoin excepté, ont subi le contrecoup de la hausse des cours du pétrole et de la montée des risques géopolitiques.
Lire la suite…

L’économie américaine reprend des couleurs, l’inflation pourrait suivre sans tarder

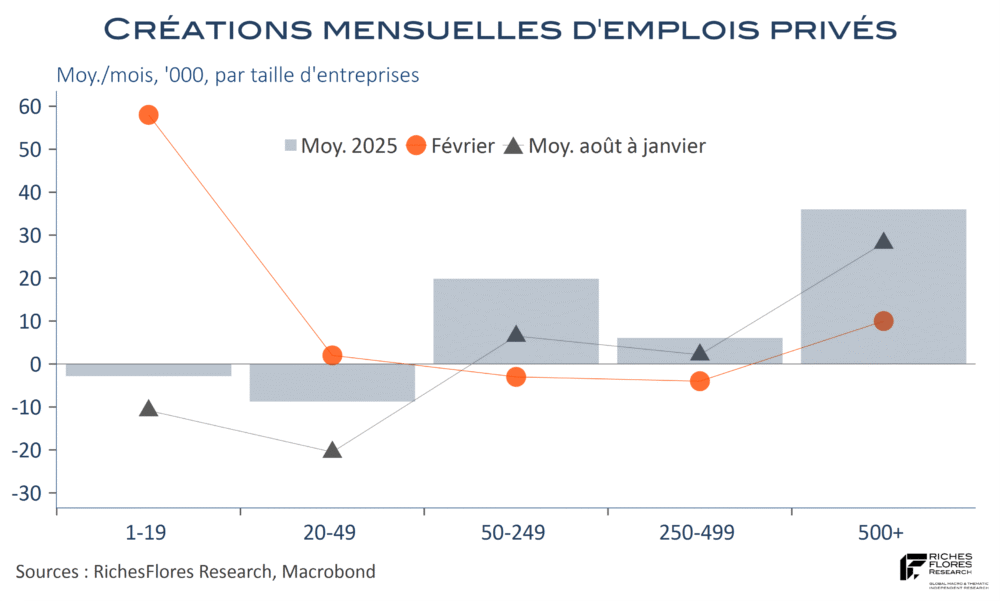
Les nouvelles en provenance des Etats-Unis sont de bon augure pour la conjoncture américaine. Les données de l’emploi privé de février sont incontestablement d’un meilleur cru que ces derniers mois, avec 63 K créations de postes, au lieu de 11 K en janvier, ce qui correspond à un rythme dix fois plus élevé que la moyenne des six derniers mois. La grosse masse de ces créations vient, en outre, des entreprises de très petite taille, moins de 20 salariés, jusqu’à présent grandes absentes du marché de l’emploi.

Du côté de l’activité, le rebond de l’ISM non manufacturier a constitué une réelle surprise, avec un bond de 53,8 à 56,1 entre janvier et février, à son plus haut niveau depuis juillet 2022 en même temps que très largement supérieur aux attentes timorées du consensus. Cerise sur le gâteau, l’indicateur des prix payés a reflué de plus de trois points. A 66 points, ce dernier reste toutefois particulièrement élevé, susceptible de retrouver rapidement des niveaux critiques en cas de tensions renouvelées, par exemple, des prix de l’énergie…

Lire la suite…

Le dollar contre l’or, vraiment?

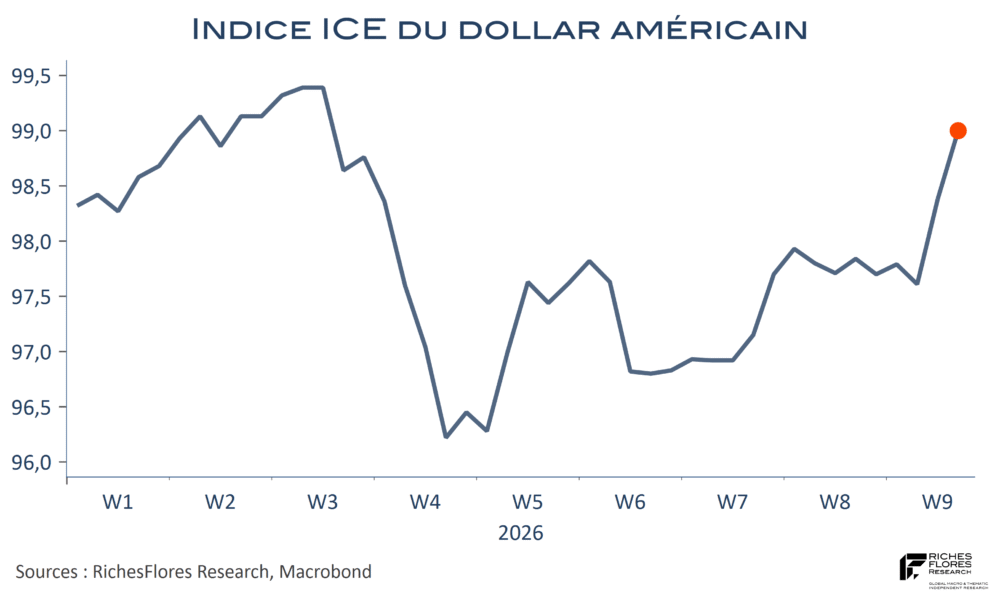
La tournure de la situation en Iran et dans les pays du Golfe persique a eu pour conséquence de sortir le dollar de sa tendance baissière de ces dernières semaines et de propulser l’indice ICE sur des niveaux qu’il n’avait plus revu depuis la mi-janvier. Signe que le billet vert peut encore jouer le rôle de valeur refuge, dès lors que réapparaissent des menaces d’ampleur internationales, la devise américaine a aussi profité de l’envolée des cours du pétrole dont les Etats-Unis sont exportateurs nets, contrairement à de nombreux pays développés et émergents, et de la remontée des taux d’intérêt américains consécutive au report dans le temps des anticipations de baisses des taux directeurs de la Fed.

Quoi qu’il en soit, la réappréciation du billet vert est un puissant « game changer » qui a déjà eu des effets notables sur les marchés mondiaux ces dernières vingt-quatre heures.Une poursuite de ce mouvement aurait des répercussions massives sur les anticipations macroéconomiques et financières mondiales. Tel n’est pas aujourd’hui, cependant, le scénario le plus probable.

Lire la suite…

Le juste prix du rattrapage du CAC 40 dépasserait allègrement les 9000 points

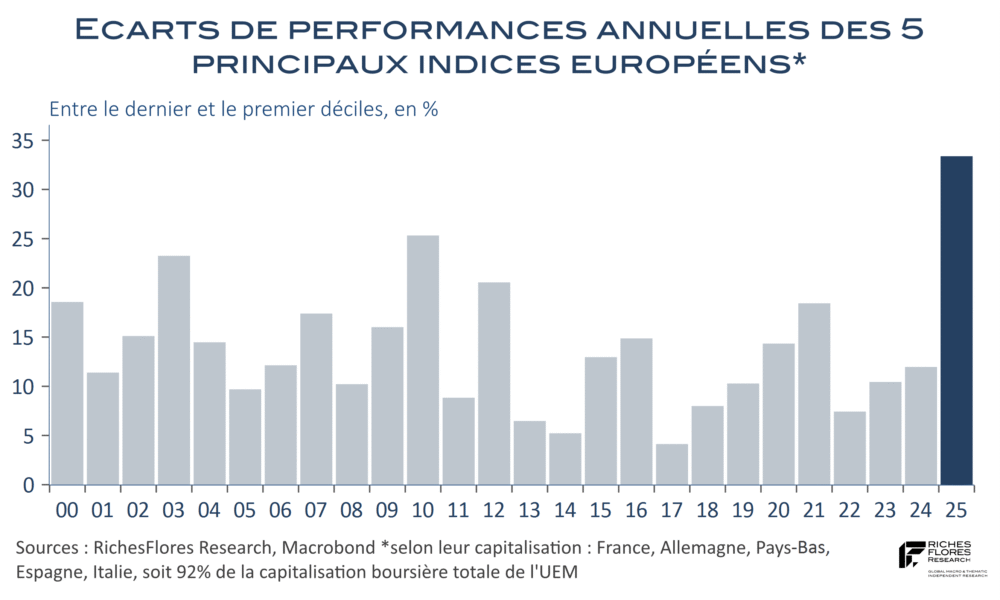
2025, année de surperformance quasi-inédite des valeurs européennes par rapport aux américaines, s’est aussi caractérisée par une dispersion hors norme des plus grands indices de la zone euro, de deux à trois fois supérieure à celle observée en moyenne au cours du quart de siècle écoulé.

La surperformance exceptionnelle de l’indice espagnol comparée aux indices français et néerlandais explique en grande partie ce résultat. En 2025, l’IBEX s’est adjugé une envolée de 49 %, deuxième plus forte hausse après le Kospi sud-coréen des principaux indices mondiaux. Le MIB italien a, quant à lui, terminé l’année dernière sur une progression de 32 %, très loin devant les 8 % et 10 % de hausses respectives de l’AEX néerlandais et du CAC 40, voire des 20 % du Dax. La structure très concentrée de l’AEX sur des segments peu porteurs l’an dernier et la crise politique française expliquent dans une très large mesure ces écarts avec les pays du sud de l’Europe portés par l’écrasement des spreads de taux d’intérêt avec l’Allemagne et, dans le cas espagnol, des résultats économiques très supérieurs au reste de l’UEM.

Lire la suite…

Victoire à la Pyrrhus de la décision de la Cour suprême américaine

Le dicton dit : un tiens vaut mieux que deux tu l’auras…. Attendu depuis plusieurs semaines, le verdict de la Cour suprême américaine sur la légalité des droits de douanes réciproques instaurés depuis le mois d’avril 2025 par D. Trump est tombé : ces taxes sont pour la plupart illégales. La décision constitue un revers d’autant plus cinglant pour D. Trump que les juges de la Cour sont en majorité républicains.
Annoncée avant la fermeture des marchés européens, la nouvelle a été largement saluée par les investisseurs, provoquant des rebonds d’ampleur des valeurs les plus sensibles au marché américain, au bénéfice, notamment, d’une hausse de 1,4 % du CAC 40, valeurs du luxe en tête.
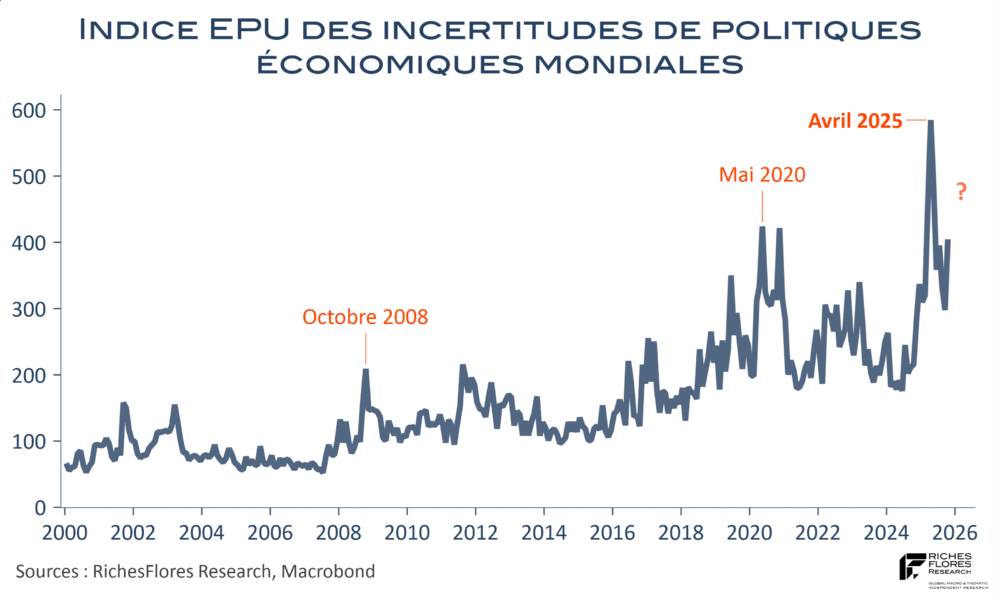
Il a néanmoins fallu peu de temps avant que le président américain réplique à cette décision par l’usage d’une procédure d’urgence (article 122 du code commercial) lui permettant d’augmenter les droits de douanes pour une période limitée à 150 jours dans la limite de 15 % en cas de grave déséquilibre de la balance des paiements. D’abord portés à 10 % vendredi soir, un nouveau décret les élevait à 15 % samedi. A l’euphorie initiale succède depuis samedi une nouvelle vague d’extrêmes incertitudes. Qu’attendre maintenant de l’administration ? Que deviennent les accords précédemment conclus ou en voie de l’être ? Quelle valeur politique donner au barrage d’une Cour qui semblait être acquise à l’administration ? Enfin, quelles conséquences économiques de ce nouveau choc en perspective ?

Les réponses ne sont pas connues. Mais une chose semble sûre : les incertitudes commerciales, progressivement passées au second plan des préoccupations ces derniers mois, reviennent avec fracas sur le devant de la scène internationale. Les marchés des précieux l’ont compris plus vite que les bourses, l’or et l’argent profitant de la nouvelle pour conforter leur récupération.
Que dire à ce stade ?

Lire la suite…

Marchés émergents : de l’attraction aux risques, selon trois scénarios

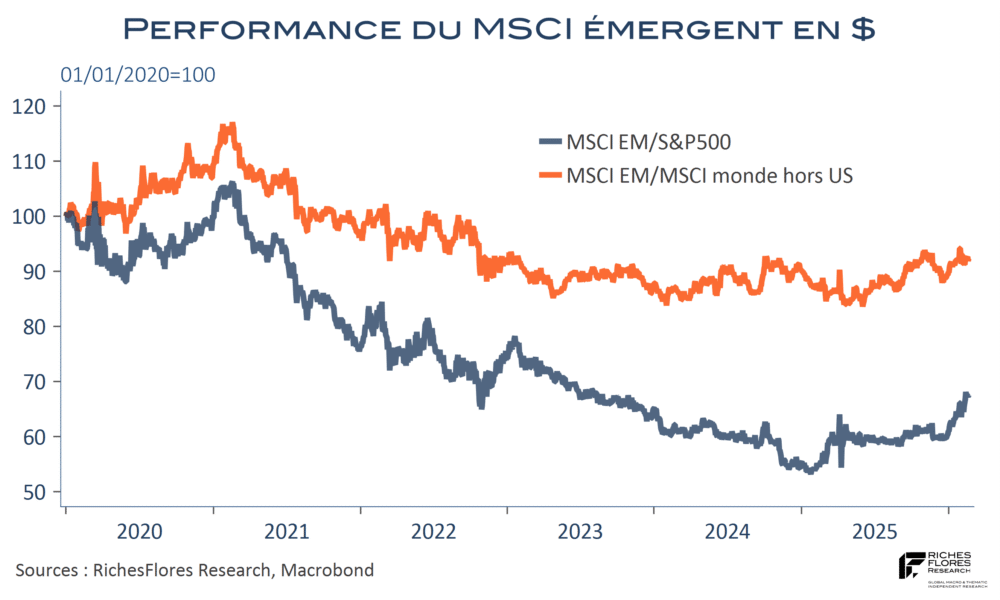
L’engouement des investisseurs pour les marchés émergents ne s’est pas démenti ces derniers temps. Depuis le début de l’année, l’indice MSCI de ces pays s’est adjugé une progression de 11 % en dollar, à comparer à une stagnation du S&P500 et une hausse de 6 % du Stoxx 600 (5 % en euro). Après un démarrage en trombe au mois de janvier, au cours duquel l’indice a progressé de plus de 8 %, la performance est plus normée depuis le début février mais conserve un rythme soutenu, d’autant plus remarquable que S&P500 et Nasdaq sont en repli marqué.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Chute de croissance, accélération des prix… et autant de doutes sur les données US

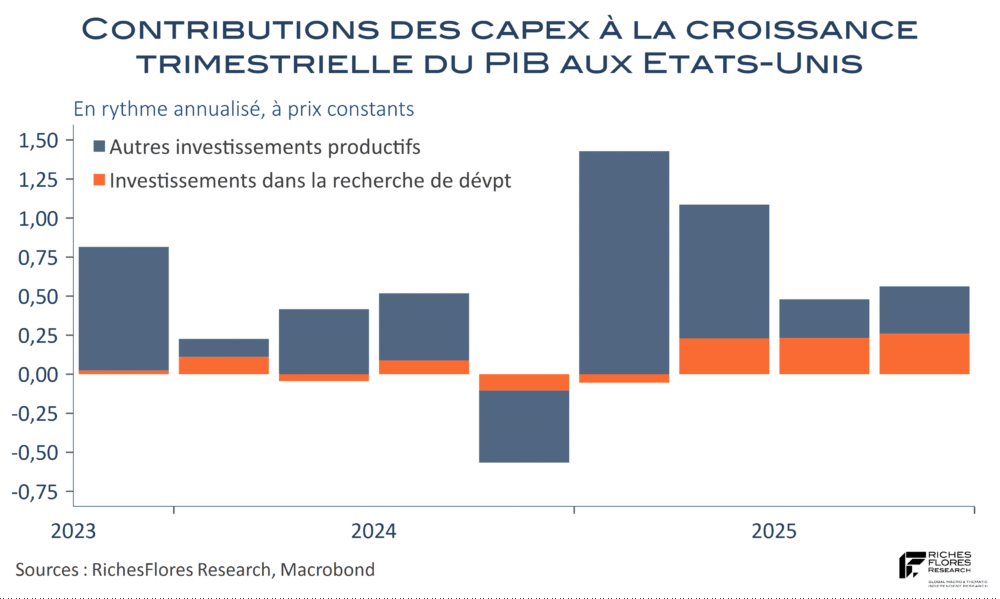
Que les données américaines surprennent, est peu dire. Au dernier trimestre 2025, la croissance du PIB n’aurait finalement pas dépassé 1,4 % en rythme annualisé, loin des estimations de la Fed d’Atlanta, qui ont évolué entre 3 % et 5 % au fil des publications économiques. La contraction des dépenses publiques liée au Shutdown expliquerait pour une large part cette déconvenue, en même temps qu’une nouvelle baisse des investissements immobiliers, la quatrième successive, qu’un repli des exportations et des dépenses de consommation ralenties, à 2,4 % r.a., après 3,5 %. Les investissements non-résidentiels réconfortent quelque peu mais leur contribution à la croissance du PIB s’étiole en comparaison de la première moitié de l’année dernière…

Lire la suite…

Normalisation de l’inflation au Japon

L’inflation nippone a baissé à 1,5 % en janvier, un rythme inférieur de six dixièmes à celui du mois de décembre. Le pays suit donc la tendance globale, avec une dissipation très nette des tensions sur la plupart des composantes de prix à la consommation. Hors l’alimentation, il ne reste plus grand-chose, en effet, pour redouter l’entretien de phénomènes inflationnistes persistants.

Le pays ne donne pas, pour autant, de signes de risques d’un retour de la déflation.

Lire la suite…