Après les PMI, la remontée de l’IFO redonne des marges de manœuvre à la BCE

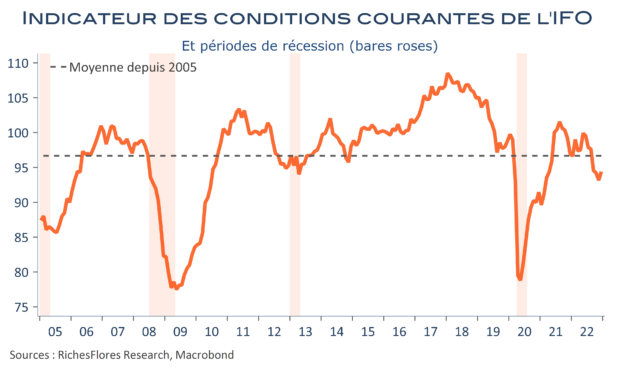
L’indice IFO de décembre se situe dans la lignée des PMI, avec une deuxième hausse en deux mois, de 2 points à 88,6 pour l’indicateur synthétique. Mieux encore, cette progression, principalement permise par les perspectives, est également portée par une remontée de sa composante sur les conditions courantes, pour la première fois depuis mai, de 93,2 à 94,4. Le même schéma se retrouve dans les services, le commerce et l’industrie manufacturière mais pas dans la construction. L’opinion sur la situation actuelle, bien qu’inférieure à sa moyenne de long terme, reste au total très supérieure aux creux constatés lors des derniers épisodes de récession ; une bonne nouvelle, donc, pour l’économie allemande qui jure avec le sentiment en présence malgré le coût particulièrement élevé pour les finances publiques du pays.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Après la BCE, les PMI jettent un peu plus d’huile sur le feu des taux européens

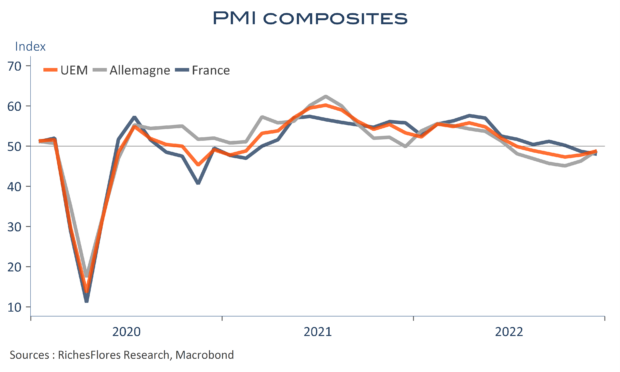
Les soupçons d’amélioration du contexte conjoncturel ont été confirmés ce matin avec la publication des résultats préliminaires des enquêtes PMI pour la zone euro dont l’indice composite pour l’ensemble de la région reprend un point, de 47,8 en novembre à 48,8. Le rebond de 2,6 points de l’indice allemand, tiré à la fois par l’industrie et les services, explique l’essentiel de résultat. Le constat est nettement plus mitigé en France, où les pertes dans les services l’emportent sur le frémissement du manufacturier au point de faire flancher l’indicateur synthétique de sept dixièmes, à 48 points. Dans l’ensemble, le PMI composite préliminaire pour la zone euro ressort néanmoins en hausse d’un point, à 48,8, son plus haut niveau depuis août.

Voilà de quoi conforter le diagnostic sur la conjoncture régionale et souligner l’influence positive de la dissipation des craintes extrêmes et des initiatives budgétaires récentes, en Allemagne notamment. Une bonne nouvelle s’il en est qui n’incite cependant pas à penser qu’elle sera du goût de la BCE dans son combat contre l’inflation. Les tensions sur les taux s’accentuent ce matin et les bourses encaissent le coup, en zone euro. C’est également le cas au Royaume-Uni, où le rebond du PMI des services à 50 points réduit les craintes de récession qui ont jusque-là retenu la BoE, malgré des signaux contraires en provenance des ventes de détail (-0,4 % entre octobre et novembre). Le Dax tirera-t-il, malgré tout, mieux son épingle du jeu que jusqu’alors, en particulier par rapport au CAC ? Le PMI allemand dépasse pour la première fois le français depuis février, c’est en général un signal…
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BCE change de ton et promet une restriction monétaire prolongée

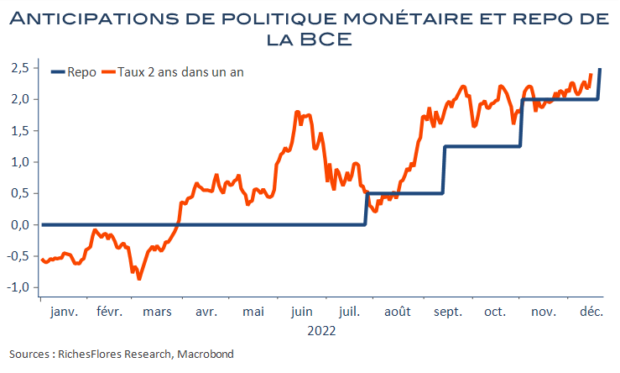
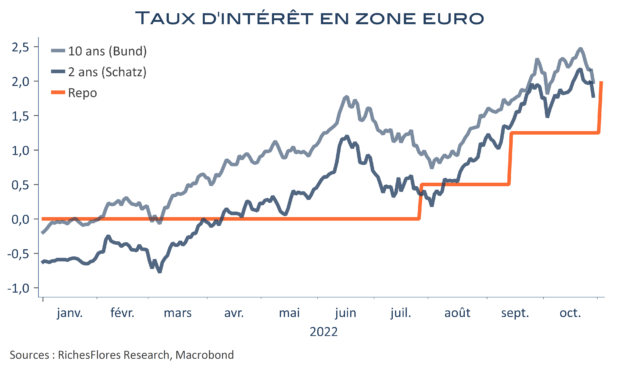
La BCE a annoncé une hausse de 50 points de base de ses taux directeurs, à 2,5 %, un mouvement identique à celui de la FED hier soir, à la Banque d’Angleterre et la BNS un peu plus tôt. Pas de surprise sur ce point mais une communication assurément « hawkish » qui n’était pas attendue et tranche avec celle de ses homologues. Si la BCE ne relève ses taux que d’un demi-point après deux mouvements de 3/4 de points, elle « ne pivote pas » selon les mots même de Mme Lagarde, renforcés par un communiqué on ne peut plus clair sur ses intentions dont nous soulignons quelques passages-clés :

« Le Conseil des gouverneurs a décidé, ce jour, d’augmenter les taux d’intérêt directeurs de la BCE de 50 pb et nous prévoyons, sur la base de la révision à la hausse significative des perspectives d’inflation, de continuer à les relever.

Les taux d’intérêt devront encore être augmentés sensiblement à un rythme régulier, afin d’atteindre des niveaux suffisamment restrictifs pour assurer un retour au plus tôt de l’inflation vers notre objectif de 2 %. Avec le temps, le maintien des taux d’intérêt à des niveaux restrictifs permettra de réduire l’inflation. »

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le PPI allemand chute, le risque de récession reflue, la BCE gagne de la latitude

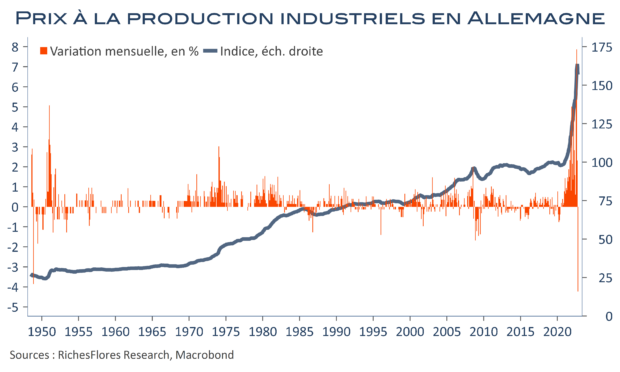
Après s’être particulièrement distinguée par une inflation galopante, l’Allemagne semble se ranger dans le rang et profiter, comme la plupart des autres pays, d’un apaisement des tensions en amont de la production. En octobre, les prix à la production industriels ont en effet reflué de 4,3 %, leur plus forte baisse mensuelle jamais enregistrée depuis 1948 ! Complétée d’effets de base favorables, la hausse annuelle du PPI a ainsi perdu plus de 10 points, de 45,8 % en septembre à 34,5 %. Bonne nouvelle s’il en est, après les dérapages de ces derniers mois, l’apaisement des tensions inflationnistes permet d’envisager l’avenir sous un jour un peu moins oppressant pour les entreprises allemandes. Les perspectives de récession, quasiment actées par la plupart des dirigeants ces dernières semaines, s’en trouvent mécaniquement amoindries tandis que les moyens considérables mis en place par le gouvernement pour contrer les effets du choc énergétique semblent commencer à porter leurs fruits. Il faudra néanmoins un certain temps pour que les consommateurs profitent de ces premiers signaux favorables et que l’inflation réponde aux exigences de la BCE tandis que, comme aux Etats-Unis, la dissipation des craintes de récession pourrait ouvrir la voie à un resserrement monétaire plus prolongé…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’apaisement des tensions sur les prix à la production se confirme à l’échelle mondiale

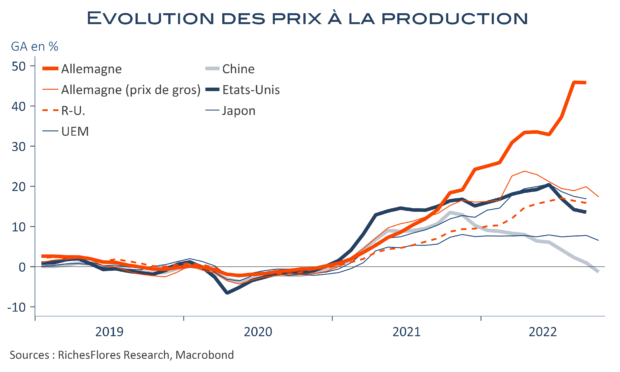
Manquaient les données américaines pour valider les tendances observées dans plusieurs pays ces dernières semaines, c’est chose faite avec la publication des prix à la production du mois d’octobre et le résultat est peu discutable : les tensions sur les prix en amont de l’appareil productif se détendent. Aux Etats-Unis, le PPI n’a augmenté que de 0,2 % en octobre, comme en septembre selon les données révisées (contre 0,4 % initialement), tandis que l’indice hors énergie et alimentation ressort inchangé, après un mouvement également révisé à la baisse, à 0,2 % en septembre. Sur un an, la décélération du PPI reprend donc, à 8 % après 8,4 % en septembre et 6,7 % pour la partie sous-jacente, contre 7,1 %. Bonne nouvelle également ce matin en provenance d’Allemagne avec un repli des prix de gros de 0,6 % en octobre à l’origine d’une décélération annuelle de 19,9 % en septembre à 17,4 %.  Les prix à la production étant généralement en avance sur ceux à la consommation, ces tendances sont de bon augure pour l’inflation future et redonnent un peu de crédibilité aux prévisions du consensus et des banques centrales d’un net apaisement des tensions inflationnistes en 2023.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Récession évitée en UEM mais la croissance flanche et l’inflation menace davantage

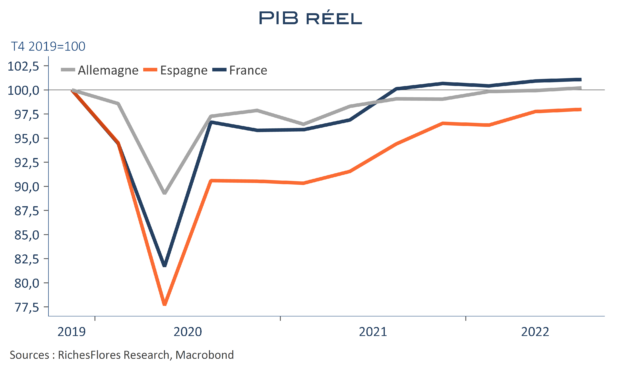
Le PIB réel allemand au troisième trimestre surprend : attendu stable voire en baisse sur fond d’enquêtes désastreuses, il progresse de 0,3 % après 0,1 % entre avril et juin. Encore un trimestre de gagné pour la première économie de la zone euro qui vraisemblablement a encore tiré les bénéfices de la reprise dans les services, tout au moins en début d’été, quand bien même, cette appréciation méritera confirmation avec les détails du PIB attendus fin novembre. En France où la croissance s’est établie à 0,2 %, ce sont les stocks qui ont fait le travail, avec une consommation des ménages inerte. Quant à l’Espagne, elle enregistre également une croissance de 0,2 %, bien maigre au regard des espoirs suscités par le rebond du tourisme. Son retard par rapport à l’avant crise, reste de 2 %.

Dans ce contexte, la nouvelle et, parfois, forte progression de l’inflation en octobre, est des plus malvenues. Comment s’en sortira la BCE ? La question reste entière après une communication plutôt dovish d’hier.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BCE plus proche d’un début de pivot que de nouveaux tours de vis

Le communiqué de la BCE et les commentaires de Mme Lagarde sont clairs :

  • La BCE estime avoir déjà fait beaucoup pour retirer l’excès de soutien monétaire et se félicite de la fin de l’assouplissement quantitatif.
  • Les futures hausses de taux dépendront des développements à venir sur le front de l’inflation et de l’impact des hausses de taux passées sur l’activité.

Autrement dit, après une nouvelle remontée de ses taux directeurs de ¾ de points, la BCE semble prête à lever le pied. Si elle dit se préparer à poursuivre le cycle de remontée de ses taux, face à une inflation durablement supérieure à son objectif, c’est, a priori, à un rythme plus graduel que ses deux derniers mouvements de 75 pb chacun.

La banque centrale prend acte de la dégradation du contexte conjoncturel et ajuste sa communication en conséquence. Elle apparaît, au total, moins hawkish que redouté et remet au mois de décembre la question de la réduction des actifs à son bilan, se limitant à ce qui était attendu, à savoir, un ajustement du programme de liquidité des banques, le TLTRO III. De quoi, néanmoins, précipiter une inversion de la courbe des taux de rendement et faire repasser l’euro sous la parité contre le dollar en dépit des mauvais signaux renvoyés par le PIB américain du 3ème trimestre.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Enquête INSEE, le « bouclier » fonctionne et les perspectives de prix se tendent…

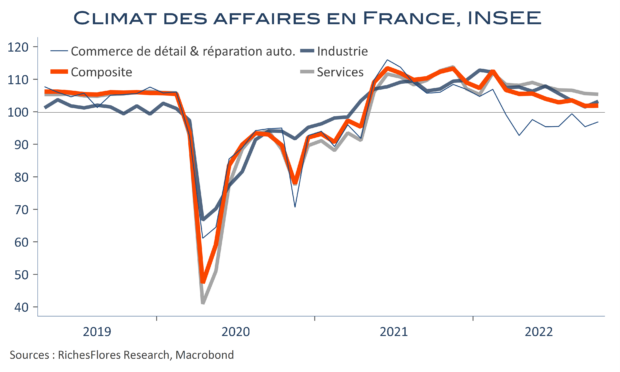
Le climat des affaires en France reste stable en octobre, à 102 selon l’INSEE, c’est-à-dire toujours au-dessus de sa moyenne de long terme, comme c’est d’ailleurs le cas dans la majorité des secteurs, excepté le commerce de détail et la réparation automobile. Une telle résilience a de quoi surprendre, au vu du contexte en présence, que ce soit sur le front de l’inflation, du contexte international ou de la situation sociale. Manifestement, le bouclier « énergétique » permet de gagner du temps et semble bel et bien avoir sauvé la croissance du troisième trimestre. La contrepartie, néanmoins, est que les perspectives d’inflation des services se tendent.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre