Tout va bien : l’inflation américaine est conforme aux attentes, à 4,2 %…

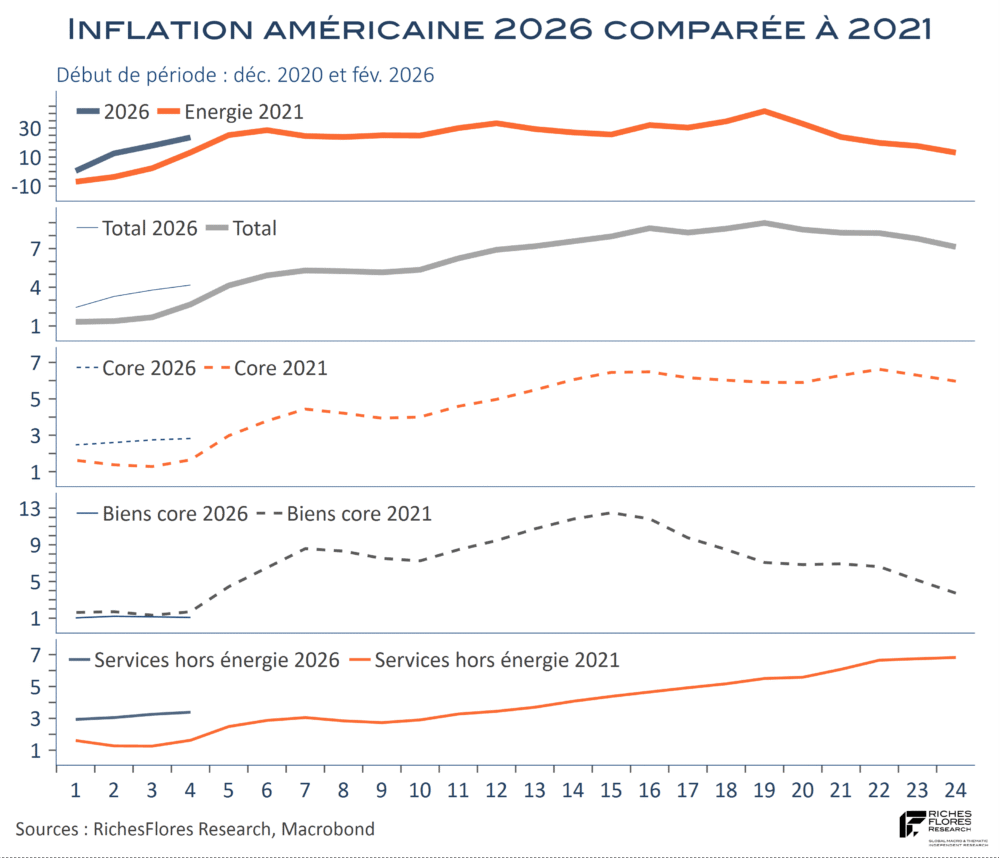
L’inflation américaine n’a pas évolué plus vite que prévu par le consensus et a même réservé de bonnes surprises sur sa partie sous-jacente. En mai, l’indice des prix à la consommation s’est accru de 0,3 %, comme attendu, et l’indice hors alimentation et énergie de seulement 0,2 %, un dixième de moins qu’envisagé par le consensus. Par ailleurs, les mauvaises surprises du mois dernier ne se sont pas réitérées. Les loyers, dont les prix avaient bondi de 0,6 % en avril, se sont assagis, avec une hausse moitié moindre en mai. Les services de transport sont en repli, non pas du fait des tarifs aériens de nouveau en augmentation de 2,7 % mais grace à une contraction de 1,7 % des tarifs d’assurance automobile, dont le poids est plus de deux fois supérieur aux premiers dans l’indice. Par ailleurs, exception faite de l’habillement, les prix des biens hors énergie et alimentation ont pour la plupart reflué, contrairement à ce que pourrait laisser attendre les tensions en amont des prix à la production. La demande est sans doute plus contraignante pour les entreprises sur ce front que dans les activités tertiaires.


L’accueil plutôt favorable des marchés de taux à cette publication est donc assez légitime. Malgré une accélération de l’inflation de 3,8 % à 4,2 % entre avril et mai, les détails de ce rapport ne soulignent pas de diffusion préoccupante de l’envolée des cours de l’énergie, dont l’indice marque une nouvelle augmentation de 3,9 % en mai, après 3,8 % et 10,9 % respectivement en avril et mars, soit une hausse de 23,5 % l’an.
On aurait tort, néanmoins, de considérer que les risques sont derrière nous.
Lire la suite…

Un rapport sur l’emploi contrariant

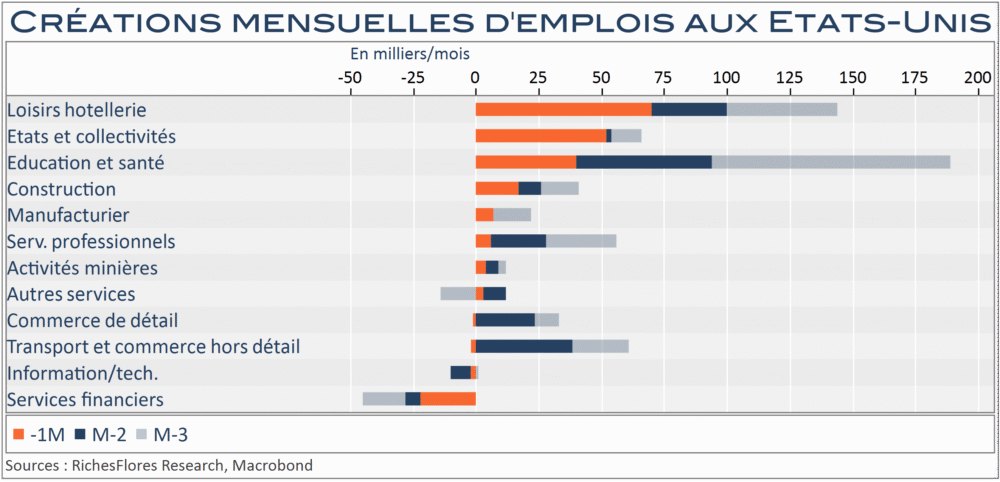
Avec 172 K nouveaux postes créés en mai après 179 K en avril, l’économie américaine a retrouvé le chemin des créations d’emploi, conformément à ce qu’avaient déjà signalé les données de l’ADP mercredi. Les créations du seul secteur privé non-agricole ont été révisées en hausse de 123 K à 177 K en avril et progressent moins vigoureusement en mai, 120 K en première lecture, mais sur une base beaucoup mieux répartie qu’au cours des derniers mois. Sauf les services financiers et, dans une moindre mesure, l’information, le commerce et les transports, tous les secteurs économiques ont participé à l’amélioration des résultats du mois de mai, activités de loisirs/restauration et emplois publics, sinon fédéraux, en tête, suivis par la santé, la construction et l’industrie manufacturière.

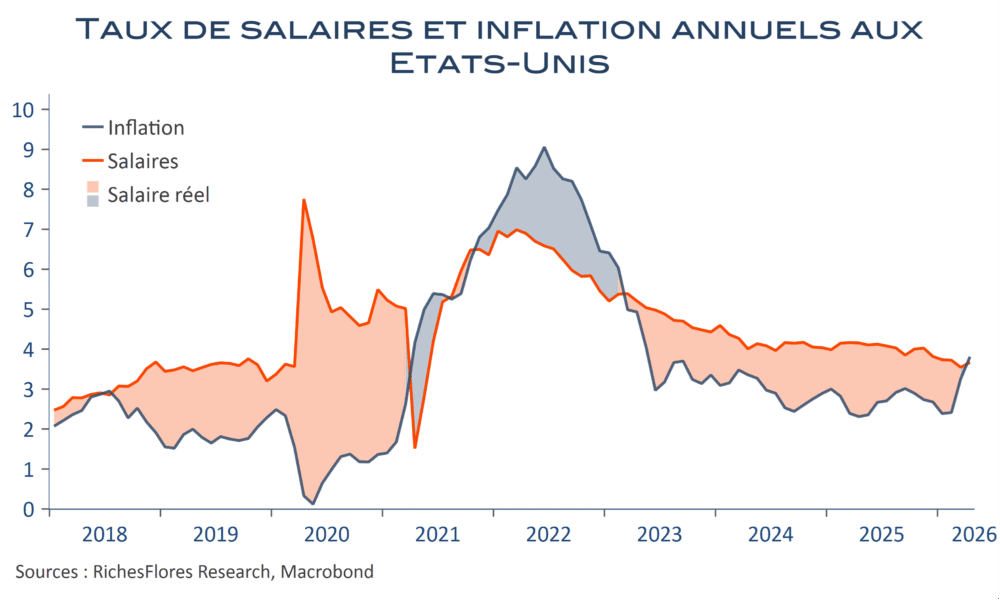
Fort heureusement pour K. Warsh, le taux de chômage ne baisse pas, à 4,3 %, et le taux de salaire annuel décélère encore de deux dixièmes, à 3,4 %. À y regarder de plus près, néanmoins, il se pourrait bien que ces deux éléments de sauvetage, pour un président de la Fed partisan de baisses des taux directeurs, ne soient plus au RDV d’ici peu. D. Trump pourrait se féliciter de ces bons résultats mais telle n’est pas sa préoccupation première aujourd’hui, qui vise avant tout à contenir le coût d’une dette fédérale incontrôlée et de plus en plus onéreuse.
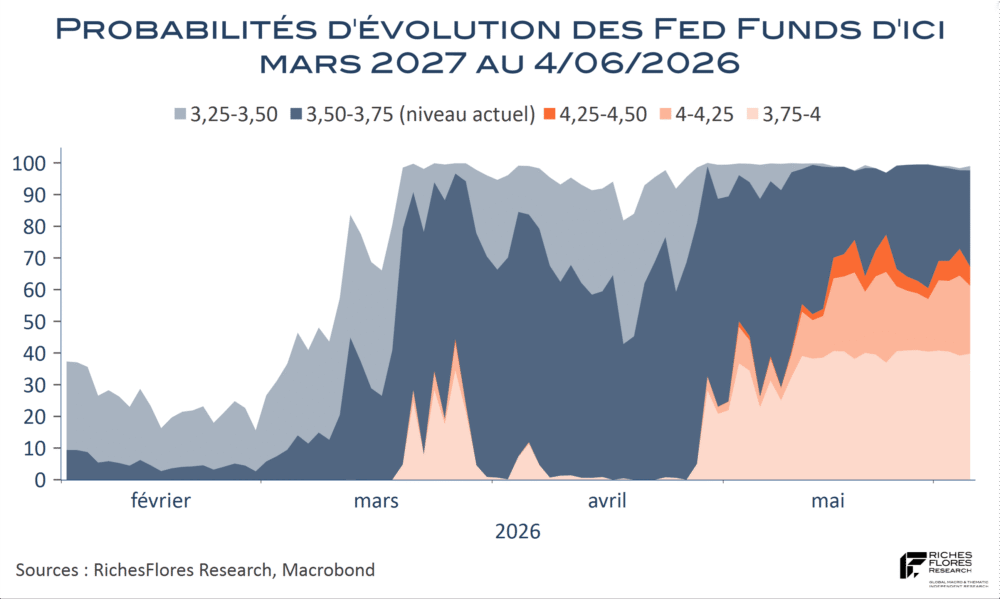
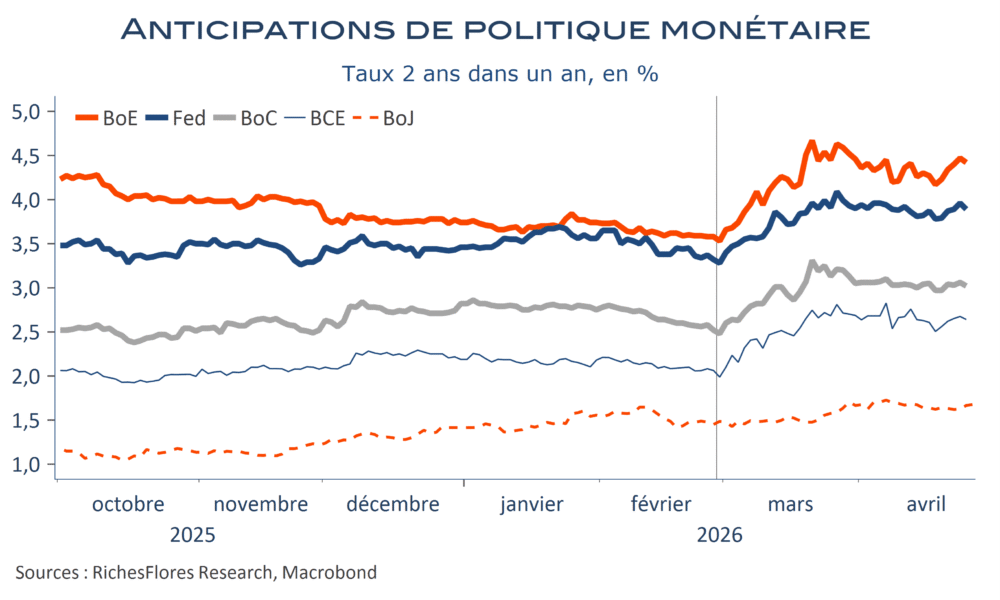
Manifestement, le nouveau président de la Fed aura du mal à satisfaire à cette urgence. Les taux futurs se sont de nouveau tendus à la publication de ce rapport et, sur les marchés, les anticipations de remontées des taux directeurs risquent décidément de conserver un vent de poupe dans les prochaines semaines.

Lire la suite…

Du côté économique, l’ambiance n’est pas la même que du côté des actions aux Etats-Unis

Avec des actions au beau fixe et des investisseurs qui n’ont d’yeux que pour les perspectives de résultats, tous secteurs confondus, c’est-à-dire principalement pour la technologie et quelques rares domaines où le pricing power est porté par la réforme fiscale et les effets richesse, on en oublierait presque les risques conjoncturels assortis à la situation américaine en présence. Les données du jour constituent à ce titre un rappel à l’ordre. Si aucun signe particulièrement préoccupant n’en ressort, la corde s’use manifestement du côté des consommateurs et de leur capacité à faire durablement face au contexte en présence.

Lire la suite…

L’emploi privé américain reste médiocre. K. Warsh pourra-t-il s’en servir d’argument ?

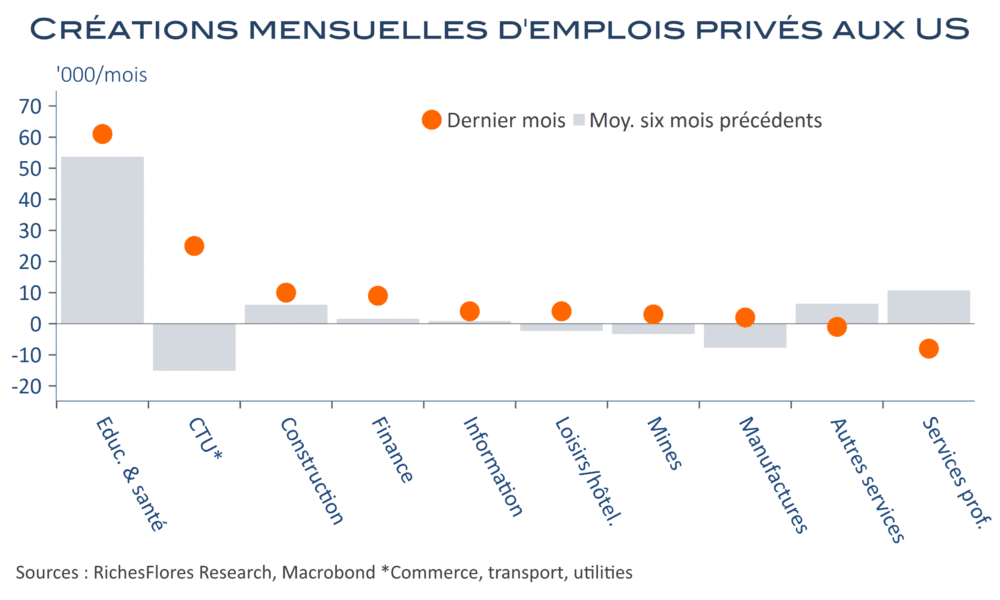
Les rapports sur l’emploi américain se suivent et se ressemblent. Les données de l’ADP du mois d’avril, tout juste publiées, sont dans la lignée des tendances des derniers mois. Avec 109 K créations de postes, le chiffre d’avril corrige la mauvaise surprise de celui de mars, contredit par les rapport NFP. La correction vient pour l’essentiel du rebond de l’agrégation des activités de commerce, transports et utilities dont la chute de mars semble plus à voir avec des effets saisonniers de la série que tout autre phénomène d’importance. Sauf cette correction, les données sont conformes à celles des six derniers mois : les créations de postes privés sont largement concentrées dans la santé (61 K en avril) et le reste se dissémine principalement dans la construction (soutenue par les dépenses d’infrastructures) et la finance.

Lire la suite…

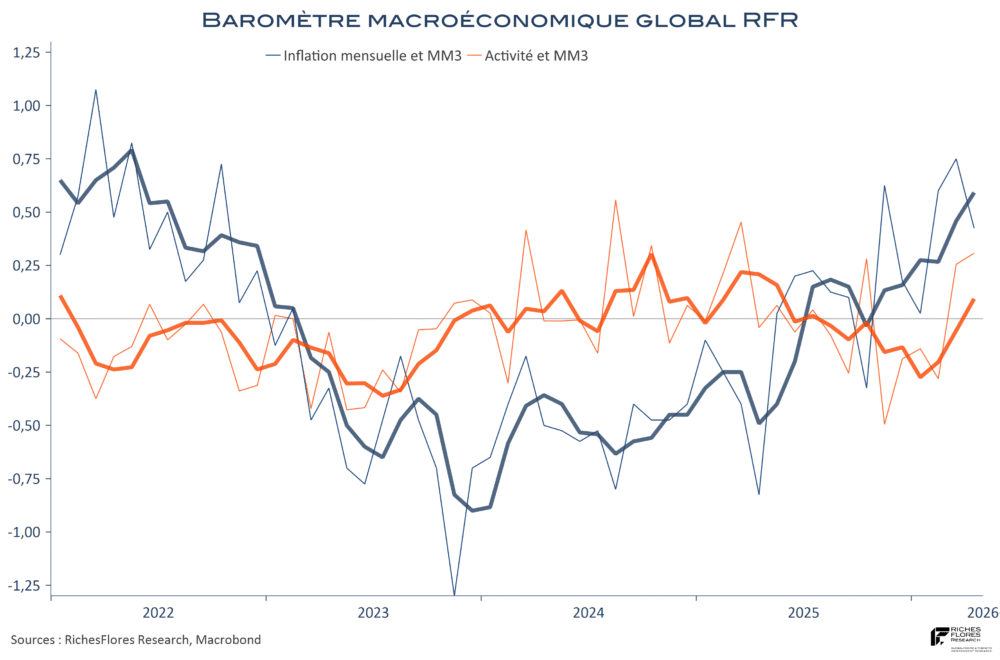
BMG avril 2026 – Une histoire de Capex

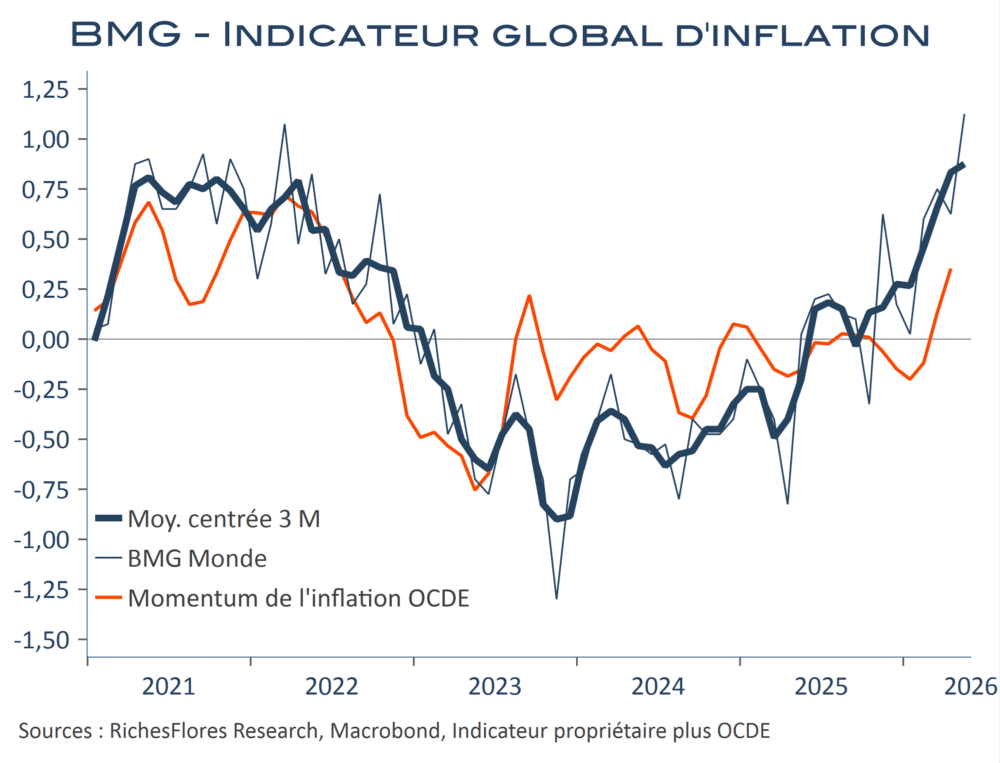
Conçu pour appréhender les signaux faibles sur la direction de l’économie mondiale, notre BMG est, en revanche un peu moins enclin à capter immédiatement les variations brutales issues, par exemple, d’une décision politique telle que la guerre en Iran. Ses composantes sur l’investissement ou le commerce mondial affichent un certain retard et les évolutions du tertiaires sont moins bien représentées. La bonne tenue de notre baromètre en mars-avril mérite, donc, d’être relativisée.

Malgré tout, notre baromètre confirme deux intuitions :

– La situation dans le Golfe n’altère pas la dynamique des Capex à l’échelle internationale, ce qui permet à notre indicateur de repasser en territoire légèrement positif ce mois-ci, malgré une situation détériorée sur le front de la consommation.

– L’inflation s’installe, avec un momentum en territoire positif pour le troisième mois consécutif, en moyenne à son plus haut niveau depuis le premier semestre 2022 au cours des trois derniers mois.

=> Un tel contexte n’est pas favorable à un statu quo prolongé des politiques monétaires.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Amplifications des tensions sur les taux futurs : ça va vite !

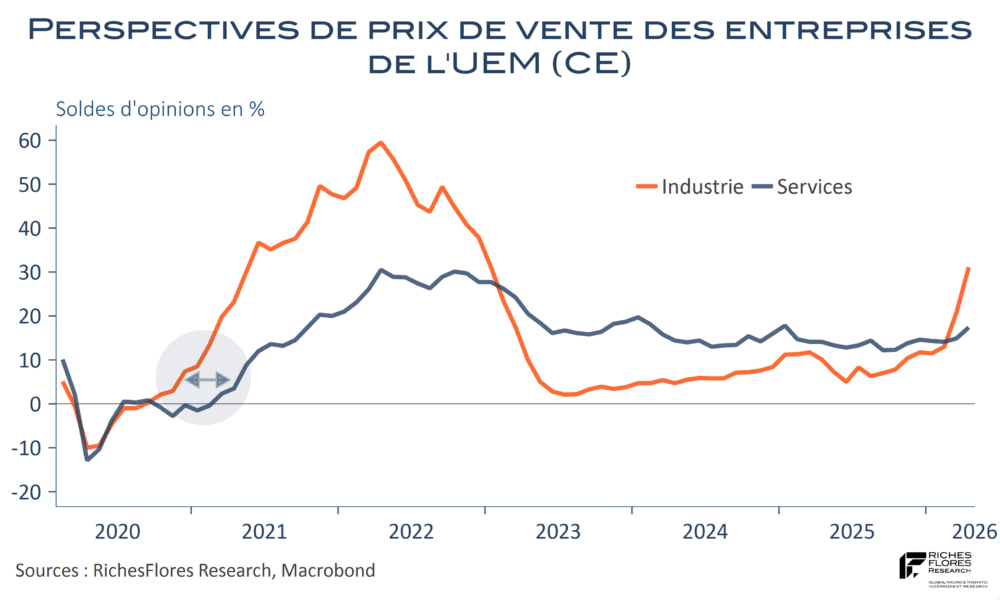
Les statistiques d’inflation du mois d’avril publiées aujourd’hui dans plusieurs pays de l’union monétaire, Allemagne notamment, semblaient en mesure de rassurer les investisseurs avec des évolutions plutôt inférieures aux attentes, en faible augmentation, voire inchangées, par rapport au mois dernier. Les marchés de taux en Europe, n’y ont pourtant guère porté attention. Il faut dire qu’entre-temps, les résultats d’enquête de la Commission ont délivré des messages plutôt contrariants. Non seulement, les anticipations d’inflation des ménages se sont envolées mais les perspectives de prix des industriels ont poursuivi leur ascension particulièrement vite, tandis que celles des professionnels des services ont également enregistré une première augmentation. Voilà qui est bien rapide en comparaison du temps habituellement observé entre le rebond des prix industriels et ceux des services, ce qui pourrait suggérer une inertie bien temporaire de l’inflation sous-jacente.

Ces résultats auraient sans doute eu peu d’incidence sur les marchés de taux si les données américaines ne s’en étaient pas mêlées. Mais tel n’est pas le cas, les informations en provenance de l’économie américaine continuent, en effet, à prendre le contrepied des attentes en matière de politique monétaire et la conséquence, cette fois, ne se fait plus attendre.

Lire la suite…

Les banques centrales encore en stand-by mais pour combien de temps ?

Le bal des réunions de banques centrales débute ce mardi avec la BoJ et se terminera jeudi avec la BCE et, entre temps, les comités de politique monétaire au Canada, Brésil, Etats-Unis et Royaume-Uni. Autant dire que le programme est chargé, potentiellement source de rebondissements dans un contexte d’extrême incertitude quant aux développements du conflit en Iran et de ses retombées sur l’activité et l’inflation mondiales. Néanmoins, comme la plupart des observateurs, les banquiers centraux sont encore dans l’expectative, sans raison particulière de se précipiter à changer de posture. Si l’inflation énergétique s’est, partout, sensiblement accélérée en mars, les données sous-jacentes ont, le plus souvent, poursuivi leur détente. Les anticipations d’inflation ont, par ailleurs, peu évolué. En forte hausse à horizon proche, elles sont restées relativement stables à plus long terme. Pas de panique, donc, et probablement pas de décision intempestive de remontée des taux directeurs. C’est dans leur communication sur la perception des risques que pourrait résider l’essentiel du message des banques centrales cette semaine. Mais, là encore, le manque d’informations à ce stade disponibles plaide plutôt en faveur de postures très réservées, exception, peut-être de la BOJ et de la BoE. Viendra pourtant un moment où cette prudence pourrait jouer contre elles. C’est de la partie longue de la courbe que pourrait venir l’avertissement…

Lire la suite