BMG mai 2023 – En mai, ça dévisse

Baromètre Macroéconomique Global mensuel


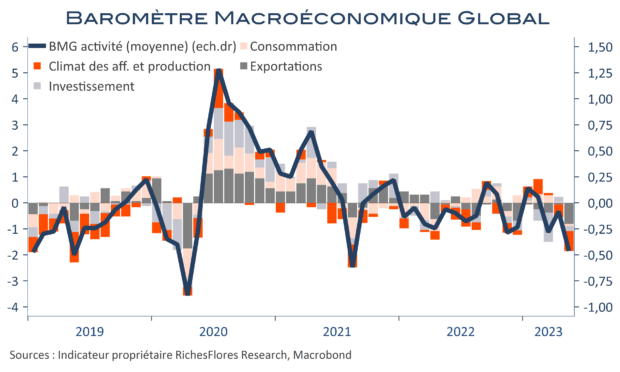
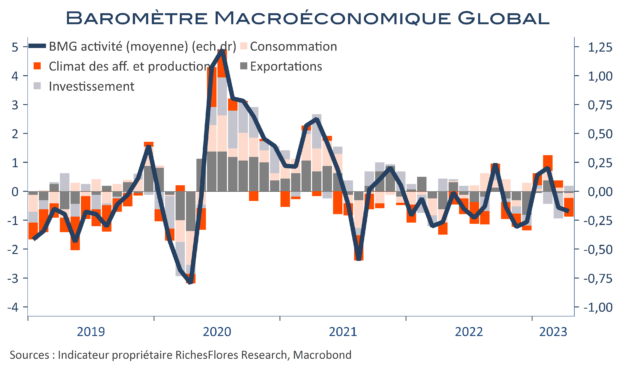
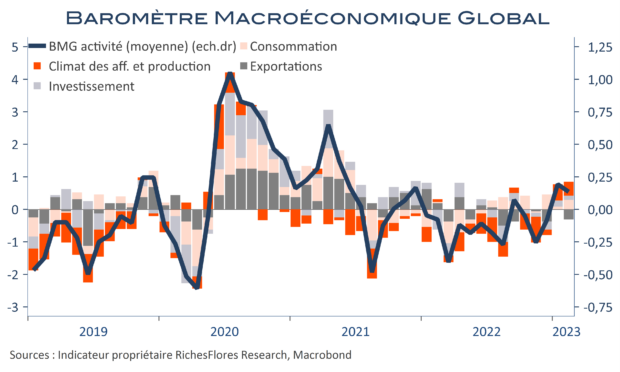
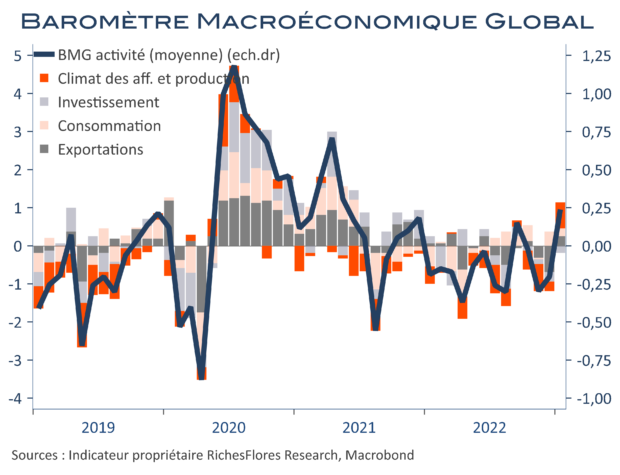
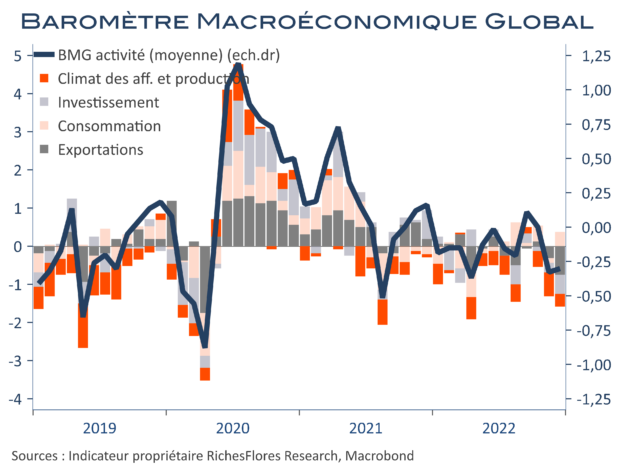
En mars, notre baromètre reperd marginalement du terrain, à -0,1 contre 0,1 en février. Une fois passés les impacts de la réouverture, les momenta chinois sont nettement moins porteurs pour nos indicateurs. Le momenta de l’investissement est toujours légèrement négatif, tandis que ceux des exportations, de la consommation et du climat des affaires tiennent un peu mieux, en zone neutre. Notre indicateur d’inflation ne quitte pas le territoire neutre, à -0,2 après -0,1 en février.

En février, notre baromètre faiblit à 0,1 après 0,2. Il bénéficie d’indicateurs avancés et de consommation en territoire d’expansion ainsi que des impacts retardés de la réouverture chinoise. En revanche, investissements et exportations persistent en territoire neutre voire nettement négatifs pour ces dernières. Notre indicateur d’inflation reste en territoire neutre mais progresse très légèrement, à 0,2 après -0,1.

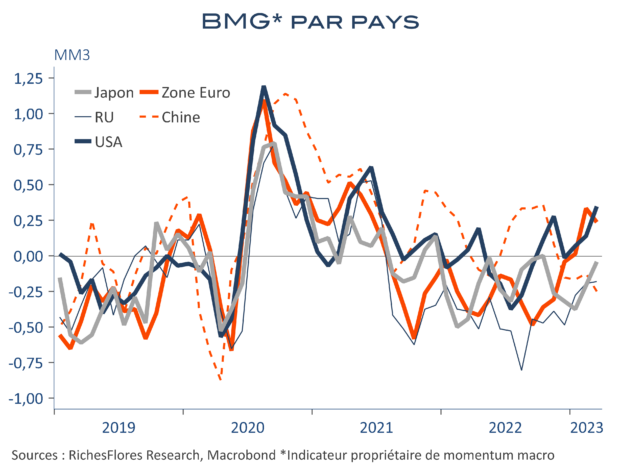
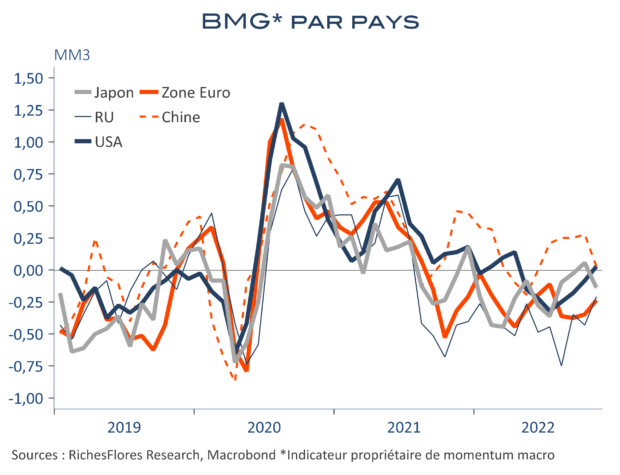
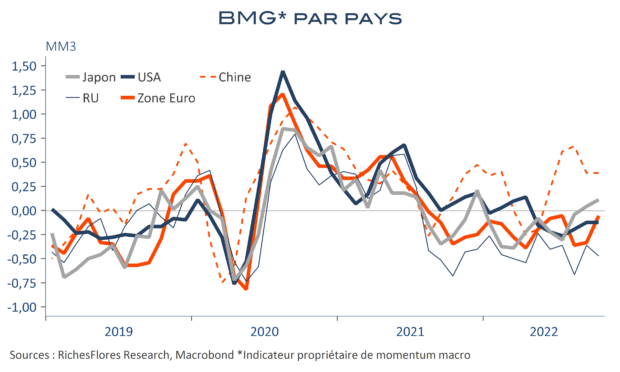
En janvier, notre baromètre rebondit à 0,2, un plus haut de 12 mois, après -0,2 en décembre (-0,3 initialement). Les momenta de la production et des exportations repassent en territoire positif. L’investissement et la consommation persistent en zone neutre. Nos indicateurs par région retrouvent la zone d’expansion ou de stabilisation à l’exception du Royaume-Uni. Notre indicateur d’inflation tombe à -0,1, un plus bas niveau de 2 ans, grâce surtout, à la Chine. Etats-Unis et la zone euro restent cependant en zone neutre pour le 3ème mois consécutif.

En décembre, notre baromètre stationne en territoire légèrement négatif à -0,3, comme en novembre. Sauf la consommation, en légère hausse, toutes ses composantes restent négatives, investissement et exportations, cependant, en recul de plus en plus marqué. Les distorsions régionales s’estompent, avec un net repli aux Etats-Unis et un léger mieux en zone euro. Notre indicateur d’inflation stagne à 0,1, avec un retour des Etats-Unis en territoire neutre où ils retrouvent la zone euro.

En novembre, notre baromètre retrouve la zone très légèrement négative, à -0,3, contre -0,1 en octobre, révisé en baisse de 2 dixièmes. La dégradation des indicateurs chinois explique une bonne part de cette baisse, sur fond néanmoins de distorsions importantes entre les différents pays. Toutes les composantes retombent en terrain négatif à l’exception de la consommation qui s’arrête en zone neutre. Loin des plus hauts du premier semestre, le momentum de l’inflation globale passe de 0,7 à 0,3 dans un mouvement général de repli.

En octobre, notre baromètre n’évolue pas, à 0,1 comme en septembre (initialement à 0). Malgré un climat des affaires toujours en berne, les sous-composantes globales d’activité restent ou progressent en territoire positif. La consommation et l’investissement résistent et les exportations frémissent. L’UEM se redresse et le rebond chinois continue d’opérer. Le baromètre américain stationne en zone négative et le britannique s’enfonce à nouveau. Surtout, notre baromètre d’inflation se reprend nettement, à 0,7, un plus haut depuis mai.