Si l’alchimie budgétaire passe souvent pour impénétrable, il est des questions économiques élémentaires auxquelles on ne peut se soustraire : comment envisager une croissance de 1 % pour une économie à laquelle on entend imposer un effort budgétaire équivalant à 1,8 % de son PIB ? À supposer que ce dernier se traduise par une contraction d’autant de la demande, avec un multiplicateur budgétaire égal à l’unité, il faudrait, pour afficher un scénario de croissance de 1 %, que celle-ci ait initialement été envisagée à 2,8 %. Si, tel n’est pas le cas, mais que la prévision initiale était plutôt de 1 %, confisquer 1,8 % ne devrait-il pas revenir à faire baisser la prévision dans la région de 0,8 % ? On l’aura compris, cette manière de poser le problème n’est pas de proposer une estimation juste mais vise à adresser une question essentielle : celle du coût immédiat de la consolidation budgétaire effectivement intégré dans le scénario du gouvernement.
Les économistes travaillent le plus souvent avec un multiplicateur de 0,5, selon lequel un effort de 1,8 % du PIB aurait un impact négatif moitié moindre sur la croissance relativement au scénario de base, dans le cas présent, donc, de 0,9 %. On se souvient néanmoins du mea culpa d’Olivier Blanchard et de Daniel Leigh qui, dans leurs travaux du FMI de 2013, montraient que les prévisions de croissance réalisées pendant la crise européenne avaient systématiquement sous-estimé les effets négatifs des consolidations budgétaires. Les auteurs concluaient, alors, que les multiplicateurs avaient probablement été sensiblement supérieurs à 1 au début de la crise, au lieu de l’hypothèse moyenne de 0,5 sur laquelle reposaient les prévisions.
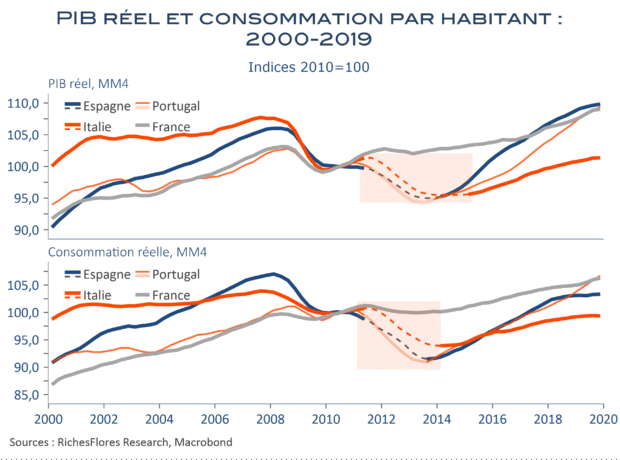
Les résultats de cette erreur ont été désastreux, marqués par une crise économique sans précédent pour les pays concernés et l’amplification d’une spirale de la dette qui s’en est suivie. Le PIB par tête de l’Italie s’est contracté de 5 % entre 2011 et 2013, celui de l’Espagne ou du Portugal de 5,5 % mais, dans chacun de ces pays, la consommation des ménages s’est effondrée de quasiment le double.
Alors, à combien pourrait s’élever le multiplicateur d’une économie simultanément confrontée à un choc énergétique exceptionnel, à une crise du logement sans précédent, peut-être bientôt immobilière, et à des pertes de pouvoir d’achat historiques, avant même l’entrée en vigueur de la cure promise : 0,5, 1 ou davantage, hypothèse synonyme d’aggravation de la situation budgétaire plutôt que l’inverse ? Les marchés semblent avoir répondu jeudi, avec une nouvelle embardée des taux de l’OAT.