Déceptions sur toute la ligne pour les PIB européens

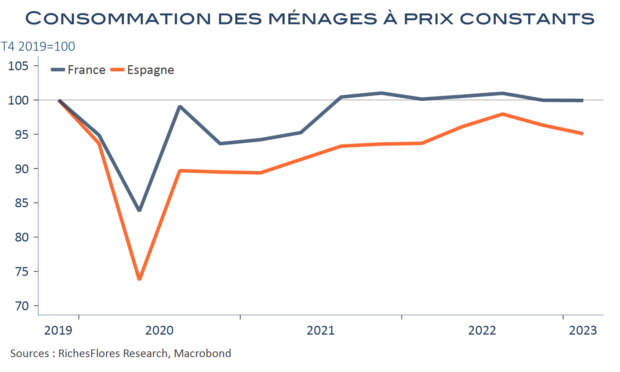
Rarement l’Hexagone n’a connu période aussi morne, sur tous les plans. La croissance du PIB n’a pas dépassé 0,2 % au premier trimestre, après un dernier trimestre 2022 révisé à la baisse, à 0. Plus étonnant, la majorité des postes a, quasiment, stagné et les principales contributions sont venues, à la baisse, des stocks, et, à la hausse, du commerce extérieur en l’occurrence du recul des importations. Idem en Espagne, où la croissance de 0,5 % cache également un recul de la consommation des ménages. Mais c’est d’Allemagne que nous proviennent les plus grandes déceptions : malgré des indicateurs mensuels souvent robustes, le PIB y est resté inchangé, après un recul de 0,5 % en fin d’année dernière, là aussi révisé à la baisse, d’un dixième. Seule l’Italie semble faire exception, avec une croissance de 0,5 %, difficile d’en dire plus, à ce stade, sans détail des comptes nationaux.

Après avoir stagné en fin d’année dernière, le PIB de la zone euro ressort en première estimation en maigre hausse de 0,1 %, une bien piètre performance. Excès d’optimisme des climats des affaires, sans doute, une nouvelle fois biaisés par les effets prix, et très mauvais mois de mars expliquent, probablement, les écarts entre les anticipations de croissance et la réalité. Un ensemble, au total, de bien mauvais augure pour la suite.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les PMI montrent une croissance soutenue par les services, l’INSEE en affiche les limites

En avril, les PMI français et allemands ont poursuivi sur leur lancée : malgré la nouvelle dégradation des indicateurs manufacturiers, leur remontée dans les services ont suffi à pousser les PMI composites à leurs plus hauts depuis un an. Fin de l’histoire ? C’est plus compliqué. Nous avons déjà souligné le mois dernier la fragilité d’une situation reposant uniquement sur les services, quand bien même le soutien du secteur tertiaire a dépassé le simple rattrapage post covid.

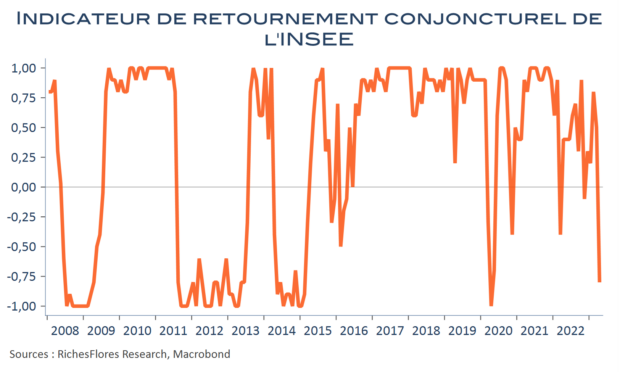
L’enquête INSEE publiée hier illustre les premiers craquements de la conjoncture française, avec une baisse de la plupart de ses composantes et un indicateur de retournement conjoncturel très mal orienté.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Enfin un message un peu plus convaincant sur l’industrie européenne

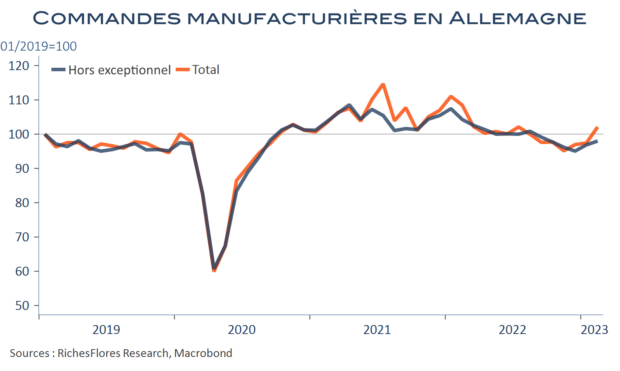
Après avoir suscité maintes inquiétudes, les commandes allemandes ont rebondi de 4,8 % en février après leur frémissement de 0.5 en janvier. Quoique, pour une bonne part, explicable par la vigueur des commandes exceptionnelles, ce résultat n’en est pas moins significatif pour un début d’année qui bénéficie d’un regain de demande étrangère, comme l’ont montré, hier, les données du commerce extérieur.

De bonnes nouvelles qui ne se limitent pas à l’Allemagne puisque la France a, aussi, enregistré une hausse de 1,3 % de sa production manufacturière, insuffisante, néanmoins, pour compenser les pertes de janvier.

Il reste donc bien du chemin à parcourir et celui-ci ne sera pas de tout repos mais les données européennes de ce matin vont plutôt dans la bonne direction.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

En UEM, l’inflation chute et le sous-jacent montre de très légers signes d’apaisement

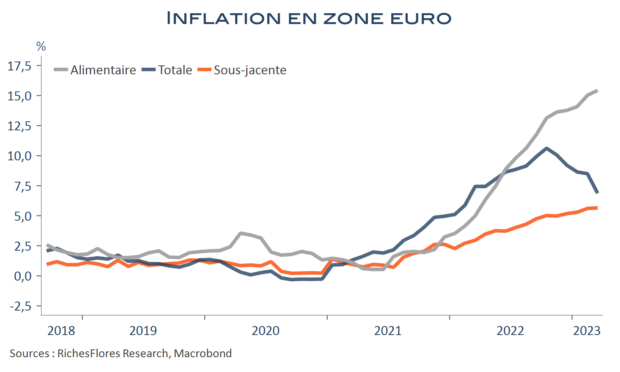
Conformément aux anticipations et aux données allemandes, françaises et espagnoles, l’inflation totale en zone euro a nettement ralenti en mars, avec un recul de 1,6 point, à 6,9 %. Reste que, comme anticipé, aussi, cette baisse n’est due qu’à sa composante énergétique, d’ailleurs repassée en territoire négatif, à -0,9 % au cours des douze derniers mois. L’inflation alimentaire a, en effet, poursuivi sa hausse, à 15,4 % après 15 % en février, et reste un sujet de préoccupation majeure dont on a notamment vu les effets sur les données de consommation publiées ce matin en France et en Allemagne.

Tout n’est pas mauvais, cependant, dans ce rapport. L’inflation sous-jacente, à 5,7 %, n’est supérieure à celle de février que de quelques centièmes. Est-ce un premier signal de moindres tensions, déjà suggéré par les retours d’enquêtes récentes, qui coïnciderait avec le temps généralement imparti aux effets de second tour ? Le rapport d’aujourd’hui, autorise, enfin, à l’envisager.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation hors énergie n’est pas à la hauteur des attentes de la BCE

Les premières données d’inflation disponibles en zone euro pour le mois de mars confirment le fort recul par rapport à février, de 1,3 points en Allemagne, à 7,4 % et de presque trois points en Espagne, à 3,3 %. À l’origine de ce mouvement, principalement, les effets de base énergétiques. La forte remontée des cours du pétrole en mars 2022 (23 % en un mois) constitue, en effet, une base de comparaison annuelle très élevée.

Ces bonnes nouvelles actées, les autres informations délivrées ce jour restent largement en-deçà des espoirs de désinflation. Les tensions alimentaires perdurent et l’inflation hors énergie et alimentation ne lâche que bien peu de terrain. De quoi continuer à interroger la BCE sur l’efficacité de son action anti-inflationniste, malgré un certain nombre d’avancées, en particulier relayées ce matin dans les résultats d’enquêtes mensuelles de la Commission européenne.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

France, Italie, Allemagne, les indicateurs tiennent, les inconnues demeurent

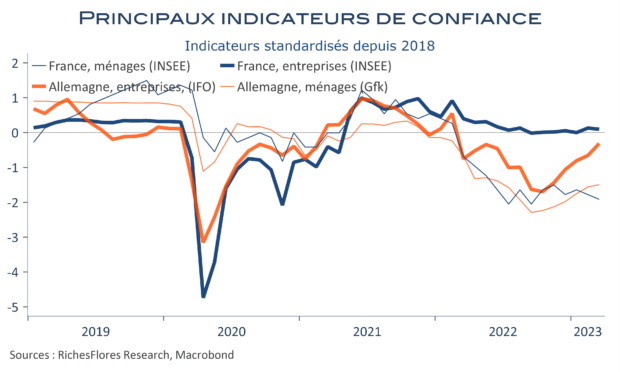
Après les PMI, les données de climat des affaires de l’INSEE, de l’IFO et de l’Istat de l’IFO et de l’Istat ont, dans l’ensemble, confirmé l’amélioration de la conjoncture européenne, ainsi que l’atténuation des tensions  inflationnistes.

Comment cela se traduira en termes de croissance est plus difficile à déterminer. Quoique les effets de la crise énergétique aient été moins forts que redouté, les difficultés persistantes de certains secteurs industriels et les contraintes de pouvoir d’achat dressent un tableau toujours très fragile de la situation que les hausses de taux d’intérêt ne vont pas contribuer à améliorer.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Sidération après les décisions et propos de la BCE

Écouter la conférence de Mme Lagarde n’a pas permis de faire retomber notre sidération depuis notre réaction immédiate à l’annonce d’une remontée des taux directeurs de 50 points de base par la BCE, bien au contraire. La référence incessante à la période à laquelle a été bouclé leur scénario, il y a plus d’un mois !, comme une excuse sur le fait de ne pas avoir intégré les conséquences de la crise bancaire en présence, est, non seulement, stupéfiante mais particulièrement inquiétante sur ce qu’elle nous dit de la réactivité de l’Institution. Est-ce la raison pour laquelle l’euro ne profite même pas de la nouvelle sur les taux ? Il s’agit, en tout cas, d’une source de préoccupation fondamentale que l’on est, peut-être naïvement, tenté d’expliquer par un jeu tactique de la part de la BCE. Si, pour l’instant, la stratégie paraît gagnante, au vu, en tout cas de la réaction des bourses, qui semblent prendre pour argent comptant la confiance affichée par la présidente de la BCE, tout incite à être particulièrement prudent quant au risque d’effet boomerang à venir.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation française sur un plateau…qu’au mieux, elle ne quittera pas de sitôt !

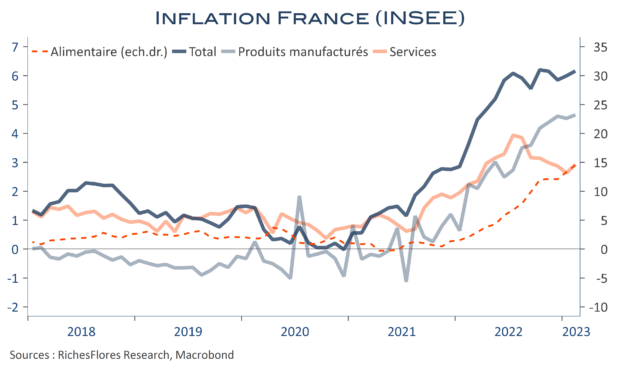
Contrairement aux tendances observées ailleurs, l’inflation française a de nouveau accéléré en février, avec une hausse de 6,2 % sur un an contre 6 % en janvier. Quoique plus basse que dans nombre d’autres pays de la région, l’inflation française continue d’être soutenue par ses postes alimentaires, services et biens manufacturés. Dans sa dernière note de conjoncture, l’INSEE anticipait, ainsi, qu’elle  resterait au-dessus de 5 % au premier semestre. Le diagnostic, au vu des données de février, est celui d’une inflation possiblement supérieure à 6 %, voire proche de 7 % jusqu’à la fin du printemps ; un bien mauvais point pour les consommateurs.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre