PREVIEW: Rebond statistique de l’inflation allemande en juin : une histoire de billet de train !

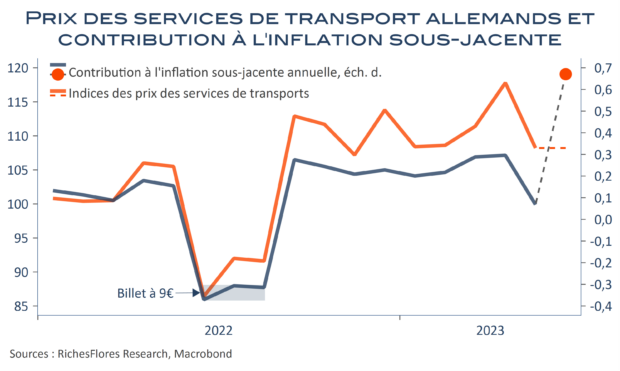
Parce que l’inflation se mesure sur douze mois, tout particulièrement en zone euro où Eurostat ne publie pas de données désaisonnalisées, ses évolutions sont tout autant liées aux tendances immédiates de prix qu’à celles d’un an auparavant.Ainsi, en juin 2022, le gouvernement allemand avait introduit un ticket de train à 9€ pour la période estivale. Cela  avait eu pour conséquence de faire baisser le taux d’inflation annuel de 4/5 dixièmes avant un retour à la normale en septembre. L’inflation de juin 2023, se réfèrera donc à des données distordues de l’année dernière, en l’occurrence anormalement basses, ce qui aura pour conséquence de faire monter la mesure de l’évolution des prix, quoi qu’il en soit de ces derniers. Or, il ne s’agit pas de broutilles.

A prix inchangés entre mai et juin, la contribution du secteur des services de transport à l’inflation sous-jacente annuelle devrait, en effet, gagner six à sept dixièmes. De quoi faire rebondir cette dernière d’autant… Sauf si, l’introduction d’un billet unique pour les transports publics à 49€ le mois dernier a fait baisser les prix de la concurrence, en l’occurrence aérienne, ce mois-ci. Bref, une histoire de politique de transport public qui risque, cependant, de coûter cher à l’ensemble de la zone euro si ses responsables de politique monétaire n’ont pas la fibre statistique…
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

« Lagged effects » et bugs du scénario de la BCE 

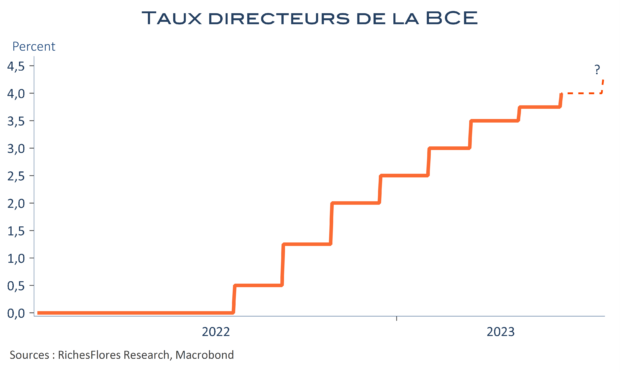
Après l’annonce de la Fed hier sur de probables nouvelles hausses de ses taux au deuxième semestre, Mme Lagarde a enfoncé le clou aujourd’hui. Non seulement, sans surprise, les taux directeurs de la BCE ont été relevés de 25 points de base, à 4 %, mais la présidente de la BCE a annoncé une nouvelle augmentation en juillet et écarté toute idée de pause. Manifestement, nous nous sommes trompés en envisageant qu’un discours plus « colombe » pourrait accompagner sa décision. A moins que tout ceci ne soit qu’un grand exercice de bluff, principalement destiné à ne surtout pas laisser penser que la BCE pourrait suivre la FED et à satisfaire, par là-même, les plus faucons du Conseil des gouverneurs. Avouons que les ajustements apportés aux perspectives macroéconomiques sont, un brin, risibles et que personne n’y voit autre chose qu’un exercice de communication subliminale. Or, ce nouveau scénario pose un certain nombre de questions.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Commandes allemandes… Encore raté !

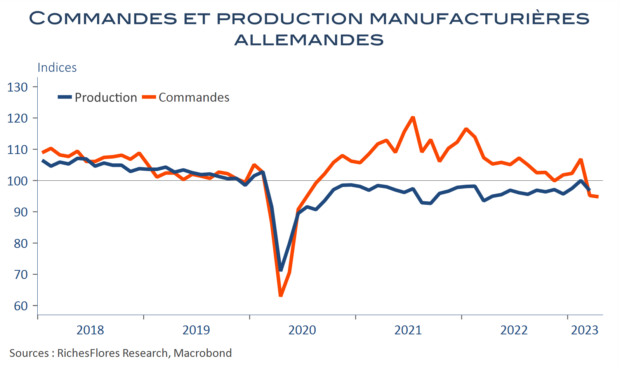
Après leur chute, quasi-historique, de 10,7 % en mars, les commandes allemandes étaient particulièrement attendues, accompagnées de l’espoir d’un rebond, au moins technique, comme c’est le plus souvent le cas à la suite d’accrocs majeurs. C’est raté. En avril le volume des commandes adressées à l’industrie allemande s’est de nouveau replié, quoique marginalement, de 0,4 %. Si quelques secteurs se sont repris, véhicules à moteur, électronique et biens intermédiaires notamment, de nombreux autres ont poursuivi leur déclin, ce qui dresse un tableau toujours particulièrement morose de la situation. Au cours des douze derniers mois, la contraction des commandes est encore de 10 %, après 11,2 % en mars.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation confirmée à la baisse en UEM, toujours insuffisant pour Mme Lagarde…

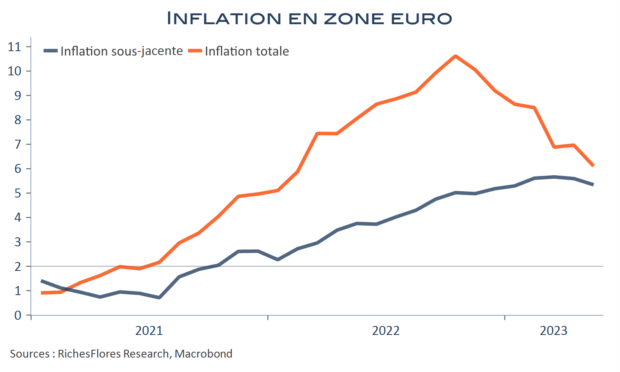
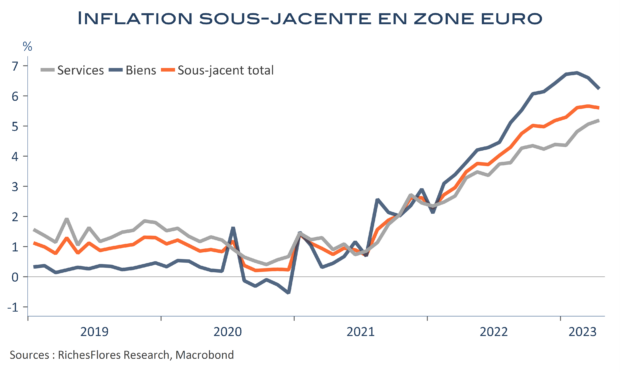
En mai, l’inflation en zone euro est passée de 7 % à 6,1 %, conformément aux statistiques publiées ces deux derniers jours dans un certain nombre de pays européens. Au-delà d’effets de base énergétiques particulièrement favorables, quand bien même différents selon les cas, les autres composantes ont, également, décéléré. L’inflation sous-jacente a ainsi reflué à 5,3 %, après 5,6 %, son plus bas niveau depuis janvier.

Plus susceptible de faire bouger les lignes de la politique monétaire, ces résultats suffiront-ils à garantir une pause de la BCE ? Un tel changement de cap serait incontestablement bienvenu au vu de la détérioration rapide de la conjoncture en zone euro. Mme Lagarde se garde, néanmoins, d’aller dans ce sens et confirme ce matin à Hanovre que la BCE ne lâchera pas de lest pour l’instant. Faudra-t-il attendre juillet ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation s’affaisse en zone euro… Il en faudra plus pour les ménages mais la BCE pourrait y trouver son compte

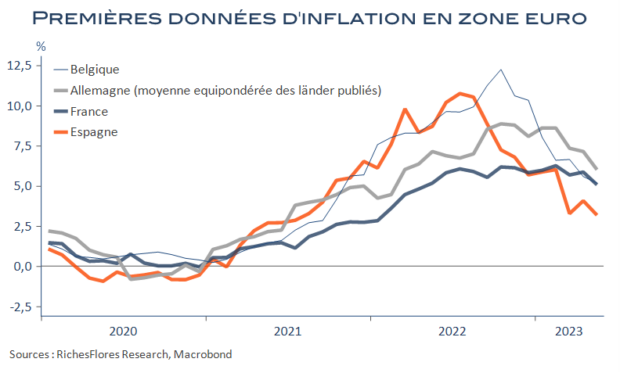
A la veille de la publication de l’inflation de mai pour la zone euro, les premières données nationales dessinent une tendance claire : les prix à la consommation ont nettement décéléré en France, en Espagne ou dans les Landers allemands, y compris, la plupart du temps, leur composante sous-jacente. Ce résultat, s’il s’explique en partie par des effets de base d’une année sur l’autre est renforcé par le constat d’une certaine normalisation des évolutions mensuelles des indices de prix.

Ces résultats encourageants n’effacent pas, pour autant, plus d’un an d’une inflation inédite. Les ménages ont été très durement touchés par la flambée des prix et, malgré un léger mieux ces derniers mois, les contraintes de pouvoir d’achat restent entières, comme en témoignent les données françaises de ce matin avec une nouvelle baisse de 1 % des achats réels de biens en avril. L’ensemble devrait finir par convaincre la BCE qu’elle peut lever le pied.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Des nouvelles d’Allemagne, toujours plus mauvaises

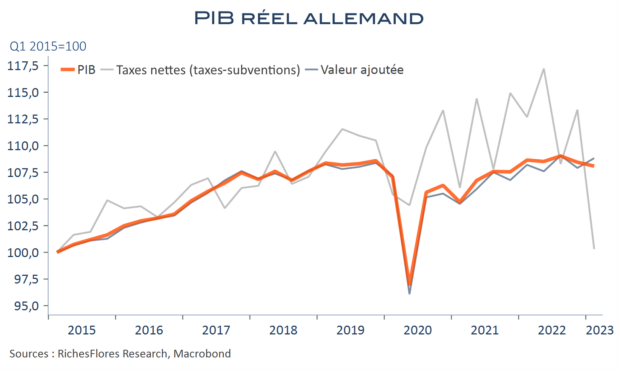
Annoncé stagnant en première lecture, le PIB allemand s’est, selon les estimations mises à jour, contracté de 0,3 % au premier trimestre, après une baisse de 0,5 % au quatrième trimestre 2022. De quoi, a priori, déclarer le pays en récession. Néanmoins, l’approche par la production nuance ce diagnostic, puisque la valeur ajoutée a bel et bien augmenté de 0,9 %, tandis que c’est la composante « taxes-subventions » qui s’est littéralement effondrée, sous l’effet des décisions politiques prises pour limiter l’impact de la crise énergétique.

Pas de quoi, pour autant, remettre en cause le tableau d’une économie en panne. La consommation des ménages s’est repliée de 1,2 % sur le trimestre, après une chute plus forte encore en fin d’année dernière. Les nouvelles en provenance de l’industrie sont plus mauvaises les unes que les autres et les climats des affaires ne s’améliorent pas, au contraire.

Privé du soutien allemand, le vieux continent dans son ensemble accuse le coup. L’enquête INSEE de ce matin se détériore franchement et la monnaie unique continue de payer le prix de d’inquiétudes croissantes sur la conjoncture européenne.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’industrie ne va pas mieux, le rattrapage des services s’étiole, sauf en Allemagne

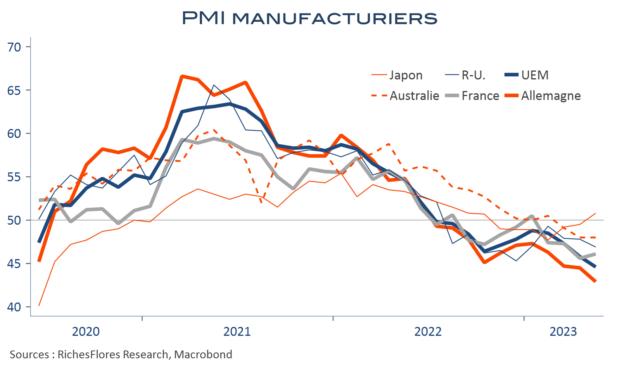
Ralentissement en France et au Royaume-Uni, léger mieux au Japon. Pour chacun de ces pays, la livraison des PMI du mois de mai n’a rien de véritablement surprenant, confirmant le plus souvent ce qui était déjà pressenti, à savoir, globalement, une stagnation persistante de l’activité manufacturière et un essoufflement du rattrapage dans les services. L’exception est allemande où le PMI manufacturier chute de nouveau à un plus bas de 42,9, rarement observé dans son histoire, mais où, a contrario, celui des services gagne encore 1,8 points, à 57,8 points, tout aussi exceptionnel hors périodes de déconfinement de ces trois dernières années. Qu’en tirer comme enseignement ? Difficile à dire. Si l’on est tenté de rappeler que les PMI n’ont pas été les plus fiables des indicateurs en matière de croissance, notamment influencés par des effets prix, l’action du gouvernement allemand porte, peut-être, néanmoins ses fruits. L’introduction d’un tarif unique pour les transports publics, à 49€/mois, a-t-elle contribué à une plus grande mobilité de la population, aux effets dynamisants sur la demande au cours de ce mois de mai rempli d’opportunités ? L’IFO attendu demain nous en dira peut-être davantage mais, dans un contexte où l’industrie a perdu son rôle d’entrainement sur la croissance, l’influence des politiques publiques a tout lieu de prendre de plus en plus d’importance sur la conjoncture. Les indicateurs de ce matin sont moins favorables côté français où le PMI composite perd un point, à 51,4 points, plus en phase avec les retours de l’enquête INSEE du mois dernier qui avaient déjà constitué une première alerte.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation en zone euro : le compte n’y est pas malgré du mieux

L’inflation s’est légèrement tendue en avril en zone euro sous l’effet, anticipé, de la remontée des prix du pétrole et ressort à 7 % après 6,9 %. Sa composante sous-jacente a en revanche cédé un peu de terrain, à 5,6 % après 5,7 %. Maigre satisfécit, donc, avec ce rapport préliminaire. Si le reflux de l’inflation des prix des biens est bienvenu, la hausse mensuelle des prix des services reste, à l’inverse, anormalement élevée et l’inflation annuelle de cette composante véritablement « cœur » n’est certainement pas du goût de la Banque centrale européenne. Phénomène de second tour classique ou entretien de tendances plus durables, il lui faudra manifestement du temps pour se faire une opinion avant de s’engager sur l’orientation à venir de sa politique.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre