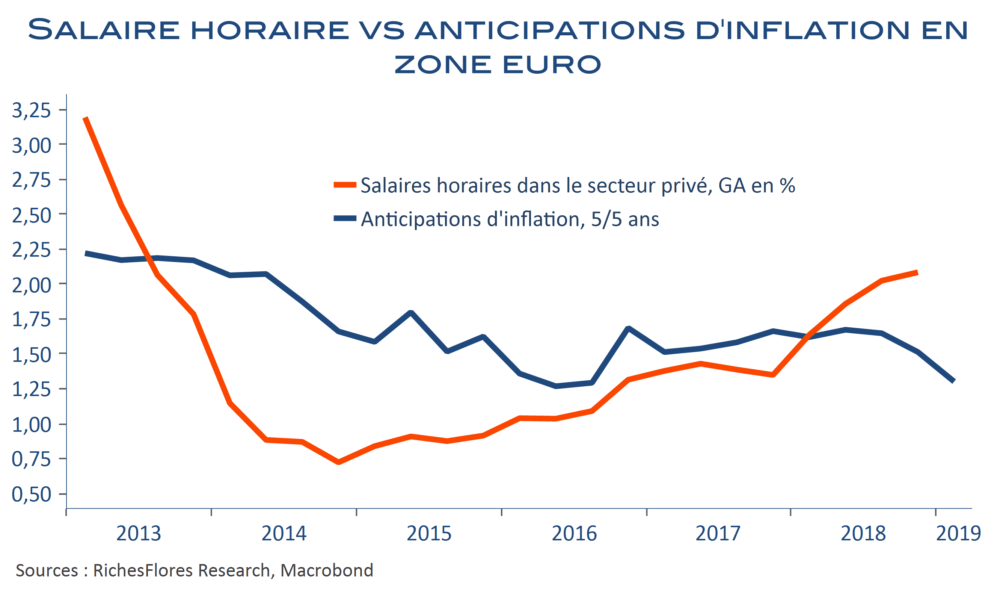
Le ralentissement de la croissance s’accentue encore en Chine avec en mai un nouveau coup dur pour le secteur industriel dont la croissance annuelle de la valeur ajoutée ressort a seulement 5 % à prix courants, un nouveau plus bas historique.

Analyse de la conjoncture internationale au fil de l’eau.
Le ralentissement de la croissance s’accentue encore en Chine avec en mai un nouveau coup dur pour le secteur industriel dont la croissance annuelle de la valeur ajoutée ressort a seulement 5 % à prix courants, un nouveau plus bas historique.
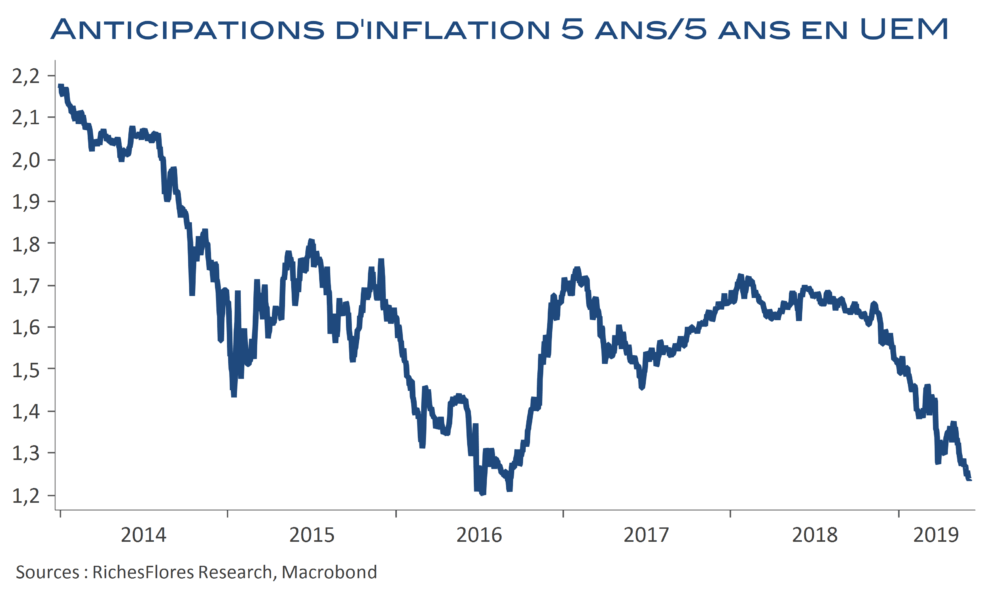
Au mieux, incompréhensible, au pire particulièrement préoccupante, la communication de la BCE pose question. Coup de force ou signe prémonitoire ? Les annonces surprennent et interrogent dans le contexte particulier où se négocie âprement la future présidence de la BCE. L’euro en profite pour s’envoler et les anticipations d’inflation pour plonger; un nouveau coup dur pour les valeurs bancaires qui, en attendant les futurs financements, trinquent un peu plus.
Le président de la BCE M. Draghi voit sans doute arriver la fin de son mandat avec une satisfaction : celle d’être parvenu à faire bouger les murs d’une institution, surtout connue pour son extrême rigidité avant sa prise de fonction, et d’avoir ainsi sauvé l’euro comme il s’y était engagé au cours de l’été 2012. On se doute malgré tout que le sentiment qui occupe l’esprit du président de la BCE n’est pas celui du succès mais bien celui de l’échec sur bon nombre de points, en premier lieu celui de n’être parvenu à restaurer des conditions d’une croissance plus équilibrée qui eussent pu se traduire par une normalisation de l’inflation, encore escomptée il y a peu. La situation laissée à la future équipe est, en cela, plus délicate encore que celle dont il avait héritée quatre ans après la crise financière de 2008 ; en particulier parce beaucoup a déjà été fait et que les ressources, de facto, s’érodent.
Jérôme Powell fait une nouvelle volte-face au vu de la montée des risques engendrés par l’intensification de la guerre commerciale. Rarement apparu aussi combatif, le président de la FED a conforté les marchés dans leurs anticipations de baisse des taux cette année avec un premier mouvement susceptible d’intervenir dès le mois de septembre, à en juger par ses propos… Enfin, sous réserve d’une nouvelle inflexion d’ici là dont le Président de la FED est, décidément, coutumier.
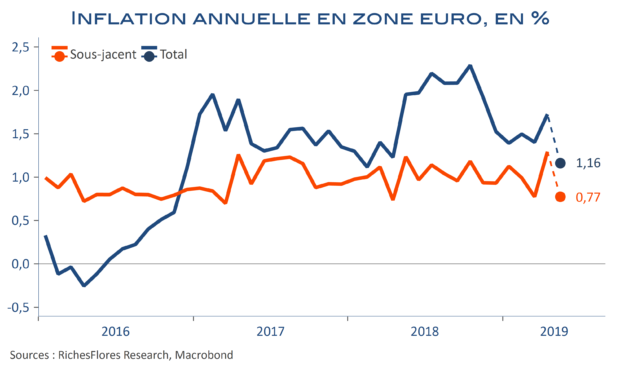
Comme attendu, le rebond d’inflation d’avril n’a pas fait long feu en zone euro ; les chiffres nationaux du mois de mai ont retrouvé un peu partout leurs niveaux d’avant la période de Pâques. Après avoir fortement accéléré en avril, l’inflation des services est retombée sous la pression des transports et des loisirs. Selon toute vraisemblance, l’inflation sous-jacente devrait ainsi avoir lourdement rechuté en mai. Les données préliminaires pour l’ensemble de la zone euro attendues demain mettrons la banque centrale un peu plus en porte-à-faux.
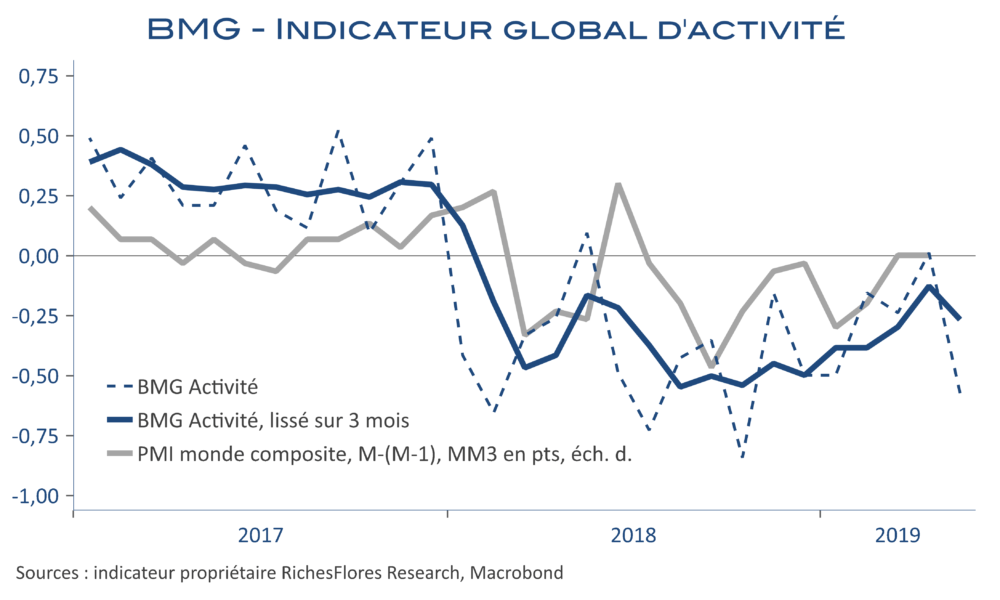
Notre indicateur de momentum global de l’activité rechute à -0,5 en mai et retrouve son niveau de janvier, après une période de graduelle amélioration jusqu’à l’équilibre en avril. Tous les pans de l’économie sont touchés. Les indicateurs américains marquent une nette détérioration dans tous les domaines mais le contexte à l’exportation se dégrade rapidement en Asie et en zone euro également. Notre indicateur d’inflation retombe également de 0 à -0,5.
Les résultats des élections européennes ont apporté leur lot de soulagement :
Reste maintenant la question de l’issue de ce scrutin, à savoir, la répartition des postes de la gouvernance européenne, en tout premier lieu celui de Président de la Commission. C’est alors que les choses se compliquent bougrement face à une large dispersion des voix de laquelle on peine à dégager des scénarii d’alliance possiblement constructive et durable.

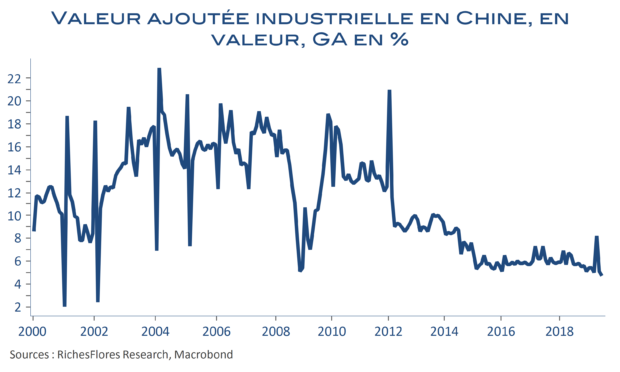
L’enclenchement d’une dynamique salariale est largement perçue comme la clé du succès des politiques monétaires, le préalable nécessaire à une convergence de l’inflation vers l’objectif de 2 % censé ouvrir, à terme, la voie d’une normalisation des taux d’intérêt. Voilà quelques trimestres que la dynamique salariale a commencé à prendre forme en zone euro. Ce changement, régulièrement souligné par la BCE comme le garant de la solidité de ses hypothèses de croissance et d’inflation, a jusqu’alors été superbement ignoré par les anticipations des marchés. L’inflation 5 ans dans 5 ans n’est, ainsi, pas plus élevée aujourd’hui qu’elle ne l’était en 2014 ou 2015, au creux des évolutions salariales, et les taux futurs sont plus bas encore. Comment expliquer ces anomalies apparentes ? Les marchés se trompent ils et risquent-ils, par conséquent, de corriger leurs anticipations à la hausse ? C’est pour une large part dans la capacité des entreprises à absorber les hausses de salaires que les conditions du marché du travail leur imposent que se trouve la réponse. À en juger par les évolutions du mixte salaire/productivité/prix, les marchés sont probablement dans le vrai.